
הטבות מס לתושב חוזר ותיק ולעולה חדש: אילו הטבות מגיעות, לכמה זמן ואיך ממשים אותן נכון
תושב חוזר ותיק ועולה חדש מקבלים סל רחב של הטבות מס, שבמרכזו פטור ממס ופטור מדיווח על הכנסות שהופקו מחוץ

תושב חוזר ותיק ועולה חדש מקבלים סל רחב של הטבות מס, שבמרכזו פטור ממס ופטור מדיווח על הכנסות שהופקו מחוץ

מדד ת”א 125 הוא מדד המניות המרכזי של הבורסה בתל אביב, והוא עוקב אחר ביצועי 125 החברות בעלות שווי השוק

לדירה שנייה או לדירה שנקנית להשקעה תקבלו מימון של עד 50% משווי הנכס ברוב המקרים, כלומר תצטרכו להביא לפחות מחצית

מודל חשבוניות ישראל הוא מנגנון פיקוח ממוחשב של רשות המסים, שמחייב עסקים לקבל מספר הקצאה דיגיטלי מהרשות עבור חשבוניות מס

פיזור השקעות הוא חלוקה מכוונת של הכסף שלכם בין מספר אפיקים, מגזרים ואזורים גאוגרפיים, כדי שאף החזקה בודדת לא תקבע

השכרת נכס מסחרי ממוסה באופן שונה לחלוטין מהשכרת דירת מגורים: ההכנסה חייבת במע”מ ובמס הכנסה לפי מדרגות המס הרגילות, בעוד

כדי לקבל זיכוי מס על תרומות אתם צריכים לתרום למוסד ציבורי שקיבל אישור לפי סעיף 46 לפקודת מס הכנסה, לשמור

אג”ח ממשלתי הוא נייר ערך שבו אתם מלווים כסף למדינה לתקופה קבועה, ובתמורה המדינה מתחייבת להחזיר לכם את הקרן בתוספת

פחת על דירה להשקעה הוא הוצאה שנתית שהמחוקק מאפשר לבעל הנכס לנכות מההכנסה החייבת, כדי לשקף את הבלאי ההדרגתי של

אג”ח קונצרני הוא הלוואה שאתם כמשקיעים נותנים לחברה עסקית, ובתמורה החברה מתחייבת להחזיר לכם את הקרן במועד שנקבע מראש ולשלם

היטל השבחה הוא תשלום שאתם מעבירים לרשות המקומית כאשר שווי המקרקעין שלכם עולה בעקבות אישור תוכנית, מתן הקלה או התרת

תיאום מס הוא הליך שבו רשות המסים קובעת כיצד ינוכה מס ההכנסה מכל מקור הכנסה שיש לכם, כדי שסך המס
ההבדל המרכזי בין תעודת סל לקרן מחקה נעוץ באופן שבו כל אחת מהן עוקבת אחר המדד: תעודת סל נסחרת בבורסה
כמה מס רכישה משלמים? התשובה תלויה בשאלה אחת מרכזית: האם זו הדירה היחידה שלכם או דירה נוספת. רוכשי דירה יחידה
איך מתכננים כלכלה של זוג צעיר? מתחילים בשיחה כנה על כסף, בונים תקציב משותף שמשקף את ההכנסות וההוצאות של שניכם,
צוואה הדדית היא צוואה שבני זוג עורכים יחד, מתוך הסתמכות הדדית, כדי להבטיח שכל אחד מהם יירש את השני ושהרכוש
ההבדל בין עוסק פטור לעוסק מורשה נוגע בעיקר לאופן ההתנהלות מול מע”מ: עוסק פטור פטור מגביית מע”מ מהלקוחות ומדיווח מע”מ
מימון המונים להשקעה הוא מנגנון שבו משקיעים רבים מזרימים כל אחד סכום קטן יחסית לתוך חברה או פרויקט נדל”ן, ובתמורה
ייפוי כוח מתמשך פיננסי הוא מסמך משפטי שבו אתם ממנים מראש אדם שאתם סומכים עליו כדי שיטפל בעניינים הרכושיים והפיננסיים
אילו הוצאות מוכרות לעצמאי? כל ההוצאות שיצאתם כדי לייצר את ההכנסה מהעסק, נסיעות עבודה, ציוד, תוכנה, שכר דירה למשרד, ביטוח
סטייקינג קריפטו הוא תהליך שבו אתם נועלים מטבעות דיגיטליים ברשת בלוקצ’יין כדי לתמוך בתקינות הרשת ובאימות העסקאות שלה, ובתמורה אתם
הסכם ממון הוא מסמך שקובע כיצד יחולקו הנכסים בין בני זוג במקרה של פרידה או גירושין, והוא הכלי המרכזי שמאפשר
שווי שימוש ברכב חברה עולה לעובד בעל שכר גבוה בין כמה מאות שקלים לכמה אלפי שקלים בחודש בתוספת מס, כאשר
השקעות ESG הן גישת השקעה שמשקללת שלושה סוגי קריטריונים לא פיננסיים, סביבתיים, חברתיים וממשל תאגידי, לצד הניתוח הכלכלי הרגיל של
גובה הכיסוי בביטוח חיים צריך להיות שווה לסך ההתחייבויות הפיננסיות של המשפחה שלכם ולמספר שנות ההכנסה שהיא תזדקק להן אם
חובות הדיווח של FATCA ו-CRS הן מנגנוני חילופי מידע בין-מדינתיים שמחייבים בנקים ומוסדות פיננסיים לזהות לקוחות שהם תושבי חוץ לצורכי
מכירה בחסר היא פעולה שבה אתם לווים נייר ערך שאינו שלכם, מוכרים אותו בשוק במחיר הנוכחי, ומקווים לקנות אותו חזרה
ההבדל בין פוליסת חיסכון לקופת גמל להשקעה נעוץ בעיקר בשלושה מישורים: מבנה דמי הניהול, אופן המיסוי בעת המשיכה, וההטבות הייחודיות
מס עיזבון אמריקאי הוא מס שהרשות האמריקאית גובה על שווי הנכסים שהותיר אדם שנפטר, והוא רלוונטי גם לישראלים רבים שאינם
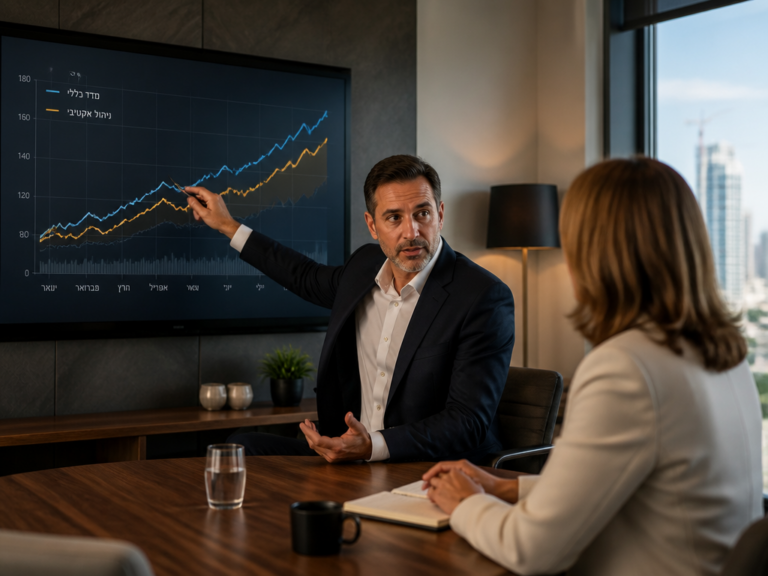
אם אתם שואלים מה עדיף, השקעה במדדים או ניהול אקטיבי, התשובה שעולה מהמחקר ברורה: עבור מרבית המשקיעים הישראלים, השקעה פאסיבית
היתרון המרכזי של קרן השתלמות לעצמאי הוא שילוב נדיר של שני הטבות מס באפיק חיסכון אחד: הרווחים שנצברים בקרן פטורים
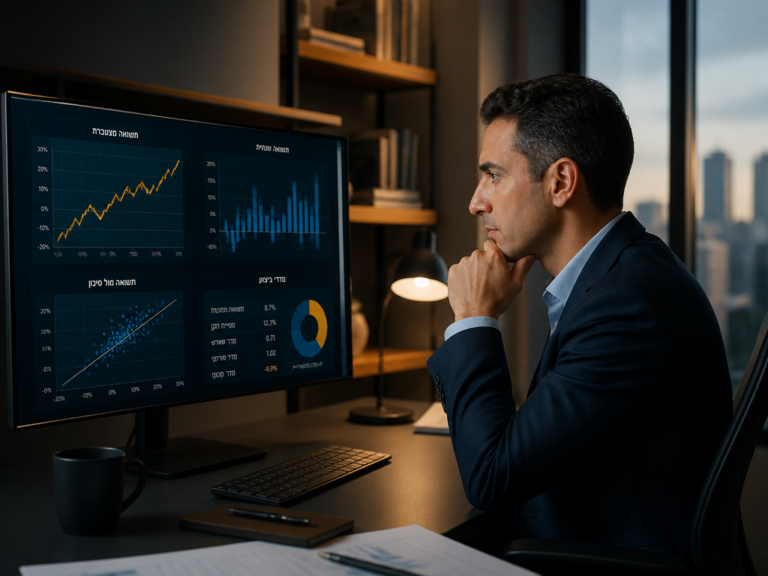
מדד שארפ הוא כלי מדידה שמראה כמה תשואה עודפת התיק שלכם מייצר עבור כל יחידת סיכון שאתם לוקחים, והוא חשוב
כמה עולה פירעון מוקדם של משכנתא? התשובה תלויה בעיקר בשני רכיבים: עמלה תפעולית חד-פעמית בסכום נמוך יחסית, ולצידה עמלת היוון
כן, במקרים רבים כדאי לשלב זהב וסחורות בתיק, אבל כרכיב הגנה קטן ולא כמנוע תשואה, וההקצאה המקובלת נעצרת בדרך כלל
הסיכון המטבעי משפיע על השקעה בחו״ל בכך שהוא יכול להפוך תשואה חיובית של הנכס עצמו לתשואה שלילית בפועל, ולהפך, כאשר
גרירת משכנתא היא העברה של משכנתא קיימת מהנכס שאתם מוכרים אל נכס חדש שאתם רוכשים, מבלי לפרוע את ההלוואה ולפתוח
איזון תיק השקעות (Rebalancing) הוא הפעולה שמחזירה את התיק שלכם להקצאת הנכסים המקורית שתכננתם, אחרי שתנודות השוק שינו את המשקלים
DCA, או ממוצע עלות שקלי, הוא פיזור של סכום ההשקעה למנות קבועות לאורך זמן במקום הזרמת כל הכסף בבת אחת,
כדאי לנייד פנסיה כאשר הקרן הקיימת גובה מכם דמי ניהול גבוהים, מציגה תשואות חלשות לאורך זמן או שהמסלול שבו אתם
על ריבית מפיקדונות ומחסכונות ועל רווחים מניירות ערך אתם משלמים בישראל שיעור מס שנע בדרך כלל בין 15% ל-25% מהרווח,
נקודות זיכוי הן סכומים קבועים שמופחתים ישירות מחשבון המס שאתם משלמים לרשות המסים, ונכון ל-2026 כל נקודה שווה ₪242 לחודש,
היוון קצבת פנסיה הוא המרה של חלק מהקצבה החודשית לסכום כסף חד-פעמי שאתם מקבלים מראש, וכדאי לשקול אותו כאשר יש
זיכוי מס זר עובד כמנגנון שמפחית מהמס הישראלי את המס ששולם כבר במדינה זרה על אותה הכנסה, כדי שאותו סכום
מס יסף הוא מס נוסף המוטל על בעלי הכנסות גבוהות בישראל, והחייבים בו הם יחידים שהכנסתם החייבת השנתית חוצה תקרה
ההבדל בין קרן פנסיה מקיפה למשלימה נעוץ בעיקר בשני מרכיבים: קרן מקיפה נהנית מרכיב אג״ח מיועדות, שקובע תשואה מינימלית על
הכנסה משכר דירה ממוסה בישראל באחד משלושה מסלולים שאתם בוחרים לפי היקף ההכנסה, ההוצאות שנצברו על הנכס והתמונה הפיננסית הכוללת
ההבדל המרכזי בין משכנתא ומיסוי של דירה להשקעה לעומת דירת מגורים נובע משלושה צירים שמשפיעים ישירות על הכיס שלכם: אחוז
רופא או בעל מקצוע חופשי צריך תכנון פיננסי שונה מהשכיר הממוצע מפני שההכנסה שלו מורכבת משני עולמות נפרדים שמתנהגים אחרת
ביטוח סיעודי הוא כיסוי ביטוחי שמעניק לכם קצבה חודשית או החזר הוצאות כאשר אדם מאבד את היכולת לבצע באופן עצמאי
זכאות לקצבת זקנה מביטוח לאומי חלה על כל מי שהגיע לגיל פרישה, צבר תקופת ביטוח מספקת ועומד במבחני הזכאות, כאשר
איזון משאבים פנסיוני בגירושין הוא ההליך שבו זכויות הפנסיה והחיסכון לטווח ארוך שנצברו במהלך הנישואין מחולקות בין שני בני הזוג
נאמנות (Trust) היא מבנה משפטי שבו אתם מעבירים נכסים לידי נאמן, שמחזיק ומנהל אותם לטובת הנהנים שאתם מגדירים, והיא מתאימה
סעיף 102 לפקודת מס הכנסה הוא ההסדר המרכזי שלפיו ממוסות אופציות שחברה מקצה לעובדים שלה, והוא קובע שלושה מסלולים עיקריים
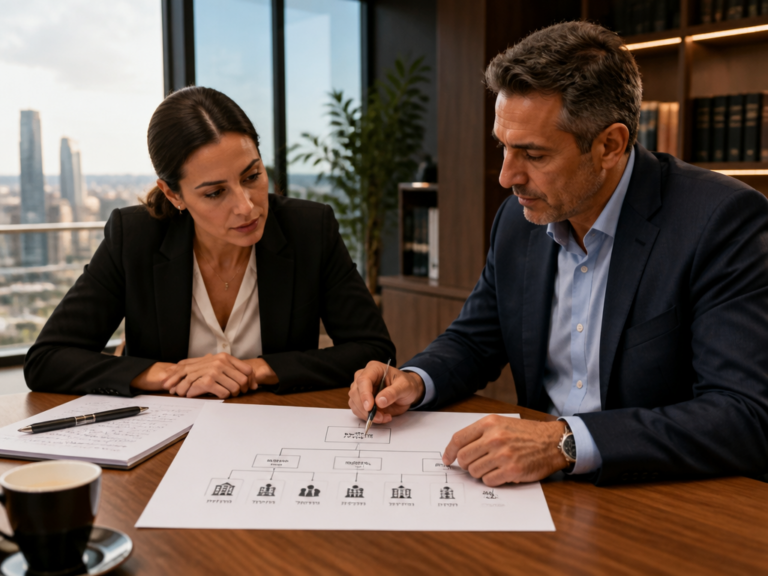
חברת החזקות היא חברה שמטרתה העיקרית להחזיק נכסים אחרים, בין אם מדובר במניות של חברות פעילות, בנדל”ן מניב, בתיק ניירות
מס יציאה הוא אירוע מס שחל ברגע שאדם חדל להיות תושב ישראל לצורכי מס, ובאותו מועד מדינת ישראל מתייחסת לנכסיו
רווחי קריפטו בישראל ממוסים בדרך כלל כרווח הון בשיעור של 25% למשקיע הפרטי, או כהכנסה פירותית בשיעור מס שולי כאשר
הלוואה כנגד תיק ניירות ערך, המוכרת גם בשם הלוואת לומברד (Lombard), היא קו אשראי שאתם מקבלים מהבנק או מבית ההשקעות
השקעות אלטרנטיביות הן אפיקי השקעה בנכסים שאינם מניות, אג”ח או מזומן, והן מתאימות בעיקר לבעלי הון ולמשקיעים כשירים שמחפשים פיזור
הדרך להגן על תיק השקעות מפני אינפלציה היא לשלב נכסים שהתשואה שלהם נצמדת למדד המחירים לצרכן או מתעדכנת בקצב הריבית,
ההבדל המהותי פשוט: קרן מחקה (או קרן סל) פשוט עוקבת אחר מדד נתון ומשקפת את ביצועיו, בעוד קרן נאמנות אקטיבית
קרן כספית היא קרן נאמנות סולידית שמשקיעה בנכסים קצרי טווח ובסיכון נמוך, והיא הפכה לחלופה האטרקטיבית ביותר לפיקדון הבנקאי עבור
בן או בת 50 בישראל ב-2026 שעדיין לא שאל את השאלה “כמה אצטרך כדי לפרוש בנוחות” – אבד עשור של
בעלי הון ישראלים שעברו את הסף של 25 מיליון דולר נטו עומדים מול מצב שלא קיים בקטגוריות נמוכות יותר: היועץ
בעלי עסקים בישראל מגיעים לפגישה החודשית עם רואה החשבון, מקבלים דוח של 6 עמודים, ומסתכלים על השורה התחתונה: “רווח נקי”.
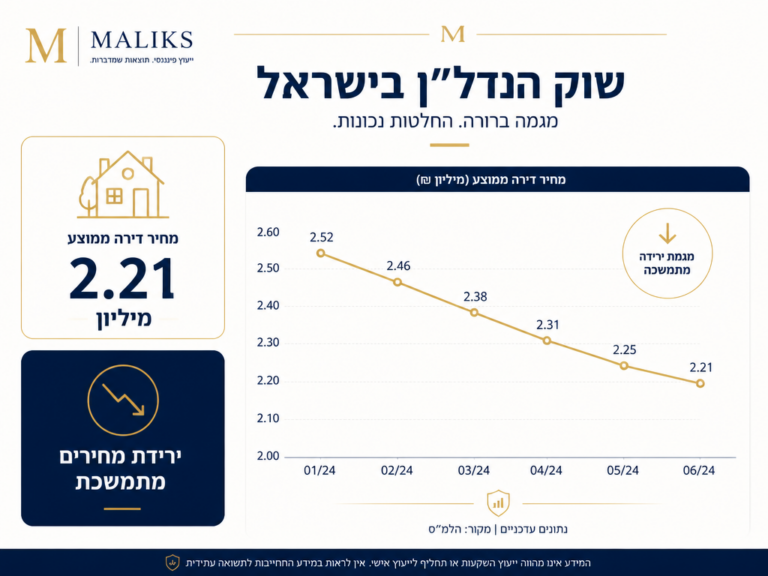
ברוכים הבאים למאגר הנתונים המקיף של מליקס בנושא נדל”ן, משכנתאות, פנסיה, מיסוי והשקעות בישראל. בעמוד אחד ריכזנו 213 עובדות וסטטיסטיקות
שוק המניות האמריקאי הציג ב-2025 ביצועים יוצאי דופן: עליות של 27% במדד S&P 500, צמיחה דרמטית במניות הטכנולוגיה הגדולות, וזרם
עסק שמרגיש את הקרקע יוצאת מתחת לרגליים – תזרים מזומנים יורד, לקוחות מאחרים בתשלום, לא ברור אם להפסיק לשלם מע”מ
משקיע נדל”ן ישראלי שמכר דירת השקעה ב-2026 עומד מול מס שבח שיכול להגיע ל-25% מהשבח הריאלי – עד מאות אלפי
בעלי מקצועות חופשיים (יועצים, רואי חשבון, עורכי דין, רופאים) ניצלו במשך עשור את מבנה “חברת הארנק” כדי להפחית את חבות
יזם נדל”ן בישראל ב-2026 פועל בסביבה שאף אחד לא חזה לפני שלוש שנים: ריביות גבוהות, בנק ישראל שמטיל מגבלות חדשות
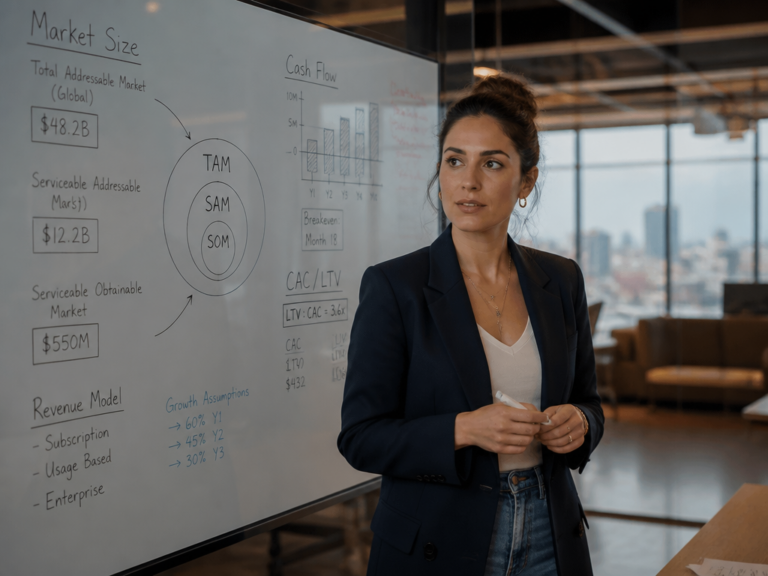
רוב היזמים פותחים עסק על בסיס “תחושת בטן” – הם מאמינים שהמוצר טוב, שהשוק יקנה, שאפשר להרוויח. הסטטיסטיקה לא רחומה:
בעל הון של ₪500,000 ומעלה מקבל בדרך כלל הצעות לניהול תיק השקעות מכל בית השקעות שמוצא את שמו במאגר לקוחות.
בעל עסק שמחפש מימון בישראל ב-2026 נכשל לרוב בשני מקומות: ניגש לבנק שלו לפני שמיפה את חמשת המקורות החלופיים, או
הבעלים של חצי מיליון שקל פנויים ב-2026 נמצא בנקודת החלטה שלא הייתה כזו ב-2020. שוק הנדל”ן בישראל עבר תיקון משמעותי,
רוב בעלי העסקים בישראל ניגשים למכירה רק כשהמיצים נגמרו – בריאות, מוטיבציה, או הצעת רכישה שנפלה במייל בלי שביקשו. זו
משקיע ישראלי שמחזיק תיק מנייתי משמעותי בארה”ב עומד מול שלוש שכבות מס במקביל: מס במקור על דיבידנדים בארה”ב, מס רווחי
תכנון מס אינו פעולה של רגע – הוא פעולה של שנה. רוב בעלי העסקים ובעלי ההון בישראל מגיעים לרואה החשבון
אם הקצתם פעם את הכסף שלכם בין שתי קופות גמל, בין דירה למניות, או בין שקל לדולר – עשיתם פיזור.

בסוף החודש מגיעה ההתראה מהבנק, החיוב של כרטיס האשראי נכנס בו זמנית עם תשלום הארנונה, וכמה דקות אחר כך – הודעה על חריגה ממסגרת. נשמע מוכר? הבעיה כמעט אף פעם לא בכמות הכסף שנכנסת, אלא בעיתוי שלה ובחוסר…

אחת ההתלבטויות המרכזיות שכל משק בית ישראלי נתקל בהן בשלב כלשהו היא הדילמה הקלאסית: מה לעשות קודם כל עם השקל הפנוי בסוף החודש – להשליך אותו על סגירת ההלוואה הצרכנית, על המינוס שמושך כבר חצי שנה ועל…

אחת השיחות הקשות ביותר שזוגות נמנעים ממנה היא לא על אהבה, ילדים או שאיפות – אלא על כסף. מי משלם על מה? מה קורה לחובות שכל אחד הביא לקשר? איך מקבלים החלטות השקעה כשההכנסות שונות? חלוקת אחריות כלכלית…

ניהול כסף נכון אינו עניין של הכנסה גבוהה אלא של הרגלים. רוב הישראלים מסיימים את החודש עם תחושה שהכסף “נעלם”, ולא מבינים שמדובר באוסף של החלטות קטנות – חלקן חוזרות מדי חודש – שיוצרות בור פיננסי.…

השקעה בקרקע לפני שינוי ייעוד נחשבת לאחת ההשקעות הספקולטיביות המתגמלות בישראל – אך גם לאחת המסוכנות. ההבדל בין משקיע שמכפיל את כספו פי שלושה לבין מי שתקוע עם חלקה חקלאית שלא תהפוך לעולם לקרקע מגורים,…

בעולם השקעות בו ריבית בנק ישראל ירדה לראשונה מזה כמעט שנתיים ל-4.25% בנובמבר 2025, ואחר כך שוב ל-4.00% בפברואר 2026, השאלה אגח ממשלתי מול קונצרני חזרה למרכז הבמה. גם משקיעים שמרניים שהיו מורגלים…

אלפי ישראלים משלמים בכל שנה יותר מס הכנסה ממה שהם חייבים – ולא יודעים על כך. רשות המיסים אינה מתקשרת אליכם כדי להחזיר לכם כסף; חובת הבדיקה והתביעה מוטלת עליכם, ויש לכם שש שנים אחורה כדי לעשות זאת.…

לקיחת הלוואה היא צעד פיננסי משמעותי, אך מעטים מבינים עד כמה היא יכולה להשפיע – לטוב ולרע – על דירוג האשראי שלהם. דירוג האשראי בישראל הפך בשנים האחרונות לכלי מרכזי שבאמצעותו בנקים, חברות אשראי וגופים…

הבחירה של ביטוח מנהלים פנסיוני לעובדים בחברה היא אחת ההחלטות הכלכליות החשובות שאתה כמעסיק מקבל – לא רק עבור העובדים שלך, אלא גם עבור הרווחיות של העסק, המוניטין שלו וחשיפתו המשפטית. מעבר לעמידה בחוק…

השאלה כמה גמישות בתכנון פנסיוני שווה לכם היא ככל הנראה אחת ההחלטות הכלכליות המשמעותיות ביותר שתקבלו בחיים. בעוד שדמי הניהול הם פרמטר ברור ומדיד, גמישות היא ערך שקשה לתמחר – אבל היא זו שתקבע אם…

שאלת תשלום מס רווחי הון מבלבלת מאות אלפי משקיעים בישראל, ובצדק. המס הזה יושב כמעט בכל פינה של החיים הפיננסיים שלנו: בקרן ההשתלמות שמושכים, בתיק ההשקעות בבית ההשקעות, במכירת דירה להשקעה, ואפילו…

קופת גמל להשקעה הפכה במהלך השנים האחרונות לאחד ממכשירי החיסכון הפופולריים ביותר בישראל, וזה לא במקרה: היא מאפשרת השקעה גמישה, נזילה לחלוטין, ובעיקר – מציעה פטור ממס רווחי הון בקופת גמל להשקעה במסלול…

אישור עקרוני להלוואה אונליין הפך בשנים האחרונות לשער הכניסה הסטנדרטי לכל בקשת אשראי משמעותית בישראל – בין אם מדובר בהלוואה לרכב, לשיפוץ, לסגירת חובות או למימון משלים למשכנתא. במקום להגיע לסניף,…

הרחבת המשפחה היא אחד האירועים המשמחים ביותר בחיים, אך גם אחד מהשינויים הפיננסיים המשמעותיים ביותר שתעברו כזוג. הוצאות שלא חשבתם

השאלה אם להשקיע בנדל”ן בישראל לעומת חו”ל הפכה בשנת 2026 לאחת ההתלבטויות המרכזיות של משקיעים ישראליים. אחרי שמונה חודשים רצופים של ירידות מחירים בארץ, מלאי שיא של דירות לא מכורות ותשואות שכירות…

רכישת דירה באמצעות מינוף היא אחת ההחלטות הפיננסיות הגדולות בחיים, וההצלחה שלה תלויה כמעט לחלוטין באיכות הניתוח שעשיתם לפני שחתמתם. ניתוח עסקת נדלן עם מינוף אינו מסתכם בשאלה “כמה הבנק יאשר לי” – הוא…

בשנים האחרונות הפך מדד ה-S&P 500 לנושא שגור בפיהם של ישראלים רבים, ולא רק בקרב אנשי ההייטק או המשקיעים המנוסים.

רוב הרוכשים בישראל מסתכלים על שורה אחת בלבד בהצעת המשכנתא: ההחזר החודשי שהבנק מציג. בפועל, החזר חודשי ריאלי במשכנתא הוא הרבה יותר מסכום ההחזר לבנק – הוא כולל ביטוח חיים, ביטוח מבנה, אגרות, מס רכישה,…

אחת השאלות הכספיות הכואבות ביותר שמשפחות ישראליות מתמודדות איתה היא: מה יקרה לנכסים שלנו אחרי שנלך? הירושה, שלפעמים מייצגת עשרות

כשהעסק עומד בפתח הצמיחה, ואתם נסוגים ההשפעה על תוצאות עסקיות – בנתונים מדויקים יש רגע שבו בעלי עסקים רבים מכירים

המינוס בחשבון הבנק הפך לתופעה כמעט נורמטיבית בחברה הישראלית. משפחות רבות מתחילות את החודש כשהחשבון כבר ביתרה שלילית, ומסיימות אותו

מדי שנה עשרות אלפי ישראלים שוקלים לעשות את הצעד ולעבור מהיותם שכירים לעצמאיים. חלקם מונעים מחזון עסקי ברור, חלקם מחפשים

ניהול תקציב משפחתי הוא לא סיפור של הגבלות וצנע, אלא של בחירה מודעת: להחליט בעצמכם לאן הולך הכסף שלכם, במקום

אחת השאלות הראשונות שכל מייסד סטארט אפ שואל את עצמו היא: מה בדיוק משקיעים מחפשים כשהם פותחים תוכנית עסקית? האמת

ילד שיודע לנהל כסף בגיל עשר, יוכל לנהל תקציב בגיל שלושים. זו לא סיסמה, זו עובדה מחקרית. חינוך פיננסי לא

הסיבות העיקריות לסגירת עסקים – בנתונים מדויקים ניהול תזרים מזומנים לעסקים קטנים: הטעויות שגורמות לסגירה עסק יכול להיות רווחי על

גירושין הם אחת החוויות הרגשיות הכבדות ביותר שאדם עובר בחייו. אך מעבר לכאב האישי, הם גם אירוע כלכלי בעל השלכות

בשוק העסקי התחרותי בישראל, מנהלים רבים נתקעים בין ניהול שוטף לבין הצורך לצמוח ולהתפתח. אימון עסקי למנהלים הוא לא מותרות,

תיק הביטוח המשפחתי הוא אחד המרכיבים החשובים בתכנון הפיננסי של כל משק בית ישראלי. רבים מאיתנו חתומים על פוליסות ביטוח

תושבי חוזרים ועולים חדשים בישראל זכאים להטבות מס משמעותיות שנועדו להקל על תהליך השתלבותם במשק הישראלי. עם זאת, רבים מהם

המערכת הבריאותית בישראל מציעה לכל אזרח כיסוי רפואי בסיסי דרך קופות החולים, אך רבים מוצאים את עצמם עומדים בפני שאלה

קרן השתלמות היא אחד הכלים הפיננסיים החכמים והיעילים ביותר שעומדים לרשות החוסכים בישראל. בניגוד לתפיסה הרווחת שקרן השתלמות היא רק

מס רווחי הון הוא אחד ממרכיבי המס המשמעותיים ביותר שמשקיעים בישראל מתמודדים איתם. כאשר אתם מוכרים נכס, מניות, או כל

המוסד לביטוח לאומי מחזיק בידיו כסף שמגיע לכם. מדי שנה, מיליארדי שקלים בגמלאות וקצבאות נותרים לא מומשים, לא בגלל שאנשים

כל שנה, מיליוני ישראלים מגיעים לסוף השנה האזרחית או העברית מבלי לעצור לרגע ולשאול את עצמם שאלה פשוטה אחת: האם

אם התחלתם לעבוד במקום עבודה חדש ולא בחרתם בעצמכם קרן פנסיה, סביר להניח שאתם חוסכים כבר עכשיו בפנסיית ברירת מחדל.

אחרי חופשת הלידה, רוב האימהות עסוקות בחיתולים, הנקה ולילות ללא שינה. מעט מאוד מהן יודעות שבמקביל, המדינה חייבת להן כסף.

פיצויי פיטורין הם זכות בסיסית של כל עובד שכיר בישראל, אך שאלת אופן המשיכה שלהם מעסיקה אלפי ישראלים מדי שנה.

ביטוח אובדן כושר עבודה נחשב לאחד הכיסויים הפיננסיים החשובים ביותר עבור משפחות ישראליות. אבל מה קורה כאשר אתם צריכים את

רבים מגיעים לגיל הפרישה עם סכום כסף משמעותי שנצבר במהלך השנים, בין אם מדמי פרישה, מירושה, ממכירת נכס או מחיסכון

רבים מהשכירים והעצמאיים בישראל אינם מודעים לכך שהם זכאים להחזרי מס משמעותיים על הפקדות שהם מבצעים לקופות גמל ולקרנות השתלמות.

מבוא: המהפכה הפנסיונית לעצמאים שיעורי הפקדה ותקרות – בנתונים מדויקים מאז כניסתו לתוקף של חוק הפיקוח על שירותים פיננסיים (קופות