
אבל מה קורה כאשר אתם צריכים את הכסף הכי הרבה, ופתאום מגלים שהפוליסה לא משלמת?
למעשה, סיטואציה זו נפוצה יותר משחושבים. חברות הביטוח דוחות תביעות רבות בשל סעיפים קטנים בפוליסה שלא שמתם לב אליהם. הבעיה מתחילה כבר בעת רכישת הפוליסה, כאשר רוב האנשים לא מבינים לעומק את המונחים והתנאים.
במאמר זה נבחן בצורה מעמיקה איך לוודא שביטוח אובדן כושר העבודה שלכם באמת יגן עליכם ברגע האמת.
מהו ביטוח אובדן כושר עבודה ומדוע הוא קריטי?
ביטוח אובדן כושר עבודה מעניק הגנה כלכלית במקרה בו אתם לא יכולים להמשיך לעבוד בשל מחלה או תאונה. הפוליסה משלמת קצבה חודשית שמחליפה את ההכנסה האבודה.
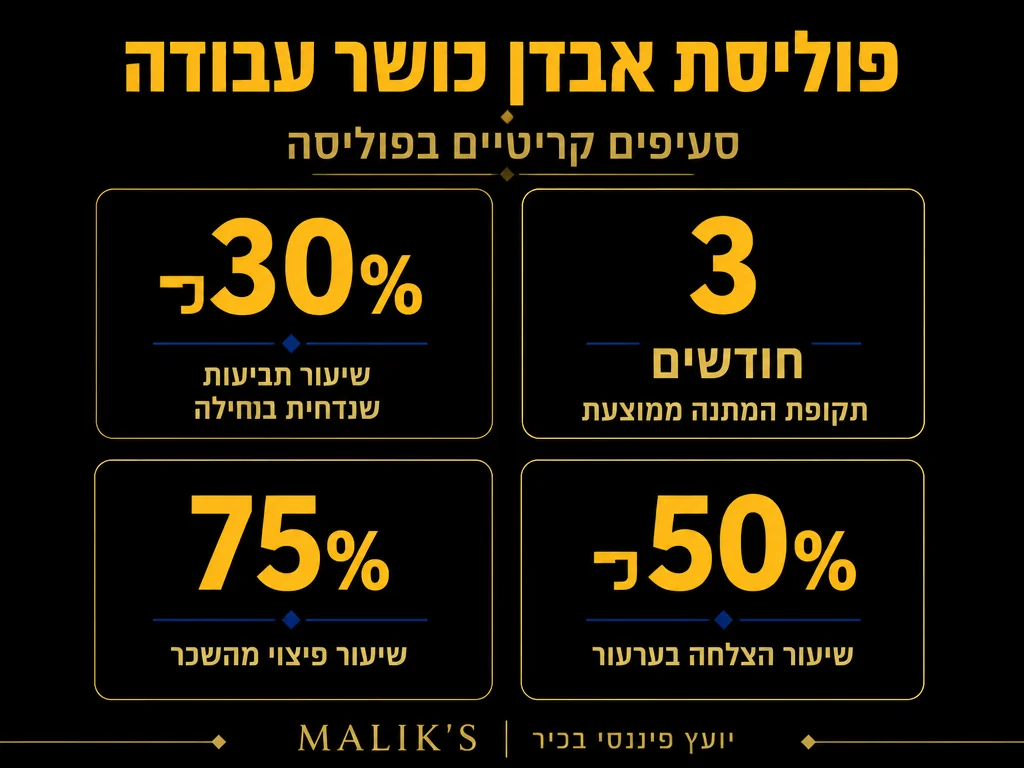
חשוב להבין את מה שמדינת ישראל מספקת בעצמה: ביטוח נכות של הביטוח הלאומי מכסה 75% מהכנסתו של עובד שנקבעה לו נכות מלאה. עם זאת, קצבת הביטוח הלאומי בלבד לרוב אינה מספיקה לשמירה על רמת החיים, ולכן הביטוח הפרטי הוא משלים חיוני.
חשוב גם לדעת כי ביטוח נכות סוציאלי בישראל ממומן על ידי המעסיק בלבד בשיעור 2.5% מהשכר, ללא הפרשה מהעובד – מה שמדגיש עוד יותר את חשיבות הביטוח הפרטי למילוי הפערים.
למרות החשיבות, רבים מתגלים כחסרי כיסוי הולם רק כשזה מאוחר מדי. הסיבה המרכזית היא הבנה לא מספקת של מה הפוליסה באמת מכסה ומתי היא משלמת.
ביטוח נכות בישראל – מספרים מרכזיים
הגדרת “מקצוע” בפוליסה: המלכודת הגדולה ביותר
אחד האלמנטים הקריטיים ביותר שקובעים אם תקבלו כסף הוא אופן הגדרת המקצוע בפוליסה.
קיימות שלוש הגדרות עיקריות למקצוע:
כל מקצוע – זוהי ההגדרה הכי מגבילה. הפוליסה תשלם רק אם אתם לא יכולים לעבוד בשום מקצוע בכלל. אם אתם רופא שאיבד את היכולת לנתח, אבל יכול עדיין לעבוד כרופא יועץ, הפוליסה לא תשלם.
המקצוע האחרון – הפוליסה משלמת אם אתם לא יכולים לעבוד במקצוע שעבדתם בו בפועל לפני המחלה או התאונה. זוהי הגדרה טובה יותר, אבל עדיין יכולה להיות בעייתית.
המקצוע שנרכש – זוהי ההגדרה הטובה ביותר. הפוליסה תשלם על בסיס המקצוע שהצהרתם עליו בעת הרכישה, גם אם במועד האירוע עבדתם במקצוע אחר.
נניח שאתם מהנדס תוכנה ורכשתם פוליסה עם הגדרת “המקצוע שנרכש”. אם בעתיד עברתם לעבודה ניהולית, אבל בשל מחלה לא יכולים לשבת שעות ארוכות מול מחשב, הפוליסה תשלם כי המקצוע שנרכש היה מהנדס תוכנה.
לעומת זאת, עם הגדרת “המקצוע האחרון”, אם אתם כבר מנהלים, הפוליסה עלולה לא לשלם כי אתם עדיין יכולים לנהל גם עם מגבלות פיזיות מסוימות.
אחוזי נכות ותקופת המתנה: הפרטים שקובעים הכל
תקופת ההמתנה (דפרנס) היא משך הזמן מרגע התחלת חוסר היכולת לעבודה עד שהפוליסה מתחילה לשלם.
תקופות המתנה נפוצות:
- 30 יום – תקופת המתנה קצרה, פרמיה גבוהה יותר
- 90 יום – האיזון הנפוץ ביותר
- 180 יום – תקופת המתנה ארוכה, פרמיה נמוכה יותר
- 365 יום – עבור עצמאים עם רזרבה כלכלית גבוהה
בחירת תקופת ההמתנה צריכה להתבסס על הכנסות המשפחה והרזרבות הקיימות. אם יש לכם קופת חירום ל-6 חודשים, תקופת המתנה של 180 יום יכולה להוזיל משמעותית את הפרמיה.
אחוז הנכות נמדד לפי שני קריטריונים:
- נכות רפואית – ממצאים רפואיים אובייקטיביים
- נכות תפקודית – היכולת בפועל לבצע את העבודה
רוב הפוליסות משלמות החל מ-25% נכות, אבל זה לא אוטומטי. חברת הביטוח תבדוק גם את הסיבה לנכות, משך התקופה הצפוי, והיכולת לעבוד במקצועות אחרים.
סעיף ההתאמה למדד: הגנה על ערך הכסף
אחד הסעיפים המזניחים ביותר הוא סעיף ההתאמה למדד.
ללא הצמדה למדד, הקצבה שתקבלו תישחק בערכה האמיתי עם הזמן. נניח שאתם מקבלים 10,000 ₪ בחודש היום. בעוד 20 שנה, 10,000 ₪ אלו יהיו שווים הרבה פחות בגלל האינפלציה. ולהמחשה, האינפלציה בישראל ב-2025 הסתכמה ב-2.6% בתוך יעד בנק ישראל (1%-3%) – שחיקה שמצטברת לאורך שנות נכות ממושכות.
קיימות שתי אפשרויות עיקריות:
הצמדה למדד המחירים לצרכן – הקצבה עולה בהתאם לעליית המדד. זוהי ההצמדה המינימלית שכדאי לקחת.
הצמדה לשכר הממוצע במשק – הקצבה עולה בהתאם לעליית השכר הממוצע, שבדרך כלל גבוהה יותר מהמדד. זו אפשרות יקרה יותר אבל מספקת הגנה משמעותית.
כיסויים נוספים שכדאי לבחון
מעבר לכיסוי הבסיסי, ישנם תוספות חשובות:
כיסוי לתאונות בלבד – זול יותר אבל מכסה רק תאונות ולא מחלות. מתאים לבעלי תקציב מוגבל כשכבת ביטוח ראשונה.
כיסוי למחלות קשות – תשלום חד פעמי במקרה של אבחנה של מחלה קשה כמו סרטן, אוטם שריר הלב, או אירוע מוחי. הכסף משולם ללא תלות ביכולת לעבוד.
פטור מתשלום פרמיות – במקרה של נכות, חברת הביטוח תמשיך לשלם את הפרמיה במקומכם. סעיף קריטי שמונע ביטול הפוליסה בדיוק כשאתם זקוקים לה.
שיפוי בגין הוצאות רפואיות – כיסוי להוצאות טיפולים שאינם מכוסים על ידי ביטוח הבריאות הממלכתי.
טבלת השוואה: סוגי פוליסות אובדן כושר עבודה
| פרמטר | פוליסה בסיסית | פוליסה מומלצת | פוליסה מקיפה |
|---|---|---|---|
| הגדרת מקצוע | כל מקצוע | המקצוע האחרון | המקצוע שנרכש |
| תקופת המתנה | 180 יום | 90 יום | 30 יום |
| אחוז נכות מינימלי | 75% | 50% | 25% |
| הצמדה | ללא | למדד | לשכר ממוצע |
| פטור מפרמיה | לא | כן | כן |
| כיסוי מחלות קשות | לא | לא | כן |
| עלות חודשית (גיל 35) | 150 ₪ | 280 ₪ | 450 ₪ |
הטבלה מציגה אומדן בלבד. המחירים משתנים לפי גיל, מין, מקצוע, ומצב בריאות.
הצהרת בריאות: שדה המוקשים הנסתר
כמעט כל דחיית תביעה מתחילה בהצהרת הבריאות שמילאתם בעת הרכישה.
חברות הביטוח בוחנות את ההצהרה בקפידה רבה רק כשמגישים תביעה. אם מתגלה שהשמטתם מידע רפואי, אפילו בשוגג, התביעה עלולה להידחות.
כללי זהב למילוי הצהרת בריאות:
- דווחו על הכל – גם בדיקות שהתוצאות היו תקינות. גם ביקור אצל רופא שלא הוביל לאבחנה.
- בדקו את תיק המטופל – קבלו את כל המסמכים הרפואיים שלכם מקופת החולים לפני מילוי ההצהרה. לפעמים יש רישומים שלא זכרתם.
- אל תנחשו – אם אינכם בטוחים בתאריך או פרט מסוים, בררו זאת לפני ההצהרה.
- שמרו על העתק – צלמו או שמרו עותק מלא של ההצהרה שמילאתם. זה יכול להציל אתכם בעתיד.
השמטת מידע, גם בתום לב, עלולה לגרום לביטול הפוליסה ודחיית התביעה. לא משנה כמה שנים שילמתם פרמיות.
הצהרת בריאות – עשה ואל תעשה
|
✓
מה לעשות
|
✗
מה לא לעשות
|
בדיקת קיום הפוליסה: מה לעשות עכשיו
אם יש לכם כבר ביטוח אובדן כושר עבודה, חשוב לבדוק אותו לעומק:
שלב 1: בקשו את חוברת הפוליסה המלאה
אל תסתפקו בדף סיכום. קבלו את כל התנאים הכלליים והמיוחדים.
שלב 2: זהו את ההגדרות הקריטיות
חפשו בפוליסה את ההגדרות הבאות:
- איך מוגדר “המקצוע” שלכם?
- מה תקופת ההמתנה?
- מהו אחוז הנכות המינימלי לתשלום?
- האם יש הצמדה למדד או לשכר?
- האם יש פטור מפרמיה במקרה נכות?
שלב 3: בדקו חריגים והגבלות
כל פוליסה כוללת רשימת חריגים – מצבים בהם הביטוח לא ישלם. חריגים נפוצים:
- מחלות קיימות מראש
- נכות עקב מלחמה או פעילות צבאית
- נכות בשל שימוש בסמים או אלכוהול
- פעילויות קיצון (צניחה חופשית, טיפוס הרים וכו’)
- נכות בתקופה מסוימת לאחר רכישת הפוליסה (תקופת אכשרה)
שלב 4: השוו לצרכים הנוכחיים
האם הכיסוי עדיין תואם את ההכנסה שלכם? אם השכר שלכם עלה משמעותית מאז רכישת הפוליסה, הכיסוי עלול להיות לא מספק.
✅ צ'קליסט – בדיקת פוליסת אובדן כושר עבודה
| קיבלתם את חוברת הפוליסה המלאה (לא רק דף סיכום) | |
| בדקתם את הגדרת המקצוע (כל מקצוע / אחרון / שנרכש) | |
| ידועה לכם תקופת ההמתנה (דפרנס) שבפוליסה | |
| אחוז הנכות המינימלי לתשלום נמוך מ-50% | |
| הפוליסה כוללת הצמדה למדד המחירים לפחות | |
| קיים סעיף פטור מפרמיה במקרה של נכות | |
| סכום הכיסוי תואם את ההכנסה הנוכחית שלכם (60-80%) | |
| עדכנתם את חברת הביטוח על כל שינוי מקצועי או רפואי |
מומלץ לבצע בדיקה מקיפה זו אחת לשנה, ובכל אירוע חיים משמעותי.
כשמגיע הרגע: איך להגיש תביעה נכונה
אם חלילה אתם מגיעים למצב בו צריך להגיש תביעה, הליך נכון יכול לקבוע את ההצלחה:
תיעוד רפואי מדויק
אספו את כל המסמכים הרפואיים: תוצאות בדיקות, חוות דעת רופאים, אשפוזים, טיפולים. ככל שהתיעוד מפורט יותר, כך הסיכוי לאישור גבוה יותר.
הגשה מהירה
אל תחכו. הגישו את התביעה ברגע שתקופת ההמתנה מסתיימת. דחייה מיותרת עלולה לסבך את התביעה.
שמרו על תקשורת כתובה
כל שיחה עם חברת הביטוח צריכה להיות מתועדת. שלחו מיילים לאישור, שמרו הקלטות (אם מותר), תעדו תאריכים ושמות.
התייעצו עם מומחה
ייעוץ פיננסי מקצועי יכול לעזור להבין את זכויותיכם ולמנוע טעויות בהגשת התביעה.
טעויות נפוצות שגורמות לדחיית תביעות
1. המשך עבודה חלקית ללא דיווח
אם אתם עובדים במשרה חלקית או עושים עבודות צד כלשהן במהלך תקופת הנכות, חובה לדווח לחברת הביטוח. אחרת, התביעה עלולה להידחות בטענה שכושר העבודה לא אבד.
2. אי עמידה בטיפולים רפואיים
אם הרופא ממליץ על טיפול מסוים, ואתם בוחרים שלא לעשות אותו, חברת הביטוח עלולה לטעון שהנכות נמשכת בגללכם.
3. אי שיתוף פעולה עם בדיקות
חברת הביטוח רשאית לדרוש בדיקות רפואיות נוספות. סירוב לשתף פעולה עלול לגרום לדחיית התביעה.
4. שינוי מקצוע בלי עדכון הפוליסה
אם שיניתם מקצוע, חשוב לעדכן את חברת הביטוח. אם לא תעשו זאת, הפוליסה עלולה שלא לכסות את המקצוע החדש.
הגנת עצמאים: צרכים מיוחדים
עצמאים נמצאים בסיכון גבוה יותר מבחינת אובדן הכנסה. אין להם ימי מחלה, אין חופשה, והכנסה תלויה בעבודה פעילה.
עבור עצמאים, חשוב במיוחד:
כיסוי גבוה יותר – המלצה לכסות 75-80% מההכנסה החודשית, לעומת 60-70% אצל שכירים.
תקופת המתנה מותאמת – תקופת המתנה של 30-60 יום יכולה להיות קריטית כאשר כל יום ללא עבודה משמעו הפסד הכנסה ישיר.
כיסוי הוצאות קבועות – עצמאים רבים ממשיכים לשלם שכר דירה למשרד, ציוד, עובדים. פוליסה שמכסה גם הוצאות אלו יכולה להציל את העסק.
הצהרה מדויקת על הכנסות – עצמאים צריכים להיזהר במיוחד בהצהרה על ההכנסות. השתמשו במסמכים רשמיים כמו דוחות מס ולא באומדנים.
העלות האמיתית של ביטוח אובדן כושר עבודה
המחיר של ביטוח אובדן כושר עבודה תלוי בגורמים רבים:
- גיל – ככל שהגיל גבוה יותר, כך הפרמיה יקרה יותר
- מין – נשים משלמות בדרך כלל פרמיה גבוהה יותר
- מקצוע – מקצועות עם סיכון פיזי גבוה עולים יותר
- מצב בריאות – מחלות או מצבים קיימים מעלים את המחיר
- מעשן/לא מעשן – עישון מעלה משמעותית את הפרמיה
- סכום הכיסוי – ככל שסכום הקצבה גבוה יותר, כך הפרמיה יקרה
נניח שאתם בני 35, לא מעשנים, עובדים במשרד. פוליסה שמכסה 8,000 ₪ בחודש עם תקופת המתנה של 90 יום עשויה לעלות 250-350 ₪ לחודש. לשם השוואה, ממוצע הפרמיה לביטוח סיעודי בישראל עומד על 16 ₪ בחודש בגיל 30, 114 ₪ בגיל 50 ו-251 ₪ בגיל 70 – מה שממחיש את החשיבות לרכוש כיסוי בגיל צעיר.
כדאי לזכור שזו השקעה בשקט הנפשי ובהגנה על המשפחה, לא הוצאה.
שוק ביטוח החיים בישראל: ההקשר הרחב
שוק ביטוח החיים בישראל עבר שינויים רגולטוריים משמעותיים בשנים האחרונות. ישראל רשמה ב-2024 את הירידה החדה ביותר בפרמיות ביטוח חיים מבין מדינות ה-OECD, עם ירידה של 15.9%, עקב שינויי רגולציה שהגבילו הפקדות לביטוחי חסכון ארוכי טווח. שינויים אלו משפיעים על מגוון המוצרים הזמינים ועל מחירם.
בנוסף, יותר מ-5 מיליון ישראלים מחזיקים ביטוח סיעודי פרטי, עם כיסוי של 51% בקבוצת הגיל 65-75 – נתון המדגיש את ההיכרות הגוברת של הציבור הישראלי עם חשיבות הביטוח הפרטי.
עדכון ובדיקה תקופתית של הפוליסה
ביטוח אובדן כושר עבודה אינו “קנה ושכח”. הוא דורש בדיקה ועדכון תקופתי:
אירועי חיים המצריכים עדכון:
- קידום משמעותי בעבודה
- שינוי מקצוע
- עלייה משמעותית בהכנסה
- נישואין או לידת ילדים
- רכישת נכס או נטילת משכנתא
- שינויים במצב הבריאותי
מומלץ לבצע בדיקה מקיפה של הפוליסה פעם בשנה. ודאו שהכיסוי עדיין תואם את המצב הכלכלי והמקצועי שלכם.
החשיבות של ייעוץ מקצועי
ביטוח פנסיוני ופיננסי הוא תחום מורכב. פוליסה שנראית זהה על פני השטח יכולה להיות שונה בתכלית בפרטים הקטנים.
יועץ פיננסי מנוסה יכול:
- לנתח את הפוליסה הקיימת ולזהות פערים
- להשוות בין חברות ביטוח שונות
- למצוא את האיזון הנכון בין כיסוי לעלות
- להבטיח מילוי נכון של הצהרת בריאות
- לסייע בהגשת תביעה במקרה הצורך
רכישת ביטוח ללא ייעוץ מקצועי דומה לטיפול רפואי ללא רופא. אולי תצליחו, אבל הסיכון עצום.
סיכום מעשי: צעדים לביצוע היום
אם אין לכם כיסוי אובדן כושר עבודה, פנו לייעוץ מקצועי בהקדם. הזמן הטוב ביותר לקנות ביטוח הוא כשאתם בריאים ולא צריכים אותו.
אם יש לכם כבר ביטוח:
- בקשו מחברת הביטוח את הפוליסה המלאה
- בדקו את הגדרת המקצוע, תקופת ההמתנה, והצמדה למדד
- ודאו שסכום הכיסוי תואם את ההכנסה הנוכחית
- זהו חריגים והגבלות
- שקלו הוספת כיסויים נוספים כמו מחלות קשות
- עדכנו כל שינוי במצב התעסוקתי או הבריאותי
ביטוח אובדן כושר עבודה הוא לא עוד פוליסה. זו רשת הביטחון שיכולה להציל את המשפחה שלכם מקריסה כלכלית.
צריכים עזרה לבדיקת הפוליסה שלכם?
מליק פיננסים מתמחים בבדיקה, השוואה ואופטימיזציה של פוליסות ביטוח אובדן כושר עבודה.
הצוות שלנו יכול לנתח את הפוליסה הקיימת שלכם, לזהות פערים בכיסוי, ולהציע פתרונות מותאמים לצרכים ולתקציב שלכם.
לקביעת פגישת ייעוץ ללא עלות, צרו קשר עם מליק פיננסים בטלפון או דרך האתר.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












