
פחת על דירה להשקעה הוא הוצאה שנתית שהמחוקק מאפשר לבעל הנכס לנכות מההכנסה החייבת, כדי לשקף את הבלאי ההדרגתי של המבנה עצמו לאורך שנות ההחזקה. במילים פשוטות, המדינה מכירה בכך שהמבנה שבניתם או רכשתם מתיישן, מתבלה ומאבד מערכו הפיזי עם השנים, ולכן מאפשרת לכם לרשום חלק מעלותו כהוצאה מדי שנה. בשורות הבאות נסביר בדיוק כיצד מנגנון הפחת פועל, על אילו רכיבים הוא חל, למי הוא רלוונטי, ואיפה טמונה הנקודה שרבים מפספסים: העובדה שהפחת שחסך לכם מס במהלך השנים חוזר ופוגש אתכם מחדש דווקא בעת המכירה, דרך חישוב מס השבח.
ההבנה של הנושא הזה קריטית לכל מי שמחזיק דירה להשקעה או שוקל לרכוש אחת. פחת שנרשם נכון יכול לחסוך אלפי שקלים במס לאורך שנים, אך התעלמות מהשלכותיו על מס השבח עלולה להפתיע אתכם בחשבון גבוה מהצפוי ביום המכירה. ניהול נכון של הנתונים האלה הוא חלק בלתי נפרד מניהול פיננסי של נכס להשקעה, והוא מבדיל בין משקיע שמתכנן קדימה לבין כזה שמגיב אחרי מעשה.
מה זה בעצם פחת ולמה הוא קיים בכלל
פחת (Depreciation) הוא מושג חשבונאי שמבטא את ההכרה בכך שנכס קבוע מאבד מערכו בהדרגה בשל שימוש, בלאי והתיישנות. כשמדובר בדירה, החוק מבחין בין שני רכיבים: הקרקע והמבנה. הקרקע אינה נשחקת ואינה מתבלה, ולכן היא אינה ניתנת לפחת. המבנה, לעומת זאת, הוא נכס פיזי שמזדקן, ולכן עליו בלבד ניתן לחשב פחת. זו הסיבה שכאשר מחשבים פחת על דירה, מפרידים תחילה את שווי הקרקע משווי המבנה, ורק על חלק המבנה מיישמים את שיעור הפחת.
שיעור הפחת השנתי המקובל על מבנה מגורים עומד על ארבעה אחוזים לשנה, כלומר המבנה נפחת באופן תיאורטי על פני כעשרים וחמש שנה. בפועל, הפחת שאתם רושמים בכל שנה מקטין את ההכנסה שעליה אתם משלמים מס, ובכך מפחית את חבות המס השוטפת שלכם על ההכנסה מדמי השכירות. עד כאן זה נשמע כמו הטבה נקייה, אבל כאן בדיוק מתחילה הנקודה שמחייבת תשומת לב.
כדי להבין את ההיגיון שמאחורי המנגנון, כדאי לחשוב על הדירה כעל מכונה שמייצרת הכנסה. כמו כל מכונה, גם המבנה נשחק לאורך זמן: הצנרת מתיישנת, מערכות החשמל מתבלות, הקירות זקוקים לתחזוקה. המחוקק מכיר בכך שהבלאי הזה הוא עלות אמיתית של ייצור ההכנסה, גם אם לא הוצאתם עליו כסף בפועל באותה שנה, ולכן מאפשר לפרוס את עלות המבנה על פני שנות חייו הכלכליים. זו בדיוק הסיבה שהקרקע אינה נכנסת לחישוב: קרקע אינה מכונה ואינה נשחקת, ולעיתים אף עולה בערכה עם הזמן.
נקודה נוספת שחשוב להבין היא שהפחת נצבר. בכל שנה שבה אתם מנכים ארבעה אחוזים, הסכום הזה מצטרף לסכומים משנים קודמות ליצירת פחת מצטבר. הפחת המצטבר הוא הרכיב שבסופו של דבר משפיע על חישוב מס השבח, ולכן ככל שהחזקתם בנכס יותר שנים וניכיתם פחת, כך גדל הסכום שיתווסף לרווח החייב בעת המכירה.
שני מסלולי מיסוי על הכנסה מדמי שכירות
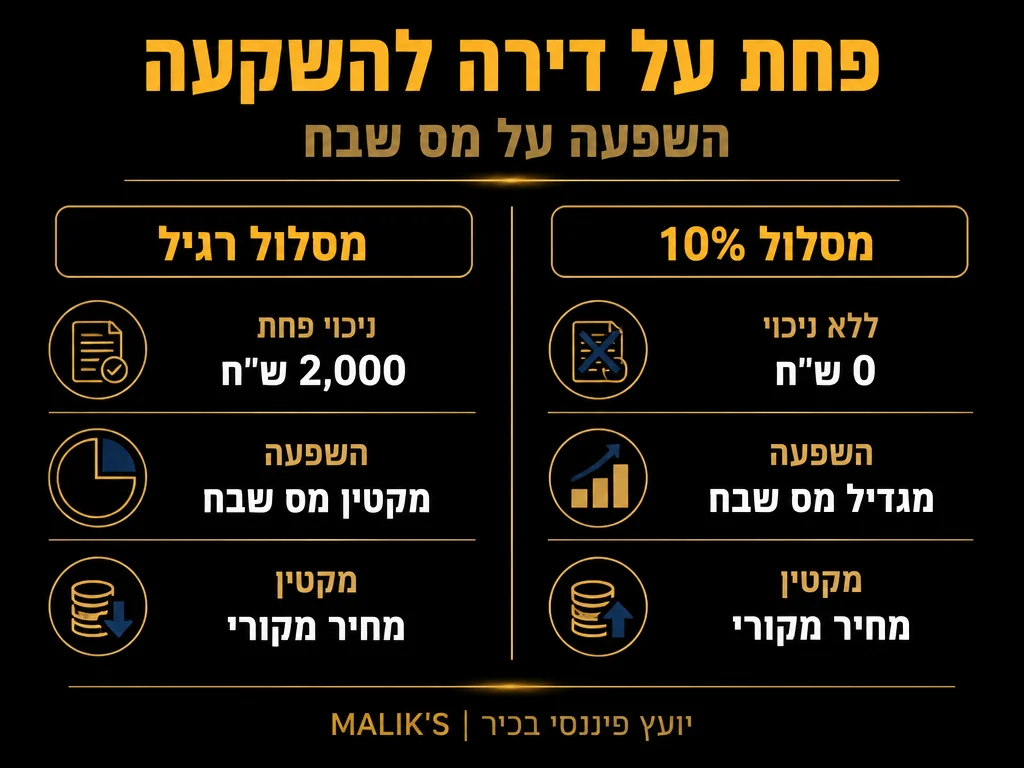
לפני שנכנסים לעומק הפחת, צריך להבין שבישראל קיימים כמה מסלולים למיסוי ההכנסה מהשכרת דירת מגורים, ושלכל מסלול יש יחס שונה לגמרי לשאלת הפחת. הבחירה בין המסלולים משפיעה ישירות על השאלה אם אתם בכלל רשאים לנכות פחת, וכיצד הוא ישפיע עליכם בהמשך הדרך.
המסלול הראשון הוא מסלול המס הרגיל, שבו אתם משלמים מס על ההכנסה נטו מדמי השכירות, כלומר לאחר ניכוי כל ההוצאות המוכרות, ובהן גם הפחת. במסלול הזה הפחת הוא כלי מרכזי להקטנת חבות המס השוטפת. המסלול השני הוא המסלול המופחת בשיעור עשרה אחוזים, שבו אתם משלמים מס קבוע של עשרה אחוזים על ההכנסה ברוטו מדמי השכירות, בלי אפשרות לנכות הוצאות כלשהן, ובכללן הפחת. קיים גם מסלול הפטור, שבו הכנסה חודשית עד תקרה מסוימת פטורה ממס לחלוטין.
ההבחנה הזו חשובה משום שהיא קובעת את כל המשך הסיפור. במסלול הרגיל אתם נהנים מהפחת בהווה אך תשלמו על כך בעתיד, ואילו במסלול העשרה אחוזים אתם מוותרים על הטבת הפחת בהווה. הטבלה הבאה מסכמת את ההבדלים המרכזיים.
| פרמטר | מסלול מס רגיל | מסלול מופחת עשרה אחוזים |
|---|---|---|
| בסיס המס | הכנסה נטו לאחר הוצאות | הכנסה ברוטו במלואה |
| ניכוי פחת שנתי | מותר, ארבעה אחוזים על המבנה | אסור, אין ניכוי כלל |
| ניכוי הוצאות שוטפות | מותר: תיקונים, ריבית, ניהול, ביטוח | אסור, אין ניכוי הוצאות |
| שיעור המס | מדרגות מס לפי הכנסה כוללת | עשרה אחוזים קבוע |
| השפעה על מס שבח | הפחת מקטין את המחיר המקורי ומגדיל את השבח | מיוחס פחת רעיוני שגם הוא מגדיל את השבח |
איך הפחת פוגש אתכם שוב בעת המכירה
כאן נמצא הלב של הנושא, והנקודה שהכי הרבה בעלי דירות מפספסים. מס השבח מוטל על הרווח שנוצר ממכירת הנכס, כלומר על ההפרש בין מחיר המכירה לבין המחיר המקורי שבו רכשתם את הדירה, בתוספת הוצאות מוכרות. ככל שהמחיר המקורי גבוה יותר, השבח קטן יותר, והמס נמוך יותר. וכאן נכנס הפחת לתמונה בצורה שאולי מפתיעה.
לפי כללי רשות המסים, הפחת שניכיתם לאורך השנים כהוצאה מוכרת לא נעלם. הוא מקטין את יתרת המחיר המקורי של הנכס לצורך חישוב השבח, וכתוצאה מכך מגדיל את הרווח החייב במס בעת המכירה. במילים אחרות, כל שקל פחת שחסך לכם מס בשנים שבהן החזקתם את הדירה, חוזר ומתווסף לרווח החייב ביום שאתם מוכרים. אפשר לתאר את זה כמעין דחיית מס: נהניתם ממנו לאורך שנים, והוא נפרע בעת המכירה. את הכלל הזה, לצד שיעורי הפחת והתנאים המדויקים, מפרסמת רשות המסים בישראל באתר הרשמי, ומומלץ להתעדכן בו לפני כל עסקה.
הנקודה הקריטית עוד יותר היא שרשות המסים מייחסת פחת גם למי שלא ניכה אותו בפועל. גם אם בחרתם במסלול המס המופחת של עשרה אחוזים, שבו אין ניכוי הוצאות, עדיין מיוחס לכם פחת רעיוני שמקטין את המחיר המקורי לצורך חישוב השבח. המשמעות המעשית היא שאי אפשר פשוט להתעלם מהפחת ולקוות שהוא לא ישפיע. ההשפעה על מס השבח קיימת כמעט תמיד, השאלה היא רק אם נהניתם מההטבה בדרך או לא.
דוגמה מספרית להמחשת ההשפעה
נניח שרכשתם דירה להשקעה בסכום כולל של ₪1,500,000, ומתוכו שווי המבנה הוא ₪1,000,000 ושווי הקרקע ₪500,000. הפחת השנתי על המבנה, לפי ארבעה אחוזים, עומד על ₪40,000 בשנה. אם החזקתם את הדירה עשר שנים וניכיתם את הפחת בכל שנה במסלול הרגיל, סך הפחת שנצבר עומד על ₪400,000.
נניח כעת שמכרתם את הדירה ב-₪2,200,000. באופן אינטואיטיבי הייתם מצפים שהשבח יחושב כהפרש בין מחיר המכירה למחיר הרכישה, כלומר ₪700,000. אבל בגלל הפחת שנצבר, המחיר המקורי לצורך החישוב יורד מ-₪1,500,000 ל-₪1,100,000, ולכן השבח החייב במס גדל ל-₪1,100,000. הפער הזה, בגובה ₪400,000, הוא בדיוק סכום הפחת שנהניתם ממנו לאורך השנים, וכעת הוא נכנס לחישוב השבח.
הדוגמה הזו ממחישה עד כמה חשוב לתכנן קדימה. הפחת הוא לא הטבה חינמית כי אם כלי לניהול תזרים ולעיתוי חבות המס. משקיע שמבין את המנגנון יכול לשקלל את התועלת של הפחת בהווה מול העלות שלו בעתיד, ולקבל החלטה מושכלת לגבי המסלול המתאים לו.
אילו הוצאות נלוות אפשר לנכות במסלול הרגיל
הפחת הוא לא ההוצאה היחידה שניתן לנכות במסלול המס הרגיל. מי שבוחר במסלול הזה נהנה מהאפשרות לנכות מגוון רחב של הוצאות שוטפות הקשורות בהחזקת הנכס ובהפקת ההכנסה ממנו. הבנת מכלול ההוצאות מסייעת להעריך האם המסלול הרגיל משתלם יותר מהמסלול המופחת בכל מקרה נתון.
- תשלומי ריבית על הלוואה או משכנתה ששימשה לרכישת הדירה או לשיפוצה
- הוצאות תיקונים ותחזוקה שוטפת שנועדו לשמור על מצב הנכס
- דמי ניהול ותיווך הקשורים בהשכרת הנכס ובגבייה מהשוכרים
- הוצאות ביטוח מבנה ותשלומים נלווים להחזקת הדירה
- פחת שנתי על המבנה בשיעור ארבעה אחוזים, כפי שהוסבר למעלה
ריכוז ומעקב שיטתי אחר ההוצאות האלה הם חלק מהותי מהחזקה נבונה של נכס. שמירת קבלות, אסמכתאות ותיעוד מסודר לאורך כל שנות ההחזקה תחסוך לכם התמודדות מיותרת מול הרשויות בעת המכירה, ותבטיח שכל הוצאה מוכרת אכן תילקח בחשבון בזמן הנכון.
מתי כדאי לנכות פחת ומתי עדיף להימנע
השאלה אם לנצל את הפחת אינה תמיד חד משמעית, והתשובה תלויה בנסיבות האישיות של כל משקיע. יש מצבים שבהם ניצול הפחת הוא הבחירה הנכונה, ויש מצבים שבהם דווקא ויתור עליו או בחירה במסלול אחר עדיפים. הנה כמה שיקולים מרכזיים שכדאי לשקלל.
- אם ההכנסה שלכם מדמי השכירות גבוהה ואתם נמצאים במדרגת מס גבוהה, ההטבה מהפחת בהווה משמעותית יותר, ולכן המסלול הרגיל עשוי להשתלם
- אם אתם מתכננים להחזיק בנכס לטווח ארוך מאוד או להעבירו בירושה, המשקל של מס השבח העתידי משתנה, ויש לבחון זאת פרטנית
- אם ההכנסה מדמי השכירות נמוכה ומתחת לתקרת הפטור, ייתכן שמסלול הפטור עדיף על פני שני המסלולים האחרים
- אם אתם צופים עליית ערך משמעותית בנכס, כדאי לשקלל את השפעת הפחת על השבח מבעוד מועד ולא להיות מופתעים
אין נוסחה אחת שמתאימה לכולם. ההחלטה הנכונה נשענת על תמונת המצב הפיננסית הכוללת שלכם, על טווח ההשקעה המתוכנן ועל הציפיות שלכם לגבי שוק הנדל”ן. תכנון מסודר מראש, בליווי גורם מקצועי המכיר את דיני המיסוי, יאפשר לכם למקסם את התועלת ולמזער הפתעות.
טעויות נפוצות שכדאי להכיר ולהימנע מהן
לאורך השנים חוזרות על עצמן כמה טעויות אצל בעלי דירות להשקעה, וההיכרות איתן מראש עשויה לחסוך כסף רב. הטעות הראשונה היא לחשוב שהפחת הוא הטבה נקייה שאין לה מחיר. כפי שראינו, הפחת נפרע בעת המכירה, ולכן צריך להתייחס אליו כדחיית מס ולא כמחיקתו.
טעות שנייה נפוצה היא להפריד בצורה שגויה בין שווי הקרקע לשווי המבנה, או להתעלם מההפרדה לגמרי ולחשב פחת על הנכס כולו. חישוב שגוי כזה עלול להוביל לניכוי לא מדויק ולבעיות מול הרשויות. טעות שלישית היא לא לשמור תיעוד מסודר של ההוצאות והפחת לאורך שנות ההחזקה, מה שמקשה מאוד על חישוב מדויק ביום המכירה.
הפחת הוא כלי חזק לניהול תזרים המזומנים בהווה, אך הוא לעולם לא הטבה חד פעמית שנעלמת. כל שקל שנוכה חוזר ומשפיע על חישוב השבח בעת המכירה, ולכן תכנון ארוך טווח הוא המפתח לניצול נכון שלו.
ההימנעות מהטעויות האלה מתחילה בהבנה מלאה של המנגנון, וממשיכה בליווי מקצועי לאורך כל תקופת ההחזקה. משקיע שמנהל את הנתונים שלו בצורה מסודרת נמצא בעמדה טובה בהרבה לקבל החלטות מושכלות ולתכנן את מהלכיו הפיננסיים.
טעות רביעית ששווה להזכיר היא הנחה שהמסלול שבחרתם בעבר מחייב אתכם לתמיד. בפועל, ניתן לבחון מחדש את המסלול המתאים לאורך שנות ההחזקה בהתאם לשינויים בהכנסה, במדרגות המס ובנסיבות האישיות. מה שהיה משתלם בשנה שבה רכשתם את הדירה עשוי להשתנות כעבור כמה שנים, ובחינה תקופתית של הבחירה יכולה לחסוך כסף רב.
איך לתכנן את החזקת הנכס עם מבט קדימה
הבנת הפחת אינה מטרה בפני עצמה אלא כלי לקבלת החלטות טובות יותר. משקיע שמסתכל על הנכס שלו כעל השקעה ארוכת טווח יבנה תכנית שלוקחת בחשבון גם את שלב ההחזקה וגם את שלב המכירה העתידית. תכנון כזה מתחיל בהבנה ברורה של שווי המבנה מול שווי הקרקע כבר במועד הרכישה, ממשיך במעקב שיטתי אחר ההוצאות והפחת בכל שנה, ומגיע לשיאו בהערכה מושכלת של עיתוי המכירה.
עיתוי המכירה עצמו הוא שיקול משמעותי. מכירה לאחר שנים רבות של החזקה, שבהן נצבר פחת גבוה, תיצור חבות מס שבח גדולה יותר על הנייר, אך במקביל ייתכן שנהניתם לאורך אותן שנים מתזרים מזומנים משופר בזכות הקטנת המס השוטף. לעומת זאת, מי שמתכנן החזקה קצרה יותר עשוי להעדיף מלכתחילה מסלול שלא מנצל את הפחת, כדי לפשט את חישוב השבח בעת המכירה. אין תשובה שמתאימה לכל המקרים, וזו בדיוק הסיבה שתכנון פרטני חשוב כל כך.
מעבר לשיקולי המס, ניהול נכון של נכס להשקעה כולל גם היבטים של תזרים, תחזוקה, יחסים עם שוכרים ותכנון פיננסי כולל. כל הרכיבים האלה משתלבים יחד לתמונה אחת, וכשהם מנוהלים בצורה מסודרת הם מאפשרים לכם למקסם את התשואה על ההשקעה ולהימנע מהפתעות לא נעימות בהמשך הדרך.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מיסוי השכרת נכס מסחרי.
שאלות ותשובות
האם כל בעל דירה להשקעה חייב לנכות פחת
לא. ניכוי הפחת אפשרי רק במסלול המס הרגיל, ולא קיים במסלול המופחת של עשרה אחוזים או במסלול הפטור. עם זאת, גם מי שלא מנכה פחת בפועל עלול לגלות שפחת רעיוני מיוחס לו בעת חישוב מס השבח, כך שההשפעה קיימת כמעט בכל מסלול.
מהו שיעור הפחת המקובל על דירת מגורים
שיעור הפחת המקובל על מבנה מגורים עומד על ארבעה אחוזים לשנה, המחושבים על שווי המבנה בלבד ולא על שווי הקרקע. הפרדת שווי הקרקע משווי המבנה היא שלב הכרחי בחישוב הפחת הנכון.
האם הפחת מגדיל תמיד את מס השבח
ברוב המקרים כן. הפחת מקטין את המחיר המקורי של הנכס לצורך חישוב השבח, ובכך מגדיל את הרווח החייב במס בעת המכירה. המשמעות היא שההטבה שנהניתם ממנה בשנות ההחזקה נפרעת חלקית ביום המכירה.
מה קורה אם בחרתי במסלול עשרה אחוזים
במסלול העשרה אחוזים אינכם רשאים לנכות פחת או הוצאות אחרות בשוטף, אך רשות המסים עדיין מייחסת פחת רעיוני שמקטין את המחיר המקורי לצורך חישוב השבח. כך שגם בבחירה במסלול הזה, השפעת הפחת על מס השבח נשמרת.
האם כדאי לי לנכות פחת
התשובה תלויה בנסיבות שלכם: גובה ההכנסה מדמי השכירות, מדרגת המס שלכם, טווח ההחזקה המתוכנן והציפיות לעליית ערך. אין תשובה אחידה, ולכן מומלץ לבחון את הנושא באופן פרטני לפני קבלת החלטה.
המידע במאמר זה הוא כללי בלבד ולא מהווה ייעוץ מס, ייעוץ משפטי או תחליף לבדיקה פרטנית מול גורם מקצועי מוסמך בהתאם לנסיבות האישיות שלכם.












