קרן חירום נזילה בהיקף של כמה חודשי הוצאות מחיה היא נקודת המוצא של כל תכנון פיננסי בריא, ורק אחריה נכון להפנות כספים להשקעות ארוכות טווח שפחות נזילות. זו התשובה הקצרה לשאלה כמה כסף נזיל צריך להחזיק, אבל מאחוריה מסתתרת החלטה שמלווה אתכם לאורך כל החיים הפיננסיים. הסכום המדויק תלוי במצב התעסוקתי שלכם, ביציבות ההכנסה, במספר האנשים שתלויים בכם ובהוצאות הקבועות שאתם חייבים לכסות בכל חודש גם כשמשהו משתבש.
המאמר הזה מסביר איך לחשב את גובה קרן החירום שמתאים דווקא לכם, איפה כדאי להחזיק את הכסף כדי שיישאר זמין וגם ישמור על ערכו, ומתי הגיוני להפסיק לצבור בקרן ולהתחיל לנתב כספים לצמיחה ארוכת טווח. אנחנו מתמקדים בעקרונות שיישארו נכונים לאורך זמן ולא במספרים שמשתנים, כדי שתוכלו לבנות רשת ביטחון אמיתית ולא רק להרגיש בטוחים על הנייר.
מה זה בכלל קרן חירום ולמה היא הבסיס לכל תכנון
קרן חירום היא סכום כסף נזיל שאתם שומרים בצד כדי לכסות הוצאות בלתי צפויות או תקופה של ירידה בהכנסה, בלי להיאלץ למכור נכסים בהפסד או ליפול לחובות. המילה המרכזית כאן היא נזילות: כסף שאפשר להוציא היום או מחר, בלי קנסות, בלי המתנה של שבועות, ובלי שהערך שלו יתנדנד בגלל שוק ההון. זו בדיוק הסיבה שקרן חירום אינה השקעה אלא כרית ביטחון.
ההיגיון פשוט אבל רבים מפספסים אותו. אם אין לכם רשת ביטחון נזילה ומתקלקל לכם מזגן, נגמרת עבודה או מגיע חשבון רפואי פתאומי, אתם נדחפים לפתרונות יקרים כמו הלוואה בריבית גבוהה, משיכת יתר או מכירה נמהרת של השקעה שדווקא הייתה אמורה לגדול לאורך שנים. קרן החירום קונה לכם זמן וקור רוח, ושניהם שווים כסף אמיתי כשהמצב לחוץ.
נקודה שחשוב להבין היא שקרן החירום קודמת להשקעות, ולא מתחרה בהן. יש פיתוי גדול לדלג על שלב הכרית הבטוחה ולרוץ ישר להשקעות שמבטיחות תשואה, אבל השקעה בלי רשת ביטחון מתחתיה היא הימור. ברגע שיגיע הזעזוע הראשון תיאלצו לפרק את ההשקעה בדיוק בעיתוי הגרוע, ובכך תהרסו את היתרון של הטווח הארוך שבזכותו נכנסתם אליה מלכתחילה.
יש גם ערך פסיכולוגי שקשה לכמת אבל משפיע ישירות על הכיס. משק בית שיושב על כרית נזילה מתפקד אחרת: אתם מקבלים החלטות מתוך שיקול ולא מתוך פחד, יכולים לסרב לעבודה גרועה במקום להיאחז בה, ומסוגלים לספוג הוצאה חד פעמית בלי שהיא תזעזע את כל התקציב. חוסר ברשת ביטחון דוחף אנשים לבחירות פזיזות, ודווקא הרוגע שהקרן מעניקה הוא זה שמאפשר לכם להישאר בהשקעות ארוכות הטווח כשהשוק יורד, במקום לברוח מהן ברגע הלא נכון.
כמה חודשי הוצאות צריך להחזיק בקרן החירום
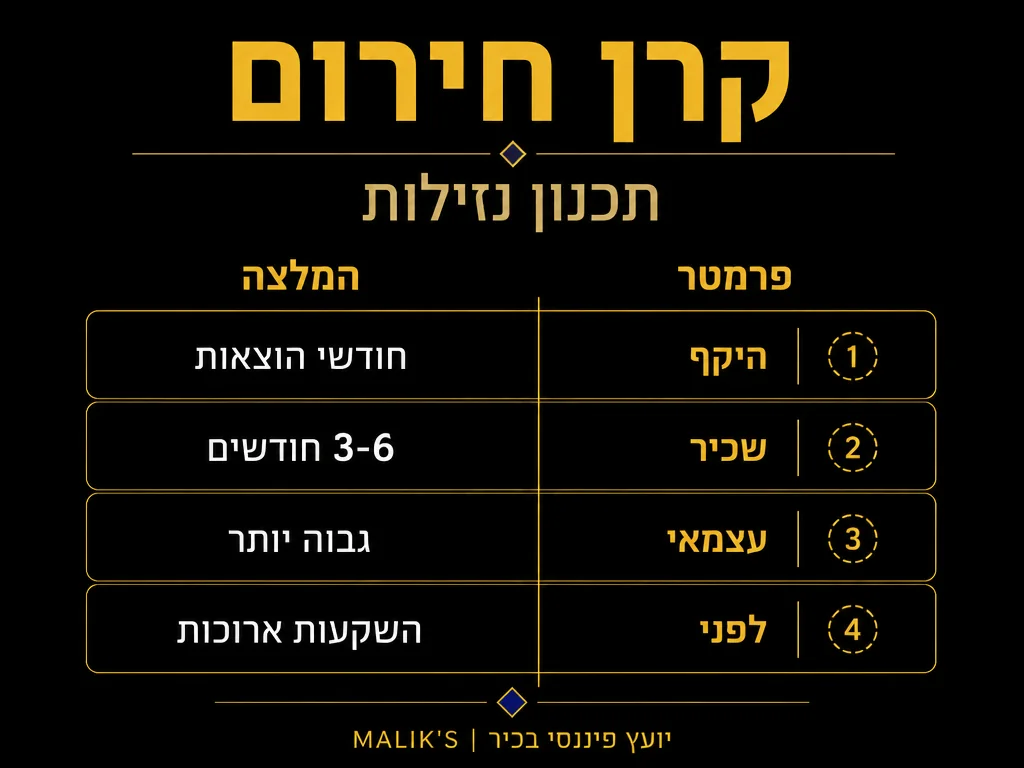
הכלל המקובל מדבר על החזקת סכום שמכסה כמה חודשי הוצאות מחיה, אבל המספר המדויק לא אחיד לכולם. ההיגיון הוא שככל שההכנסה שלכם יציבה וצפויה יותר, כך תוכלו להסתפק בכרית קטנה יותר, וככל שההכנסה תנודתית או תלויה בגורם אחד, כך תצטרכו רשת רחבה יותר. שכיר במשרה קבועה בארגון גדול נמצא בסיכון שונה מעצמאי שהכנסתו משתנה מחודש לחודש.
הדרך הנכונה לחשב אינה להעתיק מספר מהאינטרנט אלא להתחיל מההוצאות החודשיות ההכרחיות שלכם. חשבו על שכר דירה או משכנתה, חשבונות, מזון, ביטוחים, תחבורה והחזרי הלוואות קיימות. אלה ההוצאות שיימשכו גם אם ההכנסה תיעצר מחר. הוצאות שאפשר לקצץ בשעת חירום, כמו בילויים ומותרות, אינן חלק מהחישוב של הרצפה שאתם חייבים לכסות.
אחרי שיש לכם את ההוצאה החודשית ההכרחית, אתם מכפילים אותה במספר החודשים שמתאים למצב הסיכון שלכם. משק בית עם שתי הכנסות יציבות יכול לרוב להסתפק בכרית צנועה יותר, כי הסיכוי ששני המפרנסים יאבדו הכנסה בו זמנית נמוך. לעומת זאת, משק בית שנשען על מפרנס יחיד, או על הכנסה עצמאית שאין מאחוריה פיצויי פיטורים או דמי אבטלה, זקוק לכרית עבה בהרבה.
גובה קרן החירום לפי מצב תעסוקתי
כדי לתרגם את העיקרון למספרים פרקטיים, הטבלה הבאה מסכמת כמה חודשי הוצאות מומלץ להחזיק לפי סוג ההכנסה, ואיפה הגיוני להחזיק את הכסף בכל מקרה. שימו לב שהטווחים הם נקודת מוצא לחשיבה ולא כלל נוקשה, וכל משק בית צריך להתאים אותם לנתונים האישיים שלו.
| מצב תעסוקתי | חודשי הוצאות מומלצים | אפיק החזקה מתאים |
|---|---|---|
| שכיר יציב במשרה קבועה | טווח נמוך של כמה חודשים | עובר ושב זמין ופיקדון קצר ונזיל |
| עצמאי בעל הכנסה קבועה יחסית | טווח בינוני של חודשי הוצאות | פיקדון נזיל וקרן כספית שקל אפשר לפדות מהר |
| בעל הכנסה משתנה או תלויה בלקוח יחיד | טווח גבוה של חודשי הוצאות | שילוב של עובר ושב וקרן כספית לחלק הגדול |
הטבלה ממחישה שהשאלה אינה כמה כסף יש לשכן הממוצע, אלא כמה נזילות דורש דווקא מבנה ההכנסה שלכם. עצמאי שכל הכנסתו מגיעה מלקוח בודד חשוף הרבה יותר משכיר, ולכן הכרית שלו צריכה להיות עבה יותר גם אם ההכנסה החודשית זהה. ההתאמה האישית הזו היא ההבדל בין רשת ביטחון אמיתית לבין מספר שנשמע טוב אבל לא מגן עליכם כשצריך.
איפה מחזיקים את הכסף כדי שיישאר נזיל
קרן חירום צריכה לעמוד בשני תנאים שלפעמים נתפסים כסותרים: להיות זמינה כמעט מיידית, וגם לא לאבד מערכה. בגלל זה מקומה לא בשוק המניות ולא בכל אפיק שערכו יכול לרדת בחדות ביום שבו תזדקקו לו. המטרה אינה להרוויח על הכסף הזה אלא לשמור עליו בטוח ונגיש, וכל תשואה קטנה שהוא מניב בדרך היא בונוס ולא העיקר.
יש כמה אפיקים שמתאימים לתפקיד הזה, וכדאי להכיר את ההבדלים ביניהם:
- חשבון עובר ושב או חשבון חיסכון זמין: הנזילות הגבוהה ביותר, כסף שאפשר למשוך מיד, אך לרוב עם תשואה נמוכה מאוד.
- פיקדון בנקאי קצר ונזיל: שומר על הכסף עם אפשרות פדיון מהירה, ולעיתים מניב מעט יותר מהעובר ושב.
- קרן כספית: אפיק בעל נזילות גבוהה שנחשב סולידי, שאותו אפשר לפדות תוך זמן קצר ולרוב שומר טוב יותר על הערך הריאלי.
- שילוב מדורג: החזקת חלק קטן בעובר ושב לזמינות מיידית, ואת עיקר הסכום בקרן כספית או פיקדון נזיל.
הגישה המדורגת עובדת טוב לרוב האנשים. אתם מחזיקים סכום קטן שמכסה הוצאה פתאומית של יום יומיים בחשבון הזמין, ואת שאר הכרית באפיק סולידי ונזיל שאפשר להעביר לחשבון תוך זמן קצר. כך אתם לא משאירים סכום גדול שוחק את ערכו בעובר ושב, אבל גם לא נתקעים בלי מזומן ברגע הראשון של הלחץ.
מתי מפסיקים לצבור בקרן ומתי מפנים כספים להשקעה
קרן חירום היא שלב, לא יעד סופי. ברגע שהגעתם לגובה הכרית שמתאים למצב שלכם, אין טעם להמשיך לערום שם עוד ועוד כסף שרק שוחק את ערכו בגלל האינפלציה. מהנקודה הזו והלאה, הכספים העודפים שאתם חוסכים מדי חודש צריכים להתחיל לעבוד בשבילכם באפיקים ארוכי טווח שמניבים תשואה גבוהה יותר לאורך שנים.
המעבר הזה הוא אחד הרגעים החשובים בתכנון הפיננסי, והוא דורש מחשבה ולא רק אוטומט. אחרי שהרשת הבטוחה מוכנה, הכסף הבא צריך להיבנות לפי אופק הזמן והמטרות שלכם, בין אם מדובר בפרישה, בדירה או בחינוך הילדים. כאן נכנס לתמונה תכנון נזילות ותיק השקעות שבוחן את מכלול הכספים שלכם ומחלק אותם נכון בין החלק הנזיל שחייב להישאר בטוח לבין החלק שיכול לקחת סיכון מחושב לטובת צמיחה.
נקודה שכדאי לזכור היא שהגבול בין קרן החירום להשקעה הוא לא קיר אטום. ככל שהתיק שלכם גדל, חלק מהנכסים הפחות נזילים יכולים בעצמם לשמש כרשת ביטחון משנית, מה שמאפשר לכם לעיתים להחזיק כרית מזומן מעט קטנה יותר. עם זאת, זה נכון רק כשיש לכם כבר תיק מבוסס, ולא בשלבים הראשונים שבהם הכרית הנזילה היא ההגנה היחידה שלכם.
טעויות נפוצות בבניית קרן חירום
הטעות הראשונה והשכיחה היא לדלג על קרן החירום ולרוץ ישר להשקעות. אנשים שרואים חברים מרוויחים בשוק ההון חוששים לפספס, ומשקיעים כל שקל פנוי בלי להשאיר מזומן בצד. כשמגיע הזעזוע הראשון הם נאלצים למכור בהפסד או להסתבך בחובות, ומגלים בדרך הקשה שרשת ביטחון קטנה הייתה חוסכת להם הרבה יותר ממה שהתשואה הבטיחה.
טעות שנייה היא להחזיק את קרן החירום באפיק הלא נכון. יש מי שמשאיר סכום גדול תקוע בעובר ושב ומאבד ערך לאורך שנים, ויש מי שמפקיד את כרית הביטחון בפיקדון ארוך עם קנס פדיון או בהשקעה תנודתית. שני הקצוות מפספסים את המטרה: הכסף צריך להיות גם נגיש מהר וגם שמור מפני ירידות ערך חדות, ולא אחד מהשניים בלבד.
טעות שלישית היא לבנות את הקרן פעם אחת ולשכוח ממנה. ההוצאות שלכם משתנות עם השנים, בין אם בגלל דירה חדשה, ילדים או מעבר מעבודה שכירה לעצמאות. קרן שהתאימה למצב שלכם לפני חמש שנים עלולה להיות קטנה מדי היום. כדאי לבחון את גובה הכרית מדי תקופה ולעדכן אותה לפי ההוצאות וההכנסה העדכניות שלכם.
איך בונים את הקרן צעד אחר צעד
אם עדיין אין לכם קרן חירום, ההתחלה יכולה להיראות מרתיעה, אבל הדרך הנכונה היא לבנות אותה בהדרגה ולא לחכות לסכום קסם. אפילו כרית חלקית שמכסה הוצאה של חודש אחד כבר משנה את התמונה ומרחיקה אתכם מהפתרונות היקרים של הרגע האחרון. המטרה בשלב הזה היא ליצור מומנטום, לא להגיע ליעד בבת אחת.
סדר הפעולות הבא עוזר לגשת לבנייה בצורה מסודרת:
- חשבו את ההוצאה החודשית ההכרחית שלכם, ההוצאות שיימשכו גם בלי הכנסה.
- קבעו יעד למספר חודשי ההוצאות שמתאים למצב התעסוקתי שלכם.
- פתחו חשבון או אפיק נפרד לקרן, כדי שלא תתפתו לבלוע אותה בהוצאות השוטפות.
- הפרישו סכום קבוע בכל חודש, אפילו קטן, והתייחסו אליו כמו לחשבון שחייבים לשלם.
- כשמגיעים ליעד, הפסיקו לצבור בקרן והתחילו לנתב את העודף להשקעה ארוכת טווח.
ההפרשה החודשית הקבועה היא הסוד. כשאתם מגדירים סכום שיורד אוטומטית לקרן בתחילת החודש, אתם בונים אותה בלי להרגיש ובלי להיאבק על כל שקל בסופו. ברגע שהכרית מוכנה, אותו הרגל של הפרשה קבועה עובר בטבעיות להשקעות ארוכות הטווח, וכך הכסף ממשיך לעבוד בשבילכם גם אחרי שרשת הביטחון כבר עומדת על מקומה.
כדאי גם להגדיר לעצמכם כלל ברור מתי מותר לגעת בקרן ומתי לא. קרן חירום נועדה לאירועים אמיתיים כמו אובדן הכנסה, תיקון דחוף או הוצאה רפואית, ולא למימון חופשה או קנייה מתוכננת שאפשר לחסוך לה בנפרד. אם השתמשתם בכרית באירוע אמיתי, המשימה הראשונה אחרי שהמצב נרגע היא למלא אותה מחדש לפני שחוזרים להשקיע. משמעת פשוטה כזו שומרת על הקרן במלוא ערכה לאורך שנים, ומבטיחה שכשתזדקקו לה באמת היא תהיה שם בגובה הנכון ולא שחוקה מהוצאות שלא היו חירום מלכתחילה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על ריבית דריבית וכוח הזמן.
שאלות נפוצות
כמה כסף צריך להחזיק בקרן חירום
הכלל המקובל הוא להחזיק סכום נזיל שמכסה כמה חודשי הוצאות מחיה, כרשת ביטחון פיננסית לפני הפניית כספים להשקעות ארוכות טווח שפחות נזילות. המספר המדויק תלוי ביציבות ההכנסה שלכם ובמספר האנשים שתלויים בכם, ולכן שכיר יציב יכול להסתפק בכרית קטנה יותר מעצמאי בעל הכנסה משתנה. מקור: Investopedia.
איפה הכי נכון להחזיק את קרן החירום
קרן חירום צריכה להיות מוחזקת באפיק נזיל ובטוח שאפשר לפדות מהר ושערכו לא נתון לתנודות חדות, כמו חשבון זמין, פיקדון קצר או קרן כספית. היא אינה מיועדת לשוק המניות, מכיוון שהמטרה שלה היא זמינות ושמירת ערך ולא תשואה גבוהה. גישה נפוצה היא להחזיק חלק קטן בחשבון זמין ואת עיקר הסכום באפיק סולידי ונזיל.
מה קודם, קרן חירום או השקעות
קרן החירום קודמת להשקעות ארוכות הטווח. השקעה בלי כרית ביטחון נזילה מתחתיה מסכנת אתכם, כי בזעזוע הראשון תיאלצו לפרק את ההשקעה בעיתוי גרוע ולהפסיד את היתרון של הטווח הארוך. רק אחרי שיש רשת ביטחון בגובה שמתאים לכם נכון להתחיל לנתב כספים להשקעה.
האם קרן החירום צריכה להשתנות עם הזמן
כן, גובה קרן החירום צריך להתעדכן ככל שההוצאות וההכנסה שלכם משתנות. מעבר לדירה חדשה, לידת ילדים או מעבר מעבודה שכירה לעצמאות משנים את רמת הסיכון ואת ההוצאה החודשית ההכרחית. כדאי לבחון את גובה הכרית מדי תקופה ולהתאים אותה למצב העדכני.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה תחליף לתכנון פיננסי אישי המותאם לנתונים ולצרכים הספציפיים שלכם.