פנסיית חובה לעצמאים מחייבת אתכם להפריש שיעור מסוים מההכנסה החייבת שלכם לקופת חיסכון פנסיוני, עד לתקרה שנקבעת מדי שנה, כדי שגם מי שאינם שכירים יצברו חיסכון לגיל פרישה ולא יישענו על קצבאות המדינה בלבד. זו הליבה של החוק, ומכאן מתחילות כל השאלות המעשיות: כמה להפקיד, לאיזו קופה, מתי אפשר למשוך, ואיזו הטבת מס מגיעה לכם על הדרך. במדריך הזה תקבלו תמונה מלאה ומסודרת של הזכויות והחובות שלכם כעצמאים, בשפה פשוטה ובלי ז’רגון מיותר.
המעבר מעולם השכירים לעולם העצמאים משנה הרבה דברים, אבל אחד השינויים הגדולים ביותר נוגע דווקא לעתיד הרחוק. שכיר מקבל הפרשות לפנסיה מהמעסיק באופן אוטומטי, בעוד שאתם, כעצמאים, אחראים בעצמכם על החיסכון הפנסיוני שלכם. המדינה הבינה שהיעדר מנגנון מסודר יוצר פער חיסכון עצום בין השכירים לעצמאים, ולכן נקבע חוק שמחייב אתכם לפעול. הבנה מדויקת של הכללים חוסכת לכם קנסות מצד אחד, ומייצרת לכם חיסכון משמעותי מהצד השני.
מה מחייבת פנסיית חובה לעצמאים בפועל
החוק קובע שכל עצמאי מעל גיל מסוים, שעברה תקופת ההתארגנות הראשונית שלו כעוסק, חייב להפריש כסף לקופת גמל או לקרן פנסיה. שיעור ההפקדה נקבע כאחוז מההכנסה החייבת, והוא בנוי בשתי מדרגות: מדרגה ראשונה על החלק התחתון של ההכנסה, ומדרגה שנייה, גבוהה יותר, על החלק שמעליו ועד לתקרה. ההיגיון פשוט. מי שמרוויח פחות משלם אחוז נמוך יותר על החלק הראשון של הכנסתו, וכך הנטל מתחלק בצורה הוגנת יותר.
הרשות המפקחת על התחום פרסמה הנחיות ברורות לגבי אופן היישום, כדי להבטיח חיסכון פנסיוני גם למי שאינם שכירים ולצמצם את התלות בקצבאות בלבד. אתם יכולים לעיין בפרסומים הרשמיים דרך רשות שוק ההון, ביטוח וחיסכון, שם מרוכזים העדכונים והתקנות. מומלץ לבדוק את הנתונים המדויקים מדי שנה, שכן התקרות והשיעורים מתעדכנים בהתאם למדדים כלכליים.
נקודה שחשוב להפנים: החובה חלה גם אם ההכנסה שלכם צנועה. גם עסק קטן שרק התחיל את דרכו נכנס לגדר החוק ברגע שחלפה תקופת הפטור הראשונית. ההנחה שפנסיה היא עניין ששמור רק לבעלי הכנסות גבוהות פשוט אינה נכונה, והתעלמות מהחובה עלולה לגרור עיצום כספי.
איך מחשבים את שיעור ההפקדה
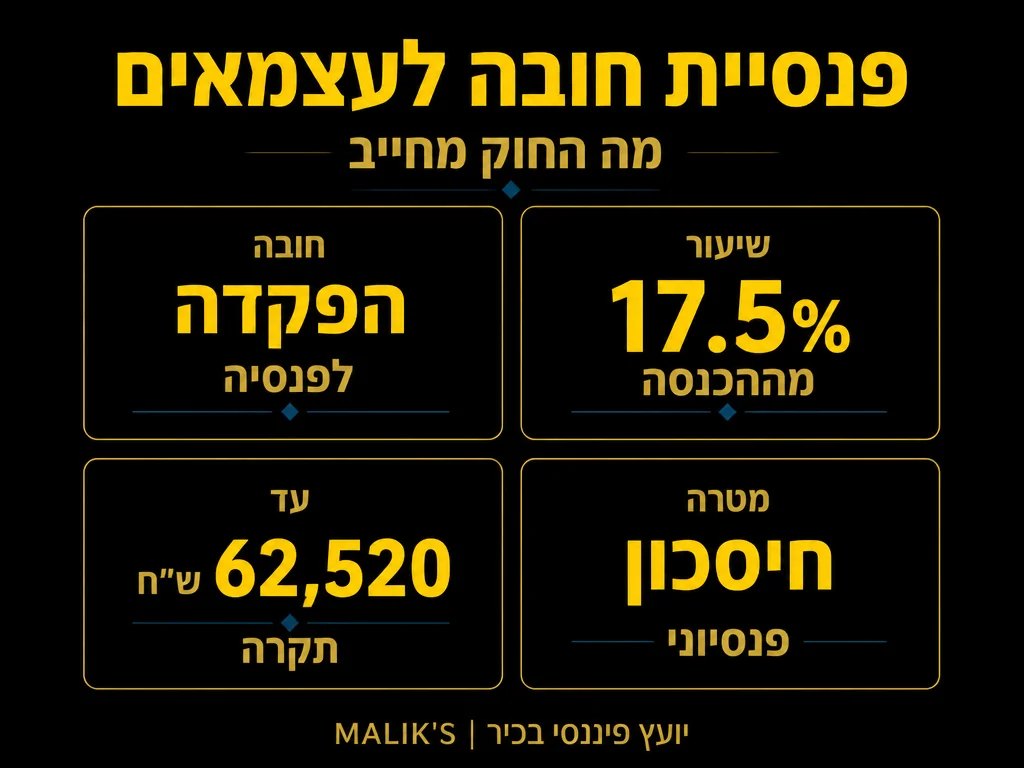
החישוב מתבסס על ההכנסה החייבת שלכם, כלומר ההכנסה שנותרת אחרי ניכוי ההוצאות המוכרות. עליכם לקחת את סכום ההכנסה השנתי, לחלק אותו לשתי המדרגות שהחוק מגדיר, ולהחיל על כל מדרגה את השיעור המתאים לה. החלק שמעל התקרה השנתית פטור מחובת ההפקדה, כך שגם מי שמרוויח סכומים גבוהים במיוחד לא נדרש להפריש על כל שקל שהרוויח.
בואו נמחיש את העיקרון בלי להיכנס למספרים מדויקים שמשתנים משנה לשנה. נניח שההכנסה השנתית שלכם מתחלקת לשני חלקים. על החלק הראשון תפרישו שיעור נמוך יחסית, ועל החלק השני שיעור גבוה יותר. סכום שני החלקים יחד הוא ההפקדה השנתית המחויבת שלכם. הרעיון הזה מבטיח שההפרשה תגדל באופן מדורג ככל שההכנסה עולה, בלי לפגוע במי שמרוויחים מעט.
| רכיב | מה זה אומר לעצמאי |
|---|---|
| שיעור הפקדה | אחוז מההכנסה החייבת, בשתי מדרגות: נמוך על החלק התחתון וגבוה יותר על החלק העליון |
| תקרה | סכום הכנסה שנתי מרבי שמעליו אין חובת הפקדה; מתעדכן מדי שנה |
| הטבת מס | חלק מההפקדה מזכה בניכוי מס וחלקו בזיכוי מס, מה שמקטין את חבות המס השנתית שלכם |
| משיכה | הכספים מיועדים לקצבה בגיל פרישה; משיכה מוקדמת שלא בתנאים הקבועים כרוכה במס גבוה |
שימו לב שהטבלה מציגה את המסגרת הכללית בלבד. הנתונים המספריים המדויקים, הן של השיעורים והן של התקרה, מתעדכנים בכל שנת מס, ולכן חשוב לאמת אותם מול המקורות הרשמיים לפני שאתם מבצעים את ההפקדה בפועל.
הטבות המס שמגיעות לכם על ההפקדה
אחד היתרונות הגדולים של החיסכון הפנסיוני הוא שהמדינה מעודדת אותו דרך הטבות מס משמעותיות. ההפקדה שלכם מחולקת לשני מסלולי הטבה עיקריים. חלק מהסכום מוכר לכם כניכוי, כלומר הוא מקטין את ההכנסה החייבת שעליה אתם משלמים מס. חלק אחר מזכה אתכם בזיכוי, שהוא הנחה ישירה מסכום המס שאתם חייבים. השילוב בין השניים יכול להחזיר לכם חלק ניכר מהעלות, כך שההפקדה בפועל זולה לכם הרבה יותר ממה שנראה במבט ראשון.
המשמעות המעשית ברורה. עצמאי שמפריש לפנסיה לא רק צובר חיסכון לעתיד, ובו זמנית משלם פחות מס בהווה. זו אחת ההשקעות המשתלמות ביותר שעומדות לרשותכם, כי היא משלבת ביטחון עתידי עם הקלה מיידית בנטל המס. תכנון נכון של גובה ההפקדה, בהתאם למדרגת המס שלכם, יכול למקסם את ההטבה ולהתאים אותה בדיוק למצבכם הפיננסי.
כדי לנצל את מלוא הפוטנציאל של ההטבות, כדאי לשקול תכנון פנסיוני לעצמאים שמותאם למבנה ההכנסה הספציפי שלכם. לא כל עצמאי זהה, וההבדל בין הפקדה מינימלית להפקדה מיטבית יכול להסתכם בסכומים גדולים לאורך שנות העבודה.
לאיזו קופה מפקידים ואיך בוחרים
החוק מאפשר לכם לבחור בין כמה סוגי מכשירי חיסכון, וכל אחד מהם מציע תמהיל שונה של דמי ניהול, מסלולי השקעה ורכיבי ביטוח. שלושת המסלולים המרכזיים שעומדים בפניכם הם:
- קרן פנסיה מקיפה: מכשיר שמשלב חיסכון לקצבה עם כיסוי ביטוחי לנכות ולשארים, ונחשב לברירת המחדל של רוב העצמאים בזכות דמי הניהול הנמוכים יחסית.
- קופת גמל: מכשיר חיסכון גמיש שמאפשר בחירה רחבה של מסלולי השקעה, בלי רכיב הביטוח שקיים בקרן הפנסיה.
- ביטוח מנהלים: פוליסה שמשלבת חיסכון עם מקדם קצבה שנקבע מראש בחלק מהמקרים, ולרוב כרוכה בדמי ניהול גבוהים יותר.
הבחירה הנכונה תלויה בגיל שלכם, במצב המשפחתי, ברמת הסיכון שאתם מוכנים לקחת ובצרכים הביטוחיים שלכם. עצמאי צעיר עם משפחה עשוי להעדיף קרן פנסיה בזכות הכיסוי לשארים, בעוד שעצמאי מבוגר יותר עשוי לשים דגש על מסלול השקעה סולידי. אין תשובה אחת שמתאימה לכולם, ובדיוק בגלל זה כדאי לבחון את האפשרויות בקפידה.
מתי אפשר למשוך את הכסף
הכסף שאתם מפקידים במסגרת פנסיית החובה מיועד בראש ובראשונה לקצבה חודשית בגיל פרישה. זו מהות החיסכון הפנסיוני, ולכן החוק מגביל משמעותית את היכולת למשוך אותו קודם לכן. משיכה של הכספים לפני גיל הפרישה, שלא בהתאם לתנאים הקבועים בחוק, כרוכה במס גבוה במיוחד שנועד להרתיע אתכם מלרוקן את החיסכון לפני זמנו.
קיים חריג אחד שכדאי להכיר. חלק מהכספים שהופקדו כעצמאי ניתנים למשיכה במצב של סגירת העסק או הפסקת פעילות, כרשת ביטחון לתקופות קשות. הרעיון מאחורי החריג הזה הוא לאפשר לכם גישה לחלק מהחיסכון ברגעים של מצוקה כלכלית אמיתית, בלי לפגוע ביתרת החיסכון המיועדת לפרישה. עם זאת, מדובר בחלון מוגבל, ומומלץ להתייעץ לפני שאתם מנצלים אותו, כי משיכה עכשיו פוגעת בקצבה שתקבלו בעתיד.
ההבחנה הזו בין הכספים חשובה. חלק מהחיסכון נצבע כ”תגמולים” המיועדים לקצבה, וחלק אחר עשוי להיות זמין בתנאים מסוימים. הכרת ההבחנה עוזרת לכם לתכנן נכון ולדעת מראש על מה אתם יכולים להישען אם המצב יחייב זאת.
מה קורה אם לא מפקידים
עצמאי שלא עומד בחובת ההפקדה חשוף לעיצום כספי מצד הרשויות. המנגנון תוכנן כך שההתעלמות מהחוק תעלה לכם כסף, בדיוק כדי לוודא שהחיסכון הפנסיוני אכן מתבצע. מעבר לקנס עצמו, אי־הפקדה פירושה ויתור על הטבות המס המשמעותיות ועל שנים יקרות של צבירה שלא יחזרו. ככל שמתחילים מוקדם יותר, כך אפקט הריבית דריבית עובד לטובתכם לאורך זמן.
הדרך הפשוטה להימנע מכל זה היא להסדיר את ההפקדה בתחילת הדרך, לקבוע הוראת קבע חודשית או להפקיד סכום שנתי מרוכז, ולוודא שאתם עומדים בשיעורים הנדרשים. עצמאים רבים מגלים שברגע שההפקדה הופכת לחלק קבוע מהתנהלות העסק, היא מפסיקה להרגיש כמו נטל והופכת לביטחון של ממש.
טעויות נפוצות שכדאי להימנע מהן
לאורך השנים חוזרות על עצמן כמה טעויות שעולות לעצמאים ביוקר. ריכזנו עבורכם את המרכזיות שבהן, כדי שתוכלו להיערך מראש:
- דחיית ההפקדה לסוף השנה: המתנה לרגע האחרון מקשה על ניהול תזרים ועלולה לגרום לכם להחמיץ את מלוא הטבת המס.
- התעלמות מדמי הניהול: הבדל של אחוז בודד בדמי הניהול מצטבר לסכומים גדולים לאורך עשרות שנות חיסכון.
- בחירת מסלול השקעה לא מתאים: מסלול סולידי מדי בגיל צעיר או מסוכן מדי סמוך לפרישה עלול לפגוע בתשואה או בביטחון.
- אי־עדכון הסכומים: הכנסה שגדלה מחייבת התאמה של גובה ההפקדה, אחרת אתם עלולים להפריש פחות מהנדרש.
מעקב שוטף אחרי החיסכון, ולו פעם בשנה, מספיק כדי לתפוס את רוב הטעויות האלה בזמן. ההפקדה לפנסיה אינה החלטה שמקבלים פעם אחת ושוכחים ממנה, אלא מרכיב חי בהתנהלות הכלכלית שלכם שדורש תשומת לב תקופתית.
איך משלבים את ההפקדה בתזרים העסקי
אחד החסמים הגדולים שמונעים מעצמאים להפקיד באופן מסודר הוא תחושת אי־הוודאות בהכנסה. חודש אחד מכניס הרבה, חודש אחר כמעט כלום, וההפרשה הפנסיונית נדחקת הצידה. הפתרון המעשי הוא להתייחס להפקדה כמו לכל הוצאה קבועה אחרת בעסק, בדיוק כמו שכר דירה או ביטוח. ברגע שאתם מקצים אחוז קבוע מכל תקבול לחשבון נפרד המיועד לפנסיה, ההפקדה השנתית מפסיקה להפתיע אתכם בסוף השנה.
שתי גישות מקובלות עומדות בפניכם. הראשונה היא הוראת קבע חודשית בסכום קבוע, שמתאימה למי שההכנסה שלהם יציבה יחסית ומעניקה משמעת חיסכון אוטומטית. השנייה היא הפקדה שנתית מרוכזת לקראת סוף שנת המס, שמתאימה למי שההכנסה שלהם משתנה מאוד ומעדיפים לחשב את הסכום המדויק כשכל הנתונים כבר לפניהם. אין גישה אחת נכונה, והבחירה תלויה באופי העסק שלכם וביכולת שלכם לנהל את התזרים לאורך השנה.
עצמאים ותיקים יודעים שהמשמעת הזו משתלמת פעמיים. מעבר לחיסכון עצמו, ההפרדה המסודרת של כספי הפנסיה מונעת את הפיתוי להשתמש בהם לצרכים שוטפים, וכך החיסכון באמת מגיע ליעדו. עסק שמנהל את ההפקדה בצורה מסודרת נהנה גם משקט נפשי, כי הוא יודע שהחובה החוקית מטופלת והעתיד מובטח.
מה כדאי לבדוק אחת לשנה
הפנסיה שלכם אינה מכשיר שמפעילים ושוכחים ממנו. אחת לשנה כדאי להקדיש זמן קצר לבחינה של כמה פרמטרים מרכזיים, שיכולים לחסוך לכם כסף רב לאורך הדרך. ראשית, בדקו את דמי הניהול שאתם משלמים והשוו אותם להצעות אחרות בשוק, שכן ניתן לרוב להתמקח עליהם. שנית, ודאו שמסלול ההשקעה עדיין תואם את הגיל ואת רמת הסיכון שמתאימה לכם בשלב הנוכחי של החיים.
נקודה נוספת שדורשת תשומת לב היא התאמת גובה ההפקדה להכנסה המעודכנת. אם העסק צמח והכנסתכם גדלה, ייתכן שאתם מפרישים כעת פחות מהשיעור הנדרש, וכדאי לתקן זאת מבעוד מועד. בדיקה שנתית קצרה כזו הופכת את הפנסיה מנטל בירוקרטי לכלי פיננסי חכם שעובד לטובתכם, ומבטיחה שאתם ממצים את מלוא הזכויות וההטבות שמגיעות לכם על פי חוק.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על משיכת קרן השתלמות.
שאלות נפוצות
האם כל עצמאי חייב להפקיד לפנסיה?
כן. החוק חל על עצמאים מעל גיל מסוים ולאחר תקופת התארגנות ראשונית, ללא קשר לגובה ההכנסה. גם עסק קטן חייב בהפקדה ברגע שחלף פרק הזמן הראשוני שנקבע.
כמה צריך להפקיד?
ההפקדה מחושבת כאחוז מההכנסה החייבת בשתי מדרגות, נמוך על החלק התחתון וגבוה יותר על החלק שמעליו, עד לתקרה שנתית. השיעורים המדויקים והתקרה מתעדכנים מדי שנה, ולכן כדאי לאמת אותם מול המקורות הרשמיים.
מה קורה אם אני לא מפקיד?
אי־הפקדה עלולה לגרור עיצום כספי מצד הרשויות, ובנוסף אתם מפסידים את הטבות המס ואת שנות הצבירה. ההמלצה היא להסדיר את ההפקדה מוקדם ככל האפשר.
האם אפשר למשוך את הכסף לפני גיל פרישה?
הכספים מיועדים לקצבה בגיל פרישה, ומשיכה מוקדמת שלא בתנאים הקבועים כרוכה במס גבוה. קיים חריג מסוים למצב של סגירת עסק, אך מומלץ להתייעץ לפני שמנצלים אותו כי הוא פוגע בקצבה העתידית.
איזו קופה עדיפה לעצמאי?
אין תשובה אחת. קרן פנסיה מקיפה נחשבת לברירת מחדל נפוצה בזכות הכיסוי הביטוחי ודמי הניהול הנמוכים, אך הבחירה תלויה בגיל, במצב המשפחתי וברמת הסיכון שמתאימה לכם.
ההבנה שפנסיית החובה היא הרבה יותר מדרישה חוקית יבשה, וכי מדובר בכלי אמיתי לבניית ביטחון כלכלי בגיל השלישי, משנה את כל הזווית שממנה מסתכלים עליה. עצמאי שמפנים את זה מוקדם מרוויח פעמיים: הוא נהנה מהטבות המס כבר היום, וצובר בשקט חיסכון שילווה אותו כשיפסיק לעבוד. מוקדם ככל שתתחילו, כך תיהנו מיותר שנות צבירה ומאפקט מצטבר חזק יותר לאורך הדרך.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה תחליף לייעוץ פרטני המותאם לנסיבות האישיות שלכם.