האם כדאי למשוך כספי פיצויים? במרבית המקרים התשובה היא שלא כדאי למהר, מפני שמשיכה בפועל של הכספים בעת עזיבת עבודה עלולה לחייב אתכם במס, לקטוע את הרצף הפנסיוני שצברתם ולפגוע בגובה הפטור ממס שיעמוד לרשותכם על הקצבה בגיל פרישה. הכסף שמצטבר ברכיב הפיצויים נראה זמין ומפתה, אבל ההחלטה למשוך אותו נושאת מחיר שלרוב נסתר מהעין ברגע המשיכה עצמה. במאמר הזה נסביר איך עובד המנגנון, מה בדיוק אתם מפסידים כשאתם מושכים, ואילו שיקולים כדאי להעמיד על השולחן לפני שאתם חותמים על טופס המשיכה.
מהם כספי פיצויים ומדוע הם חלק מהחיסכון הפנסיוני שלכם
כספי פיצויים הם רכיב שמופרש לזכותכם לאורך תקופת העבודה, בדרך כלל לקופת גמל, קרן פנסיה או ביטוח מנהלים, לצד רכיב התגמולים. במשך שנים רבים הישראלים הורגלו לחשוב על כספי הפיצויים כעל בונוס שמגיע להם ביום שבו הם עוזבים מקום עבודה. התפיסה הזאת מטעה, מפני שמבחינה כלכלית כספי הפיצויים הם חלק בלתי נפרד מהחיסכון שאמור ללוות אתכם עד הפרישה ולהבטיח לכם קצבה חודשית לכל החיים.
כאשר אתם מותירים את כספי הפיצויים בקופה ומייעדים אותם לקצבה, הם ממשיכים לצבור תשואה לאורך השנים ומצטרפים ליתר רכיבי החיסכון. ההבדל בין סכום שממשיך לעבוד עשרות שנים לבין סכום שנמשך והוצא כולל את כל הריבית דריבית שהיה מייצר לאורך הדרך, הרבה מעבר להפרש הנומינלי. דווקא מפני שהאופק ארוך, כל שקל שנמשך מוקדם מדי עולה בהרבה יותר משוויו הנוכחי.
המס על משיכת כספי פיצויים
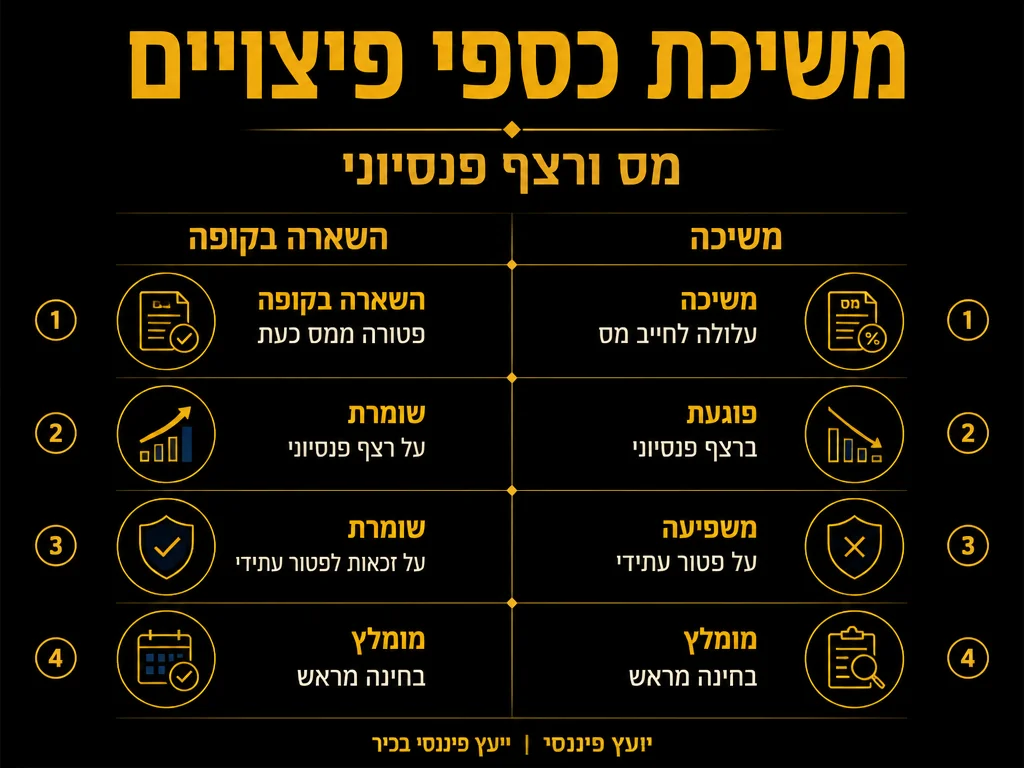
נקודת הפתיחה בכל דיון היא ההיבט המיסויי. סכומי פיצויים שנמשכים בפועל עשויים ליהנות מפטור ממס עד לתקרה שנקבעת לפי שנות הוותק וגובה השכר, אך כל סכום שחורג מהתקרה או שלא עומד בתנאי הפטור חשוף למס הכנסה בשיעורים משמעותיים. המשמעות היא שהסכום שאתם רואים בחשבון הקופה לא תמיד זהה לסכום שיגיע לחשבון הבנק שלכם לאחר שהמדינה תגבה את חלקה.
כדאי לזכור שהמס על משיכת פיצויים נגזר מהמצב האישי שלכם. סכום שחורג מהתקרה הפטורה מתווסף להכנסה החייבת שלכם באותה שנת מס, ולכן הוא עלול להיות ממוסה לפי מדרגת המס השולית שלכם. עובד ששכרו גבוה עלול לגלות שחלק ניכר מהמשיכה נבלע במס, ולכן כל מקרה מחייב חישוב פרטני לפי הוותק, השכר וגובה הסכום הצבור.
יש לכך גם פן נוסף שרבים אינם מודעים אליו. משיכת פיצויים חייבת במס עלולה לגרור השלכות עתידיות על הפטור שיעמוד לרשותכם בגיל פרישה. רשות המסים מנהלת מנגנון קיזוז שמפחית את הפטור העתידי בהתאם למשיכות שביצעתם, כך שמשיכה היום עשויה להצטרף כחוב סמוי שייגבה ממכם שנים רבות אחר כך. הכללים והתקרות מתעדכנים מעת לעת ומתפרסמים באתר רשות המסים בישראל, ולכן כדאי לוודא מה המצב העדכני לפני כל החלטה.
הפגיעה ברצף הפנסיוני
הרצף הפנסיוני הוא אחד המושגים החשובים ביותר להבנה בהקשר הזה, והוא בדיוק מה שנשבר כאשר מושכים את כספי הפיצויים. רצף פנסיוני מאפשר לכם להעביר את הכספים מקופה של מעסיק קודם לקופה של מעסיק חדש בלי לשלם מס במעבר, ובכך לשמור על הכספים בתוך המערכת הפנסיונית. כל עוד הכספים נשארים בפנים, הם ממשיכים לצבור תשואה ולהגדיל את הקצבה העתידית שלכם.
ברגע שאתם מושכים את הפיצויים אתם קוטעים את הרצף הזה. הסכום שיצא מהמערכת כבר לא יצבור תשואה פנסיונית ולא יתרום לקצבה החודשית שתקבלו בפרישה. אדם צעיר שמושך פיצויים בתחילת דרכו עלול לגלות בעוד עשרות שנים שהחלטה נקודתית אחת גזלה ממנו נתח משמעותי מהקצבה. ככל שאתם רחוקים יותר מגיל הפרישה, כך המחיר האמיתי של קטיעת הרצף גדול יותר.
הפגיעה הזאת שקטה, ולכן קל להתעלם ממנה. כשמושכים סכום מהקופה לא רואים מיד את הנזק, מפני שהחיסרון מתבטא רק בעתיד הרחוק בדמות קצבה נמוכה יותר. הדרך היחידה לראות את הפגיעה מראש היא לתרגם את הסכום לתוספת הקצבה החודשית שהייתם מקבלים אם הכספים היו נשארים בפנים.
שמירה על הרצף הפנסיוני במעבר בין מקומות עבודה היא לרוב הדרך הפשוטה ביותר לשמר את כוח החיסכון של כספי הפיצויים לאורך שנים.
רצף קצבה מול רצף פיצויים: מה ההבדל
כשמדברים על שמירת רצף מדובר למעשה בשני מסלולים שונים שכדאי להכיר. שניהם נועדו למנוע אירוע מס בעת עזיבת עבודה, אבל הם עושים זאת בדרכים שונות ומתאימים למצבים שונים.
רצף פיצויים משמעו שאתם משאירים את כספי הפיצויים בקופה ודוחים את ההחלטה לגביהם, תוך שמירה על הזכות למשוך אותם בעתיד. יש לו מגבלת זמן ותנאים שכדאי לברר, ולעיתים דחייה ממושכת מדי עלולה להוביל לאירוע מס. המסלול מתאים למי שעדיין מתלבט ומעדיף לשמור על גמישות עד לקבלת החלטה מושכלת.
רצף קצבה משמעו שאתם מייעדים את כספי הפיצויים לקצבה חודשית בגיל פרישה, ומצרפים אותם ליתר רכיבי החיסכון. הכספים ממשיכים לצבור תשואה עד הפרישה ומגדילים את הקצבה שתקבלו, וזהו לרוב המסלול שמשמר את מלוא הפוטנציאל הכלכלי של הכספים. מי שרואה בפיצויים חלק מהחיסכון לגיל פרישה ימצא במסלול הזה את ההתאמה הטבעית ביותר.
ההבחנה בין שני המסלולים נוגעת בשאלה מהותית: האם אתם רואים בכספי הפיצויים כרית ביטחון נזילה לעתיד הקרוב, או נדבך בחיסכון לגיל פרישה. התשובה משפיעה ישירות על בחירת המסלול, ולכן שווה להתלבט בה ברצינות במקום לבחור כברירת מחדל.
הפגיעה בפטור על הקצבה בגיל פרישה
נקודה שדורשת תשומת לב מיוחדת היא הקשר בין משיכת פיצויים היום לבין הפטור ממס על הקצבה בעתיד. כאשר תגיעו לגיל פרישה ותתחילו לקבל קצבה חודשית, חלק מהקצבה יהיה פטור ממס עד לתקרה שנקבעת בחוק, והפטור נועד להקל עליכם בשנות הפרישה כשההכנסה מבוססת בעיקר על החיסכון שצברתם.
הבעיה היא שמשיכת פיצויים פטורים לאורך שנות העבודה מקטינה את הפטור העתידי הזה. קיים מנגנון שמקזז את סכומי הפיצויים שמשכתם מתוך תקרת הפטור על הקצבה, כך שככל שמשכתם יותר פיצויים בדרך, כך הפטור שיעמוד לרשותכם בפרישה יהיה קטן יותר. המשמעות היא שאתם עלולים לשלם מס גבוה יותר על הקצבה בדיוק בתקופה שבה ההכנסה שלכם נמוכה. זהו אחד ההיבטים הסמויים ביותר של משיכת פיצויים, והוא לרוב נשמט מעיניו של מי שממהר למשוך.
דמיינו שאתם מושכים סכום פיצויים פטור בגיל צעיר ומרגישים שלא שילמתם עליו מס. שנים רבות אחר כך, כשתגיעו לפרישה, תגלו שאותה משיכה מקטינה את הקצבה הפטורה שלכם, וכתוצאה מכך תשלמו מס על חלק גדול יותר מהקצבה החודשית. הפטור שממנו נהניתם בעבר היה למעשה הקדמה של הטבה שהייתם מקבלים ממילא בעתיד. זו הסיבה שכדאי להסתכל על משיכת פיצויים כעל החלטה שמשתרעת על פני כל מסלול החיסכון.
משיכת פיצויים מול השארה בקופה: השוואה מסודרת
כדי לראות את התמונה בבהירות, הנה השוואה בין שתי החלופות המרכזיות בעת עזיבת עבודה. הטבלה מסכמת את ההבדלים בארבעה צירים: המס, הרצף הפנסיוני, הפטור העתידי והנזילות.
| היבט | משיכת הפיצויים בפועל | השארת הפיצויים בקופה לקצבה |
|---|---|---|
| מס | חשיפה למס על סכומים החורגים מהפטור, וקיזוז עתידי מתקרת הפטור | אין אירוע מס במעבר בשמירה על רצף, הכספים נשמרים במלואם |
| רצף פנסיוני | נקטע, הכספים יוצאים מהמערכת ומפסיקים לצבור תשואה פנסיונית | נשמר, הכספים ממשיכים לצבור תשואה עד הפרישה |
| פטור עתידי על הקצבה | קטן, סכומי המשיכה מקוזזים מתקרת הפטור בגיל פרישה | נשמר במלואו לטובת קצבה פטורה גבוהה יותר |
| נזילות | גבוהה, הכסף זמין מיד לשימוש שוטף | נמוכה, הכסף מיועד לקצבה ולא נגיש עד הפרישה |
הטבלה ממחישה את הדילמה. משיכה מעניקה לכם נזילות מיידית אבל גובה מחיר בכל שאר הצירים, בעוד ששמירה בקופה מוותרת על הנזילות אך משמרת את מלוא הפוטנציאל הפנסיוני והמיסויי של הכספים.
דוגמאות תרחישים: עזיבה מרצון מול פיטורים
הנסיבות שבהן אתם עוזבים את מקום העבודה משפיעות על השיקולים, ולכן שווה להתבונן בכמה תרחישים אופייניים שממחישים איך אותה החלטה נראית אחרת בכל מצב:
עובד צעיר שעוזב מרצון למקום עבודה חדש
נניח שעובד בן עשרים ותשע עובר בין מקומות עבודה מתוך בחירה, ויש בידו סכום פיצויים צנוע יחסית. הפיתוי למשוך את הסכום ולממן איתו רכישה גדולה קיים, אבל דווקא כאן הפגיעה ארוכת הטווח היא הגדולה ביותר, מפני שאופק החיסכון ארוך וכל שקל שיישאר בקופה יצבור תשואה במשך עשרות שנים. עבורו שמירה על הרצף והעברת הכספים לקופה החדשה היא לרוב ההחלטה הטובה ביותר.
עובד שפוטר וזקוק לגשר על תקופת חוסר ודאות
לעומת זאת, עובד שפוטר ומוצא את עצמו ללא הכנסה קבועה ובלי רשת ביטחון אחרת נמצא במצב שונה. ייתכן שהצורך המיידי בנזילות מצדיק שקילה של משיכה חלקית לגישור על התקופה. עדיין כדאי לו לבדוק את שיעור המס ואת הפגיעה בפטור העתידי, אך כאן הצורך הקיומי בהווה מקבל משקל גדול יותר.
עובד קרוב לפרישה עם ותק ארוך
עובד שנמצא כמה שנים לפני גיל פרישה בעמדה שונה לחלוטין. אצלו אופק החיסכון קצר, ולכן קטיעת הרצף פוגעת פחות בתשואה, אבל דווקא כאן ההשלכה על הפטור על הקצבה עלולה להיות מיידית ומשמעותית יותר. עבורו החישוב מתמקד בהשוואה בין הטבת המס על משיכה היום לבין קצבה פטורה גבוהה בעוד שנים ספורות, וזהו המצב שבו ליווי מקצועי מדויק יכול לחסוך סכומים ניכרים.
שלושת התרחישים ממחישים שאין תשובה אחת שמתאימה לכולם: אותה שאלה מקבלת תשובות שונות בהתאם לגיל, לוותק, לגובה הסכום ולנסיבות העזיבה.
מתי בכל זאת עשוי להיות היגיון במשיכה
למרות כל האמור, יש נסיבות שבהן משיכת פיצויים היא החלטה סבירה, ולכן כדאי לא להתייחס לנושא כאל איסור גורף. לפני שאתם מקבלים החלטה, שקלו את הגורמים הבאים:
- מצוקה כלכלית מיידית שבה אין לכם מקורות אחרים לגשר על תקופת מעבר בין עבודות.
- גובה הסכום הצבור ומידת השפעתו על הקצבה העתידית, שכן סכום קטן ישפיע פחות מסכום גדול.
- המרחק שלכם מגיל הפרישה, מפני שמשיכה קרוב לפרישה פוגעת פחות ברצף מאשר משיכה בגיל צעיר.
- שיעור המס שתתחייבו בו בפועל על המשיכה הספציפית שלכם, בהתאם לוותק ולשכר.
- ההשלכה על הפטור העתידי על הקצבה והאם אתם מוכנים לוותר על חלק ממנו.
גם כשמשיכה נראית מוצדקת, כדאי לבדוק חלופות שמאפשרות לגשר על הצורך הכלכלי בלי לפגוע בחיסכון, למשל דחיית המשיכה או משיכה חלקית שמשאירה את היתר בקופה כדי לצמצם את הפגיעה.
טעויות נפוצות במשיכת כספי פיצויים
הרבה מההחלטות השגויות בתחום הזה חוזרות על עצמן, ולכן שווה להכיר את הטעויות הנפוצות ולהימנע מהן מראש.
- לראות בפיצויים כסף חופשי. רבים תופסים את הפיצויים כבונוס עזיבה ולא כחלק מהחיסכון, ומושכים בלב קל בלי לחשב את המחיר ארוך הטווח.
- להתעלם מהפגיעה בפטור העתידי. נטייה שכיחה היא להסתכל רק על המס שמשלמים היום, ולשכוח שגם משיכה פטורה מקטינה את הפטור על הקצבה בגיל פרישה.
- למשוך את מלוא הסכום כשמספיקה משיכה חלקית. כשיש צורך מיידי, לא תמיד נבחנת האפשרות למשוך רק חלק ולהשאיר את היתר בקופה.
- לא לבדוק את חלופת שמירת הרצף. חלק מהעובדים אינם מודעים לכך שאפשר להעביר את הכספים לקופה של מעסיק חדש בלי מס, ולכן מפספסים את המסלול שמשמר את החיסכון.
- לקבל החלטה תחת לחץ זמן. ברגע עזיבת העבודה יש לעיתים תחושת דחיפות, וההחלטה מתקבלת בחיפזון במקום מתוך חישוב מסודר.
הצד המשותף לכל הטעויות האלה הוא ראייה קצרת טווח שמתמקדת בהווה ומתעלמת מהעתיד.
שאלות שכדאי לשאול לפני משיכה
לפני שאתם ניגשים לחתום על טופס המשיכה, שווה לעצור ולשאול את עצמכם כמה שאלות מנחות שיחדדו את התמונה.
- מהו הסכום המדויק שאקבל לחשבון הבנק לאחר ניכוי המס, בשונה מהסכום הרשום בקופה?
- כמה תיפגע הקצבה החודשית שלי בגיל פרישה אם אמשוך את הסכום הזה היום?
- באיזו מידה המשיכה תקטין את הפטור העתידי על הקצבה, וכמה מס נוסף אשלם בגללה בעתיד?
- האם הצורך שבגללו אני שוקל למשוך הוא דחוף, או שאפשר לגשר עליו בדרך אחרת?
- מה תהיה ההשפעה של משיכה חלקית לעומת משיכה מלאה?
אם התשובה לאחת מהשאלות האלה אינה ברורה לכם, זהו סימן שכדאי לעצור ולברר לפני שממשיכים.
מה כדאי לעשות לפני שמושכים כספי פיצויים
ההחלטה על משיכת פיצויים היא צומת שמשפיע על החיסכון שלכם לעשרות שנים קדימה, ולכן שווה להשקיע בה מחשבה מסודרת לפי סדר הפעולות הבא:
- בררו את הסכום המדויק הצבור ברכיב הפיצויים בכל הקופות שלכם.
- בדקו מהי תקרת הפטור הרלוונטית עבורכם לפי שנות הוותק והשכר.
- חשבו מה יהיה שיעור המס בפועל על משיכה מלאה או חלקית.
- העריכו את הפגיעה בפטור העתידי על הקצבה כתוצאה מהמשיכה.
- שקלו את חלופת שמירת הרצף הפנסיוני והעברת הכספים לקופה חדשה.
- קבלו ליווי מקצועי שיעזור לכם לכמת את המחיר האמיתי של כל חלופה.
בשלב הזה שווה מאוד להיעזר בליווי של גורם מקצועי שמכיר את הדקויות. תכנון פנסיוני ומיסוי פיצויים יכול להראות לכם בשחור על גבי לבן כמה עולה כל חלופה לאורך זמן, ולעזור לכם לבחור את הדרך שמשרתת את המטרות הכלכליות שלכם לטווח הארוך במקום להיענות רק לצורך הרגעי.
המפתח הוא לזכור שמשיכת פיצויים היא החלטה שקשה מאוד לתקן בדיעבד. ברגע שהכספים יצאו מהמערכת הפנסיונית והמס נגבה, קשה להחזיר את הגלגל אחורה. מחשבה מוקדמת, בדיקה של הנתונים והתייעצות עם גורם שמבין את המערכת יכולים לחסוך לכם סכומים ניכרים.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על קצבה מוכרת פטורה ממס.
שאלות ותשובות
האם משיכת כספי פיצויים תמיד חייבת במס?
לא בהכרח. סכומי פיצויים עשויים ליהנות מפטור עד לתקרה שנקבעת לפי שנות הוותק והשכר, אך כל סכום שחורג מהתקרה או שלא עומד בתנאי הפטור חשוף למס. גם משיכה פטורה עלולה להקטין את הפטור העתידי על הקצבה, ולכן כדאי לבדוק את מלוא ההשלכות לפני שמחליטים.
מה זה רצף פנסיוני ולמה הוא חשוב?
רצף פנסיוני מאפשר להעביר את כספי הפיצויים מקופה של מעסיק קודם לקופה של מעסיק חדש בלי לשלם מס במעבר, כך שהכספים ממשיכים לצבור תשואה עד הפרישה. שמירה על הרצף שומרת על כוח החיסכון של הכספים ומגדילה את הקצבה העתידית.
איך משיכת פיצויים היום משפיעה על הקצבה שלי בעתיד?
קיים מנגנון קיזוז שמפחית מתקרת הפטור על הקצבה את סכומי הפיצויים שמשכתם לאורך השנים. המשמעות היא שמשיכה היום עלולה להוביל לכך שתשלמו מס גבוה יותר על הקצבה בגיל פרישה, בדיוק בתקופה שבה ההכנסה שלכם נמוכה יותר.
אם אני זקוק לכסף עכשיו, האם יש חלופות למשיכה מלאה?
כן. אפשר לשקול משיכה חלקית, דחיית המשיכה, שמירה על הרצף הפנסיוני והעברת הכספים לקופה חדשה, או פנייה למקורות מימון אחרים לגישור על הצורך הכלכלי. בחינה של החלופות עם גורם מקצועי יכולה לחשוף פתרונות שפוגעים פחות בחיסכון.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה תחליף לייעוץ אישי המותאם לנתונים הספציפיים שלכם.