
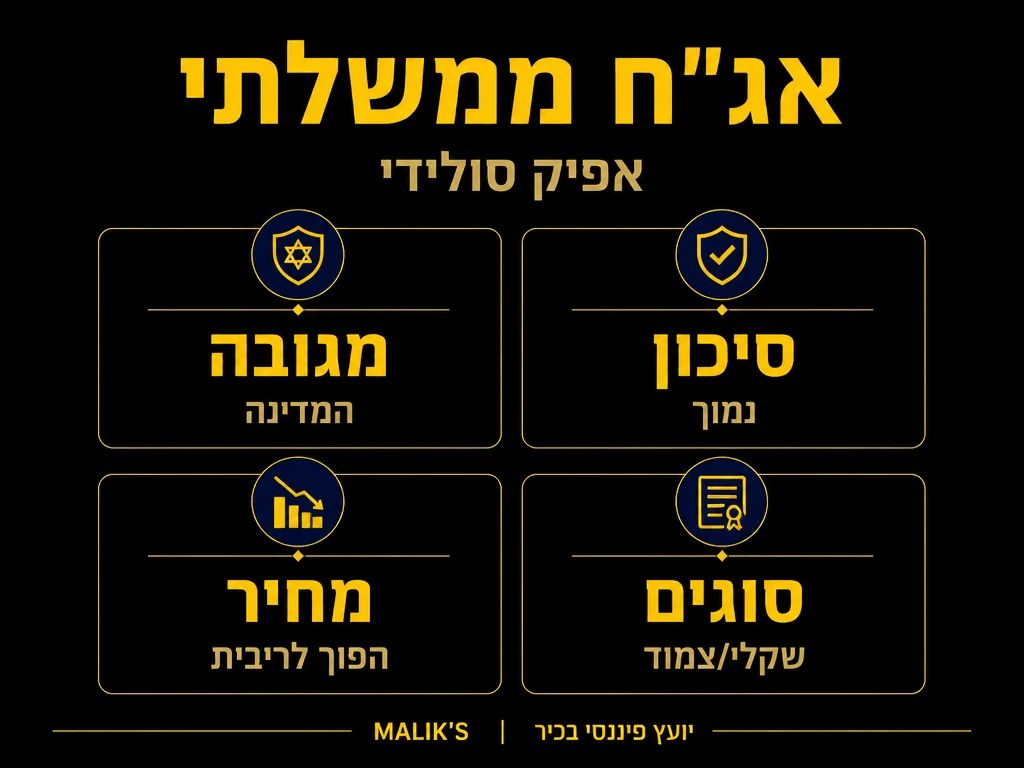
אג”ח ממשלתי הוא נייר ערך שבו אתם מלווים כסף למדינה לתקופה קבועה, ובתמורה המדינה מתחייבת להחזיר לכם את הקרן בתוספת ריבית לאורך חיי האיגרת. זהו אחד האפיקים הוותיקים והמוכרים ביותר בשוק ההון הישראלי, והוא נחשב לעוגן הסולידי של רוב תיקי ההשקעות. כשאתם רוכשים אג”ח מדינה, אתם למעשה הופכים לנושים של הממשלה, והיא זו שאחראית לשלם לכם בדיוק לפי התנאים שנקבעו מראש. בגלל שהגוף שעומד מאחורי ההתחייבות הזו הוא המדינה עצמה, ההסתברות שלא תקבלו את כספכם בחזרה נמוכה מאוד ביחס לרוב האפיקים האחרים בשוק.
הרעיון פשוט אבל עוצמתי. במקום להשקיע את כל הכסף במניות תנודתיות או בנכסים ספקולטיביים, אתם משאירים חלק מהתיק במקום יחסית יציב שיודע לספק לכם תשואה צפויה יותר. בשנים שבהן השווקים סוערים, החלק הזה מאזן את התיק ומאפשר לכם לישון בשקט. בעמוד הזה נסביר לעומק מה מבדיל את האג”ח הממשלתי מאפיקים אחרים, למה מחירו זז בכיוון ההפוך לריבית, אילו סוגים קיימים ואיך מתאימים אותם למטרות שלכם.
מה הופך את האג”ח הממשלתי לאפיק סולידי
המילה סולידי חוזרת שוב ושוב כשמדברים על אג”ח מדינה, ויש לכך סיבה מוצקה. אג”ח ממשלתית מגובה במדינה, כלומר הגורם שמתחייב להחזיר את הכסף הוא הריבון עצמו, בעל היכולת לגבות מיסים ולהנפיק כסף. משום כך היא נחשבת לאפיק הבטוח ביותר במשק המקומי, ורמת הסיכון לאי החזר נמוכה במיוחד. לפי בנק ישראל, האג”ח הממשלתית משמשת נקודת ייחוס מרכזית לתמחור נכסים אחרים במשק, ותשואתה נחשבת לקרובה ל”ריבית חסרת סיכון”.
המשמעות עבורכם כמשקיעים ברורה. כשאתם מחזיקים אג”ח מדינה עד לפדיון, אתם יודעים מראש כמה כסף תקבלו בסוף הדרך, בהנחה שהאיגרת מוחזקת עד תום התקופה. אין כאן הפתעות מהסוג שקיים במניות, שבהן חברה עלולה למחוק את שוויה או להפסיד את כל ההשקעה. הוודאות הזו היא בדיוק מה שמושך משקיעים שמרנים, פנסיונרים, וכל מי שרוצה לשמור על ערך הכסף מבלי להסתכן יותר מדי. עם זאת, סולידיות אינה שם נרדף לחוסר תנודתיות מוחלט, וזו נקודה קריטית שרבים מפספסים.
גם באפיק הבטוח ביותר יש תנועה במחיר. אג”ח שנסחרת בשוק המשני, כלומר בבורסה שבה משקיעים קונים ומוכרים ניירות קיימים, משנה את שוויה מדי יום. הסיבה המרכזית לכך היא שינויי הריבית במשק, וזהו הנושא שנפרוט בהמשך. חשוב שתבינו שהמושג סולידי מתייחס בעיקר לסיכון שלא תקבלו את הכסף בחזרה, ולא לכך שהמחיר יישאר קבוע לחלוטין לאורך כל הדרך.
הקשר ההפוך בין מחיר האג”ח לבין הריבית במשק
זהו אחד המושגים החשובים ביותר להבנת האפיק, ולעיתים גם המבלבל ביותר. מחירה של האג”ח בשוק המשני נע ביחס הפוך לשינויי הריבית במשק. במילים פשוטות, כשהריבית עולה, שווי האג”ח הקיימת בשוק יורד, וכשהריבית יורדת, שווי האג”ח הקיימת עולה. הקשר הזה נכון תמיד ומהווה את אחד מחוקי היסוד של שוק ההון.
נדגים זאת בצורה פשוטה. נניח שרכשתם אג”ח שמשלמת ריבית שנתית קבועה. אם לאחר מכן הריבית במשק מטפסת, המדינה מנפיקה אג”ח חדשות שמשלמות ריבית גבוהה יותר. משקיע שרוצה לקנות אג”ח כעת יעדיף כמובן את החדשה שמשלמת יותר, ולכן האג”ח הישנה שלכם הופכת פחות אטרקטיבית. כדי שמישהו בכל זאת יסכים לקנות אותה ממכם, המחיר שלה בשוק חייב לרדת, כך שהתשואה בפועל לקונה החדש תשתווה לתשואה שמציעות האיגרות החדשות. וההפך המדויק קורה כשהריבית יורדת. אז דווקא האג”ח הישנה, שנעולה על ריבית גבוהה, הופכת מבוקשת יותר, ומחירה עולה.
עליית ריבית מורידה את שווי האג”ח הקיימת, וירידת ריבית מעלה אותו. זהו מנגנון מובנה של השוק ולא תקלה או עיוות זמני.
הבנת המנגנון הזה משנה את הדרך שבה אתם מסתכלים על האפיק. משקיע שקונה אג”ח ומחזיק אותה עד הפדיון בדרך כלל לא מושפע מהתנודות באמצע הדרך, כי בסוף הוא מקבל את הקרן והריבית שהובטחו לו. לעומת זאת, משקיע שמתכנן למכור לפני מועד הפדיון חשוף לסיכון שהמחיר יהיה נמוך יותר ברגע המכירה. ככל שמשך החיים של האג”ח ארוך יותר, כך הרגישות שלה לשינויי ריבית גדולה יותר, והתנודות במחיר חדות יותר.
סוגי אג”ח ממשלתי והמאפיינים שלהם
בשוק הישראלי קיימים כמה סוגים עיקריים של אג”ח מדינה, וכל אחד מגיב אחרת לסביבה הכלכלית. ההבדל ביניהם נעוץ בעיקר באופן שבו נקבעת הריבית ובשאלה האם הקרן צמודה למדד המחירים לצרכן. הבחירה ביניהם תלויה בציפיות שלכם לגבי הריבית והאינפלציה, וכן בטווח הזמן שלכם. הטבלה הבאה מרכזת את שלושת הסוגים המרכזיים.
| סוג האג”ח | מאפיין עיקרי | רמת סיכון | מתי מתאים |
|---|---|---|---|
| שקלי בריבית קבועה | ריבית נומינלית ידועה מראש, ללא הצמדה למדד | רגישות גבוהה לשינויי ריבית, אינפלציה שוחקת את התשואה הריאלית | כשאתם צופים שהריבית תרד או תישאר יציבה, ורוצים תשואה צפויה בשקלים |
| צמוד מדד | הקרן והריבית מוצמדות למדד המחירים לצרכן | מגן על כוח הקנייה, אך רגיש לשינויי ריבית ריאלית | כשאתם חוששים מעליית אינפלציה ורוצים לשמר את הערך הריאלי של הכסף |
| בריבית משתנה | הריבית מתעדכנת מעת לעת בהתאם לריבית בשוק | רגישות נמוכה יחסית לשינויי ריבית, פחות תנודתי | כשאתם צופים עליית ריבית ורוצים להקטין את החשיפה לירידת מחיר |
האג”ח השקלי בריבית קבועה הוא אולי המוכר ביותר. הוא משלם לכם ריבית נומינלית שידועה מראש, ובכך מספק ודאות מלאה לגבי הסכום שתקבלו בשקלים. החיסרון שלו הוא שהוא הרגיש ביותר לשינויי ריבית, וגם שאינפלציה גבוהה עלולה לשחוק את התשואה הריאלית שלכם, כי הסכום קבוע ולא מתעדכן לפי עליית המחירים במשק.
האג”ח הצמוד למדד עונה בדיוק על הבעיה הזו. גם הקרן וגם הריבית מוצמדות למדד המחירים לצרכן, כך שאם המחירים במשק עולים, ערך ההשקעה שלכם עולה איתם. זהו כלי הגנה מצוין מפני אינפלציה, ולכן הוא פופולרי במיוחד בתקופות של אי ודאות לגבי יוקר המחיה. בתמורה להגנה הזו, הריבית הנקובה עליו בדרך כלל נמוכה יותר מזו של המקבילה השקלית.
האג”ח בריבית משתנה הוא הפחות תנודתי מבין השלושה. מכיוון שהריבית שלו מתעדכנת מעת לעת בהתאם לתנאי השוק, מחירו כמעט לא מושפע משינויי ריבית חדים. זה הופך אותו לבחירה מעניינת עבור מי שחושש מסביבת ריבית עולה ורוצה מרכיב יציב במיוחד בתיק, אם כי התשואה שלו עשויה להיות נמוכה יותר בתקופות מסוימות.
למה כדאי לשלב אג”ח ממשלתי בתיק ההשקעות
גם אם המטרה שלכם היא צמיחה של ההון, לרוב לא נכון להשקיע את כל הכסף באפיקים תנודתיים. אג”ח מדינה משמש כמייצב, כמעין רשת ביטחון שמרככת את הזעזועים בתקופות של ירידות בשוקי המניות. כשהמניות צונחות, לא פעם דווקא האג”ח הממשלתית שומרת על ערכה או אף עולה, ובכך היא מקזזת חלק מההפסד ומאפשרת לכם להישאר רגועים ולא לממש בהפסד ברגע הלא נכון.
ריכזנו כמה סיבות מרכזיות לשילוב האפיק הזה בתיק:
- יציבות בעת משבר. בתקופות של ירידות חדות בשוק המניות, האג”ח הממשלתית מספקת עוגן שמפחית את התנודתיות הכוללת של התיק.
- הכנסה שוטפת וצפויה. תשלומי הריבית התקופתיים יוצרים תזרים מזומנים סדיר, דבר שחשוב במיוחד למי שנשען על ההשקעות כמקור הכנסה.
- שמירה על ערך הכסף. באמצעות אג”ח צמוד מדד תוכלו להגן על כוח הקנייה של החיסכון שלכם מפני שחיקת האינפלציה.
- נזילות גבוהה. אג”ח ממשלתית נסחרת בבורסה, כך שתוכלו למכור אותה בקלות יחסית ולהמיר אותה למזומן בעת הצורך.
- איזון מול נכסים תנודתיים. שילוב נכון בין אג”ח למניות מאפשר לכם לכוונן את רמת הסיכון של התיק כולו לפי הצרכים והאופי שלכם.
המשקל של האפיק בתיק שלכם צריך להיגזר מהמטרות, מטווח הזמן ומרמת הסיכון שאתם מוכנים לשאת. מי שקרוב לגיל הפרישה יעדיף לרוב חשיפה גבוהה יותר לאפיק הסולידי, בעוד שמשקיע צעיר עם אופק ארוך יכול להסתפק בשיעור נמוך יותר. בכל מקרה, שילוב מושכל של רכיב סולידי בתיק ההשקעות מסייע לרכך את התנודתיות הכוללת ולשמור על יציבות לאורך זמן.
סיכונים שכדאי להכיר לפני שמשקיעים
למרות שהאפיק נחשב סולידי, אין השקעה חסרת סיכון לחלוטין, וחשוב שתכירו את הסיכונים כדי לקבל החלטה מודעת. הסיכון המרכזי הוא סיכון הריבית שכבר הרחבנו עליו. אם תיאלצו למכור את האג”ח לפני מועד הפדיון בתקופה שבה הריבית עלתה, אתם עלולים למצוא את עצמכם מוכרים במחיר נמוך ממה ששילמתם, ולספוג הפסד הון.
סיכון נוסף הוא סיכון האינפלציה, הרלוונטי בעיקר לאג”ח שקלי בריבית קבועה. אם המחירים במשק עולים בקצב מהיר, התשואה הנומינלית הקבועה שקיבלתם עשויה להיות נמוכה מקצב עליית המחירים, כך שבפועל כוח הקנייה שלכם נשחק. זו בדיוק הסיבה שבגללה אג”ח צמוד מדד קיים ומהווה מענה לאתגר הזה.
יש גם את סיכון הנזילות ואת השאלה של אופק ההשקעה. אם השקעתם באג”ח לטווח ארוך אך אתם עלולים להזדקק לכסף בטווח קצר, אתם חשופים יותר לתנודות המחיר בשוק. התאמה נכונה בין משך חיי האג”ח לבין הזמן שבו תזדקקו לכסף מפחיתה משמעותית את הסיכון הזה. משקיע שמתאים את טווח האג”ח לצרכיו, ומחזיק אותה עד הפדיון, מנטרל למעשה חלק ניכר מהתנודתיות שבדרך.
כדאי גם להבין את המושג מח”מ, קיצור של משך חיים ממוצע, שמודד עד כמה האג”ח רגישה לשינויי ריבית. ככל שהמח”מ ארוך יותר, כך תנודת המחיר בעקבות שינוי ריבית תהיה חדה יותר. משקיע שמעדיף יציבות יבחר במח”מ קצר יותר, שסופג פחות זעזועים, בעוד שמי שמוכן לספוג תנודתיות בתמורה לתשואה גבוהה יותר עשוי לבחור במח”מ ארוך. ההתאמה הזו היא אחד הכלים המרכזיים לניהול הסיכון באפיק, והיא נעשית לפי הצרכים והאופי האישי שלכם.
איך מתחילים ומה חשוב לבדוק
הכניסה לאפיק האג”ח הממשלתי פשוטה יחסית וזמינה כמעט לכל משקיע. ניתן לרכוש אג”ח מדינה דרך חשבון מסחר עצמאי בבנק או בבית השקעות, וגם באמצעות קרנות נאמנות או קרנות סל שעוקבות אחר מדדי אג”ח. השילוב בין רכיב סולידי בתיק ההשקעות לבין אפיקים אחרים הוא שמייצר תיק מאוזן שמתאים בדיוק אליכם.
לפני שאתם רוכשים, כדאי לבדוק כמה פרמטרים בסיסיים. שימו לב לסוג האג”ח, כלומר האם היא שקלית, צמודת מדד או בריבית משתנה, ותאימו את הבחירה לציפיות שלכם. בדקו את מועד הפדיון והתאימו אותו לטווח ההשקעה שלכם. הביטו בתשואה לפדיון, שהיא התשואה הצפויה אם תחזיקו את האג”ח עד תום התקופה, והשוו אותה לחלופות. בשלב האחרון, שקלו כמה מרכיב האג”ח בתיק תואם את רמת הסיכון הכוללת שאתם מעוניינים בה.
מי שלא בטוח כיצד לבנות את התמהיל הנכון יכול להיעזר בליווי מקצועי שיתאים את התיק למטרות ולנתונים האישיים שלו. ההחלטות באפיק הזה נראות פשוטות, אך התאמה מדויקת של סוגי האג”ח, של משך החיים ושל המשקל בתיק דורשת הבנה של הקשר בין ריבית, אינפלציה וסיכון. תכנון נכון מראש חוסך התלבטויות מיותרות בהמשך הדרך.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על פיזור השקעות נכון.
שאלות נפוצות על אג”ח ממשלתי
האם אפשר להפסיד כסף באג”ח ממשלתי?
אם אתם מחזיקים את האג”ח עד מועד הפדיון, הסיכון לאבד את הקרן נמוך מאוד, שכן המדינה מתחייבת להחזיר אותה. עם זאת, אם תמכרו את האג”ח לפני הפדיון בתקופה שבה הריבית עלתה, ייתכן שתמכרו במחיר נמוך יותר ותספגו הפסד הון. הסיכון העיקרי נובע מתנודת המחיר בשוק המשני ולא מחשש לאי החזר.
מה ההבדל בין אג”ח ממשלתי לאג”ח קונצרני?
אג”ח ממשלתי מונפק על ידי המדינה ונחשב לבטוח ביותר במשק. אג”ח קונצרני מונפק על ידי חברות פרטיות, ולכן הוא נושא סיכון גבוה יותר לאי החזר, אך בתמורה מציע לרוב ריבית גבוהה יותר. ככל שהסיכון עולה, כך גם התשואה הפוטנציאלית עולה איתו.
מדוע מחיר האג”ח יורד כשהריבית עולה?
כשהריבית במשק עולה, המדינה מנפיקה אג”ח חדשות שמשלמות ריבית גבוהה יותר. כתוצאה מכך, האג”ח הישנות שמשלמות ריבית נמוכה הופכות פחות אטרקטיביות, ומחירן בשוק חייב לרדת כדי שהתשואה בפועל לקונה תשתווה לזו של האיגרות החדשות.
איזה סוג אג”ח ממשלתי הכי מתאים לי?
הבחירה תלויה בציפיות שלכם. אם אתם חוששים מאינפלציה, אג”ח צמוד מדד מגן על ערך הכסף. אם אתם צופים ירידת ריבית, אג”ח שקלי בריבית קבועה עשוי להניב רווח הון. ואם אתם רוצים מרכיב יציב במיוחד בסביבת ריבית עולה, אג”ח בריבית משתנה מפחית את התנודתיות.
כמה מהתיק כדאי להקצות לאג”ח ממשלתי?
אין תשובה אחת שמתאימה לכולם. המשקל נגזר מהגיל, מטווח ההשקעה ומרמת הסיכון שאתם מוכנים לשאת. משקיעים קרובים לפרישה נוטים להקצות שיעור גבוה יותר לאפיק הסולידי, בעוד משקיעים צעירים עם אופק ארוך יכולים להסתפק בשיעור נמוך יותר.
המידע במאמר זה הוא כללי בלבד ואין בו כדי להוות ייעוץ השקעות או המלצה לפעולה, ואין בו תחליף לליווי מקצועי המותאם לנתונים האישיים שלכם.












