
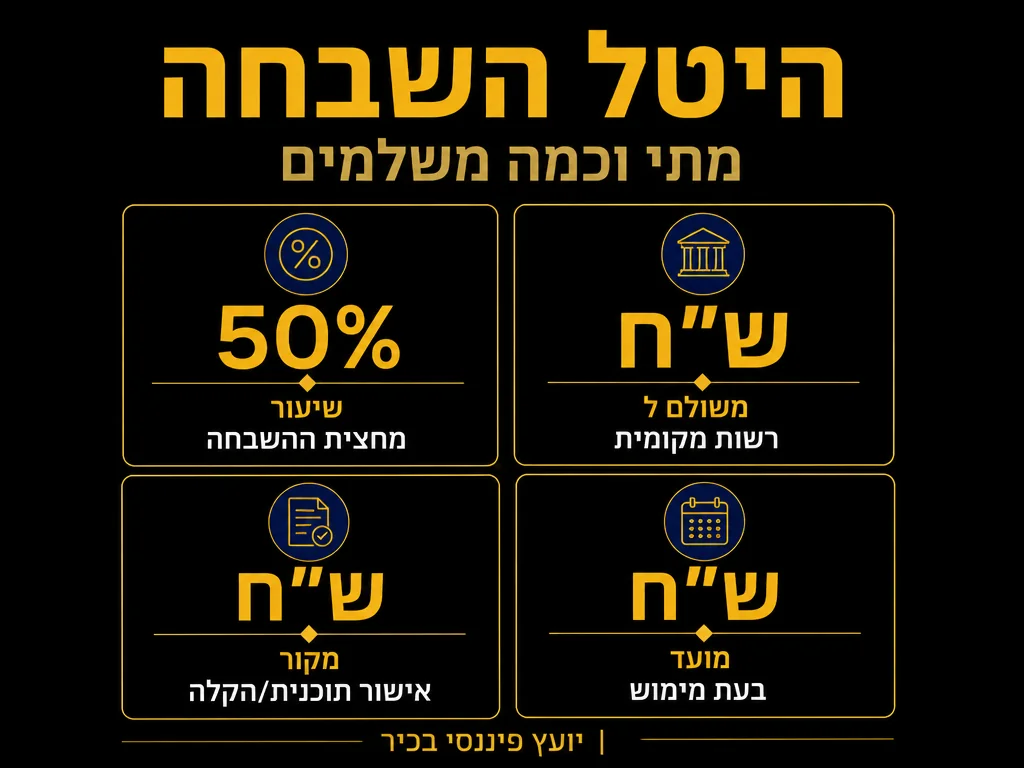
היטל השבחה הוא תשלום שאתם מעבירים לרשות המקומית כאשר שווי המקרקעין שלכם עולה בעקבות אישור תוכנית, מתן הקלה או התרת שימוש חורג, ואת התשלום עצמו משלמים במועד מימוש הזכות במקרקעין, למשל בעת מכירה או הוצאת היתר בנייה. במילים פשוטות, כאשר החלטה תכנונית של הרשויות מעלה את ערך הנכס שלכם, המחוקק קבע שחלק מהרווח הזה יחזור לקהילה שדרכה נוצרה ההשבחה. הבנה מדויקת של המנגנון הזה חוסכת הפתעות כספיות כבדות ומאפשרת לכם לתכנן את העסקה מראש, בין אם אתם מוכרים דירה, קונים מגרש או שוקלים פרויקט של תמ”א 38.
במאמר הזה נסביר לעומק כיצד נוצר החיוב, מי משלם אותו ובאיזה שיעור, אילו אירועים מפעילים אותו, כיצד הוא משתלב בתוך עסקת נדל”ן שלמה, ואילו כלים עומדים לרשותכם כדי לצמצם או לערער על הסכום. המטרה היא שתגיעו לשולחן המשא ומתן עם תמונה ברורה של החבות הצפויה, ותדעו בדיוק היכן היא נכנסת לחישוב הכולל של הכדאיות.
מה זה היטל השבחה ומאיפה הוא נובע
היטל השבחה הוא היטל סטטוטורי שמקורו בתוספת השלישית לחוק התכנון והבנייה. הרעיון המרכזי פשוט: כאשר פעולה תכנונית של הוועדה המקומית מעלה את שוויו של נכס מקרקעין, בעל הנכס נהנה מעליית ערך שלא נבעה מהשקעה שלו אלא מהחלטה ציבורית. המחוקק ראה לנכון שחלק מעליית הערך הזו יחולק בין בעל הנכס לבין הרשות המקומית, שתפקידה לפתח את התשתיות והשירותים באזור.
ההיטל משולם לרשות המקומית בשיעור של מחצית מעליית שווי המקרקעין הנובעת מאישור תוכנית או הקלה, ומועד התשלום הוא בעת מימוש הזכות במקרקעין, כפי שמפורט באתר מינהל התכנון. מדובר בעיקרון מרכזי שכדאי לזכור: ההיטל הוא לא מס על עצם הבעלות ולא מס על הרווח מהמכירה, כי אם תשלום ייעודי על עליית הערך התכנונית בלבד. שני נכסים באותו רחוב עשויים להיות חייבים בסכומים שונים לחלוטין, כתלות במה שהתוכנית אפשרה לכל אחד מהם.
ההבחנה הזו חשובה במיוחד כשאתם משווים בין נכסים. מגרש שקיבל זכויות בנייה נוספות בעקבות תוכנית חדשה יישא היטל גבוה, בעוד נכס שכבר מיצה את כל זכויותיו לא יחויב כלל בגין אותה תוכנית. לכן, לפני שאתם מתאהבים בעסקה, כדאי לברר מה הסטטוס התכנוני של הנכס ומה כבר נוצל בו.
שווה להבין גם את ההיגיון הכלכלי שמאחורי ההסדר. כשהעירייה מאשרת תוכנית שמכפילה את זכויות הבנייה בשכונה, היא נדרשת בהמשך להשקיע בכבישים, בגני ילדים, בביוב ובמוסדות ציבור שישרתו את התושבים הנוספים. חלק ניכר מהמימון לפיתוח הזה מגיע דווקא מהיטלי ההשבחה שנגבים מבעלי הנכסים שנהנו מהתוכנית. כך נוצר מעגל שבו מי שהרוויח מההשבחה משתתף גם בעלות התשתיות שמאפשרות לה להתממש. ההבנה הזו מסבירה מדוע הרשות מקפידה על גביית ההיטל ומדוע קשה יחסית להתחמק ממנו לחלוטין.
האירועים המחייבים היטל השבחה
לא כל שינוי תכנוני מפעיל את החבות. החוק מגדיר שלושה אירועים עיקריים שיוצרים השבחה ומחייבים בהיטל. הבנה של כל אחד מהם עוזרת לכם לזהות מראש האם העסקה שלכם צפויה לגרור תשלום.
| האירוע המחייב | מה קורה בפועל | מי משלם | מתי משלמים |
|---|---|---|---|
| אישור תוכנית | ועדה מקומית או מחוזית מאשרת תוכנית שמוסיפה זכויות בנייה או משנה ייעוד קרקע | בעל הנכס במועד ההשבחה | בעת מימוש הזכות, למשל מכירה או היתר בנייה |
| מתן הקלה | הוועדה מתירה סטייה מותרת מהוראות התוכנית, כגון תוספת קומה או שינוי קו בניין | מבקש ההקלה שנהנה מעליית הערך | בעת הוצאת ההיתר או מימוש הזכות |
| התרת שימוש חורג | הוועדה מאשרת שימוש בנכס באופן שחורג מהייעוד המקורי, כגון הפיכת דירה לגן ילדים | בעל הנכס או מבקש השימוש | בעת אישור השימוש החורג |
כדאי לשים לב שהמועד שבו נוצרת ההשבחה והמועד שבו משלמים בפועל הם שני דברים נפרדים. ההשבחה נוצרת ברגע שהתוכנית מאושרת או ההקלה ניתנת, אבל החבות בתשלום נדחית עד מועד המימוש. מנגנון הדחייה הזה משמעותי מאוד לתכנון העסקה, כי הוא מאפשר לכם להחזיק בנכס שנים רבות בלי לשלם, עד הרגע שבו אתם מוכרים או מוציאים היתר.
כמה משלמים: חישוב שיעור ההיטל
שיעור ההיטל קבוע בחוק ועומד על מחצית מסכום ההשבחה, כלומר חמישים אחוזים מעליית שווי המקרקעין שנוצרה בעקבות הפעולה התכנונית. השאלה המרכזית אינה השיעור עצמו אלא כיצד מחשבים את גובה ההשבחה, וכאן נכנס לתמונה שמאי המקרקעין.
החישוב מתבצע בשני מצבים משוערכים: שווי הנכס במצב התכנוני הקודם, לפני אישור התוכנית או ההקלה, מול שווי הנכס במצב התכנוני החדש. ההפרש בין שני השווים הוא ההשבחה, וממנו גובים מחצית. כדי להמחיש, אם שווי המגרש לפני התוכנית עמד על ₪2,000,000 ואחריה על ₪2,600,000, ההשבחה היא ₪600,000, וההיטל יעמוד על ₪300,000.
הנה השלבים העיקריים בדרך לקביעת הסכום הסופי:
- הרשות המקומית מזמינה שומה מטעם שמאי הוועדה, הקובעת את גובה ההשבחה ואת ההיטל הנגזר ממנה.
- בעל הנכס מקבל את דרישת התשלום ורשאי לבדוק אותה מול שמאי מטעמו.
- אם קיים פער בין השומות, ניתן לפנות לשמאי מכריע שהכרעתו קובעת את הסכום.
- לאחר קביעת הסכום הסופי, ההיטל משולם במועד המימוש בכפוף לתנאים ולפטורים החלים על הנכס.
הפער בין שומת הוועדה לבין שומה נגדית יכול להגיע לעשרות אחוזים, ולכן בדיקה עצמאית של השומה היא כמעט תמיד משתלמת כשמדובר בסכומים משמעותיים. שמאי מטעמכם יבחן האם הוועדה ייחסה לנכס זכויות שאינן קיימות בפועל, האם המועד הקובע נבחר נכון, והאם התחשבו בהוצאות ובמגבלות שמפחיתות את השווי.
נקודה נוספת שמשפיעה על גובה החישוב היא ריכוז מספר אירועי השבחה על אותו נכס לאורך זמן. אם הנכס עבר כמה תוכניות והקלות בשנים שונות, כל אירוע יוצר שכבת השבחה נפרדת עם מועד קובע משלו. השמאי צריך לבודד את התרומה של כל אירוע כדי לא לחייב אתכם פעמיים על אותה עליית ערך. טעויות בחישוב הרב שכבתי הזה נפוצות, והן אחת הסיבות המרכזיות שבגללן כדאי להיעזר באיש מקצוע שיבחן את השומה לפרטיה. כשמדובר בנכס עם היסטוריה תכנונית עשירה, הפער בין שומה שטחית לשומה מדוקדקת יכול להסתכם במאות אלפי שקלים.
מתי משלמים בפועל: מועד המימוש
אחת השאלות הנפוצות ביותר היא מתי בדיוק נדרש התשלום. החוק קובע שהחבות מתגבשת במועד המימוש, ולמונח הזה שלוש משמעויות מעשיות שכדאי להכיר.
המימוש הראשון הוא מכירת הנכס או העברת זכויות בו בתמורה. ברגע שאתם חותמים על הסכם מכר, מתגבשת החבות והתשלום נדרש כתנאי לרישום העסקה. המימוש השני הוא קבלת היתר בנייה שמנצל את הזכויות שהושבחו, למשל היתר שמאפשר לבנות את הקומה הנוספת שהתוכנית העניקה. המימוש השלישי הוא תחילת השימוש בפועל בזכויות, כגון פתיחת עסק במסגרת שימוש חורג שאושר.
המשמעות המעשית היא שאתם יכולים להחזיק נכס שהושבח שנים רבות בלי לשלם דבר, כל עוד לא מימשתם את הזכות. רבים מגלים את קיום החבות רק כאשר הם מגיעים למכור, ואז הסכום נוחת עליהם באמצע העסקה. לכן בדיקה מוקדמת של סטטוס ההיטל, עוד לפני שאתם מפרסמים את הנכס למכירה, מונעת עיכובים ומתחים ברגע הקריטי של החתימה.
כיצד ההיטל משפיע על עסקת הנדל”ן
היטל השבחה הוא לא רק שורה טכנית בטבלת הוצאות. הוא משפיע ישירות על התמורה נטו שנשארת בכיסכם, על חלוקת האחריות בין הצדדים, ועל לוח הזמנים של העסקה. עסקה שנראית משתלמת על הנייר עשויה להצטמצם משמעותית ברגע שמכניסים לחישוב היטל של מאות אלפי שקלים.
ברירת המחדל היא שהמוכר נושא בהיטל, שכן הוא בעל הנכס במועד ההשבחה והוא זה שנהנה מעליית הערך. עם זאת, הצדדים רשאים לקבוע אחרת בהסכם המכר, ולעיתים הקונה מסכים לשאת בהיטל בתמורה למחיר נמוך יותר. ניסוח מדויק של הסעיף הזה בחוזה קריטי, כי ניסוח רשלני עלול להשאיר צד אחד עם חבות בלתי צפויה.
הנה כמה נקודות מפתח שכדאי לבדוק בכל עסקה שבה עשוי להיות מעורב היטל השבחה:
- בקשת אישור עירייה מעודכן שמפרט האם קיימת חבות בהיטל השבחה על הנכס.
- בירור מול הרשות המקומית האם אושרו לאחרונה תוכניות או הקלות שטרם מומשו.
- שקלול הסכום הצפוי בתוך חישוב התמורה נטו ובתוך תזרים המזומנים של העסקה.
- קביעה ברורה בחוזה מי הצד שנושא בהיטל ובאיזה מועד הוא ישולם.
- בדיקה האם הנכס זכאי לאחד הפטורים שעשויים לצמצם או לבטל את החבות.
שילוב של ההיטל בתוך תכנון פיננסי לעסקאות נדלן מסודר מאפשר לכם לראות את התמונה המלאה עוד לפני שאתם מתחייבים. במקום להתמודד עם הפתעה כספית באמצע העסקה, אתם משבצים את החבות הצפויה בתוך התכנון הכולל, לצד מס שבח, דמי תיווך, שכר טרחת עורך דין ועלויות מימון. תכנון כזה הופך את ההיטל מסיכון עמום להוצאה ידועה מראש.
פטורים והפחתות: מתי אפשר לשלם פחות
החוק מכיר במספר מצבים שבהם ניתן לקבל פטור מלא או חלקי מהיטל השבחה, וכן במצבים שבהם ניתן לצמצם את הסכום דרך התמודדות מקצועית עם השומה. היכרות עם האפשרויות האלה יכולה לחסוך לכם סכומים ניכרים.
הפטור הבולט ביותר קשור להרחבת דירת מגורים בהיקף מוגבל למי שמתגורר בנכס, שנועד לאפשר למשפחות להתרחב בלי להיענש כלכלית. פטורים נוספים חלים במקרים של שיקום שכונות, בנייה במגזרים מסוימים ומצבים חברתיים ייעודיים שהמחוקק ביקש לעודד. חשוב לבדוק את הזכאות מול הרשות, כי כל פטור כפוף לתנאים מדויקים ולתקרות.
מעבר לפטורים, קיים מסלול ההתמודדות עם השומה עצמה. כאשר אתם סבורים ששמאי הוועדה הפריז בהערכת ההשבחה, אתם רשאים להגיש שומה אחרת ולבקש מינוי שמאי מכריע. במקרים רבים ההכרעה מפחיתה את הסכום המקורי, במיוחד כשהשומה הראשונית התבססה על הנחות שאינן תואמות את המצב בשטח. עלות ההליך זניחה יחסית לחיסכון האפשרי כשמדובר בהשבחה גבוהה.
כדאי להכיר גם את לוחות הזמנים של ההליך, שכן להם השלכה ישירה על העסקה. מרגע קבלת דרישת התשלום עומד לרשותכם פרק זמן מוגדר להגיש שומה אחרת, ואיחור עלול לסגור בפניכם את דלת הערעור. לכן ברגע שדרישה נוחתת אצלכם, כדאי להעביר אותה מיד לבחינת שמאי ולא להמתין לרגע האחרון. במקביל, אם אתם באמצע עסקה עם לוח זמנים צפוף, אפשר לעיתים לשלם את הסכום הנדרש תחת מחאה, להשלים את העסקה, ולהמשיך את הבירור השמאי במקביל כדי לקבל החזר בהמשך. שילוב נכון של הכלים האלה מאפשר לכם גם לעמוד בזמנים של העסקה וגם לשמור על זכות הערעור.
נקודה אחרונה שראוי להדגיש היא ההבדל בין ניסיון להתחמק מההיטל לבין תכנון לגיטימי. אין דרך חוקית להעלים חבות אמיתית, אבל יש הרבה מקום לתכנון חכם: תזמון נכון של מועד המימוש, ניצול פטורים שמגיעים לכם כדין, בחירת היקף הבנייה שממקסם את הכדאיות לאחר ההיטל, וניהול מקצועי של השומה. זהו בדיוק המקום שבו ליווי פיננסי ומשפטי מסודר מחזיר את עלותו פי כמה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על פחת על דירה להשקעה.
שאלות נפוצות על היטל השבחה
האם היטל השבחה זהה למס שבח
לא. מס שבח הוא מס רווח הון המשולם לרשות המסים על הרווח ממכירת הנכס, בעוד היטל השבחה משולם לרשות המקומית על עליית ערך שנוצרה מפעולה תכנונית. שני התשלומים עשויים לחול על אותה עסקה במקביל, וכל אחד מחושב לפי כללים שונים לחלוטין.
האם קונה יכול להתחייב לשלם את ההיטל במקום המוכר
כן. הצדדים חופשיים לקבוע בהסכם המכר מי נושא בהיטל. עם זאת, מבחינת הרשות המקומית האחריות החוקית נותרת על בעל הנכס במועד ההשבחה, ולכן חלוקת הנטל בין הצדדים היא עניין חוזי פנימי שכדאי לנסח בזהירות.
מה קורה אם אני מחזיק את הנכס ולא מוכר
כל עוד לא מימשתם את הזכות, כלומר לא מכרתם ולא הוצאתם היתר המנצל את הזכויות שהושבחו, החבות בתשלום אינה מתגבשת. אתם יכולים להחזיק בנכס המושבח שנים רבות בלי לשלם, אך החבות תמתין לכם ברגע המימוש העתידי.
כמה זמן לוקח לברר את גובה ההיטל
קבלת אישור עירייה שמפרט את קיום החבות אורכת בדרך כלל שבועות ספורים, בעוד שומה מלאה שקובעת סכום עשויה להימשך זמן רב יותר, במיוחד אם נדרש שמאי מכריע. מומלץ להתחיל את הבירור מוקדם ככל האפשר כדי לא לעכב את העסקה.
האם כל שינוי תכנוני מחייב בהיטל
לא כל שינוי יוצר השבחה. אם התוכנית או ההקלה אינן מעלות בפועל את שווי הנכס, לא נוצרת חבות. השמאות היא זו שקובעת האם ובאיזו מידה חלה עליית ערך המצדיקה חיוב.
המידע במאמר זה הוא מידע כללי בלבד ואין בו כדי להוות ייעוץ משפטי, פיננסי או שמאי, ואין להסתמך עליו במקום התייעצות עם בעל מקצוע מוסמך לגבי הנסיבות הספציפיות שלכם.












