
רבים מגיעים לגיל הפרישה עם סכום כסף משמעותי שנצבר במהלך השנים, בין אם מדמי פרישה, מירושה, ממכירת נכס או מחיסכון אישי. השאלה המרכזית שעולה היא: איך להשקיע את הכסף הזה בצורה חכמה שתניב הכנסה עתידית ותפחית את נטל המס?
תיקון 190 לפקודת מס הכנסה הוא אחד הכלים המתקדמים ביותר בשוק הישראלי להשקעת כספים בגיל פרישה תוך הנאה מהטבות מס משמעותיות. זהו מסלול שתוכנן במיוחד עבור אזרחים ותושבי ישראל שרוצים לתכנן נכון את עתידם הפיננסי לאחר יציאה לפנסיה.
במאמר זה נסקור לעומק את כל ההיבטים של תיקון 190, נבין מתי כדאי להיכנס אליו, נבחן דוגמאות מספריות קונקרטיות ונלמד איך להימנע מטעויות נפוצות.
מהו תיקון 190?
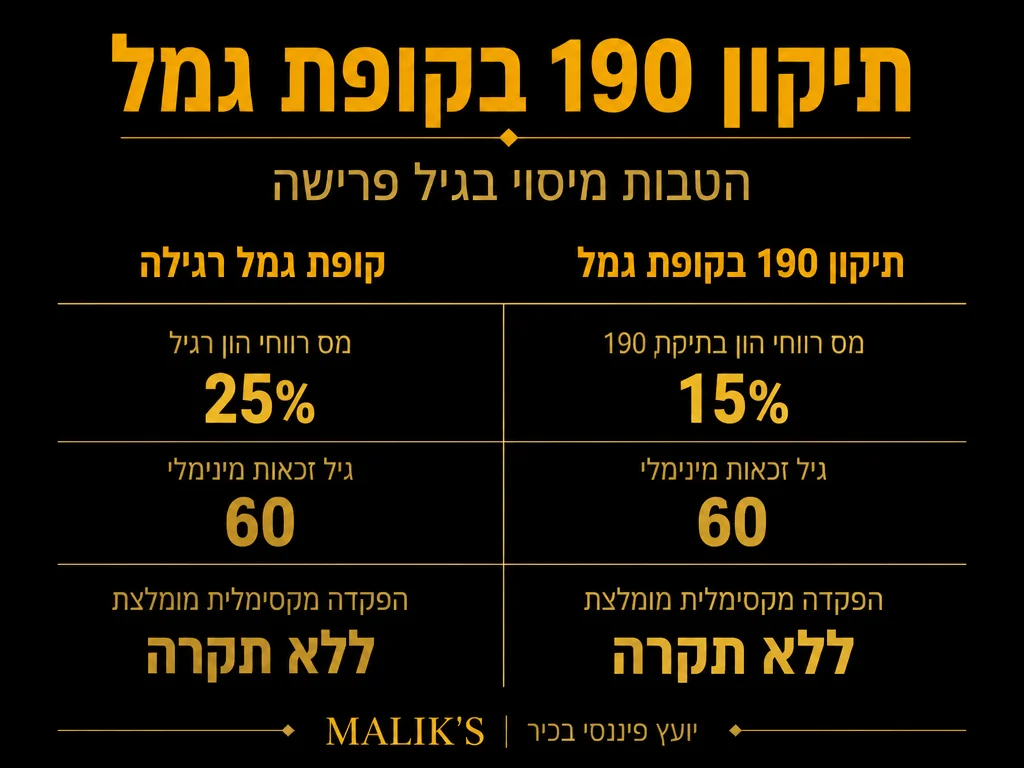
תיקון 190 לפקודת מס הכנסה הוא הסדר מס ייחודי שנועד לעודד אזרחים בגיל פרישה להשקיע כספים עודפים בקופות גמל להשקעה. במסגרת ההסדר, ניתן להפקיד סכומים חד פעמיים משמעותיים ולקבל פטור ממס רווחי הון עתידיים.
בניגוד לקופת גמל רגילה שבה מקבלים הטבת מס על הפקדות שוטפות, תיקון 190 מאפשר לכם להשקיע כסף שכבר שילמתם עליו מס וליהנות מכך שהרווחים שייווצרו בעתיד יהיו פטורים ממס.
התיקון הוכנס לתוקף ב-2008 ומאז עבר מספר שינויים והתאמות. היום זהו אחד המסלולים הפופולריים ביותר בקרב פנסיונרים ואנשים בגיל הפרישה בישראל. כנקודת השוואה, לפי נתוני ה-OECD, שיעור ההחלפה הפנסיוני נטו בישראל (כולל חיסכון פרטי) עומד על 71.6% – ועדיין רבים מחפשים פתרונות השלמת הכנסה בגיל פרישה.
איך תיקון 190 עובד?
המנגנון של תיקון 190 פשוט יחסית: אתם מפקידים סכום חד פעמי לקופת גמל מסוג מיוחד שנקראת “קופת גמל להשקעה לפי תיקון 190”. הכסף שאתם מפקידים חייב להיות כסף “נקי” שכבר שילמתם עליו מס.
לדוגמה: אם מכרתם דירה ושילמתם מס שבח, או אם קיבלתם ירושה והפקדתם את מס הירושה, הכסף שנשאר בידיכם כשיר להפקדה בתיקון 190.
התנאים להפקדה:
הזכאות מתחילה בגיל 60 לגברים ו-60 לנשים. ניתן להפקיד עד גיל 67.
התקרה השנתית להפקדה בקופת גמל להשקעה עומדת על 83,641 ש״ח לאדם בשנת 2026 לפי עדכון מדד המחירים לצרכן – כלומר זוג נשוי יכול להפקיד יחד עד 167,282 ש״ח בשנה.
הכסף נשאר נעול בקופה עד גיל 60 לפחות, ולאחר מכן ניתן למשוך אותו בכפוף לתנאים מסוימים.
מיסוי המשיכות:
כשמגיע הזמן למשוך את הכסף מקופת תיקון 190, ישנם מספר מסלולים:
משיכה כקצבה חודשית פטורה ממס לחלוטין אם הכספים נמשכים על פני תקופה של לפחות 10 שנים.
משיכה חד פעמית תחויב במס של 15% על הרווח בלבד, ולא על הקרן המקורית.
היתרונות של תיקון 190
פטור ממס רווחי הון
היתרון המרכזי והמשמעותי ביותר הוא הפטור ממס על רווחי ההשקעה. בעוד שבחיסכון רגיל בקרנות נאמנות או במניות תשלמו מס רווח הון של 25% על הרווח הריאלי, בתיקון 190 הרווחים פטורים לחלוטין או ממוסים בשיעור מופחת של 15%.
נניח שהשקעתם 100,000 ₪ והכסף צמח ל-200,000 ₪ לאחר 10 שנים. בחיסכון רגיל הייתם משלמים 25,000 ₪ מס על הרווח של 100,000 ₪. בתיקון 190 אם תמשכו כקצבה, המס הוא אפס.
גמישות בסכומי ההפקדה
בניגוד לפנסיה רגילה שדורשת הפקדות שוטפות, תיקון 190 מאפשר הפקדות חד פעמיות. זה מתאים במיוחד למי שקיבל סכום גדול כתוצאה ממכירת נכס, ירושה או פיצויי פרישה. חשוב לזכור: קרנות הפנסיה הישראליות השיגו תשואה ריאלית של 10.1% בשנת 2024 – מהגבוהות במדינות ה-OECD – ומגוון כלי החיסכון הוא כלי מרכזי בבניית תיק פרישה.
הגנת נכסים
כספים שמופקדים בקופת גמל להשקעה נהנים מהגנה מפני נושים במקרה של חדלות פירעון. זהו יתרון משמעותי למי שמנהל עסק או חשוף לסיכונים משפטיים.
גיוון תיק ההשקעות
תיקון 190 מאפשר להשקיע במגוון רחב של מסלולי השקעה: ממניות ישראליות ובינלאומיות, דרך אג”ח, ועד למסלולים שמורים ומאוזנים. ניהול תיק השקעות מגוון הוא מפתח להצלחה פיננסית לטווח ארוך.
תכנון מס יעיל ודמי ניהול
השילוב של הפקדות בתיקון 190 עם כלי חיסכון אחרים מאפשר תכנון מס אופטימלי. לדוגמה, אפשר לשלב תיקון 190 עם קרן השתלמות או קופת גמל רגילה כדי למקסם את ההטבות. חשוב לדעת: דמי הניהול המקסימליים המותרים בחוק הם 6% מההפקדות החודשיות ו-0.5% מהצבירה הכוללת – אך בפועל קרנות ברירת מחדל גובות רק 1% מההפקדה ו-0.22% מהצבירה.
תיקון 190 כתכנון פרישה מתקדם
תיקון 190 הוא כלי השקעה, וגם אמצעי מרכזי לתכנון פיננסי נכון לקראת ובמהלך הפרישה.
יצירת הכנסה פסיבית
משיכה קבועה של קצבה חודשית מקופת תיקון 190 יכולה לשמש כהכנסה פסיבית יציבה לאחר הפרישה. זה מאפשר לשמר את רמת החיים מבלי לפגוע בהון העצמי. כנקודת ייחוס, קצבת הזקנה הבסיסית של הביטוח הלאומי עומדת על 1,795 ש״ח לחודש ליחיד בשנת 2025 – סכום שאינו מספיק לרוב אנשים לשמירת רמת החיים, ולכן תוספת מכלי כמו תיקון 190 היא קריטית.
שמירה על הון למצבי חירום
בניגוד לפנסיה שבה הכסף נעול לחלוטין, בתיקון 190 ניתן למשוך את הכסף במקרה חירום, גם אם בתשלום מס מסוים. זה מעניק ביטחון פיננסי.
העברה בין דורית
במקרה של פטירה, הכספים בקופה עוברים ליורשים בהתאם לצוואה או לדין. היורשים ייהנו מאותן הטבות מס על הרווחים שנצברו.
למי מתאים תיקון 190?
תיקון 190 לא מתאים לכולם, וחשוב להבין מתי זה הפתרון הנכון עבורכם.
מי שמחזיק כסף פנוי משמעותי
אם יש לכם סכום גבוה שאינו מושקע כיום, או שמושקע בצורה לא יעילה ממבחינת מס, תיקון 190 יכול להיות הפתרון האידיאלי.
אנשים בגיל 55-65
זהו טווח הגילאים האופטימלי להפקיד בתיקון 190. גילאים צעירים יותר עדיין יכולים להפקיד בקופות גמל רגילות ולקבל הטבות מס על ההפקדות עצמן.
בעלי הכנסות גבוהות המתכננים פרישה
תיקון 190 מאפשר להם להנות מהכנסה פסיבית נטו ממס לאחר הפרישה, מה שמוריד את הנטל הכולל.
מי שמכר נכס או קיבל ירושה
אם מכרתם דירה או נכס אחר ושילמתם מס שבח, או אם קיבלתם ירושה ושילמתם מס ירושה, ההפקדה בתיקון 190 תיתן לכם פטור ממס על הרווחים העתידיים.
לא מתאים למי שצריך נזילות גבוהה
אם אתם צריכים גישה מהירה לכסף, תיקון 190 לא מתאים מכיוון שהכסף נעול עד גיל 60 לפחות. כדאי לשקול אפשרויות חלופיות כמו השקעות בשוק ההון עם נזילות גבוהה יותר.
|
✓ למי זה מתאים
|
✗ למי זה פחות מתאים
|
דוגמה לתכנון פרישה נכון עם תיקון 190
בואו נבחן דוגמה מספרית קונקרטית:
פרופיל הלקוח:
רונית, בת 62, מכרה את דירתה בתל אביב תמורת 3,500,000 ₪. לאחר תשלום מס שבח ופירעון משכנתא, נותרו בידיה 1,200,000 ₪ נקיים.
רונית פרשה לאחרונה ומקבלת פנסיה חודשית של 8,000 ₪. היא רוצה להגדיל את הכנסתה החודשית מבלי לפגוע בהון.
התכנית:
רונית תפקיד 400,000 ₪ בקופת תיקון 190 במסלול מאוזן שמשלב מניות ואג”ח.
היא תשאיר 600,000 ₪ לחירום ולהשקעות נוספות.
לאחר 10 שנים, בגיל 72, היא תתחיל למשוך קצבה חודשית מהקופה.
החישוב:
נניח תשואה ממוצעת של 5% בשנה. לאחר 10 שנים, הקופה תגדל לכ-651,558 ₪.
אם רונית תמשוך את הכסף על פני 15 שנה, היא תקבל קצבה חודשית של כ-3,600 ₪ פטורה ממס.
סך ההכנסה החודשית שלה יעמוד על 11,600 ₪ במקום 8,000 ₪, עלייה של 45%.
השוואה לאלטרנטיבה:
אם רונית הייתה משקיעה את הכסף בקרן נאמנות רגילה, הרווח של 251,558 ₪ היה חייב במס רווחי הון של 25%, כלומר 62,890 ₪. נטו, הייתה מקבלה רק 588,668 ₪.
בתיקון 190, היא מקבלת את מלוא 651,558 ₪ ללא מס, חיסכון של למעלה מ-60,000 ₪.
טבלת השוואה: תיקון 190 מול אפיקי השקעה אחרים
| קריטריון | תיקון 190 | קרן נאמנות | פיקדון בנק | קופת גמל רגילה |
|---|---|---|---|---|
| מס על רווחים | פטור / 15% | 25% | 25% | פטור (בפדיון כקצבה) |
| גמישות בהפקדות | חד פעמי | גמיש | גמיש | שוטף |
| נזילות | נמוכה עד גיל 60 | גבוהה | גבוהה | נמוכה עד פרישה |
| דמי ניהול | 0.5%-1.5% | 1%-2% | 0% | 0.5%-1.5% |
| הגנה מנושים | כן | לא | לא | כן |
| סכום מקסימלי | 83,641 ₪/שנה (2026) | ללא הגבלה | ללא הגבלה | לפי שכר |
הטבלה מראה בבירור את היתרונות הייחודיים של תיקון 190 במיוחד מבחינת מיסוי וביטחון פיננסי.
טעויות נפוצות שכדאי להימנע מהן
הפקדת כל ההון בבת אחת
אחת הטעויות הנפוצות היא להפקיד את כל ההון הפנוי לתיקון 190. זכרו שהכסף נעול, ויש לשמור מזומנים זמינים למצבי חירום.
אי התאמת מסלול ההשקעה
בחירה במסלול אגרסיבי מדי בגיל מבוגר עלולה לגרום להפסדים משמעותיים. חשוב להתאים את מסלול ההשקעה לפרופיל הסיכון ולאופק הזמן.
התעלמות מדמי הניהול
דמי הניהול של קופות הגמל משתנים בין חברה לחברה. החוק מגביל את דמי הניהול ל-6% מהפקדות ו-0.5% מהצבירה, אך בפועל קרנות ברירת המחדל גובות 1% מההפקדה ו-0.22% בלבד מהצבירה. הבדל של 0.5% בשנה יכול להוות עשרות אלפי שקלים לאורך זמן. כדאי לבצע השוואת דמי ניהול בין קופות שונות.
משיכה מוקדמת ללא ייעוץ
משיכה מוקדמת מקופת תיקון 190 עלולה לגרום לחיוב במס גבוה יותר. לפני כל משיכה, יש להתייעץ עם יועץ פיננסי מקצועי.
אי תיאום עם כלי פרישה אחרים
תיקון 190 חייב להיות חלק מתכנון פרישה כולל הכולל גם ביטוח פנסיוני, קרנות פנסיה וקרנות השתלמות.
מה ההבדל בין תיקון 190 לקרן השתלמות?
שאלה נפוצה היא מה ההבדל בין תיקון 190 לקרן השתלמות, ומתי כדאי לבחור בכל אחד.
קרן השתלמות היא כלי חיסכון לטווח בינוני (6 שנים) שמיועד לעובדים שכירים ועצמאיים. ההפקדות מקבלות הטבת מס, והמשיכה לאחר 6 שנות חיסכון פטורה לחלוטין ממס רווחי הון. תקרת השכר לפטור ממס עומדת על 15,712 ש״ח לחודש.
תיקון 190 הוא כלי השקעה לטווח ארוך שמיועד לאנשים בגיל פרישה. אין הטבת מס על ההפקדה, אך הרווחים פטורים ממס או ממוסים בשיעור מופחת. רווחי קופת גמל להשקעה הנמשכת כקצבה מגיל 60 פטורים ממס לחלוטין.
לכן, בגילאים צעירים (עד 55) עדיף להשקיע בקרן השתלמות ולקבל הטבת מס על ההפקדות. מגיל 60 ומעלה, תיקון 190 הוא הבחירה הטובה יותר.
שאלות נפוצות (FAQ)
האם אפשר למשוך כסף מתיקון 190 לפני גיל 60?
כן, אך המשיכה תחויב במס רווח הון מלא של 25% ובנוסף קנס של 3%. לכן, מומלץ שלא למשוך לפני הגיל.
מה קורה לכסף במקרה של פטירה?
הכסף עובר ליורשים בהתאם לצוואה או לחוק הירושה. היורשים ייהנו מאותן הטבות מס כמו המפקיד המקורי.
האם יש הגבלה על מספר ההפקדות בשנה?
לא, אפשר להפקיד מספר פעמים בשנה כל עוד הסכום הכולל לא עולה על 83,641 ₪ ליחיד בשנת 2026.
האם תיקון 190 מתאים לזוג נשוי?
כן, כל אחד מבני הזוג יכול להפקיד עד 83,641 ₪ בשנה, כלומר סה”כ 167,282 ₪. זה מאפשר למקסם את ההטבות.
מה עדיף: משיכה כקצבה או משיכה חד פעמית?
משיכה כקצבה על פני 10 שנים לפחות פטורה ממס לחלוטין. משיכה חד פעמית חייבת במס של 15% על הרווח. לכן, בדרך כלל עדיף למשוך כקצבה.
האם אפשר לשלב תיקון 190 עם פנסיה רגילה?
בהחלט. רבים משלבים את תיקון 190 עם פנסיה רגילה כדי למקסם את ההכנסה החודשית לאחר הפרישה ולהנות מגיוון פיננסי.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ולא מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה יסודית בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












