
ניהול כסף נכון אינו עניין של הכנסה גבוהה אלא של הרגלים. רוב הישראלים מסיימים את החודש עם תחושה שהכסף “נעלם”, ולא מבינים שמדובר באוסף של החלטות קטנות – חלקן חוזרות מדי חודש – שיוצרות בור פיננסי. ב-2026 הריבית עדיין גבוהה, יוקר המחיה לא מרפה, ובנקים מחמירים את שיקולי האשראי: שיעור הדחיות למשכנתאות בישראל קפץ מ-5% לכ-8% בשנים 2024-2025. במאמר הזה ריכזנו את עשר הטעויות הכי נפוצות בניהול כסף – אלה שאנחנו רואים שוב ושוב אצל לקוחות – ולכל אחת נציע פתרון מעשי שאפשר ליישם השבוע.
חשוב להדגיש: אין כאן שום דבר מסובך. רוב המאמר מתאר התנהגויות יומיומיות שכל אחד מאיתנו עושה – להשאיר את הכסף בעו”ש, לא לבדוק את דמי הניהול בפנסיה, לדחות את כתיבת התקציב לחודש הבא. הצטברות של הרגלים קטנים האלה היא מה שיוצר את הפער בין משפחה שצוברת הון לאורך 20 שנה לבין משפחה שמסיימת בעלויות ריבית בלתי נגמרות. אם אתם מזהים את עצמכם בשניים-שלושה מהסעיפים – זה הזמן הטוב ביותר לפעול.
1. לחיות בלי תקציב כתוב
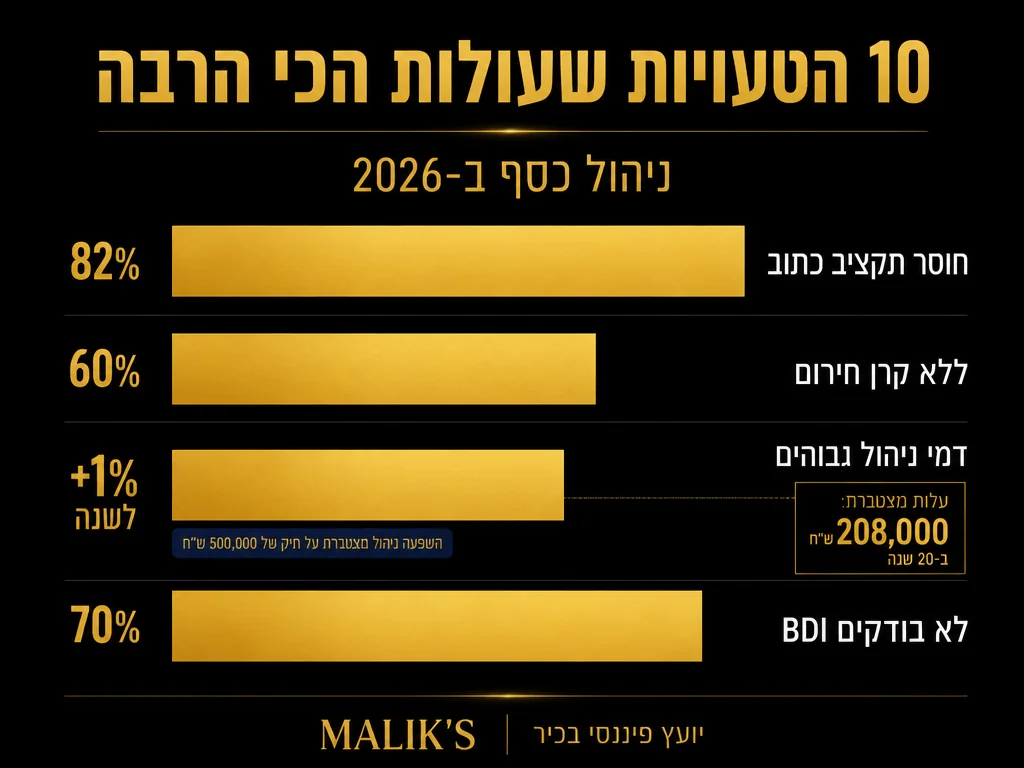
הטעות הראשונה והגדולה ביותר היא להאמין שאתם “יודעים בערך” כמה אתם מוציאים. בפועל, הפער בין ה”בערך” לבין הסכום האמיתי בדפי הבנק הוא לרוב 15%-25% – ובדיוק שם נולד המינוס. תקציב כתוב הוא לא מסמך אקסל אינסופי, אלא טבלה פשוטה של הכנסות מול הוצאות קבועות ומשתנות. הקבועות הן שכר דירה או משכנתא, חשמל, מים, ארנונה, ביטוחים. המשתנות הן מזון, דלק, בידור, ביגוד. רק כשרואים את כל המספרים על נייר אפשר באמת להחליט איפה יש מקום לקצץ.
הפתרון: הורידו את שלושת דפי הבנק האחרונים, סווגו כל חיוב לקטגוריה (דיור, רכב, מזון, בידור, חיובים שכוחים), וקבעו תקרה חודשית לכל קטגוריה. ברגע שיש מסגרת, יש שליטה. אם אתם רוצים שיטה מסודרת יותר, קראו את המדריך לניהול תקציב משפחתי וכיצד לעבור מהמינוס לפלוס.
2. להתעלם מציון האשראי שלכם
נתון שמעט ישראלים מכירים: במערכת נתוני האשראי של בנק ישראל מצויים נתונים על כ-6.5 מיליון בגירים, ולכל אחד מאיתנו יש דירוג שמשפיע ישירות על הריבית במשכנתא, על אישור הלוואות ואפילו על שכירת דירה. הבשורה הטובה: כ-76% מהישראלים מסווגים בדירוג טוב או מעולה. הבשורה הפחות טובה: רובם לא יודעים את הציון שלהם עד שמסרבים להם להלוואה. הפתרון: הזמינו פעם בשנה דוח אשראי דרך אתר בנק ישראל, בדקו שאין רישומים שגויים, וסגרו מסגרות אשראי שאינן בשימוש – הן מורידות את הדירוג גם כשאתם לא משתמשים בהן.
3. לא להחזיק קרן חירום
קרן חירום היא חמש עד שש משכורות נטו בחשבון נפרד נזיל, שמיועד אך ורק לאירועים בלתי צפויים: פיטורים, תיקון רכב, אירוע רפואי. בלעדיה, כל בעיה הופכת להלוואה בריבית של 9%-13%. הסטטיסטיקה האמריקאית מאלפת: לפי דוח Bankrate 2026, 59% מהאמריקאים לא יכולים לכסות הוצאת חירום של 1,000 דולר בלי להיכנס לחוב, ול-24% אין שום חיסכון חירום. בישראל המצב לא טוב יותר, אם כי שיעור החיסכון הברוטו עומד על כ-24.6% נכון לספטמבר 2025 – מה שמראה שכשרוצים, חוסכים. הפתרון: פתחו חשבון חיסכון נפרד מהעו”ש, הגדירו הוראת קבע של 5%-10% מהמשכורת ביום שאחרי שהיא נכנסת, ואל תיגעו עד אירוע אמיתי.
4. להתעלם מהפנסיה ב-30 השנים הראשונות
הטעות הזאת עולה בעשרות אחוזים מהפנסיה העתידית. רובנו לא בודקים את מסלול ההשקעה בפנסיה אף פעם, ונשארים ב”ברירת מחדל” שלא מתאימה לגיל ולפרופיל הסיכון. צעיר בן 28 שיושב במסלול שמרני זה כמו לרוץ מרתון בנעלי ערב – אפשרי, אבל מאבדים בדרך הרבה מהפוטנציאל. בישראל ההפקדה המינימלית לפנסיה היא 18.5% מהשכר ברוטו (6% עובד, 6.5% מעסיק לפנסיה ו-6% מעסיק לפיצויים), אבל כסף שיושב 35 שנה במסלול שמרני יניב פחות בכמאה אלף שקלים מאותו כסף במסלול מנייתי. הפתרון: היכנסו פעם בשנה לאזור האישי בקרן הפנסיה, בדקו את דמי הניהול (אל תעברו 0.4% מצבירה ו-3% מהפקדה), וודאו שהמסלול תואם את הגיל שלכם. תוכלו ללמוד עוד במאמר שלנו על פנסיית ברירת מחדל והאם כדאי להישאר בה.
5. לחיות במינוס קבוע ולקרוא לזה “סטנדרט”
מינוס בעו”ש זה לא “כך נראה החיים בישראל” – זו הלוואה במסווה. ריבית מסגרת אשראי בבנקים הישראליים נעה בין 9% ל-14% בשנה, ומי שגורר 10,000 ש”ח מינוס במשך שנה משלם 1,000-1,400 ש”ח רק על הזכות להיות במינוס. הפתרון: בנו תוכנית יציאה ממינוס בשלושה שלבים – קודם לעצור את הדימום (ביטול חיובים מיותרים), אחר כך להגדיל הכנסה זמנית או להפנות חיסכון, ולבסוף להעמיד הוראת קבע של 500-1,000 ש”ח להפחתת המינוס מדי חודש. בכל מקרה, אל תיגעו בכספי הפנסיה. למידע מורחב כדאי לקרוא את המדריך לניהול חובות משפחתיים ויציאה מהמינוס.
6. להאמין שמשכורת גבוהה תפתור הכל
אחת מהטעויות הקוגניטיביות הגדולות: ההנחה ש”כשארוויח עוד 5,000 ש”ח בחודש, הכל יסתדר”. במציאות, הוצאות עולות בקצב של ההכנסה (תופעה הידועה כ-Lifestyle Inflation): רכב חדש, מסעדות, חופשות, חוגים. אנשים שהרוויחו 12,000 ש”ח והגיעו ל-25,000 ש”ח בחודש לרוב חוסכים את אותו אחוז – ולפעמים אפילו פחות. הפתרון: בכל העלאת שכר, הקפיאו את ההוצאות הקיימות והפנו לפחות 50% מהתוספת ישר לחיסכון או להשקעה. כך אתם לא “מרגישים” את העלייה ברמת החיים, אבל ההון שלכם גדל באמת.
7. לפחד מהשקעות בשוק ההון
הפחד הזה עולה לישראלים יותר מכל טעות אחרת. כסף שיושב בעו”ש מאבד מערכו בכל שנה בגלל אינפלציה (4%-5% בשנים האחרונות), בעוד מדד S&P 500 הניב היסטורית כ-10% בשנה לאורך זמן. לפי כלל ה-72, חלוקת המספר 72 בריבית השנתית נותנת את מספר השנים להכפלת הכסף – בריבית של 7%, ההון מוכפל בכ-10.3 שנים. הכלל הזה קיים בספרי מתמטיקה מהמאה ה-15. הפתרון: התחילו קטן – 500-1,000 ש”ח בחודש לקרן מחקה מדד עולמית או S&P 500, דרך קרן השתלמות, IRA או חשבון השקעות פשוט. הקריטי הוא הקביעות, לא הסכום. למתחילים, המאמר שלנו על השקעות S&P 500 ואיך מתחילים נותן נקודת התחלה ברורה.
8. להתפתות לקבוצות “איתותים” ולכסף קל
קבוצות טלגרם שמבטיחות “מניה שתעלה 200% השבוע” הן לא השקעה – הן מניפולציית מחיר. המנגנון הוא קלאסי: מנהל הקבוצה רוכש מניה זולה, שולח איתות קנייה לאלפי חברים, המחיר מזנק כי כולם קונים בו-זמנית, והוא מוכר ברווח בעוד שאר החברים נשארים עם מניה שערכה מתרסק. הסיכון אישי, החוקיות אפורה, וההפסד כמעט מובטח. הפתרון: אם אתם רוצים ללמוד שוק הון, התחילו מספרי יסוד, מקרנות סל מגוונות, ומליווי מקצועי. כל הבטחה לרווח קל היא דגל אדום – נקודה.
9. לשכוח לנצל הטבות מס וזכויות סוציאליות
זה אולי המקום שבו ישראלים מאבדים הכי הרבה כסף בלי לדעת. החזרי מס על הפקדות לקופת גמל וקרן השתלמות, נקודות זיכוי לאמהות לאחר חופשת לידה, החזרי מס לעולים חדשים – סכומים של אלפי שקלים בשנה שיושבים אצל מס הכנסה ומחכים שתבקשו אותם. גם תוכנית “חיסכון לכל ילד” שמפקידה 58 ש”ח לחודש לכל ילד עד גיל 18 (אפשר להכפיל ל-116 ש”ח) היא הטבה שלא מנוצלת אצל הורים רבים. הפתרון: פעם בשנה, בסוף ינואר, השלימו את כל ההחזרים פתוחים. לעצמאים זה קריטי – ההפרש יכול להיות של עשרות אלפי שקלים. שווה גם לקרוא את המדריך לבדיקת החזר מס אונליין לשכירים.
10. לחיות בלי יעדים פיננסיים מוגדרים
הטעות העשירית, וזו שמחזיקה את כל השאר: רוב האנשים חוסכים “סתם”. אין יעד, אין תאריך, אין סכום. בלי יעד, החיסכון נגמר ברגע שמתפתה משהו: רכב, חופשה, מטבח חדש. עם יעד מוגדר (“דירה ראשונה ב-2030, 350,000 ש”ח הון עצמי”) – כל החלטה יומית עוברת מסנן ברור. השאלה הופכת מ”מתחשק לי לקנות את זה” ל”האם זה מקרב או מרחיק אותי מהיעד”. זה מסנן פשוט ועוצמתי.
הפתרון: כתבו שלושה יעדים פיננסיים – קצר טווח (שנה), בינוני (5 שנים), ארוך (15+ שנים). לכל יעד הגדירו סכום ותאריך. חישבו כמה צריך להפקיד כל חודש כדי להגיע ליעד, והעמידו הוראת קבע. זהו – חודש אחר חודש המכונה תרוץ לבד. פעם בשנה, רצוי בסוף ינואר, עברו על היעדים, עדכנו לפי שינויים בהכנסה, וודאו שאתם בקצב. זה הכל.
סיכום: ניהול כסף הוא מיומנות, לא כישרון
אף אחת מהטעויות שמנינו לא דורשת תואר בכלכלה כדי להימנע ממנה. כולן עניין של הרגלים, של מודעות ושל מערכת פשוטה: תקציב כתוב, קרן חירום, השקעה אוטומטית, מעקב פעם בחודש. אם תיישמו אפילו חמש מהעצות שכאן בשנה הקרובה, ההון נטו שלכם – הנכסים פחות החובות – יקפוץ באלפי ואולי בעשרות אלפי שקלים. ב-2026 אין יותר תירוצים: המידע נגיש, הכלים זולים, והבנקים לא יבואו לחנך אתכם. הכסף שלכם הוא באחריותכם.
שאלות נפוצות
כמה כסף צריך להיות בקרן חירום?
הכלל הוא 3-6 משכורות נטו, נזיל בחשבון נפרד מהעו”ש. למשפחה עם הכנסה לא יציבה (עצמאים, פרילנסרים) – קרבו ל-6 משכורות. לשכירים בתעסוקה יציבה – 3-4 משכורות מספיקות. הקרן צריכה להיות בפיקדון יומי או קרן כספית, לא במניות.
האם כדאי לסגור את המינוס לפני שמשקיעים?
כן, ברוב המקרים. ריבית מינוס של 10%-13% גבוהה מכל תשואה ממוצעת בשוק ההון. הכלל הוא: כל חוב בריבית מעל 7% – סגרו אותו ראשון. במקביל אפשר להתחיל הפקדה צנועה של 200-500 ש”ח בחודש להשקעה, בעיקר כדי לבנות את ההרגל.
מאיזה גיל כדאי להתחיל לחסוך לפנסיה?
כמה שיותר מוקדם. בגיל 25, הפקדה של 1,500 ש”ח בחודש בתשואה ממוצעת תניב כ-3-4 מיליון ש”ח בגיל פרישה. אותו סכום מגיל 40 יניב פחות ממיליון. כוח הריבית-דריבית עובד עם הזמן, לא עם הסכום. אם אתם שכירים – ההפקדה נעשית אוטומטית, אבל כדאי לוודא את המסלול ואת דמי הניהול.
איך יודעים אם יועץ פיננסי הוא אובייקטיבי?
שאלה אחת מסננת את רוב היועצים: “איך אתה מתפרנס?”. יועץ אובייקטיבי גובה דמי ייעוץ ישירות מכם, לא עמלות מחברות הביטוח או בתי ההשקעות. בקשו לראות את רישיון הייעוץ הפנסיוני או רישיון ניהול תיקים, ובקשו דוגמת תוכנית פיננסית לפני התחייבות. שווה גם לבקש שתי-שלוש המלצות מלקוחות קיימים, ולוודא שהיועץ עובד לפי תוכנית עם נקודות מדידה, ולא לפי “תחושות שוק”. לקריאה נוספת על הנושא, ראו את המאמר שלנו על תיקון 190 והשקעה חכמה בגיל פרישה.
מה ההבדל בין חיסכון להשקעה?
חיסכון הוא כסף נזיל שיועד למטרה קצרת טווח (קרן חירום, חופשה, רכב) – צריך להיות בטוח, נגיש מיידית, ולא חשוב שיניב הרבה. השקעה היא כסף שיועד לטווח של 5+ שנים – צריכה להניב מעל האינפלציה, מותר שתסבול תנודות בדרך, ולא צריכה להיות נזילה. הטעות הקלאסית היא להחזיק את כל הכסף בעו”ש (“אולי אצטרך מחר”) ולפספס שנים של תשואה – או הפוכה: להשקיע גם את כספי החירום ולהיתקע ביום שצריך אותם.












