
שוק המניות האמריקאי הציג ב-2025 ביצועים יוצאי דופן: עליות של 27% במדד S&P 500, צמיחה דרמטית במניות הטכנולוגיה הגדולות, וזרם הון אדיר לחברות AI. ההשאלה הקלאסית עולה: “האם זו בועה כמו 1999?” התשובה הקצרה: יש דמיון, יש הבדלים, אבל הסיכון האמיתי שלא דנים בו מספיק הוא לא ה-PE של ה-Magnificent 7 – אלא הריכוז ההיסטורי של 39% מהמדד בעשר חברות בלבד. למשקיע ישראלי שמחזיק חשיפה אמריקאית גדולה, ההתמודדות עם הסיכון הזה אינה לצאת לגמרי – אלא לבנות פיזור גיאוגרפי ופיזור גודל. במאמר נציג את הנתונים, את ההשוואה ההיסטורית, ואת המסקנות המעשיות. אם אתם בונים תכנון השקעה מקצועי שכולל חשיפה אמריקאית, ב-2026 צריך לחשוב על זה אחרת מ-2022.
הנתונים הקשים: ריכוז של 39% בעשר חברות
הסיכון המוסתר ביותר בשוק האמריקאי היום אינו תמחור אינדיווידואלי – הוא ריכוז המדד. ריכוז שוק במדד S&P 500 ב-2025: 7 המניות הגדולות (Magnificent 7) מהוות כ-35% מסך שווי השוק. 10 החברות הגדולות מהוות כ-39% – הרבה מעל שיא של 27% בבועת הדוט-קום. שיעור הרווחים של 10 החברות הגדולות עומד היום על 30% מסך הרווחים של המדד, לעומת פחות מ-20% בשיא בועת הדוט-קום.
המשמעות: השקעה בקרן סל S&P 500 איננה השקעה ב-500 חברות בפיזור שווה. זה השקעה שכ-40% ממנה תלוי בשבע-עשר חברות בודדות, רובן עוסקות באותו תחום (AI / טכנולוגיה / ענן). אם חברה אחת מתוך השבע תאבד 30% מערכה – תיק שלם מאבד כ-1.5%. אם שלוש מהן יתפסו – ההפסד יכול להגיע ל-5%-7%, יותר מהממוצע ההיסטורי של תיקון שנתי.
השוואה לדוט-קום: יש דמיון, יש הבדלים, ההבדלים יותר חזקים
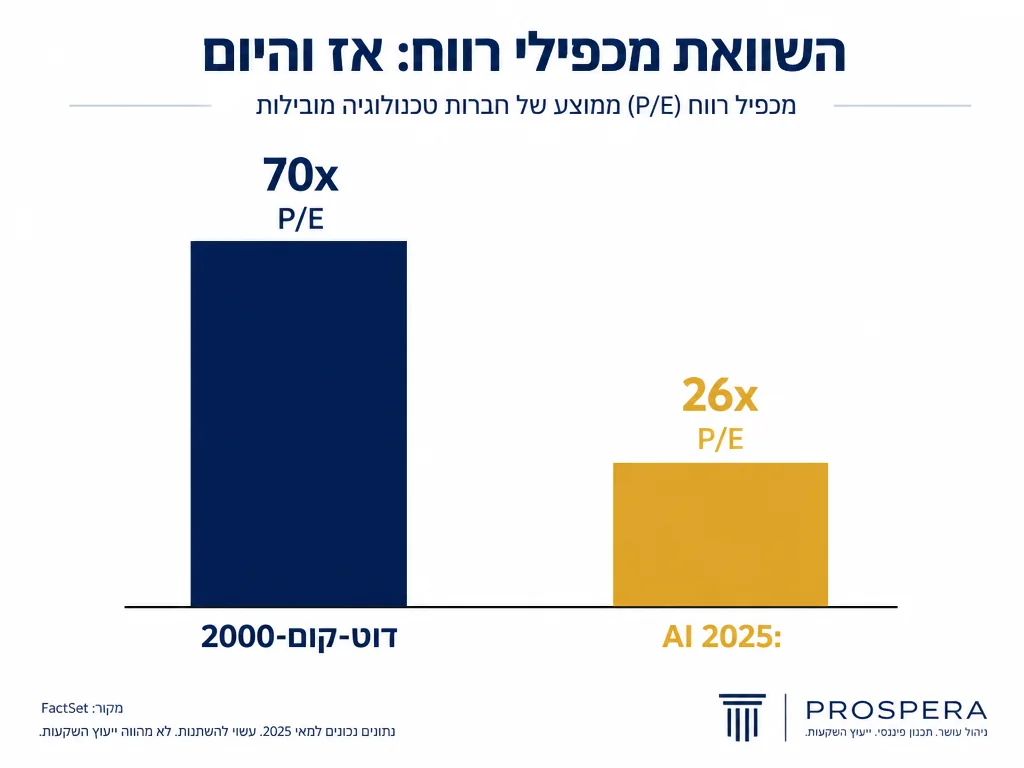
ההשוואה לבועת הדוט-קום 1999-2000 היא נכונה בנקודה אחת ושגויה בכמה אחרות. בשיא בועת הדוט-קום 1999-2000, ארבעת מנהיגי הטכנולוגיה (MSFT, CSCO, INTC, ORCL) נסחרו כ-70 פעמים רווח עתידי לשנתיים. היום, ה-Hyperscalers של AI (Microsoft, Alphabet, Amazon, Meta) נסחרים כ-26 פעמים בלבד. ה-Magnificent 7 נסחרים בכ-38x P/E עתידי – גבוה אבל לא קרוב לרמות הדוט-קום. הרווחים הצברים של 10 חברות הטכנולוגיה הגדולות עברו USD 500 מיליארד ב-2025, לעומת פחות מ-USD 100 מיליארד ב-2000.
| פרמטר | דוט-קום 1999-2000 | AI 2024-2025 | הבדל |
|---|---|---|---|
| P/E עתידי של מנהיגי השוק | 70x | 26x-38x | תמחור היום הרבה יותר זול |
| NASDAQ P/E עתידי | 79x | 25x | הבדל מאסיבי לטובת היום |
| רווחים מצטברים של 10 הגדולות | פחות מ-USD 100 מיליארד | מעל USD 500 מיליארד | חמישה x רווח אמיתי |
| בגרות החברות | סטארטאפים צעירים, ללא רווחים | חברות בוגרות עם מודלים מוכחים | סיכון חיסול נמוך משמעותית |
| ריכוז במדד (10 גדולות) | 27% מהמדד | 39% מהמדד | היום הריכוז גבוה יותר |
| שיעור רווחים של 10 גדולות | פחות מ-20% | 30% | הריכוז של היום מבוסס יותר על רווחים |
המסקנה: לא בועה במובן הדוט-קום, אבל גם לא שוק נקי מסיכון. החברות אמיתיות, הרווחים אמיתיים, התמחור גבוה אבל לא בלתי מוצדק. הסיכון העיקרי הוא הריכוז עצמו – לא התמחור הפרטני.
הסיכון המוסתר: 95% מארגונים לא מקבלים תשואה מ-AI
הסיפור המסחרי של AI הוא “מהפכה גלובלית עם תשואות תשואה”. הסיפור הפיננסי האמיתי מורכב הרבה יותר. לפי מחקר MIT מאוגוסט 2025, למרות השקעה של USD 30-40 מיליארד מארגונים בכלי GenAI, 95% מהארגונים מקבלים תשואה אפסית מההשקעות. OpenAI דיווחה על הכנסות USD 4.3 מיליארד במחצית 2025 אבל הפסידה USD 7.8 מיליארד תפעולית. אם ההכנסות לא ימצדיקו את ההוצאה המאסיבית על תשתית מחשוב, התמחור הנוכחי יכול לרדת באופן חד.
זה ההבדל בין “טכנולוגיה אמיתית” לבין “תמחור אמיתי”. GPT, Claude, Gemini הם כלים מהפכניים בלתי מעורערים. אבל החברה שמייצרת USD 4.3B בהכנסה ומפסידה USD 7.8B תפעולית – לא מצדיקה תמחור USD 730 מיליארד אלא במונחים של “תשואה צפויה בעוד 5 שנים”. זה בדיוק הסוג של תמחור שגרר את הדוט-קום, גם אם הטכנולוגיה הייתה אמיתית. החברות ששרדו את 2000 (Amazon, Microsoft) – גם הן ירדו 60%-80% מהשיא לפני שהתאוששו.
אסטרטגיה למשקיע ישראלי – לא יציאה, פיזור
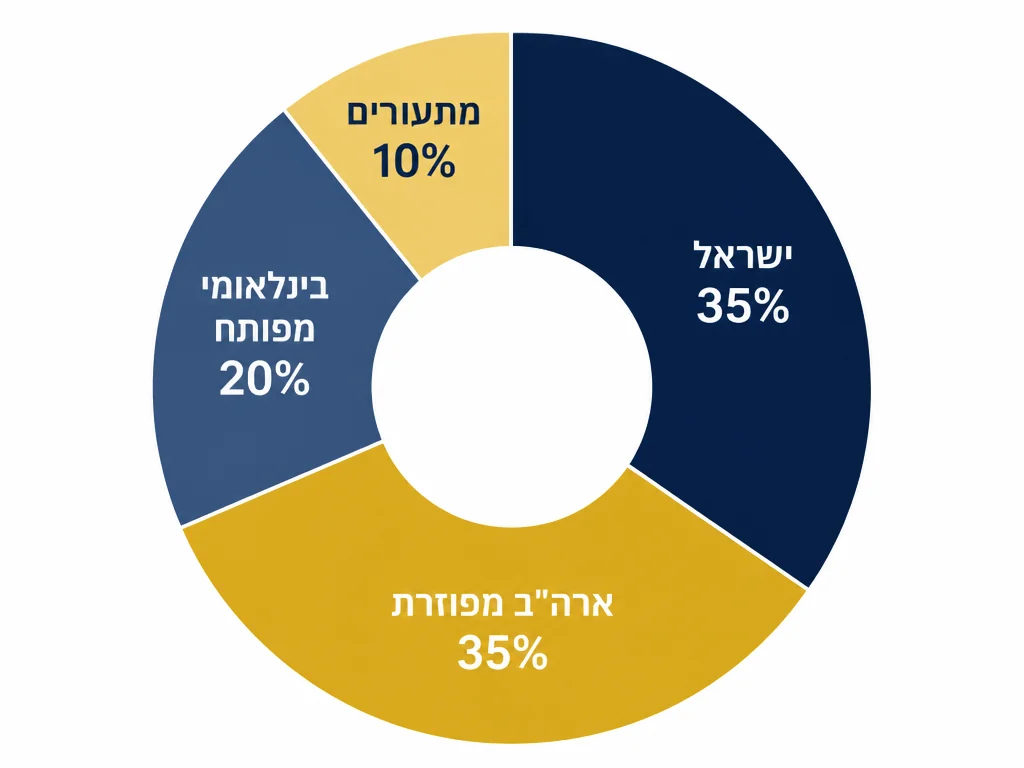
הטעות שמשקיעים ישראלים חוזרים עליה: או מחזיקים 70%+ בארה”ב (חשיפה מוגזמת), או מנסים “לתזמן” את היציאה מהשוק (כמעט תמיד מפסידים). הסטנדרט המוסדי הוא אחר. מחקר מוסדי קובע: 20%-40% מההשקעה במניות בחו\”ל למשקיע ישראלי. מניות בינלאומיות (לא-אמריקאיות) מהוות 35%-40% משווי השוק הגלובלי. משקיעים ישראלים מציגים הטיה לשוק המקומי גבוהה מעמיתיהם בבריטניה, אירופה וקנדה. S&P 500 הציג ביצועים טובים יותר מ-MSCI World בעשור האחרון – אבל MSCI World מציע פיזור רחב יותר.
מבנה תיק מומלץ למשקיע ישראלי ב-2026 (לחשיפה מנייתית):
- 30%-40% חשיפה לישראל: TA-125, ת”א 90, תעודות סל ישראליות. סיכון פוליטי-מטבעי, אבל בית
- 30%-40% חשיפה אמריקאית מפוזרת: לא רק S&P 500 (שמרכז 39% ב-10 חברות), אלא תוסף Russell 2000 (Small Caps) או S&P 600 לפיזור מ הריכוז
- 15%-20% חשיפה בינלאומית מפותחת: MSCI Europe, Topix (יפן), MSCI World ex-US. פיזור גיאוגרפי מורכב מבחינת מטבעות, אבל מפזר את הסיכון של בועה אמריקאית
- 5%-10% שווקים מתעוררים: סין, הודו, מקסיקו, ברזיל. תשואה היסטורית גבוהה אבל תנודתיות חזקה. רלוונטי רק לאופק 15+ שנים
- 0%-5% במניות AI ספציפיות: למי שמאמין בנושא ורוצה חשיפה ממוקדת. לא יותר מזה, כי השארית כבר משוקפת במדדים
מתי כן להפחית חשיפה אמריקאית – הסימנים שצריך לעקוב אחריהם
פיזור הוא לא יציאה. אבל יש סימנים שמצדיקים הפחתה הדרגתית של חשיפה אמריקאית מ-40% ל-25%:
- הריכוז של ה-Magnificent 7 עובר 40% מהמדד: הנקודה שבה המדד מפסיק לפזר משמעותית
- OpenAI / Anthropic מאבדות גישה למימון: ירידה בסיבוב הון של 20%+ בהערכה מצטברת = סימן אזהרה ל-NVDA, MSFT, וחברות תשתית אחרות
- שיעור הרווחים של ה-Mag 7 יורד מתחת ל-25% של S&P 500: הסכנה היא לא תמחור גבוה – היא תמחור גבוה בלי גיבוי רווחים
- ריבית הפד עולה ל-6%+: סביבת ריבית גבוהה היא רעל למניות צמיחה ארוכת-טווח
- גורמים מקרו-כלכליים: מיתון, מלחמת סחר, אינפלציה לא תחת שליטה
מי שעובד עם אסטרטגיית השקעה אישית שכוללת מעקב חודשי אחר הסימנים האלה – יכול להפחית חשיפה לפני המשבר, לא תוך כדי או אחריו. זו לא יציאה דרמטית, אלא העברה הדרגתית של 1%-2% בכל רבעון כשהסימנים מצטברים.
שאלות נפוצות
האם כדאי למשקיע ישראלי לקנות מניות AI ספציפיות?
לא לרוב המשקיעים. NVDA, MSFT, GOOGL כבר מהוות חלק משמעותי מ-S&P 500. קניית מניות אינדיווידואליות מעבר לזה מוסיפה חשיפה מרוכזת לנקודה אחת, לא מוסיפה גיוון. אם אתם רוצים חשיפה ממוקדת ל-AI, קרן ARKW או QQQ הן יותר אופציות לפיזור הסגמנט.
איך מבדילים בין “בועה” לשוק שווי גבוה אמיתי?
שלוש בדיקות: (1) האם הצמיחה ברווחים תואמת את הצמיחה במחיר? בדוט-קום: לא. ב-AI: בערך כן. (2) האם החברות מייצרות תזרים מזומנים חיובי? בדוט-קום: רובן לא. ב-AI: ה-Mag 7 כן, OpenAI לא. (3) האם המודל העסקי מוכח? בדוט-קום: רובם לא. ב-AI: השוק עוד מנסה להבין איך AI מייצרת כסף בפועל.
אם המגזר AI נכנס למיתון, מה צריך להחזיק?
אסטרטגיית הגנה הקלאסית במשבר: הגדלת חשיפה ל-Value Stocks (חברות עם רווחיות יציבה ותמחור סביר), קרנות דיבידנד מפוזרות, אגרות חוב ממשלתיות לטווח קצר-בינוני, וזהב כאלמנט נוסף של גידור. שילוב של אלה יכול להקטין הפסד פוטנציאלי במשבר ב-30%-50% לעומת חשיפה מלאה למניות.
סיכום
שוק המניות האמריקאי ב-2026 הוא לא בועת דוט-קום 2000, אבל גם לא שוק חופשי מסיכון. ההשוואה האמיתית: התמחור היום זול מ-2000 (26x vs 70x), הרווחים אמיתיים (USD 500B vs USD 100B), והחברות בוגרות מהסטארטאפים של אז. אבל הריכוז ההיסטורי של 39% בעשר חברות הוא סיכון אמיתי שלא היה כזה ב-1999. למשקיע ישראלי, התגובה הנכונה היא לא יציאה – אלא פיזור: 30%-40% ישראל, 30%-40% ארה”ב מפוזרת (לא רק S&P 500), 15%-20% בינלאומי, 5%-10% מתעוררים. בנייה כזו מאפשרת ליהנות מהצמיחה האמריקאית הצפויה – בלי לתלות 40% מהתיק בשבע חברות אמריקאיות בודדות.












