
מימון המונים להשקעה הוא מנגנון שבו משקיעים רבים מזרימים כל אחד סכום קטן יחסית לתוך חברה או פרויקט נדל”ן, ובתמורה מקבלים חלק בבעלות או בזכות לחלק מהרווחים העתידיים. במקום שגורם מוסדי אחד יממן פרויקט שלם, עשרות או מאות משקיעים פרטיים מתאגדים דרך פלטפורמה דיגיטלית ומחלקים ביניהם את ההשקעה ואת הסיכון. השיטה הזו הפכה נגישה לציבור הרחב בשנים האחרונות, והיא מציעה כניסה לעולמות שבעבר היו שמורים למשקיעים גדולים בלבד.
עבור משקיעים ישראלים שכבר מחזיקים תיק מסורתי של מניות, אג”ח וקרנות, מימון המונים מציג ערוץ נוסף שיכול לגוון את פיזור הנכסים. אך לצד ההזדמנות טמונים כאן מאפיינים ייחודיים שדורשים הבנה מעמיקה לפני שמכניסים אליו כסף. במאמר הזה נפרק את השיטה לגורמים, נסביר איך היא עובדת בפועל, נשווה אותה להשקעה סחירה קלאסית ונציג בצורה ישרה גם את הסיכונים.
איך עובד מימון המונים להשקעה בפועל
התהליך מתחיל ביזם או בחברה שמחפשים גיוס הון לפרויקט מסוים. במקום לפנות לבנק או לקרן השקעות אחת, הם מעלים את ההצעה לפלטפורמת מימון המונים. הפלטפורמה בודקת את ההצעה, מציגה אותה למשקיעים רשומים ומאפשרת לכל אחד להצטרף בסכום שבחר, לרוב החל מכמה אלפי שקלים. כאשר סכום היעד מושג, ההשקעה נסגרת והכספים מועברים לפרויקט.
מרגע ההשקעה, המשקיע הופך לשותף זעיר בעסק או בנכס. אם מדובר בחברה, הוא מחזיק במניות או ביחידות השתתפות שמזכות אותו בחלק מהרווחים אם החברה תצליח. אם מדובר בפרויקט נדל”ן, התשואה מגיעה בדרך כלל מדמי שכירות שוטפים או מרווח ההון בעת מכירת הנכס בסיום הפרויקט. חשוב להבין שמדובר בהשקעה לא-סחירה: אין בורסה שבה אפשר למכור את החלק שלכם בכל רגע נתון, והכסף נשאר מושקע עד שהפרויקט מגיע לנקודת המימוש שלו.
הפלטפורמה עצמה גובה דמי ניהול או עמלת הצלחה, ולעיתים שילוב של השניים. שיעורי העמלות משתנים בין הפלטפורמות, ולכן כדאי לקרוא בעיון את תנאי ההשקעה לפני ההצטרפות. שקיפות מלאה מצד הפלטפורמה לגבי המבנה המשפטי, זהות היזם והצפי הכלכלי היא סימן ראשון לרצינות.
נקודה שכדאי להבין כבר בשלב הזה נוגעת למשך ההשקעה. פרויקטים שונים פועלים בטווחי זמן שונים: פרויקט נדל”ן להשבחה עשוי להימשך שנה עד שלוש שנים, בעוד השקעה בחברת צמיחה עשויה לדרוש המתנה ארוכה בהרבה עד שתתממש. לפני שאתם מצטרפים, ודאו שאתם מבינים בדיוק מתי צפוי הכסף לחזור אליכם ובאילו תנאים, שכן זהו אחד ההבדלים הגדולים ביותר בין האפיק הזה להשקעה סחירה רגילה.
שני הסוגים המרכזיים: הון מול נדל”ן
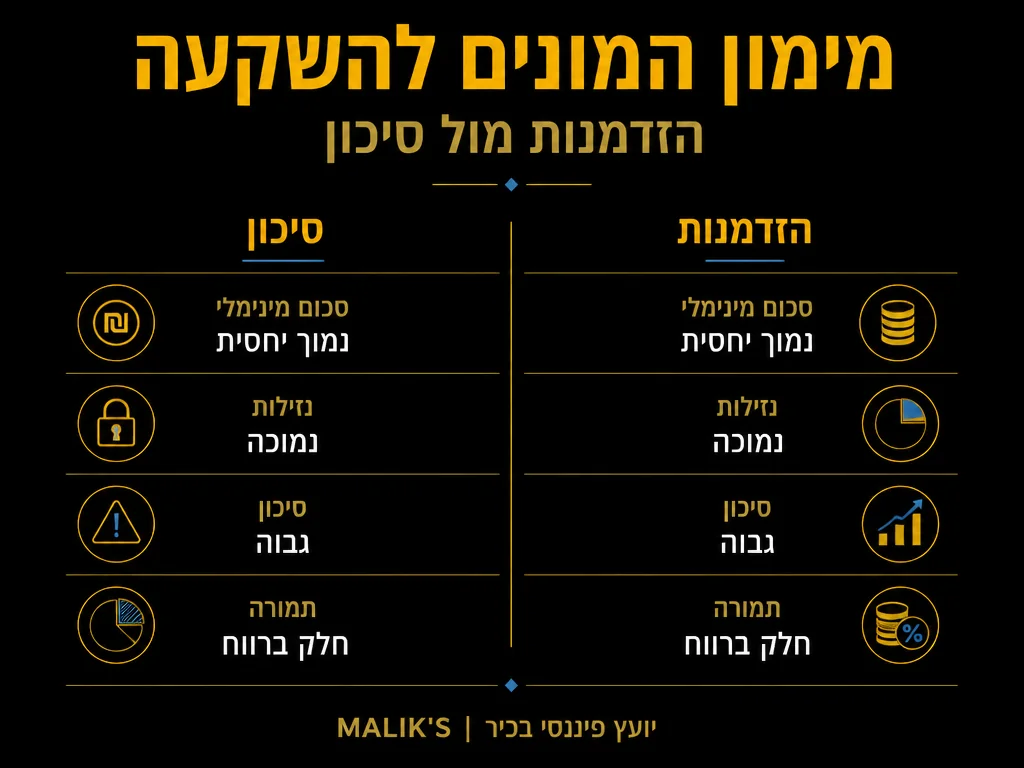
מימון המונים להשקעה מתחלק בעיקר לשני מסלולים, וכל אחד מהם מתאים לפרופיל משקיע שונה. מימון המונים מבוסס-הון (Equity) מפנה את הכסף לחברות, לרוב סטארט-אפים או עסקים בצמיחה, בתמורה לחלק בבעלות. הפוטנציאל כאן גבוה במיוחד אם החברה מצליחה, אך גם הסיכון גדול: חברות רבות בשלב מוקדם נכשלות, והמשקיע עלול לאבד את מלוא הסכום.
מימון המונים בנדל”ן מפנה את הכסף לרכישה, בנייה או שיפוץ של נכסים. כאן קיים נכס פיזי מוחשי שעומד מאחורי ההשקעה, מה שמעניק תחושת ביטחון גבוהה יותר לחלק מהמשקיעים. עם זאת, גם בנדל”ן קיימים סיכונים ממשיים: עיכובים בבנייה, שינויים בשוק הנדל”ן המקומי או קשיים בהשכרת הנכס יכולים לפגוע בתשואה הצפויה.
בחירת המסלול הנכון תלויה קודם כול ביכולת שלכם לספוג הפסד ובאופק הזמן שאתם מוכנים להתחייב אליו. מימון המונים משמש תוספת מחושבת לתיק ליבה יציב, ולא תחליף לו.
הבחירה בין הון לנדל”ן משפיעה גם על אופי התשואה. השקעה בחברות עשויה להניב תשואה גבוהה בקפיצה אחת בעת מכירת החברה או הנפקתה, אך עד אז אין לרוב תזרים שוטף. פרויקטי נדל”ן מניבים, לעומת זאת, יכולים לספק הכנסה שוטפת מדמי שכירות לצד רווח ההון בסיום. מי שמחפש תזרים קבוע ייטה לכיוון הנדל”ן, בעוד מי שמחפש פוטנציאל צמיחה חד ומוכן לספוג תנודתיות ייטה לכיוון החברות.
מימון המונים מול השקעה סחירה: השוואה
כדי להבין את מקומו של מימון המונים בתיק ההשקעות, כדאי להשוות אותו להשקעה סחירה קלאסית כמו מניות או קרנות סל. הטבלה הבאה מסכמת את ההבדלים המרכזיים בארבעה ממדים חשובים שכל משקיע צריך לשקול לפני קבלת החלטה.
| מאפיין | מימון המונים להשקעה | השקעה סחירה (מניות וקרנות) |
|---|---|---|
| נזילות | נמוכה, ההשקעה כבולה עד סיום הפרויקט | גבוהה, אפשר למכור בכל יום מסחר |
| סכום מינימלי | לרוב אלפי שקלים בודדים ומעלה | גמיש, אפשר להתחיל בסכומים נמוכים מאוד |
| רמת סיכון | גבוהה, כולל אפשרות לאובדן מלוא הקרן | משתנה, ניתנת לפיזור רחב ולניהול |
| פוטנציאל תשואה | גבוה בפרויקטים מוצלחים, ללא ודאות | מתון עד גבוה בהתאם לנכס ולטווח |
ההשוואה מבהירה נקודה מרכזית: מימון המונים משלים את ליבת התיק הסחיר ולא בא במקומה. כפי שמסבירים מקורות פיננסיים מובילים, מימון המונים מבוסס-הון מאפשר למשקיעים רבים להשקיע סכומים קטנים יחסית בחברה או בפרויקט נדל”ן בתמורה לחלק בבעלות או ברווחים, אך מדובר בהשקעה לא-סחירה ולרוב לא-נזילה, עם פרופיל סיכון גבוה מהשקעה בנכסים סחירים (Investopedia). ההבנה הזו היא הבסיס לכל החלטת השקעה שקולה בתחום.
ההזדמנויות שמימון המונים פותח למשקיע הישראלי
היתרון הבולט ביותר הוא הנגישות. בעבר, השקעה בפרויקט נדל”ן מניב או בחברת צמיחה דרשה הון עצמי גבוה שלא היה בהישג ידם של רוב המשקיעים הפרטיים. כיום, בזכות פיצול ההשקעה בין רבים, גם משקיע עם תקציב מוגבל יכול לקחת חלק בעסקאות שהיו סגורות בפניו בעבר. הנה כמה מההזדמנויות המרכזיות:
- גיוון אמיתי: הוספת נכס שנע באופן שונה מהבורסה יכולה לשפר את פיזור הסיכון הכולל בתיק.
- חשיפה לנכסים ריאליים: נדל”ן ופרויקטים עסקיים מספקים חשיפה לכלכלה הריאלית לצד שוק ההון הפיננסי.
- סכומי כניסה נמוכים: אפשר להתחיל בסכום צנוע ולבחון את השיטה לפני שמגדילים את החשיפה, כך שהלמידה עצמה עולה מעט.
- שקיפות בבחירת הפרויקט: המשקיע רואה מראש בדיוק לאיזה פרויקט הכסף הולך, בשונה מקרן מנוהלת אטומה.
- פוטנציאל תשואה גבוה: בפרויקטים מוצלחים התשואה עשויה לעלות על זו של אפיקים סולידיים.
הזדמנויות אלה הופכות את מימון המונים לכלי מעניין עבור מי שמחפש להרחיב את גבולות התיק שלו. עם זאת, כל הזדמנות נושאת עמה סיכון תואם, ולכן חשוב לגשת לתחום בעיניים פקוחות. שילוב מושכל של אפיק זה בתיק דורש הבנה ברורה של המשקל הנכון שהוא צריך לתפוס בתוך התמונה הכוללת.
הסיכונים שכל משקיע חייב להכיר
הכנות מחייבת להציג את הצד השני של המטבע בבהירות. הסיכון הבולט ביותר הוא היעדר הנזילות. כאשר אתם משקיעים בפרויקט, הכסף כבול לרוב לתקופה של שנים אחדות, ואין דרך פשוטה למשוך אותו אם מצבכם הכלכלי משתנה או אם אתם מזהים הזדמנות טובה יותר. לכן, יש להשקיע רק כספים שאין לכם צורך בהם בטווח הזמן של הפרויקט.
סיכון מרכזי נוסף הוא אובדן הקרן. בניגוד לפיקדון בנקאי, אין כאן ערבות שתחזיר לכם את כספכם. אם החברה תיכשל או אם הפרויקט לא יצא לפועל כמתוכנן, ההשקעה עלולה להימחק כולה או בחלקה. גם פרויקטי נדל”ן, שנתפסים כבטוחים יותר, חשופים לתנודות בשוק המקומי, לעיכובים רגולטוריים ולעליית עלויות בנייה בלתי צפויה.
נוסף על שני אלה, קיים סיכון תלות בפלטפורמה עצמה. איכות הבדיקה שהפלטפורמה מבצעת לפני שהיא מציגה פרויקט משתנה מגורם לגורם. פלטפורמה שאינה מקצועית עלולה להציג פרויקטים בעייתיים, ולכן חשוב לבחור בגופים ותיקים ומוכרים בעלי רקורד מוכח. בדקו מי עומד מאחורי הפלטפורמה, כיצד היא מתוגמלת ומה קרה בפרויקטים קודמים שהיא ליוותה.
סיכון שקל לפספס הוא סיכון הריכוזיות. משקיע שמתלהב מפרויקט מסוים ומזרים אליו נתח גדול מהתיק חושף את עצמו לתלות מסוכנת בהצלחתו של אותו פרויקט בודד. כישלון של השקעה מרוכזת אחת יכול לפגוע בתשואת התיק כולו לשנים. גם מיסוי הוא נקודה שדורשת תשומת לב: הרווחים מהשקעות אלו חייבים במס, ואופן הדיווח משתנה בהתאם למבנה ההשקעה. כדאי לברר את היבטי המס מול איש מקצוע עוד לפני הכניסה, כדי שלא תופתעו בהמשך.
כיצד לשלב מימון המונים בתיק בצורה נכונה
המפתח לשילוב מוצלח הוא מינון. מומחים פיננסיים רבים ממליצים להקצות לאפיקים אלטרנטיביים, ובכללם מימון המונים, רק חלק קטן מסך התיק, כזה שהפסד מלא שלו לא יערער את היציבות הכלכלית הכוללת. הליבה של התיק צריכה להישאר בנויה מנכסים סחירים, מפוזרים ונזילים, בעוד מימון המונים משמש כתוספת שמוסיפה פוטנציאל צמיחה.
לפני כל כניסה לתחום, כדאי לבנות תמונה כוללת של המצב הפיננסי שלכם ולהגדיר בבירור כמה מהתיק אתם מוכנים להקצות לרכיבים בעלי סיכון גבוה יותר. חשיבה כוללת על התיק, ולא על כל השקעה בפני עצמה, היא הדרך הנכונה לגשת לנושא. מי שרוצה להבין כיצד נראה שילוב השקעות אלטרנטיביות בתיק מאוזן, ימצא שהמשקל הנכון של כל רכיב הוא זה שקובע את התוצאה בטווח הארוך.
כדאי גם לפזר בתוך אפיק מימון ההמונים עצמו. במקום להשקיע את כל הסכום המוקצה בפרויקט אחד, עדיף לפצל אותו בין כמה פרויקטים ותחומים שונים. פיזור כזה מקטין את החשיפה לכישלון של פרויקט בודד ומגדיל את הסיכוי שהתשואה הכוללת תישאר חיובית גם אם חלק מההשקעות לא יצליחו.
עוד עיקרון שכדאי לאמץ הוא התאמת אופק הזמן. אם אתם צופים צורך בכסף בטווח הקרוב, מימון המונים פחות מתאים לכם בגלל הכבילות הארוכה. משקיעים עם אופק זמן ארוך, שיכולים להשאיר את הכסף מושקע לאורך כל חיי הפרויקט בלי לחץ, נמצאים בעמדה נוחה בהרבה. התאמה בין משך הפרויקט לצרכים הכספיים העתידיים שלכם מונעת מצבים שבהם אתם נאלצים למכור בהפסד או להישאר תקועים בהשקעה שכבר לא מתאימה לכם.
סימנים לפרויקט איכותי ולפרויקט מסוכן
לא כל פרויקט מימון המונים נולד שווה. היכולת להבחין בין הזדמנות רצינית לבין הבטחת שווא היא כישור מפתח. הנה כמה סימנים שכדאי לחפש ולהיזהר מהם לפני שמצטרפים:
- שקיפות מלאה: פרויקט איכותי מציג נתונים כלכליים מפורטים, זהות יזם ידועה ותחזיות מבוססות. היעדר מידע הוא דגל אדום.
- ריאליות התשואה: הבטחה לתשואה גבוהה במיוחד ללא סיכון תואם היא כמעט תמיד סימן לבעיה.
- רקורד היזם: יזם עם היסטוריה של פרויקטים מוצלחים מעניק ביטחון גבוה יותר מגורם אנונימי.
- מבנה משפטי ברור: חשוב שיהיה מסמך משפטי שמגדיר במדויק את זכויות המשקיע ואת אופן חלוקת הרווחים.
- לחץ להצטרפות מהירה: תחושת דחיפות מלאכותית שנועדה למנוע מכם לחשוב לעומק היא סימן אזהרה.
שימוש ברשימת הבדיקה הזו כשלב קבוע לפני כל השקעה יסייע לכם לסנן פרויקטים בעייתיים ולהתמקד בהזדמנויות בעלות בסיס איתן. משקיע ממושמע שבודק כל פרויקט לפי אמות מידה קבועות נמצא בעמדה טובה בהרבה ממי שפועל מתוך התלהבות רגעית. עם הזמן, רשימת בדיקה כזו הופכת לכלי אינטואיטיבי שמאפשר לכם לזהות בהצצה מהירה אם פרויקט ראוי לבחינה מעמיקה או שכדאי לוותר עליו מראש ולחסוך לעצמכם זמן וכסף.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על השקעה במדדים מול ניהול אקטיבי.
שאלות נפוצות
האם מימון המונים להשקעה מתאים למשקיע מתחיל
מימון המונים יכול להתאים גם למשקיע מתחיל, בתנאי שהוא מבין את הסיכונים ומקצה לתחום רק סכום קטן שהוא מוכן להפסיד. מומלץ להתחיל בפרויקט אחד בסכום צנוע, ללמוד את התהליך, ורק אז לשקול הרחבה. אין להפוך את האפיק הזה לליבת התיק בשלב מוקדם.
כמה כסף צריך כדי להתחיל בהשקעת מימון המונים
סכומי הכניסה משתנים בין הפלטפורמות, אך לרוב אפשר להתחיל באלפי שקלים בודדים. חשוב לזכור שהסכום המינימלי הוא רק נקודת פתיחה ולא המדד היחיד, וכדאי להתאים את גובה ההשקעה למשקל הכולל שהקציתם לאפיקים אלטרנטיביים בתיק שלכם.
מה קורה אם הפרויקט שהשקעתי בו נכשל
אם הפרויקט נכשל, ההשקעה עלולה להימחק כולה או בחלקה, בהתאם למבנה המשפטי ולנכסים שנותרו. בשונה מפיקדון בנקאי, אין כאן ערבות להחזר הקרן. זו בדיוק הסיבה שבגללה חשוב לפזר בין כמה פרויקטים ולהשקיע רק כספים שאינכם זקוקים להם.
האם מימון המונים בנדל”ן בטוח יותר ממימון המונים בחברות
נדל”ן נתפס לרוב כבטוח יותר מכיוון שקיים נכס פיזי מאחורי ההשקעה, אך גם הוא חשוף לסיכונים כמו עיכובים בבנייה, ירידות בשוק המקומי וקשיי השכרה. אין אפיק חף מסיכון, וההבדל הוא בעיקר באופי הסיכון ולא ברמתו המוחלטת.
המידע במאמר זה הוא מידע כללי בלבד ואין בו כדי להוות ייעוץ השקעות או תחליף לבדיקה אישית מותאמת לנתוניכם.












