
ביטוח סיעודי הוא כיסוי ביטוחי שמעניק לכם קצבה חודשית או החזר הוצאות כאשר אדם מאבד את היכולת לבצע באופן עצמאי פעולות יומיומיות בסיסיות, ולכן הוא נועד לממן את עלות הטיפול הצמוד והיקר שמצב סיעודי גורר. כשבן משפחה הופך לתלוי בעזרת הזולת לרחצה, להלבשה, לאכילה או לניידות, ההוצאה החודשית על מטפל, על מסגרת מוסדית או על התאמת הבית עלולה להגיע לסכומים שמכרסמים בחיסכון של עשרות שנים. עבור משפחות בעלות הון משמעותי, השאלה איננה רק כיצד לממן את הטיפול, אלא כיצד להגן על ההון הצבור ועל ההורשה לדור הבא מפני שחיקה בלתי מבוקרת.
במאמר הזה נסביר לכם מהם סוגי פוליסות הסיעוד הקיימים, מה המדינה מכסה ומה לא, ואיך אתם בוחרים את הפתרון שמתאים למבנה ההון ולצרכים של המשפחה שלכם.
מה זה מצב סיעודי ולמה התכנון חשוב כל כך
מצב סיעודי מוגדר על פי היכולת לבצע שש פעולות יומיומיות בסיסיות: לקום ולשכב, להתלבש, להתרחץ, לאכול, לשלוט על הסוגרים ולנוע בתוך הבית. אדם שלא מסוגל לבצע חלק מהפעולות הללו ללא עזרה, או שסובל מתשישות נפש כגון דמנציה הדורשת השגחה רצופה, נחשב במצב המזכה בכיסוי סיעודי. ההגדרה המדויקת משתנה בין הגופים השונים, ולכן הניסוח בפוליסה הוא קריטי.
הסיבה שתכנון מימון סיעוד הפך לנושא מרכזי עבור משפחות מבוססות נעוצה בתוחלת החיים העולה. ככל שאנשים חיים זמן רב יותר, גדל הסיכוי להגיע לתקופה ממושכת של תלות תפקודית. עלות של מטפל צמוד במשרה מלאה, ובוודאי עלות של אשפוז במוסד סיעודי, יכולה להצטבר לסכומים של מאות אלפי שקלים בשנה. ללא תכנון מוקדם, מימון התקופה הזו נופל על כתפי בני המשפחה, גם רגשית וגם כלכלית, ולעיתים מאלץ מכירה של נכסים מניבים או פדייה של תיקי השקעות בעיתוי לא נכון.
הנקודה הזו קריטית במיוחד עבור מי שצבר הון לאורך עשרות שנים. תיק השקעות שתוכנן לייצר תשואה לאורך זמן, או נכס נדל״ן שמניב שכר דירה קבוע, עלולים להיפדות בחיפזון כדי לכסות הוצאות שוטפות של טיפול. פדייה כפויה כזו פוגעת בתשואה המצטברת, חושפת אתכם לאירועי מס לא מתוכננים, ומקטינה את ההון שיעבור בסופו של דבר ליורשים. תכנון מימון סיעוד מראש מאפשר לכם לשמור על הנכסים המניבים במקומם ולכסות את הוצאות הטיפול ממקור ייעודי, מבלי לפרק את המבנה הפיננסי שבניתם בעמל רב.
מה המדינה מכסה ומה נשאר על כתפי המשפחה
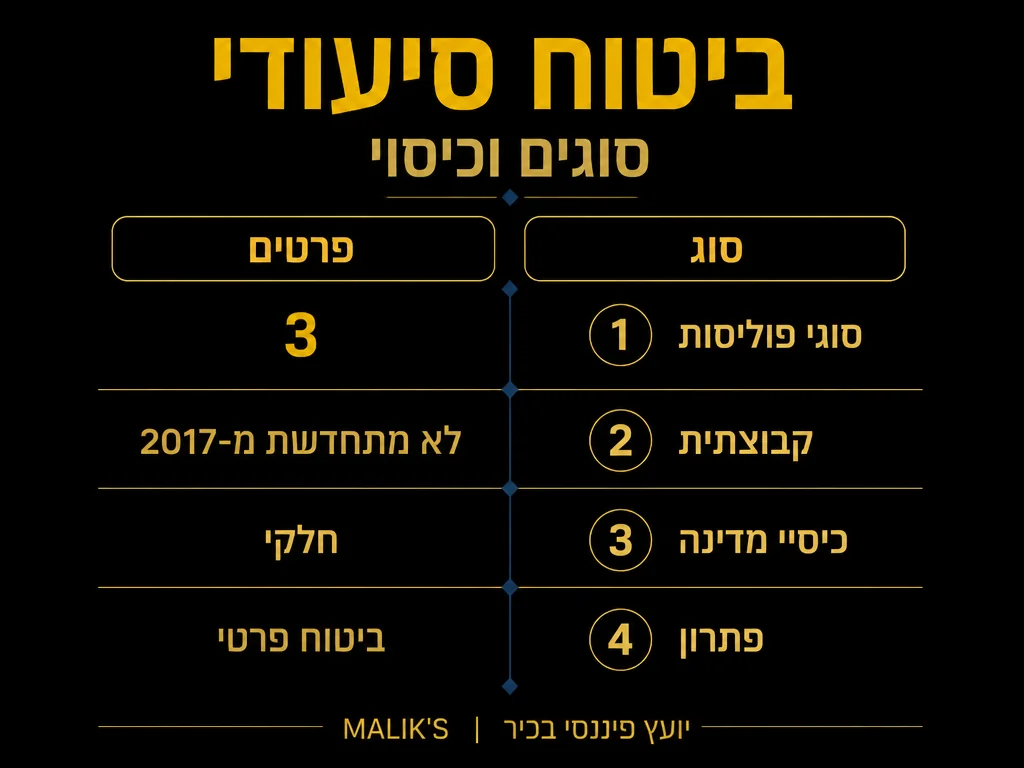
המדינה מציעה סיוע חלקי בלבד למימון סיעוד, והבנת הפער הזה היא הבסיס לכל תכנון נכון. ביטוח לאומי מעניק גמלת סיעוד למי שעבר את גיל הפרישה ועומד בתנאי הזכאות, אך הגמלה ניתנת בעיקר בשעות טיפול של מטפל או בשירותים, ולא כסכום כסף חופשי. הסכום מוגבל ומותנה במבחן תפקוד ובמבחן הכנסות, כך שמשפחות בעלות הכנסה גבוהה עלולות לקבל את הרמה הנמוכה ביותר או לא לעמוד בקריטריונים כלל.
בפועל, משרד הבריאות משתתף במימון אשפוז סיעודי במוסדות, אך ההשתתפות מותנית במבחן הכנסות נוקשה שלוקח בחשבון את הכנסות בני הזוג והילדים. עבור משפחה עם נכסים והכנסות גבוהות, ההשתתפות הציבורית באשפוז עשויה להיות זניחה, וההורים יידרשו לשאת בעלות המלאה. כפי שמפורט במקורות מידע ציבוריים על זכויות אזרח בישראל, הסיוע הממשלתי נועד לרשת ביטחון בסיסית ולא להחלפת תכנון פרטי. מסיבה זו, ביטוח סיעודי פרטי משלים את הפער שבין מה שהמדינה מספקת לבין העלות האמיתית של טיפול הולם. ניתן לקרוא הרחבה על תנאי הזכאות הממלכתיים באתר כל זכות.
שלושת סוגי פוליסות ביטוח הסיעוד
קיימים שלושה סוגים עיקריים של פוליסות ביטוח סיעוד, ולכל אחד מהם היגיון, יתרונות ומגבלות משלו. ההבחנה ביניהם חיונית, במיוחד לאור שינוי רגולטורי מהותי: החל מ-31 בדצמבר 2017 לא ניתן לחדש פוליסות סיעוד קבוצתיות, מה שמשנה את התמונה עבור רבים שהסתמכו בעבר על כיסוי דרך מקום העבודה או דרך קופת החולים.
פוליסה סיעודית פרטית
פוליסה פרטית נרכשת באופן אישי מול חברת ביטוח, והיא הכלי הגמיש והיציב ביותר. הכיסוי שייך לכם אישית, לא תלוי בהמשך החברות בארגון או בקבוצה, והתנאים נקבעים במועד הרכישה ומלווים אתכם לאורך שנים. הפרמיה גבוהה יותר מאשר בכיסוי קבוצתי, ולרוב היא עולה ככל שגיל הרכישה מתקדם, אך התמורה היא ודאות. עבור משפחות שמתכננות הגנה ארוכת טווח על ההון, הפוליסה הפרטית היא לרוב אבן היסוד.
פוליסה סיעודית קבוצתית
פוליסה קבוצתית נרכשה דרך מעסיק, ארגון או גוף מאגד, והיתרון המרכזי שלה היה פרמיה נמוכה הודות לפיזור הסיכון על פני קבוצה גדולה. החיסרון המהותי הוא חוסר היציבות: הכיסוי תלוי בהמשך קיום ההסכם הקבוצתי, וכאשר הקבוצה מתפרקת או שההסכם לא מתחדש, המבוטח עלול להישאר ללא כיסוי בדיוק בגיל שבו רכישת פוליסה חדשה הופכת ליקרה או לבלתי אפשרית. מאז סוף 2017 לא ניתן לחדש פוליסות מסוג זה, ולכן מי שהסתמך עליהן צריך לבחון מחדש את מצבו.
ביטוח סיעודי דרך קופת חולים
קופות החולים מציעות תוכניות ביטוח סיעוד לחבריהן במסגרת הביטוח המשלים. העלות נמוכה יחסית והנגישות גבוהה, אך הכיסוי לרוב מוגבל בהיקפו ובמשך תשלום הקצבה, והוא תלוי בהמשך החברות בקופה ובתנאי התוכנית הקבוצתית. עבור משפחה שמחפשת כיסוי מינימלי וזול הוא יכול לשמש שכבת בסיס, אך לעיתים רחוקות הוא מספיק כפתרון יחיד למי שרוצה להגן על הון משמעותי. כדאי לכם לזכור שגם כיסוי זה נושא את חולשת הכיסוי הקבוצתי: התנאים יכולים להשתנות לאורך השנים בהחלטת הקופה, ומשך תשלום הקצבה לעיתים מוגבל למספר שנים בלבד, בעוד מצב סיעודי אמיתי עשוי להימשך הרבה מעבר לכך.
השוואה בין סוגי הפוליסות
הטבלה הבאה מסכמת את ההבדלים המרכזיים בין שלושת המסלולים, כדי שתוכלו לראות במבט אחד היכן כל פתרון חזק והיכן הוא חלש.
| סוג פוליסה | היקף כיסוי | עלות יחסית | גמישות ויציבות |
|---|---|---|---|
| פרטית | רחב, נקבע אישית לפי הצורך | גבוהה, עולה עם גיל הרכישה | גבוהה, שייכת לכם ואינה תלויה בקבוצה |
| קבוצתית | בינוני, אחיד לכל הקבוצה | נמוכה בזכות פיזור הסיכון | נמוכה, אינה ניתנת לחידוש מאז סוף 2017 |
| קופת חולים | מוגבל, לרוב קצוב בזמן | נמוכה, נגישה לכל חבר | בינונית, תלויה בחברות בקופה |
איך בוחרים פוליסת סיעוד שמתאימה למשפחה שלכם
בחירה נכונה מתחילה בהבנה של מבנה ההון המשפחתי ושל הפער שצריך לכסות. ככל שההון גדול יותר וההורשה לדור הבא משמעותית יותר, כך עולה הצורך בכיסוי שמונע פדייה של נכסים בעיתוי כפוי. הנה הצעדים המרכזיים שכדאי לכם לעבור:
- מיפוי הפער הכלכלי. חשבו את העלות החודשית הצפויה של טיפול הולם, הפחיתו את גמלת המדינה ואת ההכנסות הקבועות, וכך תקבלו את הסכום שהביטוח צריך לכסות.
- בחירת סכום קצבה. קבעו קצבה חודשית שתואמת את רמת החיים והטיפול הרצויה, ולא את המינימום ההכרחי בלבד.
- בדיקת תקופת התשלום. ודאו אם הקצבה משולמת לכל החיים או לתקופה קצובה, שכן מצב סיעודי עשוי להימשך שנים רבות.
- תקופת המתנה והגדרות הזכאות. שימו לב לתקופת ההמתנה עד תחילת התשלום ולניסוח המדויק של פעולות התפקוד המזכות.
- בחינת גיל הרכישה. ככל שתרכשו מוקדם יותר, כך הפרמיה נמוכה ויציבה יותר לאורך השנים.
מעבר לפרמטרים הטכניים, כדאי לשלב את החלטת הסיעוד בתוך תמונה רחבה יותר של ניהול נכסים והגנה על ההון. עבור משפחות בעלות הון משמעותי, ביטוח הסיעוד הוא חלק ממערך כולל של ביטוח פנסיוני ופיננסי שנועד לשמר את הרצף הכלכלי בין הדורות. החלטה נקודתית על פוליסת סיעוד שלא מתואמת עם שאר הנכסים עלולה ליצור כפילויות מיותרות או חורים בכיסוי.
שילוב נכון מתבטא, למשל, בהתאמת גובה הקצבה הסיעודית למקורות ההכנסה הקבועים שכבר קיימים. אם המשפחה נהנית מקצבת פנסיה גבוהה ומהכנסה משכר דירה, ייתכן שהפער שהביטוח צריך לכסות קטן מכפי שנדמה במבט ראשון, וניתן לכוון פרמיה מדויקת יותר. מנגד, משפחה שהונה מרוכז בנכסים לא נזילים כמו עסק או נדל״ן, ללא תזרים פנוי, זקוקה לקצבה סיעודית גבוהה דווקא כדי לא להידרש למכור את אותם נכסים בלחץ. הראייה הכוללת היא שמבדילה בין החלטה אקראית לבין החלטה שמשרתת את האסטרטגיה הפיננסית של המשפחה כולה.
טעויות נפוצות בתכנון מימון סיעוד
גם משפחות מבוססות נופלות לעיתים בטעויות שאפשר למנוע בקלות. הטעות הראשונה היא הסתמכות על פוליסה קבוצתית ישנה מתוך הנחה שהיא עדיין בתוקף, בעוד שבפועל היא כבר לא ניתנת לחידוש. הטעות השנייה היא דחיית הרכישה לגיל מבוגר, מה שמייקר את הפרמיה באופן ניכר ולעיתים מונע רכישה בכלל בשל מצב בריאותי. טעות שלישית היא בחירת קצבה נמוכה מדי שלא משקפת את עלות הטיפול האמיתי, כך שבפועל המשפחה עדיין נדרשת לממן חלק ניכר מכיסה.
טעות רביעית, שפחות שמים לב אליה, היא היעדר קריאה מדוקדקת של הגדרות הזכאות בפוליסה. שתי פוליסות עם קצבה זהה עשויות להתנהג אחרת לגמרי כאשר מגיע רגע התביעה, אם אחת מהן דורשת אובדן יכולת בארבע פעולות תפקוד ואילו השנייה מסתפקת בשלוש. ההבדל הזה קובע אם הקצבה תשולם בשלב מוקדם של ההידרדרות או רק כשהמצב חמור מאוד, ויש לו השפעה ישירה על הסכום הכולל שתקבלו לאורך התקופה. לפני חתימה כדאי לכם לבחון את הניסוח המדויק, את תקופת ההמתנה ואת מנגנון עדכון הקצבה למדד.
טעות נוספת ושכיחה היא התעלמות מהקשר בין מימון הסיעוד לבין תכנון ההורשה. כאשר ההון לא מוגן, תקופה סיעודית ארוכה עלולה לשחוק נכסים שיועדו לדור הבא, ולעיתים אף ליצור מתחים בתוך המשפחה סביב מי נושא בנטל. תכנון מוקדם ומסודר מסיר את העומס הזה ומאפשר לכל הצדדים לדעת מראש כיצד תקופה כזו תמומן.
מתי כדאי לפנות לייעוץ מקצועי
ככל שמבנה הנכסים מורכב יותר, כך עולה הערך של ליווי מקצועי בבחירת הפתרון. משפחה עם תיקי השקעות, נדל״ן מניב, עסק פעיל וכוונת הורשה לכמה יורשים זקוקה לראייה כוללת שמשלבת את הסיעוד בתוך אסטרטגיית ההון הרחבה. ליווי כזה עוזר לכם להימנע מכפילויות, לתאם בין הפוליסה לבין שאר הנכסים, ולוודא שהפתרון שנבחר אכן מגן על מה שחשוב לכם.
הזמן הנכון לבחון את הנושא הוא הרבה לפני שהוא הופך לדחוף. בני זוג בגילי הארבעים והחמישים, שעדיין נהנים מבריאות טובה ומיכולת לבחור מבין מגוון פתרונות, נמצאים בעמדה הטובה ביותר לקבל החלטה רגועה ומחושבת. דחייה של ההחלטה עד שמתעורר אירוע בריאותי מצמצמת את האפשרויות ומייקרת אותן. בחינה תקופתית של הכיסוי הקיים, אחת לכמה שנים או לאחר שינוי משמעותי במצב הנכסים, מבטיחה שהפתרון נשאר רלוונטי ושאין פערים שנפערו עם הזמן.
תכנון מימון סיעוד טוב נמדד בגובה הקצבה וגם ביכולת שלו לשמר את ההון המשפחתי ואת השקט הנפשי לאורך השנים.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על תכנון פיננסי לרופאים ובעלי מקצועות חופשיים.
שאלות נפוצות
האם ביטוח לאומי מספיק לכיסוי מצב סיעודי?
גמלת הסיעוד של ביטוח לאומי מספקת רשת ביטחון בסיסית בלבד, לרוב בשעות טיפול ולא בכסף חופשי, והיא מותנית במבחני תפקוד והכנסות. עבור משפחות בעלות הכנסה גבוהה הסכום לרוב נמוך מאוד, ולכן הוא לא מספיק כפתרון יחיד לטיפול הולם לאורך זמן.
מה קרה לפוליסות הסיעוד הקבוצתיות?
החל מסוף שנת 2017 לא ניתן עוד לחדש פוליסות סיעוד קבוצתיות. מי שהסתמך על כיסוי כזה דרך מקום העבודה או ארגון צריך לבדוק אם הוא עדיין מבוטח בפועל, ולשקול מעבר לפוליסה פרטית שאינה תלויה בקבוצה.
באיזה גיל כדאי לרכוש ביטוח סיעודי?
ככל שרוכשים מוקדם יותר, הפרמיה נמוכה ויציבה יותר, והסיכוי להתקבל לביטוח גבוה יותר לפני שמתעוררות בעיות בריאותיות. רכישה בגילי הארבעים והחמישים נחשבת לתזמון נוח, אך גם בגיל מבוגר יותר עדיין יש מקום לבחון פתרונות.
האם פוליסה אחת מספיקה או שכדאי לשלב כמה מסלולים?
אין תשובה אחת לכל המשפחות. יש שמשלבים כיסוי בסיסי דרך קופת החולים עם פוליסה פרטית רחבה יותר, וכך מקבלים שכבת הגנה כפולה. השילוב הנכון תלוי בגובה ההון, ברמת הטיפול הרצויה ובמבנה הנכסים שלכם.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה תחליף לבדיקה אישית של צרכי המשפחה והנכסים שלכם.












