
הלוואה כנגד תיק ניירות ערך, המוכרת גם בשם הלוואת לומברד (Lombard), היא קו אשראי שאתם מקבלים מהבנק או מבית ההשקעות תוך שעבוד התיק שלכם כבטוחה, והיא כדאית בעיקר כשאתם צריכים נזילות לטווח קצר עד בינוני ולא רוצים לפרק את ההשקעות. במקום למכור מניות, אג”ח או קרנות כדי לשחרר מזומן, אתם משאירים את הנכסים שעובדים בשוק וממנפים את שוויָם כדי לקבל סכום פנוי. עבור משקיעים בעלי הון משמעותי זהו כלי גמיש שמאפשר לתפוס הזדמנות, לגשר על פער תזרימי או לממן רכישה גדולה, בלי לעצור את אסטרטגיית ההשקעה ארוכת הטווח. בכתבה הזו נסביר מה בדיוק עומד מאחורי המכשיר, כמה הוא עולה, היכן מסתתרים הסיכונים, ומתי השימוש בו הגיוני ומתי עדיף להימנע ממנו.
מה זו בעצם הלוואה כנגד תיק ניירות ערך
הרעיון פשוט במהותו. יש לכם תיק השקעות בשווי מסוים, והוא משמש בטוחה להלוואה. הגוף הפיננסי בוחן את הרכב התיק, קובע יחס מימון (LTV, היחס בין סכום ההלוואה לשווי הבטוחה) ומעמיד לרשותכם מסגרת אשראי. ככל שהנכסים בתיק יציבים ונזילים יותר, כך יחס המימון שתקבלו גבוה יותר. תיק שמורכב מאג”ח ממשלתי וקרנות כספיות יזכה ליחס מימון נדיב, בעוד תיק שמרוכז במניות תנודתיות או בנכסים אקזוטיים יקבל יחס נמוך יותר, מפני שהבטוחה מסוכנת יותר מבחינת הגוף המלווה.
היתרון הבולט הוא שאתם נשארים בעלי הנכסים. המניות ממשיכות לחלק דיבידנדים, האג”ח ממשיך לשלם ריבית, והתיק ממשיך להיחשף לעליות השוק. אתם פשוט שואלים כסף כנגד הערך הזה. ההלוואה לרוב מובנית כקו אשראי מתגלגל (revolving) שאפשר למשוך ולהחזיר ממנו לפי הצורך, ולא כהלוואה חד-פעמית עם לוח סילוקין נוקשה. הגמישות הזו היא חלק מהותי מהאטרקטיביות של המכשיר עבור משקיעים מתוחכמים.
המונח “הלוואה כנגד תיק” מכסה משפחה שלמה של מכשירים. יש בנקים המעמידים מסגרת אשראי כללית כנגד נכסים מנוהלים אצלם, בתי השקעות המציעים מינוף ייעודי כנגד תיק מנוהל, וגופים המאפשרים הלוואה כנגד מוצרים פנסיוניים והשקעתיים ספציפיים. בכל אחד מהמסלולים האלה משתנים יחס המימון המרבי, מבנה הריבית והתנאים למימוש הבטוחה. לפני שמשווים מספרים, כדאי לוודא שאתם משווים מסלולים דומים מבחינת רמת הסיכון שהם מטילים עליכם, מעבר לריבית הנקובה לבדה.
נקודה נוספת שמשקיעים נוטים לפספס היא ההבדל בין מסגרת מאושרת לבין סכום שנמשך בפועל. בקו אשראי מתגלגל אתם משלמים ריבית רק על הסכום שנמשך, ולכן אפשר להחזיק מסגרת גדולה כרשת ביטחון מבלי לשאת בעלות מלאה. גישה זו הופכת את ההלוואה לכלי לניהול סיכוני נזילות, שזמין ברגע הצורך אך נשאר חינמי כשהוא רדום. עבור בעלי הון שרוצים גמישות מבלי לפרק עמדות, זהו לעיתים השימוש החכם ביותר במכשיר.
היתרון המרכזי: נזילות בלי אירוע מס
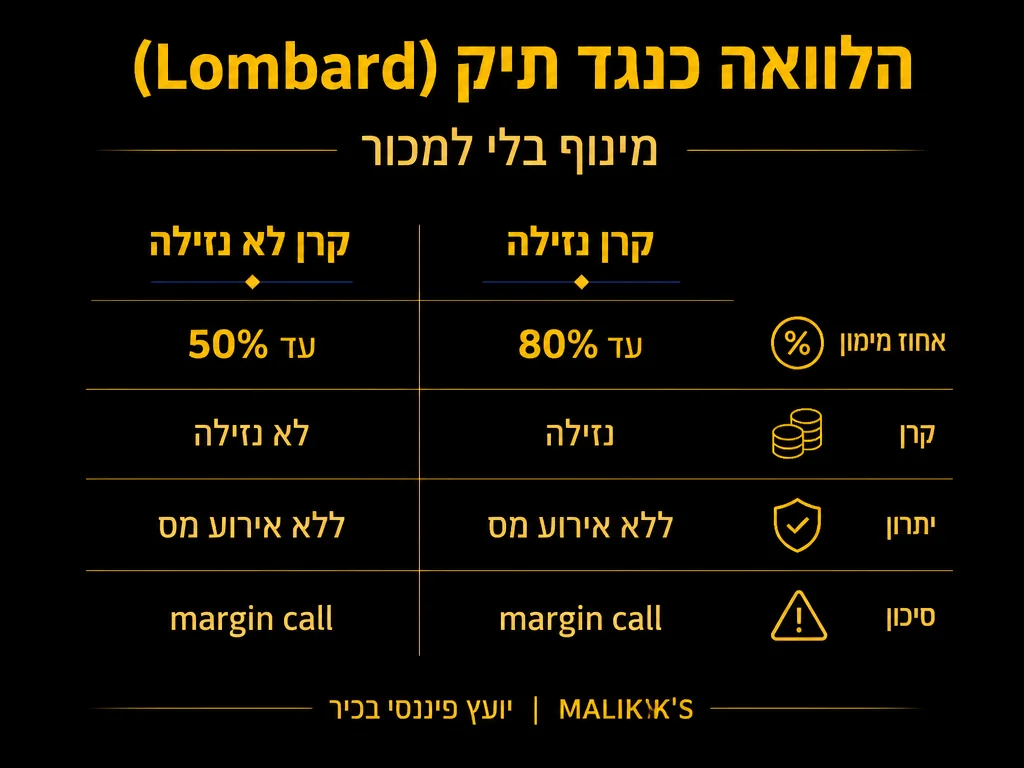
הסיבה העמוקה ביותר לבחור בהלוואת לומברד נוגעת למיסוי. ברגע שאתם מוכרים נכס פיננסי שצבר רווח, אתם מממשים רווח הון ומשלמים עליו מס. משיכה או מכירה של נכסים גוררת אירוע מס שעלול לעלות יותר מהריבית על ההלוואה, במיוחד כשמדובר בגישור לטווח קצר, ולכן ההלוואה מאפשרת נזילות בלי לממש את התיק (ביזפורטל). נניח שאתם צריכים סכום למספר חודשים בלבד. אם תמכרו כדי לשחרר אותו, תספגו מס על הרווח שנצבר לאורך שנים, ולאחר מכן תצטרכו לקנות מחדש את אותם נכסים, אולי במחיר גבוה יותר. ההלוואה חוסכת לכם את כל המהלך הזה.
נקודה זו קריטית במיוחד כשהתיק מנוהל באסטרטגיה ארוכת טווח. כל מכירה מפעילה מס, והיא גם משבשת את ההרכב המתוכנן של התיק ופוגעת בכוח הריבית-דריבית שנבנה לאורך שנים. כאן בדיוק נכנס לתמונה ניהול תיקי השקעות מקצועי, שמתכנן מראש את שכבות הנזילות כך שתוכלו לגשת למזומן דרך מינוף מבוקר במקום דרך פירוק עמדות שנבנו בקפידה. שמירה על שלמות התיק לאורך השנים שווה לרוב הרבה יותר מהריבית שתשלמו על הלוואה קצרה.
כדאי גם לזכור את ההיבט הפסיכולוגי של ההחלטה. כשמוכרים נכס כדי לשחרר מזומן, נוצר פיתוי לתזמן את השוק, להמתין לרגע ה”נכון” למכור ואחר כך לרגע ה”נכון” לקנות מחדש. בפועל, רוב המשקיעים מפספסים את התזמון הזה ונשארים מחוץ לשוק בדיוק כשהוא מתאושש. מינוף כנגד התיק מנטרל את הפיתוי הזה, משום שאתם נשארים מושקעים לכל אורך הדרך וההחלטה התזרימית מתנתקת לחלוטין מהחלטת ההשקעה. הפרדה זו בין צרכי הנזילות לבין אסטרטגיית התיק היא אחד היתרונות העדינים אך המשמעותיים ביותר של המכשיר.
הלוואה כנגד תיק מול מכירת נכסים: השוואה ישירה
הדרך הברורה ביותר להבין מתי המכשיר משתלם היא להשוות אותו לחלופה המתבקשת, מכירת הנכסים. הטבלה הבאה מציגה את שני המסלולים בארבעה ממדים מרכזיים שמשפיעים על ההחלטה.
| ממד | הלוואה כנגד תיק (לומברד) | מכירת נכסים |
|---|---|---|
| עלות ישירה | ריבית שוטפת על הסכום שנמשך בפועל | עמלות מכירה, ולעיתים גם עמלות קנייה חוזרת |
| אירוע מס | אין מימוש רווח, ולכן אין מס בעת המשיכה | מימוש רווח הון וחבות מס מיידית |
| נזילות והמשך השקעה | מזומן פנוי, והתיק ממשיך לעבוד בשוק | מזומן פנוי, אך החשיפה לשוק נפסקת |
| סיכון margin call | קיים, אם שווי הבטוחה צונח מתחת לסף | לא קיים, אין מינוף ואין בטוחה |
כפי שאפשר לראות, אין כאן מסלול ש”מנצח” באופן גורף. ההלוואה מצטיינת בשימור התיק ובחיסכון מס, אך גוררת ריבית מתמשכת וסיכון מינוף. המכירה פשוטה ונטולת סיכון margin call, אבל גובה מחיר מס מיידי ועוצרת את כוח הצמיחה של ההון. הבחירה תלויה באופק הזמן, בגובה הרווח הצבור בתיק ובמטרת המזומן.
כמה זה עולה: ריבית ומבנה העלות
הריבית בהלוואת לומברד נוטה להיות נמוכה יחסית להלוואות צרכניות לא מובטחות, מפני שיש בטוחה איכותית מאחוריה. בדרך כלל היא נקבעת כמרווח מעל ריבית בסיס (כמו ריבית בנק ישראל או ריבית הפריים), והמרווח מושפע מאיכות התיק, מהיקף ההלוואה ומחוזק מערכת היחסים שלכם עם הגוף הפיננסי. לקוחות פרטיים בעלי הון מנהלים לעיתים מתן ריבית מועדפת, שכן הם מהווים לקוח אטרקטיבי שהבנק או בית ההשקעות רוצה לשמר.
חשוב להבחין בין סוגי הבטוחות. בהלוואה כנגד קופת גמל להשקעה, התנאים תלויים בנזילות הקרן: אם הקרן כבר נזילה, כלומר לאחר שש שנים, ניתן ליטול הלוואה של עד 80% מהיתרה, ואם היא עדיין אינה נזילה אפשר לקבל עד כ-50% מהצבירה (ביזפורטל). היחסים האלה מדגימים עיקרון רחב יותר: ככל שהבטוחה נזילה ובטוחה יותר, כך הגוף המלווה מוכן להעמיד אחוז מימון גבוה יותר. בתיק ניירות ערך רגיל, יחס המימון ייגזר מהרכב הנכסים ומרמת התנודתיות שלהם.
מעבר לריבית עצמה, שימו לב לעלויות נלוות אפשריות: עמלת הקמת מסגרת, עמלת אי-ניצול על חלק מהמסגרת שלא נמשך, ולעיתים עמלות ניהול. בחישוב הכדאיות צריך להעמיד את העלות הכוללת מול חבות המס שהייתם משלמים אילו מכרתם. הריבית הנקובה היא רק רכיב אחד בתמונה, והעמלות הנלוות יכולות לשנות את המאזן כשמדובר במסגרת גדולה.
כדי להמחיש את ההיגיון הכלכלי, שווה לחשוב במונחים של עלות מול חיסכון. נניח שאתם זקוקים ל-₪500,000 לתקופה של שנה. אם תמכרו נכסים שצברו רווח הון נכבד, תשלמו מס על הרווח הצבור, ובמקרים רבים סכום המס לבדו עולה בהרבה על הריבית השנתית שתשלמו על הלוואה באותו היקף. במצב כזה ההלוואה אינה רק נוחה, היא פשוט זולה יותר. לעומת זאת, אם הנכסים שהייתם מוכרים כמעט אינם נושאים רווח, יתרון המס מתאיין והשוואת העלויות מתהפכת. זו הסיבה שכל החלטה צריכה להישען על הנתונים הספציפיים של התיק שלכם ושל יעד המזומן.
הסיכון המרכזי: margin call
הסיכון הגדול ביותר בהלוואת לומברד הוא קריאה לבטוחה נוספת, margin call. כשאתם ממנפים תיק, אתם מתחייבים לשמור על יחס מסוים בין שווי הבטוחה לסכום ההלוואה. אם השוק יורד והתיק מאבד מערכו, היחס הזה נשחק. ברגע שהוא חוצה את הסף שהוגדר, הגוף המלווה רשאי לדרוש מכם להזרים בטוחה נוספת או להחזיר חלק מההלוואה באופן מיידי.
אם לא תעמדו בדרישה במועד, הגוף המלווה עשוי למכור חלק מהנכסים שלכם בשוק כדי לכסות את החוב, ולעיתים בדיוק בעיתוי הגרוע ביותר, כשהשוק בתחתית. כך אתם עלולים לממש הפסד ולספוג אירוע מס שלא תכננתם, בניגוד מוחלט למטרה המקורית של ההלוואה. זו הסיבה שמינוף כנגד תיק תנודתי במיוחד, או מינוף בשיעור גבוה מדי מתוך שווי התיק, הוא מסוכן. שמירה על מרווח ביטחון נדיב בין סכום ההלוואה לשווי הבטוחה היא ההגנה הטובה ביותר מפני התרחיש הזה.
ככל שתמשכו אחוז קטן יותר משווי התיק ותשאירו כרית גדולה יותר, כך תרחיקו את עצמכם מטווח הסכנה של margin call בעת ירידות חדות בשוק.
מתי כדאי ומתי מסוכן
כדי לפשט את ההחלטה, הנה מיפוי של מצבים שבהם ההלוואה הגיונית מול מצבים שבהם היא מסוכנת.
מתי כדאי לשקול הלוואה כנגד תיק:
- אתם צריכים נזילות לטווח קצר עד בינוני ולא רוצים לעצור את ההשקעה ארוכת הטווח.
- בתיק צבור רווח הון משמעותי, כך שמכירה הייתה גוררת חבות מס כבדה.
- התיק יציב יחסית ומורכב מנכסים נזילים, מה שמשאיר מרווח ביטחון רחב מפני margin call.
- הריבית הצפויה על ההלוואה נמוכה מהמס ומהעלויות שהייתם סופגים אילו מכרתם וקניתם מחדש.
- יש לכם מקור החזר ברור וצפוי, כך שההלוואה אינה הופכת לחוב מתגלגל ללא אופק.
מתי המהלך מסוכן ועדיף להימנע:
- אתם ממנפים תיק תנודתי במיוחד, שבו ירידה בשוק עלולה להפעיל margin call במהירות.
- אתם מושכים אחוז גבוה משווי התיק ומשאירים כרית ביטחון דקה מדי.
- הכסף מיועד לצריכה שאינה מניבה החזר, כך שהחוב נשאר ואתם נושאים בריבית לאורך זמן.
- אין לכם מקור החזר מתוכנן, וההלוואה צפויה להתגלגל ללא תאריך יעד ברור.
- אתם תלויים בתיק כמקור הכנסה יחיד, ומימוש כפוי בעיתוי גרוע יפגע ביכולת הכלכלית שלכם.
הקו המנחה פשוט: הלוואה כנגד תיק היא כלי גישור וניהול נזילות, ולא תחליף להכנסה שוטפת או דרך לממן הוצאות שאינן מניבות. כשהיא משמשת למטרה שלה, היא חוסכת מס ושומרת על שלמות ההשקעה. כשהיא חורגת מהמטרה, היא מכניסה סיכון מינוף מיותר.
איך לבנות את ההלוואה נכון ולנהל את הסיכון
גם כשהמכשיר מתאים לכם, אופן הבנייה שלו קובע אם הוא יישאר כלי בטוח או יהפוך למלכודת. ההמלצה הראשונה היא לקבוע לעצמכם תקרת מינוף פנימית, נמוכה מהתקרה שהגוף המלווה מאפשר. אם הבנק מוכן להעמיד מימון של עד 60% משווי התיק, ייתכן שנכון לכם למשוך עד 30% או 40% בלבד, כדי שגם ירידה חדה בשוק לא תקרב אתכם לסף ה-margin call. הכרית הזו היא ההבדל בין מינוף שעובד עבורכם לבין מינוף שמסכן אתכם.
שנית, התאימו את אופק ההלוואה למקור ההחזר. הלוואת גישור צריכה תאריך יעד ברור: בונוס שנתי צפוי, מכירת נכס אחר, או הכנסה שתיכנס בעוד מספר חודשים. כשמקור ההחזר ידוע מראש, ההלוואה נשארת כלי ממוקד. כשהיא נפתחת בלי אופק החזר, היא נוטה להתגלגל ולצבור ריבית שמכרסמת בתשואת התיק.
שלישית, עקבו אחר התיק באופן שוטף. שווי הבטוחה משתנה מדי יום, ולכן כדאי להגדיר לעצמכם נקודות התראה הרבה לפני סף ה-margin call הרשמי. משקיע שמזהה מבעוד מועד שהיחס מתהדק יכול לפעול בשקט, להזרים בטוחה או להחזיר חלק מההלוואה בתנאים שלו. משקיע שמופתע מקריאת בטוחה פתאומית נאלץ לפעול בלחץ ובעיתוי גרוע. כאן בדיוק הערך של ליווי מקצועי שמנטר את התמונה הכוללת ומתאם בין צרכי הנזילות לבין מבנה התיק.
נדבך אחרון: שמרו על גיוון בתיק המשועבד. תיק מפוזר על פני סקטורים, אזורים גאוגרפיים וסוגי נכסים, סופג זעזועים טוב יותר מתיק מרוכז. ככל שהבטוחה יציבה ומגוונת יותר, כך הסיכון להידרדרות מהירה של היחס קטן, ואיתו גם הסיכון לאירוע מימוש כפוי. ניהול נכון של ההלוואה מתחיל הרבה לפני המשיכה הראשונה, כבר בשלב בניית התיק שעומד מאחוריה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על קרן כספית כחלופה לפיקדון הבנקאי.
שאלות נפוצות
האם אני מאבד את הבעלות על הנכסים בתיק?
לא. הנכסים נשארים בבעלותכם ומשמשים בטוחה בלבד. אתם ממשיכים ליהנות מדיבידנדים, מריבית אג”ח ומעליית ערך. הגוף המלווה רשאי לממש את הבטוחה רק אם לא תעמדו בהתחייבויות ההלוואה, למשל בעת margin call שלא נענה.
מה קורה אם השוק יורד בזמן שיש לי הלוואה פתוחה?
ירידה בשוק שוחקת את שווי הבטוחה ומקרבת אתכם לסף ה-margin call. אם השווי יורד מספיק, תידרשו להזרים בטוחה נוספת או להחזיר חלק מההלוואה. שמירה על מרווח ביטחון נדיב מראש מקטינה משמעותית את הסיכון להגיע למצב הזה.
האם הריבית בהלוואת לומברד קבועה?
לרוב הריבית משתנה ונקבעת כמרווח מעל ריבית בסיס כמו הפריים, ולכן היא עולה ויורדת עם ריבית השוק. בחלק מהמקרים אפשר לסכם על תנאים שונים מול הגוף הפיננסי, ולכן כדאי לברר את מבנה הריבית המדויק לפני נטילת ההלוואה.
מתי עדיף בכל זאת למכור נכסים במקום ליטול הלוואה?
כשהרווח הצבור בתיק קטן והמס על המכירה זניח, או כשאין לכם מקור החזר והחוב צפוי להתגלגל לאורך זמן, מכירה עשויה להיות הפתרון הנקי והפשוט יותר. בכל מקרה גבולי, שווה לבחון את שתי החלופות מול נתוני המס והריבית הספציפיים שלכם.












