
היוון קצבת פנסיה הוא המרה של חלק מהקצבה החודשית לסכום כסף חד-פעמי שאתם מקבלים מראש, וכדאי לשקול אותו כאשר יש לכם צורך מיידי בהון נזיל, מקורות הכנסה נוספים שמבטיחים את רמת החיים, או תכנון פיננסי שמנצל את הכסף בצורה יעילה יותר מהקצבה השוטפת. עבור בעלי הון גבוה, שאלת ההיוון אינה שאלה טכנית של מקדם וריבית בלבד, אלא החלטה אסטרטגית שנוגעת לניהול נכסים, למיסוי, להעברה בין-דורית ולשליטה שלכם על ההון שצברתם לאורך עשרות שנות עבודה. במאמר הזה נסביר בדיוק מהו היוון, איך הוא מחושב, מתי הוא הגיוני ומתי עדיף להימנע ממנו, וכיצד ההחלטה משתלבת בתמונה הפיננסית הרחבה שלכם.
מה זה היוון פנסיה ואיך הוא עובד
כשאתם פורשים לגמלאות, קרן הפנסיה או קופת הגמל משלמת לכם קצבה חודשית לכל ימי חייכם. ההיוון מאפשר לכם לוותר על חלק מהקצבה הזו לתקופה מוגבלת, ובתמורה לקבל את הערך הנוכחי של אותם תשלומים כסכום אחד, כאן ועכשיו. במילים פשוטות, אתם מקבלים היום כסף שהיה אמור להגיע אליכם בפריסה על פני החודשים הקרובים.
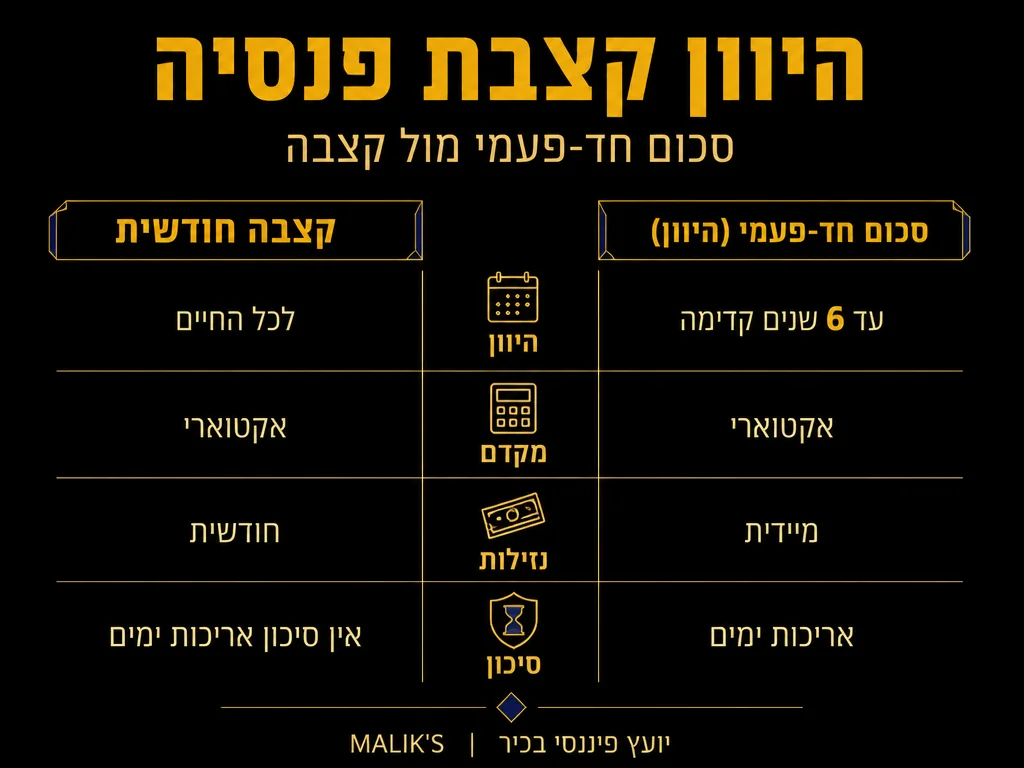
על פי המידע המפורסם בכל זכות, היוון פנסיה הוא קבלת סכום חד-פעמי מראש במקום חלק מהקצבאות החודשיות, עד שש שנים קדימה. הסכום שאתם מקבלים מחושב לפי מקדם המבוסס על לוחות אקטואריים, על מין הגמלאי ועל גילו ביום ההיוון. המשמעות המעשית היא שהמערכת מעריכה כמה זמן צפויים אתם לחיות, וגוזרת מכך את שווי הקצבאות שאתם מוותרים עליהן כעת.
כדאי להבין שההיוון פוגע בקצבה החודשית באופן זמני או קבוע, בהתאם לסוג ההיוון שבחרתם. בהיוון לתקופה קצובה הקצבה חוזרת לגובהה המלא בתום התקופה, ובהיוון קבוע היא נשארת מופחתת לאורך כל חייכם. ההבחנה הזו קריטית לתכנון, מפני שהיא משפיעה על ההכנסה הפנויה שלכם בכל שלב עתידי.
יש הבדל מהותי בין היוון שמבוצע סמוך למועד הפרישה לבין היוון שנעשה שנים לאחר מכן. גמלאי שמהוון בגיל צעיר יחסית מוותר על תקבולים לתקופה ארוכה יותר, ולכן ההשפעה המצטברת על הכנסתו העתידית גדולה יותר. לעומתו, מי שכבר נמצא עמוק בתוך שנות הגמלאות מקבל תמונה ברורה יותר של הוצאותיו בפועל, ויכול להעריך בדיוק רב יותר האם הוא זקוק להון הנזיל או לזרם ההכנסה הקבוע. העיתוי הזה משפיע ישירות על התוצאה, ולכן הוא ראוי לבחינה זהירה לפני כל החלטה.
נקודה נוספת שגמלאים רבים מפספסים היא שההיוון הוא לא החלטה של הכול או כלום. אפשר להוון חלק מהקצבה בלבד, ולשמור על יתרה חודשית שמכסה את ההוצאות השוטפות. גישה מדורגת כזו מאזנת בין הרצון בנזילות לבין הצורך בביטחון הכנסה, ומאפשרת לכם ליהנות משני העולמות במקום לבחור באופן חד-משמעי בין השניים.
למי מתאים היוון קצבה ומתי הוא הגיוני
ההיוון מתאים בעיקר לגמלאים שיש להם מקורות הכנסה חלופיים איתנים, כך שהפחתת הקצבה החודשית לא פוגעת ביכולת שלהם לממן את אורח החיים היומיומי. אם יש לכם תיק השקעות משמעותי, נכסי נדל״ן מניבים או פנסיה תקציבית נוספת, אתם נמצאים בעמדה נוחה לשקול היוון, מפני שהקצבה המהוונת אינה עמוד התווך היחיד של ההכנסה שלכם.
מצבים נוספים שבהם היוון עשוי להיות הגיוני כוללים:
- צורך בהון נזיל מיידי: מימון פרויקט עסקי, סיוע כלכלי לילדים ולנכדים, רכישת נכס או סגירת התחייבות גדולה שדורשת סכום חד-פעמי.
- הזדמנות השקעה עדיפה: אם אתם מזהים אפיק שמניב תשואה גבוהה מהריבית הגלומה במקדם ההיוון, הכסף עשוי לעבוד עבורכם טוב יותר מחוץ לקרן.
- שיקולי בריאות: במצב בריאותי שמצמצם את תוחלת החיים הצפויה, קבלת ההון עכשיו עשויה להיות עדיפה על פני קצבה שאולי לא תנוצל במלואה.
- תכנון העברה בין-דורית: רצון להעביר הון ליורשים בחייכם, בצורה מבוקרת, במקום להסתמך על מנגנוני שאירים של הקרן.
מנגד, אם הקצבה החודשית היא מקור ההכנסה העיקרי שלכם, או אם אין לכם משמעת פיננסית לנהל סכום גדול לאורך זמן, ההיוון עלול להפוך מנכס לנטל. גמלאי שמהוון סכום נכבד ומכלה אותו תוך מספר שנים נותר עם קצבה מופחתת וללא רשת ביטחון. זה בדיוק התרחיש שממנו צריך להיזהר, מפני שהוא הופך יתרון לכאורה למלכודת ארוכת טווח.
ההתאמה תלויה גם בפרופיל האישיותי שלכם ביחס לכסף. יש אנשים שמעדיפים ודאות ושקט נפשי, ועבורם קצבה חודשית קבועה שמגיעה כמו שעון היא נכס רגשי לא פחות מאשר כלכלי. אחרים חשים בנוח עם ניהול פעיל של הון, נהנים מהגמישות ומהשליטה שהנזילות מעניקה, ומסוגלים להשקיע את הסכום המהוון בתבונה. אין כאן נכון או לא נכון באופן מוחלט, אלא התאמה בין אופי ההחלטה לבין מי שאתם ואיך אתם מתנהלים כלכלית.
היוון מול קצבה מלאה: השוואה מסודרת
ההחלטה בין היוון לבין שמירה על הקצבה המלאה נשענת על ארבעה צירים מרכזיים. הטבלה הבאה מסכמת את ההבדלים המהותיים ביניהם, כדי שתוכלו לראות את התמונה בבירור:
| קריטריון | היוון (סכום חד-פעמי) | קצבה חודשית מלאה |
|---|---|---|
| נזילות | גבוהה. ההון זמין מיד לכל שימוש שתבחרו | נמוכה. הכסף מגיע בטפטוף חודשי ואינו זמין כמקשה אחת |
| סך תקבולים לאורך חיים | עלול להיות נמוך יותר אם תאריכו ימים מעבר לתחזית האקטוארית | גבוה יותר ככל שתוחלת החיים שלכם ארוכה |
| סיכון אריכות ימים | הסיכון עובר אליכם. אם ההון יתכלה, נותרתם עם קצבה מופחתת | הקרן נושאת בסיכון ומשלמת לכל אורך החיים ללא הגבלה |
| מיסוי | עשוי להיות פטור ממס בתנאים מסוימים, אך תלוי בסוג הכספים ובתקרות | הקצבה ממוסה כהכנסה שוטפת, עם זיכויים ופטורים לפי הדין |
שימו לב שההיבט המיסויי מורכב במיוחד ומשתנה בין גמלאי לגמלאי, בהתאם למרכיבי הכספים שצברתם ולמועד ההפקדות. זו אחת הסיבות שבגללן החלטת היוון דורשת בחינה פרטנית ולא נוסחה כללית.
מקדם ההיוון והמשמעות שלו עבורכם
לב ההיוון הוא המקדם. מדובר במספר שממיר קצבה חודשית לסכום הוני, והוא נגזר מלוחות אקטואריים, מגילכם וממינכם ביום שבו אתם מבצעים את ההיוון. ככל שהמקדם גבוה יותר, כך תקבלו סכום גדול יותר עבור אותה קצבה שאתם מוותרים עליה.
מכיוון שהמקדם תלוי בגיל, יש משמעות לעיתוי. גמלאי צעיר יותר צפוי לקבל מקדם שונה מגמלאי מבוגר, מפני שתוחלת החיים הצפויה משפיעה על החישוב. בתוך המקדם גלומה גם ריבית היוון, שמבטאת את הערך הנוכחי של תשלומים עתידיים. הריבית הזו היא בעצם התשואה שהקרן מניחה שהכסף היה מרוויח לו נשאר אצלה.
מבחינתכם, השאלה המעשית היא פשוטה: האם אתם מסוגלים להשיא על ההון המהוון תשואה גבוהה מהריבית הגלומה במקדם. אם כן, ההיוון עשוי להשתלם כלכלית. אם לא, אתם למעשה מוותרים על קצבה חודשית ודאית לטובת נזילות. זו הכרעה שדורשת הבנה של יכולות ההשקעה שלכם ושל רמת הסיכון שאתם מוכנים לספוג.
עבור משק בית אמיד, ההיוון הוא כלי לניהול נכסים, לא פתרון למצוקה. השאלה אינה “כמה כסף אקבל” אלא “כיצד ההון הזה משתלב באסטרטגיה הפיננסית הכוללת שלי”.
מיסוי ההיוון: הנקודה שקובעת את התוצאה נטו
אחד ההיבטים המהותיים ביותר בהחלטת ההיוון הוא המיסוי. סכום מהוון עשוי לזכות בפטור ממס בתנאים מסוימים, אך התמונה תלויה במרכיבי הכספים שצברתם, בשאלה אם מדובר בכספי קצבה מוכרת או שאינה מוכרת, ובניצול תקרות הפטור שהחוק מקצה לכם.
גמלאי בעל הון שמנצל את נקודות הפטור שלו בצורה לא מיטבית עלול לגלות שההיוון עלה לו ביוקר, או להפך, שמהלך מתוכנן היטב חוסך לו סכומים ניכרים. מכיוון שכל שקל של פטור שמנוצל בשלב אחד לא זמין בשלב אחר, סדר הפעולות והתזמון שלהן משפיעים ישירות על התוצאה נטו שתישאר בכיסכם.
כאן נכנס לתמונה תכנון פנסיוני ופיננסי שבוחן את ההיוון לא כאירוע בודד אלא כחלק מרצף החלטות. תכנון כזה שוקל את מלוא נכסיכם, את מדרגות המס העתידיות שלכם ואת ההשפעה של ההיוון על זכויות נלוות, כדי שההחלטה תמקסם את הערך הכולל ולא רק את הסכום הרגעי.
סיכון אריכות הימים: מי נושא בו
אחד השיקולים העמוקים ביותר בהחלטה הוא סיכון אריכות הימים. הקצבה החודשית משלמת לכם כל עוד אתם חיים, ללא תלות בכמה שנים תאריכו. במובן הזה, הקרן היא שנושאת בסיכון שתחיו הרבה מעבר לצפוי, והיא תמשיך לשלם.
ברגע שאתם מהוונים, הסיכון עובר אליכם. אתם מקבלים סכום שמשקף תוחלת חיים ממוצעת, ואם תזכו לאריכות ימים משמעותית, ההון המהוון עלול להתכלות בעוד הקצבה שנותרה מופחתת. עבור אנשים עם היסטוריה משפחתית של אריכות ימים ומצב בריאותי טוב, השיקול הזה מטה את הכף לשמירה על הקצבה.
מנגד, מי שההון שלו נזיל וגדול ממילא לא חשוף באמת לסיכון הזה, מפני שיש לו רשתות ביטחון נוספות. עבור גמלאי אמיד, סיכון אריכות הימים הוא פחות איום קיומי ויותר פרמטר אחד מבין רבים בתוך תמונת נכסים רחבה.
איך לקבל את ההחלטה נכון
ההחלטה על היוון אינה אמורה להתקבל בחלל ריק. היא חלק ממערכת שלמה של שיקולים שכוללת את יתר נכסיכם, את מבנה ההוצאות שלכם, את יעדי ההעברה הבין-דורית ואת תיאבון הסיכון האישי. ריכזנו עבורכם רצף פעולות מומלץ לקבלת ההחלטה:
- מיפוי הכנסות עתידי: ערכו תמונה מלאה של כל מקורות ההכנסה הצפויים לכם בגמלאות, כולל קצבאות, השקעות ונכסים מניבים.
- בדיקת המקדם והריבית הגלומה: ברור לכם מהו המקדם המדויק שתקבלו ומהי הריבית הגלומה בו, כדי להשוות אותה לתשואה שאתם מסוגלים להשיג.
- ניתוח מיסויי פרטני: בדקו כיצד ההיוון משתלב בניצול תקרות הפטור שלכם ובמדרגות המס העתידיות.
- הערכת סיכון אריכות ימים: שקללו את מצבכם הבריאותי ואת ההיסטוריה המשפחתית בהחלטה.
- בחינת החלופות להון: ודאו שיש לכם תכנית ברורה למה שתעשו עם הסכום המהוון, כך שהוא יעבוד עבורכם ולא יתכלה.
גמלאי אמיד שמבצע את הרצף הזה מגיע להחלטה מושכלת שמתאימה למצבו האישי, במקום להסתמך על כלל אצבע גורף. אין תשובה אחת נכונה לכולם, ומה שמשתלם לאחד עלול להיות טעות עבור אחר.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על ניוד כספי פנסיה בין גופים.
שאלות נפוצות
האם היוון פנסיה פוגע בקצבה לצמיתות
זה תלוי בסוג ההיוון. בהיוון לתקופה קצובה הקצבה מופחתת רק לאורך אותה תקופה, ולאחר מכן חוזרת לגובהה המלא. בהיוון קבוע הקצבה נשארת מופחתת לכל ימי חייכם. חשוב לברר איזה סוג היוון אתם מבצעים לפני החתימה.
האם הסכום המהוון פטור ממס
סכום מהוון עשוי לזכות בפטור ממס בתנאים מסוימים, אך זה תלוי במרכיבי הכספים, בסוג הקצבה ובניצול תקרות הפטור שלכם. מדובר בסוגיה מורכבת שדורשת בחינה פרטנית, מפני שאותו מהלך יכול להיות פטור עבור גמלאי אחד וממוסה עבור אחר.
מהו מקדם ההיוון וכיצד הוא נקבע
מקדם ההיוון הוא המספר שממיר קצבה חודשית לסכום הוני. הוא נקבע לפי לוחות אקטואריים, לפי מינכם ולפי גילכם ביום ההיוון. ככל שהמקדם גבוה יותר, כך תקבלו סכום גדול יותר עבור אותה קצבה שאתם מוותרים עליה.
מתי לא כדאי לבצע היוון
לא כדאי לבצע היוון כאשר הקצבה החודשית היא מקור ההכנסה העיקרי שלכם, כאשר אתם צפויים לאריכות ימים משמעותית, או כאשר אין לכם תכנית ברורה ומשמעת פיננסית לנהל את הסכום המהוון לאורך זמן. במצבים אלה שמירה על הקצבה המלאה בטוחה יותר.
האם היוון מתאים לבעלי הון גבוה
עבור בעלי הון גבוה, ההיוון הוא כלי לניהול נכסים ולתכנון העברה בין-דורית, ולא פתרון למצוקה כלכלית. כאשר יש לכם מקורות הכנסה נוספים איתנים, אתם בעמדה נוחה לשקול היוון כחלק מאסטרטגיה פיננסית רחבה, בתנאי שהוא נבחן לצד יתר נכסיכם ושיקולי המיסוי שלכם.
המידע במאמר זה הוא מידע כללי בלבד ואינו מהווה תחליף לייעוץ פרטני המותאם לנתונים האישיים שלכם.












