
הבחירה של ביטוח מנהלים פנסיוני לעובדים בחברה היא אחת ההחלטות הכלכליות החשובות שאתה כמעסיק מקבל – לא רק עבור העובדים שלך, אלא גם עבור הרווחיות של העסק, המוניטין שלו וחשיפתו המשפטית. מעבר לעמידה בחוק פנסיה חובה, בחירת מוצר פנסיוני נכון יכולה לחסוך לחברה עשרות אלפי שקלים בשנה בדמי ניהול, להפחית תחלופת עובדים ולהעניק לעובדים תחושה אמיתית שמישהו שם אכפת מהעתיד שלהם. בשנים האחרונות הרגולציה התהדקה, השוק הפנסיוני בישראל עובר תמורות דרמטיות, ובעלי עסקים קטנים ובינוניים (5-50 עובדים) מוצאים את עצמם נדרשים להחליט בין מוצרים שונים בלי תמיד להבין את ההבדלים. המדריך הזה נכתב במיוחד עבורך – המעסיק.
למה הבחירה הפנסיונית של החברה היא החלטה אסטרטגית, לא טכנית
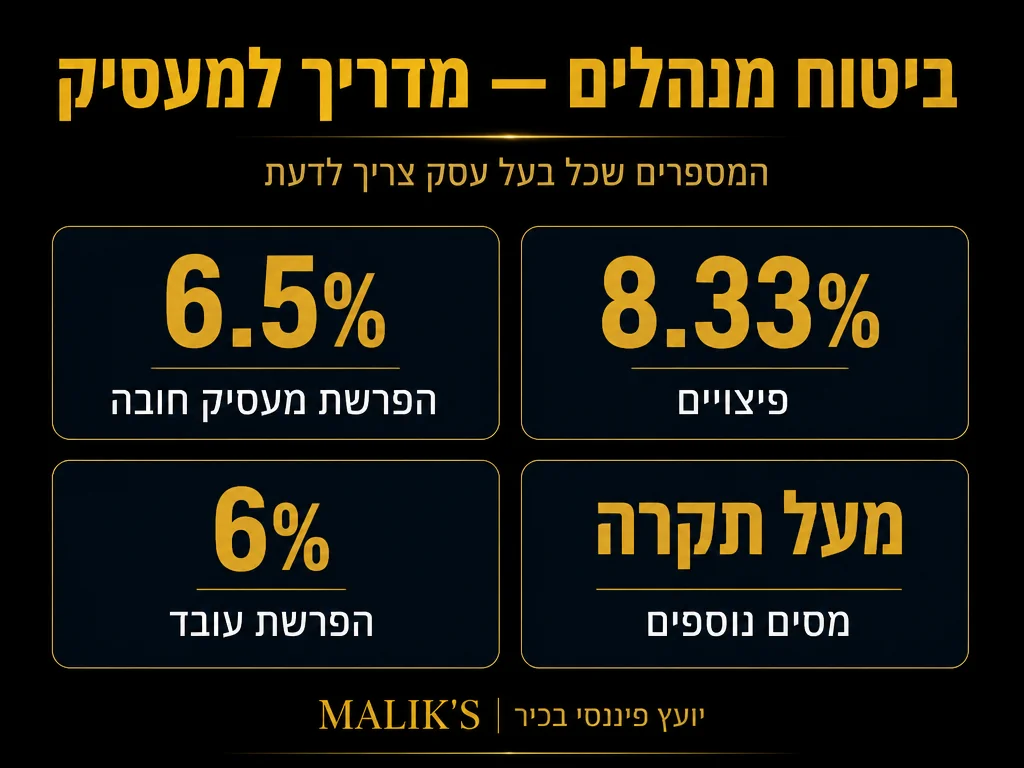
רוב המעסיקים מתייחסים להפקדה הפנסיונית כ”חובה רגולטורית” שצריך לסגור מהר עם איזה סוכן. זו טעות יקרה. ההפקדה הפנסיונית היא בין 12.5% ל-22.83% מסך עלות השכר של העובד – זה אחד הסעיפים הגדולים ביותר בתקציב כוח אדם, והבחירה בין מוצר טוב למוצר בינוני יכולה להשפיע על העובד שלך במאות אלפי שקלים עד הפרישה.
ההיקפים בשוק הפנסיוני הישראלי מסבירים גם למה הנושא דורש תשומת לב. לפי בנק ישראל, נכון לרבעון הראשון של 2024, המשקיעים המוסדיים בישראל ניהלו כ-2.62 טריליון שקל, שהם כ-46% מסך תיק הנכסים הפיננסיים של הציבור. במקביל, דיווח כלכליסט מראה שסך הנכסים שמנוהלים על ידי הגופים המוסדיים חצה את רף ה-2.5 טריליון שקל – עלייה של 6% בלבד מסוף 2023. כל שקל שאתה מפקיד עבור עובד נכנס למערכת הזו, ועליך כמעסיק לוודא שהוא נכנס לגוף שמתפעל אותו ביעילות מקסימלית.
אחרי הקורונה והשינויים הרגולטוריים האחרונים, ישראל גם עברה תקופה מאתגרת. לפי דוח OECD לשנת 2025, ישראל רשמה את הירידה הגדולה ביותר בפרמיות ביטוח חיים בקרב מדינות OECD בשנת 2024 – ירידה של 15.9%, שמיוחסת בעיקר לשינוי רגולטורי שהגביל הפקדות חיסכון לטווח ארוך לשכר שמעל פעמיים השכר הממוצע. עבור מעסיקים שמשלמים שכר גבוה, זה משנה את האטרקטיביות של ביטוח מנהלים מול קרן פנסיה – ועלינו לחזור לזה בהמשך.
מה ההבדל בין ביטוח מנהלים, קרן פנסיה וקופת גמל
שלושת המוצרים הפנסיוניים הראשיים בישראל אינם תחליפים מלאים זה לזה – לכל אחד אופי שונה, יתרונות שונים וקהל יעד שונה. לפני שאתה כמעסיק מציע מוצר לעובד, חשוב להבין את שלושת השכבות.
קרן פנסיה מקיפה
המוצר הפופולרי ביותר היום, ובצדק. כולל כיסוי ביטוחי לאובדן כושר עבודה ולשארים, וחלק משמעותי מהנכסים מקבל תשואה מובטחת מהמדינה. לפי המכון הישראלי לדמוקרטיה, כ-30% מהנכסים החדשים בקרנות הפנסיה מושקעים באג”ח ייעודיות עם תשואה אפקטיבית מובטחת של 5.05% בשנה – רשת ביטחון משמעותית מול תנודתיות שוק.
ביטוח מנהלים
פוליסה פרטית בחברת ביטוח. מקדם המרה לקצבה (החישוב שמתרגם את החיסכון הצבור לקצבה חודשית) קבוע מראש או נפתח לבחירה – אבל בפוליסות חדשות הוא לרוב לא מובטח. בעבר זו הייתה היתרון המרכזי של המוצר. לפי ויקיפדיה, מקדם ההמרה בביטוחי מנהלים שנמכרו בשנות ה-90 לגבר בגיל 65 הגיע ל-167, לעומת 147 בלבד בפוליסות משנות ה-80, בעקבות עדכוני לוחות תמותה – מה שמראה כמה משתנה הוא במהלך השנים.
קופת גמל לתגמולים
מוצר חיסכון בלי כיסוי ביטוחי, גמיש יותר במשיכה. רלוונטי בעיקר כתוסף, לא כמוצר עיקרי לחיסכון פנסיוני של עובד שכיר.
אם עדיין לא ברור איזה מוצר מתאים לאיזה עובד, מומלץ לקרוא את המדריך המלא להשוואה בין ביטוח מנהלים לקרן פנסיה – שם נכנסים לעומק לפי גיל, שכר וצרכים אישיים.
המבחן החשוב ביותר: דמי הניהול
אם יש דבר אחד שמעסיק חייב לבדוק לעומק לפני הסגירה עם גוף פנסיוני – זה דמי הניהול. ההבדל בין 1% הפקדה ל-3% הפקדה הוא ההבדל בין עובד שיגיע לפרישה עם 1.4 מיליון שקל לעובד שיגיע עם 1.1 מיליון שקל, לאותה הפקדה חודשית.
החוק קובע תקרה: לפי משרד האוצר, התקרה החוקית היא 6% מההפקדות החודשיות ו-0.5% מהצבירה. אבל אסור להסתפק בתקרה. השוק מציע היום הרבה פחות.
למשל, קרנות הפנסיה הנבחרות (ברירת מחדל) של מיטב גובות 0.22% מהיתרה הצבורה ו-1% מההפקדות החודשיות בלבד – שבריר מהתקרה. לפי כל-זכות, גם הקרנות הנבחרות של אינפיניטי, אלטשולר שחם, מור ומיטב גמל ופנסיה לתקופה 11/2024-10/2028 גובות 1% מההפקדה ו-0.22% מהצבירה למשך 10 שנים.
טבלת דמי ניהול – מה לדרוש מהגוף הפנסיוני
| שכבה | תקרה חוקית | שוק תחרותי 2026 | מה לדרוש כמעסיק |
|---|---|---|---|
| דמי ניהול מהפקדה | 6% | 1%-2% | עד 1.5% |
| דמי ניהול מצבירה | 0.5% | 0.22%-0.35% | עד 0.3% |
| הסכם קבוצתי (10+ עובדים) | – | אפשרי | לבקש בכתב |
ככלל, חברה עם 10 עובדים ומעלה יכולה לדרוש “הסכם פנסיה קבוצתי” – שזה למעשה הנחה משמעותית מעבר למה שעובד בודד יכול לקבל. אם אתה לא דורש את זה, אתה משאיר כסף על השולחן של העובדים שלך. למידע נוסף על מבנה דמי הניהול, ראה מה צריך לדעת על דמי הניהול בביטוח פנסיוני.
מה לבדוק בגוף המוסדי לפני שסוגרים – צ’קליסט מעסיק
בחירה של גוף פנסיוני היא לא רק מחיר. אלה השאלות שאתה צריך לשאול את כל גוף שמציע לך הצעה:
- גודל וניסיון – מנורה מבטחים מנהלת את קרן הפנסיה הגדולה בישראל (מבטחים החדשה) עם נכסים כוללים של כ-400 מיליארד שקל. בדצמבר 2025, לפי כלכליסט, מיטב עקפה את אלטשולר שחם והפכה לגוף הפנסיה הגדול בישראל עם 130.8 מיליארד שקל בנכסי פנסיה – שינויים כאלה משפיעים על איכות התפעול ועל המשא ומתן.
- תשואות לטווח ארוך – אל תסתכל על שנה אחת. בקש תשואות 5 ו-10 שנים, מנוטרלות מסיכון.
- חשיפה לחו”ל ופיזור – לפי בנק ישראל, חשיפת המשקיעים המוסדיים לנכסים זרים הגיעה ל-44.7% בסוף הרבעון הראשון של 2024, עם חשיפה למט”ח של כ-22.6%. לפי גלובס, נכסי פנסיה שמושקעים בקרנות עוקבות S&P 500 הגיעו ל-76 מיליארד שקל עד ספטמבר 2024 – כמעט פי שלושה מ-28 מיליארד שנה קודם. גוף שמתעלם מהמגמה הזו – לא רלוונטי.
- שירות ותפעול – האם יש מנהל תיק חברה ייעודי? כמה זמן לוקח לסיים העברה? לפי תקנות הניוד, גוף פנסיוני חייב להשלים העברת חיסכון בין גופים תוך 10 ימי עסקים בנהלי תקן.
- השקעות אלטרנטיביות – לפי הרווארד, החשיפה של המוסדיים לנכסים לא נזילים עלתה מ-12% ב-2010 ל-17% ב-2020 – איזון נכון בין נזילות לתשואה.
פנסיית ברירת מחדל מול בחירה אקטיבית של החברה
החל מ-2017 הוקם מנגנון “קרנות ברירת מחדל” – קרנות שזכו במכרז של רשות שוק ההון ומציעות דמי ניהול מופחתים. עובד שמצטרף לחברה ולא בוחר באופן אקטיבי קרן – מצורף אוטומטית לאחת מקרנות ברירת המחדל.
זה נשמע פתרון פשוט, אבל לא תמיד אופטימלי. למשל, גוף ברירת המחדל לא תמיד יציע לעובדים שלך הדרכה אישית, ובחברות עם עובדים מבוגרים יותר או עובדים בעלי הכנסה גבוהה – לעיתים יש מוצרים מותאמים יותר. כדאי לעיין במאמר מה זה פנסיית ברירת מחדל והאם כדאי להישאר בה כדי להעריך אם זו האופציה הנכונה לחברה שלך.
גם מסלול ההשקעה משתנה אוטומטית לפי גיל. המסלול המתחלף הסטנדרטי מקצה 60% לאג”ח ייעודיות לחוסכים בני 60+, 30% לבני 50-60, וכ-10% בלבד לבני פחות מ-50 – חשוב להסביר זאת לעובדים שלך.
גיל ושכר העובד – איך להתאים את המוצר לפרופיל
אין מוצר אחד שמתאים לכל עובד. כמעסיק, התפקיד שלך הוא להציע מסגרת שמשרתת את כל ההרכב הדמוגרפי של החברה.
עובדים מתחת לגיל 35
קרן פנסיה מקיפה כמעט תמיד עדיפה – דמי ניהול נמוכים, כיסוי ביטוחי איכותי, ופוטנציאל תשואה ארוך טווח גבוה. ההמלצה: ברירת מחדל או קרן נבחרת.
עובדים בגילאי 35-50, שכר בינוני
קרן פנסיה לרוב עדיפה גם כאן, אבל כדאי לבחון השלמה בקרן השתלמות (מעבר להפקדה הפנסיונית) – מוצר עם הטבות מס ייחודיות. ראה ההבדל בין ביטוח פנסיוני לקרן השתלמות.
עובדים בכירים, שכר גבוה (מעל פעמיים השכר הממוצע)
כאן ההחלטה מורכבת. הרגולציה מ-2024 הגבילה הפקדות לחיסכון לטווח ארוך לחלק השכר שמעל פעמיים השכר הממוצע – ולכן לפי Statista, שוק ביטוח החיים בישראל צפוי להגיע ל-2.69 מיליארד דולר ב-2024 בעיקר על חשבון מוצרים אחרים. עובדים אלה דורשים תכנון פנסיוני אישי, לרוב בשילוב של קרן + ביטוח מנהלים + קופת גמל להשקעה.
מה החובות החוקיות שלך כמעסיק – והפילים החבויים
ההיבט הרגולטורי קשה להפרה ואסור להזניח אותו:
- הפקדה תוך 7 ימי עסקים מתשלום השכר – איחור גורר ריבית פיגורים וקנסות.
- הסבר זכויות לעובד חדש – עליך לתת לעובד חדש מסמך פירוט הזכויות הפנסיוניות שלו (טופס 161 ח), בכתב.
- זכות בחירה – לעובד יש זכות חוקית לבחור גוף פנסיוני כרצונו, גם אם החברה חתמה על הסכם קבוצתי. אסור להתנות עבודה בבחירה ספציפית.
- ניוד – אם עובד עוזב, חובת ההפקדה ממשיכה עד היום האחרון שלו, וחובת ההסבר על אפשרויות הניוד היא של הגוף הפנסיוני (אבל אתה כמעסיק יכול לעזור).
פיל חבוי שכל מעסיק צריך להכיר: לפי הערכות בנק ישראל ומשרד האוצר, כ-15 מיליארד שקל של חוסכים ישראלים שוכבים בקופות גמל, פוליסות וקרנות ללא דרישה (מה שמכונה “הר הכסף”). אם אתה לא מסביר לעובדים שיוצאים את אפשרויות הניוד, הכסף שלהם עלול להיתקע. החברה לא חייבת באחריות, אבל זו פרקטיקה טובה.
איך לבצע מכרז פנסיוני מסודר בחברה
הדרך הנכונה לבחור גוף פנסיוני היא מכרז מסודר, לא לקפוץ על ההצעה הראשונה. הנה תהליך 5 שלבים:
- הגדרת דרישות – מספר עובדים, פרופיל גילאים, שכר ממוצע, צרכים מיוחדים (ביטוחים נוספים, קרן השתלמות, הסעות וכו’).
- הוצאת RFP – לפנות ל-3-5 גופים פנסיוניים גדולים (מנורה, מיטב, מגדל, הראל, אלטשולר שחם, הפניקס).
- השוואה אובייקטיבית – לערוך טבלה משווה עם דמי ניהול, תשואות 5/10 שנים, איכות שירות ותוכניות מותאמות.
- מו”מ – אל תקבל את ההצעה הראשונה. כל הגופים מסכימים להוריד דמי ניהול עוד 10-20%.
- חתימה והודעה לעובדים – חוזה רשמי, כולל סעיף “סקירה מחודשת כל 3 שנים”.
הסעיף האחרון הוא קריטי: אסור להעלות הסכם פנסיה לאוטומט. השוק משתנה, דמי הניהול יורדים, מתחרים מציעים תנאים טובים יותר. לפי דוח מבקר המדינה, מנגנון תשואת מינימום הרפורמי של המדינה מבטיח 5.15% תשואה ריאלית שנתית על החלק שהוקצה בעבר לאג”ח ייעודיות – אך ההגנה הזו תקפה רק לקרנות פנסיה מקיפות, לא לביטוחי מנהלים. גם זה משנה את שיקולי המכרז.
סיכום – ההחלטה הכי חשובה שתעשה השנה לעובדים שלך
בחירת מוצר פנסיוני לעובדי החברה היא לא משימה לחתום עליה ולשכוח. זו החלטה אסטרטגית שדורשת הבנה של מבנה דמי הניהול, התאמה לפרופיל הדמוגרפי של העובדים, מעקב אחר תשואות ובחינה מחזורית של ההסכם. כמעסיק קטן או בינוני, יש לך כוח מיקוח אמיתי – 10 עובדים זה כבר הסכם קבוצתי, ו-30 עובדים זה כבר מכרז של ממש. השקעת שעות בודדות בתהליך הזה יכולה לחסוך לעובדים שלך מאות אלפי שקלים בפרישה – ובמקביל לחסוך לחברה כסף, לחזק את המוניטין שלה ולהפחית תחלופה. הצעד הבא: רשום את כל העובדים שלך, בחן את התמהיל, פנה ל-3 גופים בקשת הצעות, ואל תקבל את הראשונה. זה מה שמעסיק שאכפת לו עושה.
שאלות נפוצות
מה ההפקדה המינימלית שאני חייב כמעסיק להפקיד עבור עובד?
לפי חוק פנסיה חובה, חובת המעסיק היא לפחות 6.5% מהשכר ברוטו (תגמולים) ועד 8.33% עבור פיצויים – סך הכל בין 12.5% ל-14.83%. יש הפקדה של עובד של 6%. ניתן (ולעיתים מומלץ) להעלות את התגמולים ל-7.5% כתמריץ לעובדים.
האם אני חייב להציע לעובדים בחירה בין כמה גופים פנסיוניים?
החוק מחייב שלעובד תהיה זכות בחירה מלאה של הגוף הפנסיוני. אתה כמעסיק יכול להמליץ או לחתום על הסכם קבוצתי עם גוף ספציפי, אבל אסור להתנות העסקה או הטבות בבחירה ספציפית. עובד שמבקש להפקיד בגוף אחר – חובה להיענות.
מה קורה אם אני לא מפקיד בזמן?
איחור בהפקדה גורר ריבית פיגורים, קנסות מנהליים, ובמקרים חמורים גם אחריות אישית של מנהלים. אם עובד נפצע ולא היה מבוטח כי לא הופקד בזמן – האחריות הכספית עוברת לחברה. זה סיכון משפטי משמעותי שאסור להקל בו ראש.
האם כדאי לחתום על הסכם קבוצתי או לתת לכל עובד לבחור לבד?
הסכם קבוצתי בדרך כלל משתלם – דמי ניהול נמוכים יותר, תפעול מרוכז, מנהל תיק חברה ייעודי. אבל גם בהסכם קבוצתי, חובה לאפשר לעובד שמעדיף גוף אחר לבחור בו. הפתרון הטוב ביותר: לחתום על הסכם קבוצתי עם גוף איכותי, ולתת לעובדים את הזכות לעבור אם הם רוצים – רובם המכריע יישארו.












