
משקיע ישראלי שמחזיק תיק מנייתי משמעותי בארה”ב עומד מול שלוש שכבות מס במקביל: מס במקור על דיבידנדים בארה”ב, מס רווחי הון בישראל, ובמקרים מסוימים גם חשיפה למס עיזבון אמריקאי שלא הרבה מודעים אליו. עבור מי שנמצא בקטגוריית ההון הגבוה, ההפרש בין החזקה ישירה ב-ETF אמריקאי לבין החזקה דרך קרן איראית מסוג UCITS איננו זניח – מדובר בהפרש של כ-10 נקודות אחוז במס במקור על כל דיבידנד פלוס נטרול של חשיפת מס עיזבון שיכולה להגיע ל-40% מהיתרה מעל סף הפטור. במאמר נסביר למה דווקא אירלנד, איפה ההפרש בא לידי ביטוי בפועל, איך פותחים חשבון נכון, ומתי אסטרטגיית השקעה אישית מחייבת דווקא להישאר עם ה-ETF האמריקאי.
למה דווקא אירלנד: האמנת המס ארה”ב-אירלנד דרך קרנות UCITS
אירלנד הפכה לבירה האירופית של תעשיית קרנות הסל בזכות שלושה גורמים: רגולציית UCITS אחידה בכל האיחוד האירופי, אמנת מס מועדפת עם ארה”ב, ותשתית משפטית מבוססת באנגלית. עבור משקיע לא-אמריקאי, החלק המעניין הוא אמנת המס. כאשר ETF הרשום באירלנד מקבל דיבידנד מחברה אמריקאית, רשות המסים האמריקאית מנכה במקור 15% בלבד בזכות האמנה הדו-צדדית ארה”ב-אירלנד. קרנות הרשומות באירלנד נהנות מ-15% ניכוי מס במקור על דיבידנדים אמריקאיים לעומת 30% שחלים על משקיעים מתחומי שיפוט ללא אמנת מס. ההפרש של 15 נקודות אחוז זורם ישירות לתוך הקרן ומוסיף לתשואה האפקטיבית של המחזיק.
הגיוון של הרגולציה האירופית מבטיח עוד יתרון: כל קרן UCITS נדרשת לעמוד בכללי פיזור (מקסימום 10% מנכסי הקרן בנייר ערך בודד), חישוב NAV יומי, וקסטודיאן עצמאי. זה אותו רף איכות שאתם רואים בקרנות כמו CSPX (ארה”ב), VWRA (עולמי), או SXR8 (S&P 500), שהן כיום הברירת מחדל של בתי השקעות פרטיים אירופיים ושל משקיעי הון גבוה מחוץ לארה”ב.
קרנות איריות מול ETF אמריקאי: הפרש המס בפועל, לא בתיאוריה
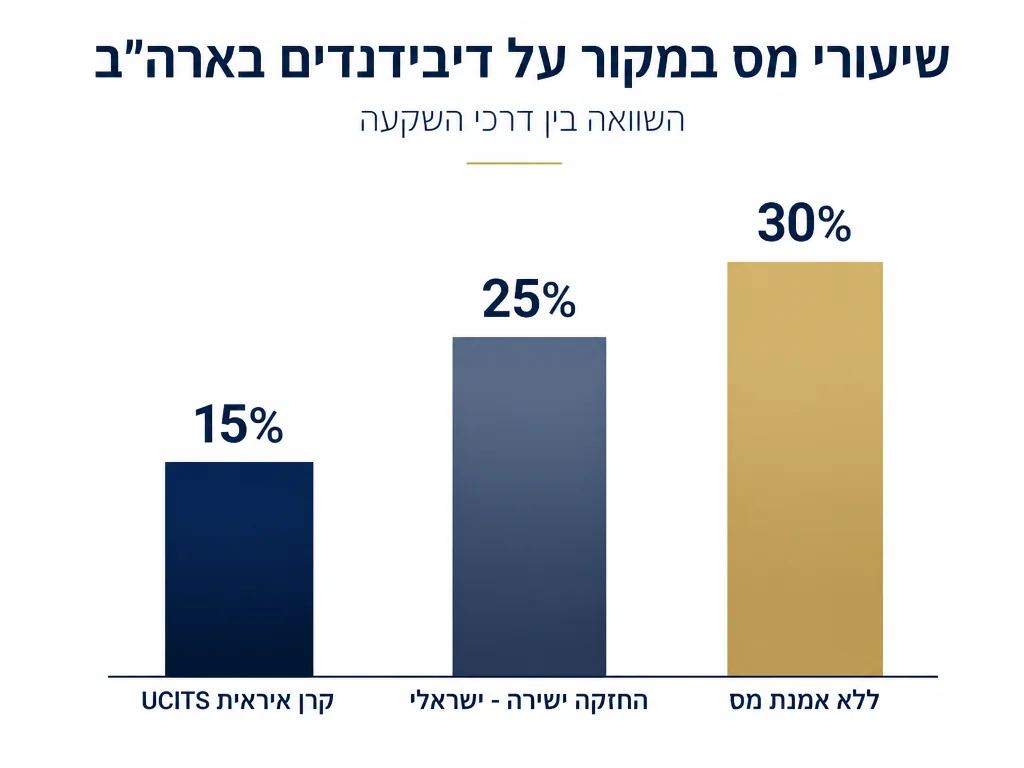
כאן נכנס המספר שהרבה משקיעים ישראלים מפספסים. אמנת המס ישראל-ארה”ב אכן קיימת, אבל לפי סעיף 12 לאמנת המס ארה”ב-ישראל, דיבידנדים מארה”ב המשולמים לתושב ישראל פרטי מוגבלים ל-25% ניכוי במקור (לעומת 30% ברירת מחדל למדינות ללא אמנה). השיעור המופחת של 12.5% שמורא לבעלי מניות תאגידיים מסוימים בלבד – לא למשקיע פרטי. המסקנה: ישראלי שמחזיק SPY ישירות מנכים לו במקור 25% על כל דיבידנד. אותו ישראלי שמחזיק CSPX (גרסה אירית של אותה חשיפה) “רואה” רק את 15% שהקרן עצמה ספגה – ההפרש של 10 נקודות אחוז עובר אליו כתשואה.
הטבלה הבאה מציגה את ההפרש בפועל על תיק של ₪1,000,000 בחשיפה למניות אמריקאיות עם תשואת דיבידנד שנתית של 1.5%:
| פרמטר | החזקה ישירה ב-ETF אמריקאי | החזקה דרך קרן איראית UCITS |
|---|---|---|
| דיבידנד ברוטו שנתי | ₪15,000 | ₪15,000 |
| מס במקור בארה”ב | 25% = ₪3,750 | 15% = ₪2,250 (ברמת הקרן) |
| דיבידנד נטו שמגיע למשקיע | ₪11,250 | ₪12,750 |
| הפרש שנתי לטובת UCITS | – | ₪1,500 |
| מס רווחי הון בישראל על הדיבידנד | 25% נוסף על הנטו | 25% נוסף על הנטו |
| חשיפה למס עיזבון אמריקאי | כן (סף ₪220,000 בלבד) | לא חשוף |
לתיק של ₪3,000,000 בחשיפה אמריקאית, ההפרש השנתי הופך לכ-₪4,500 – וזה לפני שדיברנו על חשיפת העיזבון, שעלולה להוסיף נטל כבד פי כמה במקרה של פטירה לפני העברה מסודרת ליורשים.
מס עיזבון אמריקאי: הנקודה הכואבת שרובם לא יודעים עליה
זהו הנימוק הפיננסי הכבד ביותר להחזקה דרך UCITS איראית במקום ישירות בארה”ב. תושבי חוץ (כולל ישראלים שאינם אזרחי או תושבי ארה”ב) חשופים למס עיזבון אמריקאי על נכסים שמיקומם ארה”ב, עם סף הגשת דיווח של 60,000 דולר בלבד באמצעות טופס 706-NA. ETF הרשום בארה”ב נחשב נכס שמיקומו ארה”ב לכל דבר ועניין. משקיע ישראלי שמחזיק 200,000 דולר ב-VOO בעת פטירתו חשוף ל-140,000 דולר מעל הסף – וזה נכנס למסלול מס פדרלי שיכול להגיע עד 40%. במונחים שקליים, מדובר במיליוני שקלים בתיקים גדולים יותר.
קרן איראית UCITS איננה נכס שמיקומו ארה”ב. היא נכס שמיקומו אירלנד. עיזבון של תושב ישראל שמחזיק CSPX לא נכנס לרדאר של רשות המסים האמריקאית כלל. זו הסיבה שיועצים פיננסיים שמטפלים בלקוחות הון גבוה כמעט תמיד דוחפים את חשיפת המניות האמריקאית דרך UCITS – לא בגלל הדיבידנד היומיומי, אלא בגלל החשיפה האקזיסטנציאלית של מס העיזבון.
פתיחת חשבון בחו”ל: איזה ברוקר, איזה בנק, איזה דיווח
הפלטפורמות הנפוצות עבור משקיע ישראלי שרוצה גישה לקרנות UCITS:
- Interactive Brokers (IBKR): הגישה הרחבה ביותר לבורסות אירופאיות וקרנות UCITS. עמלות נמוכות, ממשק מורכב, ידידותי לדיווח שנתי (טופס Form 8938 לבעלי דרכון אמריקאי לא רלוונטי כאן, אבל הדיווח ל-IRS על משקיעים זרים פשוט).
- Saxo Bank (דנמרק): ידידותי יותר לאוכלוסייה הפרטית בישראל, עמלות גבוהות יותר אבל שירות בעברית באמצעות נציגים מקומיים.
- בנקים פרטיים ישראלים (לאומי פרטים, מזרחי טפחות פריימיום): גישה לקרנות UCITS דרך חשבון נוסטרו, עמלות גבוהות מאוד אבל אפס מורכבות תפעולית.
- בית השקעות אירופי פרטי (LGT, Vontobel, Julius Baer): רלוונטי רק לתיקים מעל 5 מיליון שקל, בדרך כלל דורש מסלול הכנסה גבוה ויעוץ מובנה.
- פלטפורמות דיגיטליות חדשות (Trade Republic, Lightyear): עדיין לא נגישות לתושבי ישראל באופן רשמי, מומלץ לבדוק עדכונים.
לפני הפעולה – ולא אחריה – חשוב להבין את חובת הדיווח לרשות המסים בישראל. כל חשבון בחו”ל מעל סף שווי מסוים, וכל הכנסה מקרן זרה, מחויבים בדיווח שנתי. המבנה הוא לא “אופציונלי” – הוא חובה. כאן תכנון השקעה מקצועי מבדיל בין מי שעובד עם מומחה מיסוי בינלאומי מההתחלה לבין מי שמגלה את החובה רק כשמקבל הזמנה לחקירה.
מתי דווקא לא כדאי: מקרים שבהם אירלנד יוצרת בעיה
למרות היתרונות הברורים, UCITS איראית איננה התשובה לכל אחד. ארבעה מקרים בהם דווקא ETF אמריקאי הוא הבחירה הנכונה:
- בעלי אזרחות אמריקאית (כולל נושאי גרין קארד): עבורם, החזקה ב-UCITS איראית מסווגת לפי דיני המס האמריקאיים כ-PFIC (Passive Foreign Investment Company) ומחייבת מסלול מיסוי עונשי. עבורם, ETF אמריקאי הוא ההיגיון היחיד.
- תיקים קטנים מאוד: עד שווי של כ-₪200,000 בחשיפה אמריקאית, חשיפת מס העיזבון נמצאת מתחת או קרוב לסף הפטור של 60,000 דולר. ההפרש הקטן בדיבידנד לא מצדיק את התקורה התפעולית של חשבון בחו”ל.
- סוחרים אקטיביים: ETF אמריקאי כמו SPY נסחר ב-1.2 מיליארד דולר ביום בממוצע, לעומת CSPX שנסחר רק בעשרות מיליונים. מי שצריך לבצע חיתוכים מהירים בנפחים גדולים יסבול מספרד רחב יותר באירופה.
- חשבונות פנסיוניים ישראליים (גמל, השתלמות, פיצויים): כבר ממוסים תחת מסלול ישראלי נפרד. ההחזקה דרך הקרן הפנסיונית בקרנות אמריקאיות לא מעוררת את אותן בעיות עיזבון, כי המבנה המשפטי הוא ישראלי.
חשוב להבין: גם בתיק שראוי ל-UCITS, לא חייבים להעביר את כל החשיפה. בניית אסטרטגיה מותאמת אישית לוקחת בחשבון את שלל המכשירים שכבר קיימים אצל המשקיע – ובוחרת איפה ההעברה תניב את ההפרש המשמעותי ביותר.
פרופיל המשקיע שזה מתאים לו: סף כניסה, אופק זמן, סבילות מורכבות
הקווים המנחים שאני רואה בפועל אצל לקוחות שעשו את המעבר מ-ETF אמריקאי ישיר לקרנות איריות:
- שווי תיק חשיפה אמריקאית מעל ₪500,000: מתחת לסף הזה, החיסכון השנתי בדיבידנד (כ-₪750 לשנה) לא מצדיק את התקורה התפעולית של חשבון נפרד והדיווח השנתי.
- אופק החזקה מעל 5 שנים: היתרון של UCITS מתממש בעיקר במצטבר, דרך הצמיחה ה”לא מנוכה” של הדיבידנדים שהוטמעו במחיר הקרן (קרנות צוברות).
- סבילות מורכבות תפעולית: דיווח שנתי, הצהרות, המרת מטבע, התעסקות עם ברוקר זר. מי שזה מטריד אותו צריך לעבוד עם יועץ שמטפל בזה במקומו.
- תכנון עיזבון: היורשים יודעים על החשבון. יש ייפוי כוח. יש מנגנון העברה. אחרת, כל היתרון של נטרול מס העיזבון האמריקאי הופך לבעיה הפוכה – בני המשפחה לא יודעים מאיפה להתחיל לחפש את הכסף.
נוסף לכך, יש לקחת בחשבון את הקונטקסט המס השנתי בישראל. משקיעים ישראלים פרטיים ממוסים ב-25% על רווחי הון מניירות ערך זרים (או 30% אם הם בעלי 10% ויותר מהחברה המנפיקה), ומ-2025 רווחים שנתיים מעל ₪721,560 חשופים גם למס יסף נוסף של 2% על מקורות הון ועוד 3% על סך הכנסה שנתית חייבת. כלומר, ההון הגבוה משלם 30% אפקטיבי על רווחי הון – וזה מס שמשלמים בישראל בלי קשר אם הנכס הוא אמריקאי או אירי. ההבחנה היא רק על שכבת המס הראשונה (במקור) ועל חשיפת העיזבון.
בתיק נדל”ני, בתכנון פנסיוני, או בתיק מס מורכב, ההיגיון של UCITS הוא חלק קטן בלבד ממכלול שלם. למי שכבר עבד דרך המדריך לתכנון מס לבעלי עסקים והון משפחתי, ההמשך הטבעי הוא הסתכלות על מבנה ההחזקה של החשיפה הסחירה לחו”ל – איפה היא יושבת, איך היא ממוסה, ומה קורה איתה בעת אירוע יוצא דופן.
שאלות נפוצות
האם חייבים לדווח על קרן איראית UCITS לרשות המסים הישראלית?
כן, כל החזקה בקרן זרה והכנסות ממנה מחויבות בדיווח שנתי במסגרת הדוח השנתי לרשות המסים. תיקים שעוברים סף מסוים גם דורשים הצהרת הון תקופתית. עבודה עם רואה חשבון בעל ניסיון במיסוי בינלאומי היא חיונית כדי להבטיח שהדיווחים נעשים בזמן ובאופן מלא.
האם הברוקר הזר מנכה את המס הישראלי?
לא. בניגוד לבית השקעות ישראלי שמנכה את 25% מס רווחי הון במקור, ברוקר זר כמו Interactive Brokers לא מבצע ניכוי. המשקיע אחראי לדווח על הרווחים ולשלם את המס באמצעות הדוח השנתי. זה אומר שמי שעובר לחו”ל חייב להפריש לעצמו את כספי המס במהלך השנה.
מה ההבדל בין קרן צוברת (Accumulating) למחלקת (Distributing) באירלנד?
קרן צוברת מטמיעה את הדיבידנדים בחזרה במחיר היחידה (אין תשלום במזומן). קרן מחלקת משלמת דיבידנד למשקיע. לישראלי, צוברת היא בדרך כלל יעילה יותר מבחינת מיסוי – אין אירוע מס שנתי על דיבידנד, רק מס רווחי הון במכירה. אבל יש מומחים שטוענים שגם דיבידנד שהוטמע צובר חבות מס פוטנציאלית – וזה נושא שכדאי לוודא עם רואה חשבון.
סיכום
קרנות UCITS איראיות אינן “תכנון מס אקזוטי” – הן הברירת המחדל של משקיעי הון גבוה מחוץ לארה”ב כבר עשור. ההיגיון הוא טריפלי: 10 נקודות אחוז פחות מס במקור על דיבידנדים, אפס חשיפה למס עיזבון אמריקאי, ופלטפורמה רגולטורית מבוססת. הקושי הוא בעיקר תפעולי – דיווח שנתי, ברוקר זר, הצהרות. עבור תיקים מעל ₪500,000 בחשיפה אמריקאית, ההפרש המצטבר על פני 10-20 שנים מצדיק את התקורה. עבור משקיעים שכבר עברו את הסף ועדיין מחזיקים VOO או SPY ישירות, השאלה הנכונה היא לא “האם להעביר” – אלא “מתי ובאיזה קצב”.












