
נאמנות (Trust) היא מבנה משפטי שבו אתם מעבירים נכסים לידי נאמן, שמחזיק ומנהל אותם לטובת הנהנים שאתם מגדירים, והיא מתאימה בעיקר למשפחות בעלות הון משמעותי שרוצות שליטה מדויקת על אופן ועיתוי העברת הרכוש לדור הבא. בניגוד למחשבה הרווחת, נאמנות אינה כלי בלעדי לעשירים מופלגים בלבד. כל מי שצבר הון משמעותי, מחזיק בנכסים מורכבים או מבקש להגן על יורשים שעדיין צעירים מדי לנהל סכומים גדולים, ימצא בה ערך ממשי. במאמר הזה נסביר בצורה מסודרת איך הנאמנות בנויה, אילו יתרונות מעשיים היא מספקת, איך היא נבדלת מצוואה ומחברת החזקות, ומתי כדאי לכם לשקול אותה ברצינות.
מה זו נאמנות ואיך המבנה שלה עובד
נאמנות מורכבת משלושה תפקידים מרכזיים. הראשון הוא יוצר הנאמנות, כלומר אתם, האדם שמעביר את הנכסים ומגדיר את הכללים. השני הוא הנאמן, הגוף או האדם שמקבל לידיו את הבעלות המשפטית על הנכסים ומחזיק בהם. השלישי הם הנהנים, אותם בני משפחה או יחידים שלמענם הנאמנות מנוהלת ושיקבלו ממנה הטבות לאורך זמן.
הנקודה שהכי קשה להפנים בהתחלה היא שהבעלות המשפטית עוברת. ברגע שהקמתם נאמנות והעברתם אליה דירה, תיק ניירות ערך או מניות בחברה, הנכסים האלה כבר אינם רשומים על שמכם באופן אישי. הם בבעלות הנאמן. במבנה נכון בנאמנות הרכוש נמצא בבעלות המשפטית ובשליטת הנאמן, המחויב לנהלו לפי כתב הנאמנות לטובת הנהנים, ויתרון מרכזי הוא היכולת לקבוע ולשנות את אופן ועיתוי העברת הנכסים ליורשים, לרבות לאחר מות יוצר הנאמנות, תוך אופטימיזציה של היבטי המס, כפי שמסבירים חוקרים בתחום המשפט והכלכלה (מקור).
המסמך שמגדיר את כל זה נקרא כתב הנאמנות. זהו הלב של המבנה כולו. בכתב הנאמנות אתם קובעים מי הנהנים, מתי כל אחד מהם זכאי לקבל כספים, באילו תנאים, ומה הסמכויות והמגבלות של הנאמן. ככל שתשקיעו יותר מחשבה בניסוח הכתב, כך תקבלו שליטה מדויקת יותר על העתיד. הנאמן מחויב משפטית לפעול לפי ההוראות שכתבתם, ולא לפי שיקול דעתו האישי או האינטרסים שלו.
קיימים סוגים שונים של נאמנות, וההבחנה ביניהם משמעותית. נאמנות הדירה מאפשרת לכם לשנות הוראות ואף לבטל את המבנה כל עוד אתם בחיים, ומעניקה גמישות רבה. נאמנות בלתי הדירה, לעומת זאת, קובעת מבנה קבוע שקשה לשנות, ובתמורה היא מספקת לרוב הגנה חזקה יותר מפני נושים ויתרונות מס מובהקים יותר. הבחירה בין השתיים תלויה במטרה שלכם: אם חשובה לכם בעיקר השליטה והגמישות, נטו לכיוון ההדירה, ואם המוקד הוא הגנה מקסימלית על הנכסים, הנאמנות הבלתי הדירה עשויה להתאים יותר. החלטה זו צריכה להתקבל בליווי מקצועי, כי קשה מאוד לחזור ממנה בהמשך.
היתרון המרכזי: שליטה על העיתוי ועל אופן ההעברה
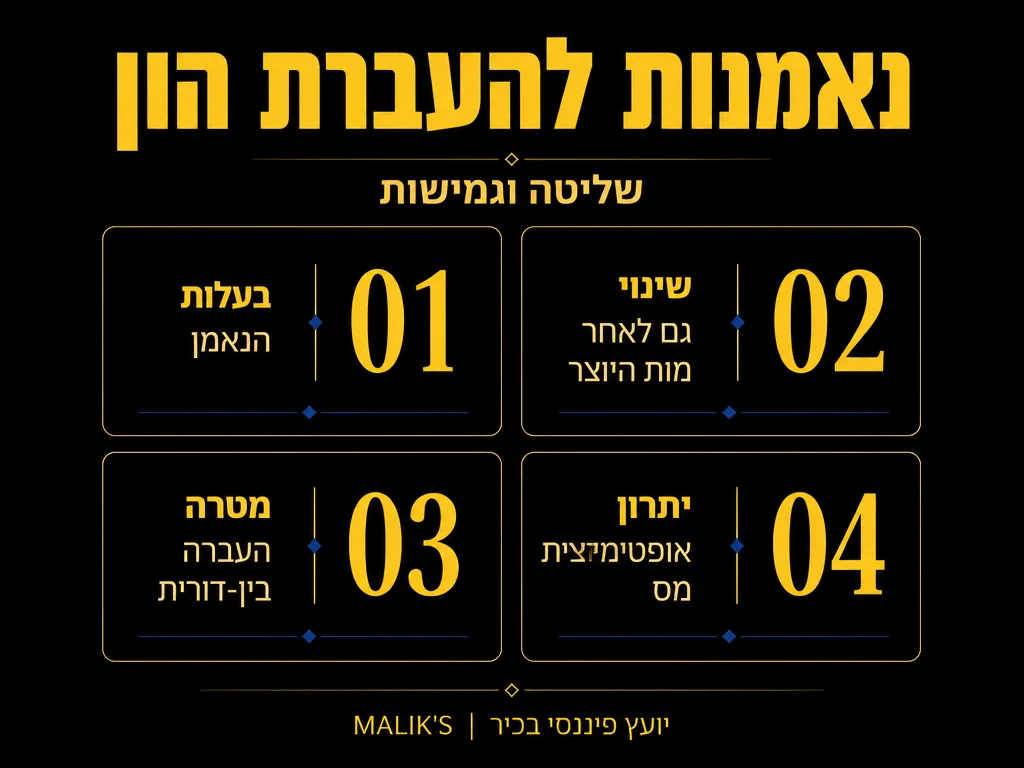
היכולת לקבוע מתי ואיך הנכסים מגיעים ליורשים היא הסיבה העיקרית שמשפחות בוחרות בנאמנות. צוואה רגילה מחלקת את העיזבון בנקודת זמן אחת, לאחר הפטירה. הנאמנות לעומת זאת ממשיכה לפעול לאורך שנים ואף עשרות שנים, ומאפשרת לכם לפרוס את ההעברה בדיוק כפי שאתם רואים לנכון.
חשבו על ילד בן עשרים שיירש סכום גדול. העברה מיידית של מיליונים לידי צעיר חסר ניסיון פיננסי עלולה להזיק יותר מאשר להועיל. דרך נאמנות אתם יכולים לקבוע שהוא יקבל סכום מוגבל מדי שנה למחיה ולימודים, חלק נוסף בגיל שלושים, והיתרה רק כשיגיע לגיל ארבעים או יעמוד ביעד שהגדרתם, כמו סיום תואר או הקמת עסק. השליטה הזו נשמרת גם לאחר מותכם, וזה בדיוק מה שצוואה רגילה לא יכולה לספק.
יתרון נוסף הוא הגמישות. בנאמנויות מסוימות אתם רשאים לשנות הוראות לאורך הדרך, להוסיף נהנים, או להתאים את התנאים למציאות משתנה. ילד שנולד אחרי הקמת הנאמנות, גירושין במשפחה או שינוי במצב הכלכלי יכולים כולם להישקל מחדש, בלי לפתוח את כל המבנה מההתחלה.
הגנה על הנכסים ועל היורשים
מעבר לעיתוי, נאמנות מספקת שכבת הגנה שקשה להשיג בדרכים אחרות. מכיוון שהנכסים כבר אינם בבעלותכם האישית ואינם בבעלות הישירה של הנהנים, הם מוגנים טוב יותר מפני סיכונים חיצוניים. נושים של נהנה, תביעה משפטית נגדו או הליך גירושין שהוא עובר אינם מגיעים בקלות אל נכסי הנאמנות, כל עוד המבנה הוקם כראוי ומראש.
זו סיבה מרכזית שבעלי עסקים ובעלי מקצועות חשופים, כמו רופאים ויזמים, פונים לנאמנות. הם מבקשים להפריד בין ההון המשפחתי שצברו לבין הסיכונים העסקיים והמקצועיים שלהם. אם משהו משתבש בעסק, ההון שיועד לדור הבא נשאר מוגן.
ההגנה עובדת גם בכיוון הפנימי. נהנה שמתקשה בניהול כספים, מתמודד עם התמכרות, או נמצא בקשר שאתם חוששים מהשפעתו, מקבל את ההטבות בקצב מבוקר ולא בבת אחת. הנאמן משמש כשכבת ביניים אחראית ששומרת על המטרה ארוכת הטווח שהגדרתם.
יש גם ערך שקשה לכמת אך חשוב לא פחות: שמירה על שלום בית במשפחה. אחת הסיבות הנפוצות לסכסוכי ירושה היא חוסר בהירות לגבי כוונת המוריש וחלוקה שנתפסת כלא הוגנת. כשהכללים מוגדרים מראש בכתב נאמנות ברור, ומנוהלים בידי נאמן ניטרלי, פוחת מאוד מקום לפרשנויות סותרות ולמריבות בין יורשים. עבור משפחות רבות זו הסיבה האמיתית להקמת הנאמנות, הרבה לפני שיקולי המס וההגנה. אתם מעבירים לדור הבא נכסים, וגם מסגרת מסודרת שמונעת חיכוכים מיותרים ברגעים רגישים.
פרטיות כיתרון נוסף
נקודה שרבים מפספסים היא שאלת הפרטיות. הליכי ירושה רגילים עלולים להפוך את פרטי העיזבון לגלויים יותר ממה שתרצו. נאמנות, לעומת זאת, מנהלת את העברת הנכסים בתוך מסגרת פרטית, הרחק מעין הציבור. עבור משפחות שמעריכות דיסקרטיות, ובמיוחד כאלה שמחזיקות בנכסים עסקיים או בהון משמעותי, זהו שיקול כבד משקל שמצטרף ליתר היתרונות.
נאמנות מול צוואה מול חברת החזקות: השוואה מעשית
שלושת הכלים האלה נשמעים לפעמים דומים, אבל הם נבדלים מאוד במידת השליטה, בגמישות, במיסוי ובעלות. הטבלה הבאה מסכמת את ההבדלים העיקריים, כדי לעזור לכם להבין מתי כל כלי משרת אתכם.
| פרמטר | נאמנות | צוואה | חברת החזקות |
|---|---|---|---|
| שליטה לאורך זמן | גבוהה מאוד, נמשכת שנים אחרי הפטירה | חד פעמית, פועלת רק במועד הפטירה | בינונית, תלויה במבנה הבעלות במניות |
| גמישות ושינוי הוראות | גבוהה בנאמנות הדירה | נמוכה אחרי הפטירה | בינונית, דורשת שינוי תקנון או הסכמי בעלים |
| היבטי מיסוי | מורכבים, מאפשרים תכנון ואופטימיזציה | פשוטים יחסית, ללא תכנון מתמשך | תלויים ברווחי החברה ובחלוקת דיבידנד |
| הגנה מפני נושים | חזקה כשהמבנה הוקם מראש | כמעט ללא הגנה | חלקית, ברמת החברה |
| עלות הקמה ותחזוקה | גבוהה יחסית | נמוכה | בינונית עד גבוהה |
הטבלה ממחישה שאין כלי אחד שמנצח תמיד. צוואה מתאימה למצב פשוט יחסית, חברת החזקות משרתת בעיקר ניהול פעילות עסקית, והנאמנות בולטת כשהמטרה היא שליטה ארוכת טווח, הגנה והעברה מדורגת של הון משמעותי. רבים בוחרים בשילוב, ומשלבים את הנאמנות בתוך תכנית רחבה יותר של מימוש זכויות והעברת הון מסודרת.
מתי נאמנות באמת מתאימה לכם
נאמנות אינה הפתרון לכל מצב. היא דורשת השקעה, ליווי מקצועי ותחזוקה שוטפת, ולכן חשוב לזהות מתי היא משתלמת באמת. הסימנים הבאים מצביעים על כך שכדאי לכם לבחון את האפשרות ברצינות.
- צברתם הון משמעותי שאתם רוצים להעביר בצורה מבוקרת ולא בבת אחת לדור הבא.
- יש לכם יורשים צעירים, או יורשים שזקוקים להגנה מיוחדת בשל מצב בריאותי, רגשי או כלכלי.
- אתם מחזיקים בנכסים מורכבים, כמו עסק פעיל, נדל״ן מניב או תיק השקעות גדול, שדורשים ניהול מקצועי לאורך זמן.
- אתם חשופים לסיכונים מקצועיים או עסקיים ומבקשים להפריד את ההון המשפחתי מהסיכון.
- חשובה לכם פרטיות, שכן נאמנות מנהלת את ההעברה הרחק מהליכים פומביים.
- אתם רוצים לתכנן מראש את היבטי המס של ההעברה, ולא להשאיר אותם פתוחים ליורשים.
אם זיהיתם את עצמכם בכמה מהסעיפים האלה, סביר שנאמנות תתרום לכם. אם המצב שלכם פשוט יחסית, עם נכס אחד או שניים וללא צרכים מיוחדים, ייתכן שצוואה מסודרת תספיק. ההכרעה הזו צריכה להתקבל לאחר בחינה אישית ומעמיקה של התמונה המלאה.
מה חשוב לבדוק לפני הקמת נאמנות
הקמת נאמנות היא צעד משמעותי, ויש כמה נקודות שכדאי לברר לפני שמתחילים. ראשית, בחירת הנאמן. זהו אדם או גוף שיחזיק בבעלות על נכסים יקרי ערך ויפעל לפי שיקול דעת רחב, ולכן הוא חייב להיות אמין, מקצועי ויציב לאורך זמן. רבים בוחרים בנאמן מוסדי דווקא בשל היציבות והרציפות שהוא מספק.
שנית, ניסוח כתב הנאמנות. ככל שהכתב מדויק ומקיף יותר, כך פחות מקום נשאר לפרשנות ולמחלוקות בעתיד. כדאי לחשוב מראש על תרחישים שונים: מה קורה אם נהנה נפטר, מה קורה אם נולד נהנה חדש, ואיך מתמודדים עם שינוי משמעותי במצב הכלכלי של המשפחה.
שלישית, היבטי המס. מבנה הנאמנות משפיע ישירות על חבות המס שלכם ושל הנהנים, ותכנון נכון יכול לחסוך סכומים ניכרים לאורך זמן. כאן בדיוק נכנס הצורך בליווי מקצועי שמכיר את הדינים ויודע להתאים את המבנה למצב הספציפי שלכם, לצד תכנית כוללת של מימוש זכויות והעברת הון בין הדורות.
היבטי המס: למה תכנון מוקדם משנה את התמונה
אחד הנושאים המורכבים והחשובים ביותר סביב נאמנות הוא המיסוי. מבנה הנאמנות, זהות הנהנים, מקור הנכסים ואופן חלוקת ההטבות, כולם משפיעים על חבות המס שתיווצר לכם ולדור הבא. תכנון נכון שנעשה מבעוד מועד יכול להפחית משמעותית את נטל המס לאורך השנים, ולעיתים ההבדל בין מבנה מתוכנן למבנה אקראי מסתכם בסכומים גדולים מאוד.
הטעות הנפוצה היא לדחות את הטיפול בהיבטי המס לרגע ההעברה עצמו, או להשאיר אותם פתוחים ליורשים. כשהנכסים כבר עוברים בלי תכנון מקדים, אפשרויות האופטימיזציה מצטמצמות מאוד, והמשפחה עלולה לשלם מס שאפשר היה לחסוך. נאמנות שמוקמת נכון מאפשרת לפרוס את ההעברה ולתזמן אותה בצורה שמתחשבת בדינים, ובכך לשמר חלק גדול יותר מההון בידי הדור הבא.
כאן בולט הצורך בליווי של אנשי מקצוע שמכירים לעומק את הדינים הרלוונטיים. תחום הנאמנויות משלב משפט, מיסוי ותכנון פיננסי, ושילוב נכון של שלושת הראשים האלה הוא שמייצר את הערך האמיתי. מומחה שמלווה אתכם יודע להתאים את סוג הנאמנות, את ניסוח הכתב ואת מבנה ההעברה למצב הספציפי שלכם, ולשלב את כל אלה בתמונה הכוללת של ההון המשפחתי.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מיסוי רווחי קריפטו בישראל.
שאלות נפוצות
האם נאמנות מבטלת את הצורך בצוואה
לא בהכרח. נאמנות מטפלת בנכסים שהועברו אליה, אבל ייתכן שיישארו נכסים מחוץ לה. צוואה משלימה שמכסה את יתר הרכוש נשארת מומלצת ברוב המקרים, כדי שלא ייווצרו פערים בהעברה.
האם אפשר לבטל נאמנות אחרי שהקמתי אותה
זה תלוי בסוג הנאמנות. נאמנות הדירה מאפשרת שינוי וביטול בתנאים מסוימים, ואילו נאמנות בלתי הדירה קשה הרבה יותר לשינוי. הבחירה בין השתיים נעשית מראש ומשפיעה גם על מידת ההגנה וגם על היבטי המס.
מי מתאים לשמש כנאמן
הנאמן יכול להיות בן משפחה, איש מקצוע או גוף מוסדי. השיקול המרכזי הוא אמינות, יציבות לאורך זמן ויכולת לנהל את הנכסים בצורה אחראית. בנכסים גדולים ומורכבים רבים מעדיפים נאמן מוסדי על פני אדם פרטי.
כמה זמן לוקח להקים נאמנות
משך ההקמה משתנה לפי מורכבות הנכסים ומספר הנהנים. תהליך מסודר כולל אפיון הצרכים, ניסוח כתב הנאמנות, בחירת נאמן והעברת הנכסים בפועל, והוא נמשך בדרך כלל שבועות עד חודשים, בהתאם להיקף.
האם נאמנות מתאימה רק לעשירים מופלגים
לא. נאמנות רלוונטית לכל מי שצבר הון משמעותי ומבקש שליטה, הגנה והעברה מבוקרת לדור הבא. הסכום שממנו זה משתלם משתנה, אבל הכלי עצמו פתוח לקהל רחב הרבה יותר ממה שנהוג לחשוב.
אילו נכסים אפשר להעביר לנאמנות
מגוון רחב של נכסים יכול להיכלל בנאמנות: נדל״ן למגורים ולהשקעה, תיקי ניירות ערך, מזומנים, מניות בחברות פרטיות וזכויות נוספות. לכל סוג נכס יש שיקולים ייחודיים של ניהול, נזילות ומיסוי, ולכן כדאי למפות מראש את כל הנכסים ולתכנן עבור כל אחד מהם את אופן ההעברה המתאים.
מה קורה לנאמנות אחרי מות יוצר הנאמנות
אחד היתרונות הבולטים הוא שהנאמנות ממשיכה לפעול גם לאחר הפטירה, בדיוק לפי ההוראות שקבעתם בכתב. הנאמן ממשיך לנהל את הנכסים ולחלק הטבות לנהנים בקצב ובתנאים שהגדרתם, ובכך נשמרת השליטה שלכם על ההון הרבה אחרי שכבר לא תהיו שם להחליט בעצמכם.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה ייעוץ משפטי, מיסויי או פיננסי אישי. כל החלטה בנושא נאמנות צריכה להתקבל לאחר בחינה פרטנית של מצבכם מול אנשי מקצוע מתאימים.












