
קרן השתלמות היא אחד הכלים הפיננסיים החכמים והיעילים ביותר שעומדים לרשות החוסכים בישראל. בניגוד לתפיסה הרווחת שקרן השתלמות היא רק הפקדה חובה מהמעסיק, היא למעשה מנגנון חיסכון ייחודי המשלב הטבות מס משמעותיות, גמישות ונזילות גבוהה.
במדינות רבות בעולם, אין מקבילה לקרן ההשתלמות הישראלית. זהו תוצר פיננסי ייחודי שפותח במיוחד עבור השוק המקומי, והוא מציע שילוב נדיר של יתרונות שקשה למצוא במקום אחד.
מהי קרן השתלמות ואיך היא עובדת?
קרן השתלמות היא תוכנית חיסכון ארוכת טווח המיועדת לעובדים שכירים ועצמאיים. ההפרדה בין הכסף שמופקד לקרן לבין חשבון הבנק הרגיל יוצרת מעין “קופת חיסכון מוגנת” שמעודדת חיסכון סדיר לאורך זמן.
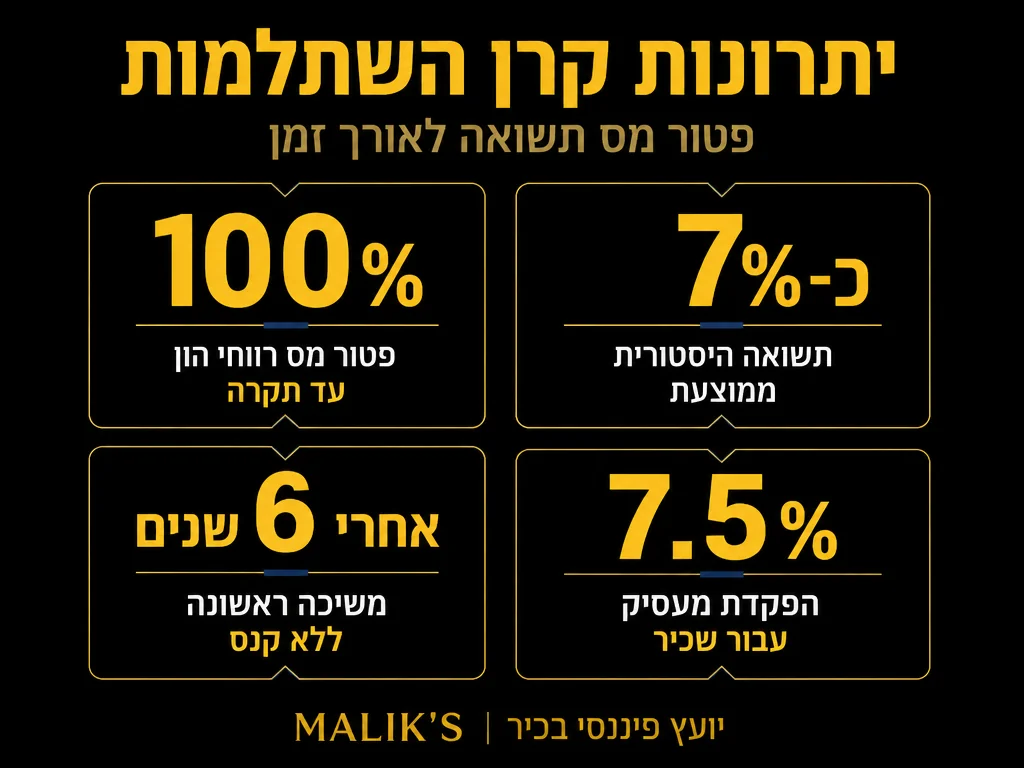
ההפקדות לקרן מתבצעות באופן שוטף, בדרך כלל מידי חודש. עבור שכירים, ההפקדה מורכבת משני מרכיבים עיקריים: הפקדת המעסיק של 7.5% והפקדת העובד של 2.5% (ביחס 1:3), עד תקרת שכר חודשית של 15,712 שח. יחד, ההפקדה החודשית מגיעה ל-10% מהשכר הברוטו.
עצמאיים יכולים להפקיד לקרן השתלמות באופן עצמאי, וליהנות מאותן הטבות מס. עצמאי יכול לנכות מההכנסה החייבת עד 4.5% מההכנסה השנתית כהוצאה מוכרת, עד תקרת ניכוי של 13,203 שח לשנת 2026.
היתרונות הייחודיים של קרן השתלמות
הטבות מס משמעותיות
אחד היתרונות המשמעותיים ביותר של קרן השתלמות הוא ההטבה במס. בניגוד לחיסכון רגיל בבנק, שבו המשיכה חייבת במס רווחי הון, קרן השתלמות מציעה פטור ממס מלא בתנאים מסוימים.
כאשר משכירים כספים מקרן השתלמות לאחר שש שנים של הפקדות רצופות, הכסף פטור לחלוטין ממס. שיעור מס רווחי ההון הסטנדרטי בישראל הוא 25% על רווח ריאלי, אך כספי קרן השתלמות פטורים ממס זה לאחר שש שנות חיסכון. זה אומר שכל הרווחים שהצטברו בקרן – תשואות מהשקעות, ריבית דריבית, ועליית ערך המניות או האג”ח – נשארים בכיסכם ללא כל ניכוי.
גם אם משכירים את הכסף לפני תום שש השנים, עדיין קיימת הטבת מס. משיכה מוקדמת חייבת במס בשיעור 0%-15%, בהתאם למשך ההחזקה ולנסיבות.
נזילות גבוהה וגמישות
בניגוד לקופות גמל ולביטוחי מנהלים שנועלים את הכסף עד גיל פרישה, קרן השתלמות מאפשרת משיכה גמישה יחסית. אמנם מומלץ להמתין שש שנים למען מיקסום ההטבות, אך אין מניעה חוקית למשוך את הכסף גם קודם לכן.
גמישות זו הופכת את קרן ההשתלמות לכלי מצוין למטרות בטווח הבינוני. רוצים לקנות דירה? להשקיע בעסק? לנסוע לחופשה ממושכת? הכסף בקרן עומד לרשותכם.
קרן השתלמות גם מאפשרת מגוון רחב של אפשרויות השקעה. אפשר לבחור בין מסלולים שמרניים כמו אג”ח ממשלתי, דרך מסלולי מניות אגרסיביים, ועד למסלולי השקעה מעורבים המשלבים את שני העולמות.
תשואות אטרקטיביות
בטווח הארוך, קרנות השתלמות הוכיחו את עצמן ככלי השקעה יעיל המניב תשואות עדיפות על פני פיקדונות בנקאיים או חיסכון רגיל. לשם השוואה, קרנות הפנסיה הישראליות הניבו תשואת השקעה ריאלית של 10.1% בשנת 2024, מהגבוהות במדינות ה-OECD – והוכיחו כי מכשירי החיסכון המוסדיים בישראל מציגים ביצועים חזקים בטווח הארוך.
עוד כדאי לזכור כי על פני תקופות ארוכות, תיק 60/40 גלובלי מגוון הניב תשואה שנתית ממוצעת של 6.8% מאז 1997 על פני תקופות של 10 שנים, עם טווח בין-רבעוני יציב של 5.6%-7.6% – אינדיקציה טובה למה שניתן לצפות מקרן השתלמות במסלול מאוזן. כמובן, תשואות אלו אינן מובטחות ותלויות בתנודות השוק.
מספרים מרכזיים – קרן השתלמות
השוואה בין קרן השתלמות לכלי חיסכון אחרים
| פרמטר | קרן השתלמות | קופת גמל | פיקדון בנקאי | קרן פנסיה |
|---|---|---|---|---|
| תקופת נעילה | 6 שנים (מומלץ) | עד גיל פרישה | אין | עד גיל פרישה |
| הטבת מס | פטור מלא אחרי 6 שנים | 35% מס על משיכה מוקדמת | חייב במס רווחי הון 25% | פטור בקצבה מגיל פרישה |
| נזילות | גבוהה | נמוכה מאוד | גבוהה מאוד | נמוכה מאוד |
| גמישות השקעה | גבוהה | בינונית | אין | בינונית |
| תקרת דמי ניהול חוקית | משתנה לפי קרן | משתנה לפי קופה | אין | 6% מהפקדות + 0.5% מצבירה (תקרה) |
הטבלה מדגימה בבירור את היתרונות הייחודיים של קרן ההשתלמות. בעוד שקופות גמל וקרנות פנסיה נועלות את הכסף לעשרות שנים, קרן ההשתלמות מאפשרת גישה למקסימום שש שנים. במקביל, התשואות הצפויות גבוהות משמעותית מפיקדונות בנקאיים.
למי מתאימה קרן השתלמות?
קרן השתלמות מתאימה כמעט לכל אדם מבוגר העובד ומייצר הכנסה. עם זאת, ישנן קבוצות אוכלוסייה שיכולות להפיק ממנה תועלת מיוחדת.
צעירים בתחילת הקריירה יכולים לנצל את קרן ההשתלמות כדי לבנות קרן חירום או לחסוך להון עצמי לרכישת דירה. תקופת החסכון של שש שנים מתאימה בדיוק לאופק הזמן של רוב הקונים הצעירים.
עצמאיים ובעלי עסקים זקוקים לגמישות פיננסית. קרן השתלמות מאפשרת להם לחסוך בצורה מסודרת, ליהנות מהטבות מס, ועדיין לשמור על אפשרות גישה למזומן במידת הצורך. תקרת ההפקדה השנתית לקרן השתלמות עצמאית עם פטור ממס רווחי הון בשנת 2026 עומדת על 20,566 ש״ח, מה שמאפשר חיסכון משמעותי תוך שמירה על הטבות המס המלאות.
אנשים בגילאי 40-50 שכבר החלו לחסוך לפנסיה דרך ביטוח מנהלים או קרן פנסיה, יכולים להשתמש בקרן השתלמות כשכבת חיסכון נוספת. כך הם מבטיחים נזילות גבוהה יותר לטווח הבינוני, מבלי להיות תלויים רק בכספי הפנסיה.
איך למקסם את היתרונות של קרן ההשתלמות?
כדי להפיק את המרב מקרן ההשתלמות, חשוב לפעול בצורה חכמה ואסטרטגית.
ראשית, הקפידו על הפקדה שוטפת ורציפה. ההטבות הגדולות ביותר מתקבלות רק לאחר שש שנות הפקדות רצופות. אם תפסיקו להפקיד באמצע, השעון יאפס, ותצטרכו להתחיל מחדש.
שנית, בחרו מסלול השקעה המתאים לפרופיל הסיכון שלכם. צעירים יכולים להרשות לעצמם להיחשף יותר למניות ולתנודתיות, בעוד מבוגרים יותר או אנשים שמתכננים למשוך את הכסף בקרוב צריכים לשקול מסלולים שמרניים יותר.
שלישית, נצלו את הפטור ממס במלואו. אם אתם עומדים בתנאים לפטור, חכו עד תום שש השנים לפני שתמשכו את הכסף. ההפרש בין משיכה מוקדמת למשיכה אחרי שש שנים יכול להגיע לאלפי שקלים.
רביעית, בדקו את דמי הניהול. חברות ניהול שונות גובות עמלות שונות, וההפרש המצטבר במהלך שש שנים יכול להסתכם באלפי שקלים. בשנת 2024, קרן מניות אינדקס פאסיבית גבתה בממוצע 0.05% בלבד, לעומת 0.64% בקרן מנייתית מנוהלת – יתרון עלות של פי 13. חברות ניהול פאסיביות לרוב גובות עמלות נמוכות יותר, ומתאימות למי שמעוניין במסלול פשוט ויעיל.
עשה ואל תעשה – ניהול קרן ההשתלמות
|
✓
כן – עשה
|
✗
לא – הימנע
|
טעויות נפוצות שכדאי להימנע מהן
אחת הטעויות הנפוצות ביותר היא משיכת הכסף לפני שש שנים ללא סיבה מוצדקת. רבים מושכים את הכסף אחרי ארבע או חמש שנים, ומאבדים את ההטבה המלאה במס. הפסד זה יכול להגיע לאלפי שקלים.
טעות נוספת היא אי-התאמת מסלול ההשקעה לאופק הזמן. אנשים שמתכננים למשוך את הכסף בעוד שנתיים לא צריכים להיות חשופים למסלול מניות אגרסיבי. תנודה חדה בשוק עלולה למחוק חלק ניכר מהחיסכון.
טעות שלישית היא הזנחת הקרן. רבים פותחים קרן השתלמות, מפקידים אליה באופן אוטומטי, אך לעולם לא בודקים את הביצועים או את העמלות. מעקב תקופתי יכול לחשוף עמלות גבוהות מדי, או תשואות נמוכות שמצדיקות שינוי מסלול או חברת ניהול. לפי מחקר SPIVA, מעל 88% מקרנות מנוהלות אקטיבית פיגרו אחר מדדי הייחוס שלהן ב-15 השנים שהסתיימו ב-2024 – נתון שמסביר מדוע יותר ויותר חוסכים פונים למסלולים פאסיביים.
רשימת בדיקה – האם ניהלת את הקרן נכון?
| ✓ | הפקדתי ברציפות לפחות 6 שנים – ונמנעתי ממשיכה מוקדמת |
| ✓ | בחרתי מסלול השקעה המתאים לגיל ולאופק הזמן שלי (שמרני / מאוזן / מניות) |
| ✓ | השוויתי דמי ניהול בין לפחות 2-3 חברות – פאסיבי עולה בממוצע 0.05% לשנה |
| ✓ | וידאתי שהפקדת המעסיק (7.5%) מועברת בפועל לחשבון הקרן שלי |
| ✓ | בדקתי שהפקדותיי אינן חורגות מתקרת הפטור ממס רווחי הון – 20,566 ש״ח לעצמאי בשנת 2026 |
| ✓ | עיינתי בדוח השנתי של הקרן ובדקתי את הביצועים מול מדד הייחוס |
| ✓ | שקלתי העברה למסלול פאסיבי – 88% מקרנות מנוהלות פיגרו אחר המדד ב-15 שנה |
קרן השתלמות לעומת השקעות בשוק ההון
שאלה נפוצה היא האם כדאי להפקיד לקרן השתלמות או להשקיע את הכסף בעצמכם בשוק ההון. התשובה תלויה במספר גורמים.
אם אתם עובדים שכירים, הפקדת המעסיק היא למעשה “כסף חינם”. המעסיק מפקיד 7.5% מהשכר שלכם לקרן, וזה כסף שלא הייתם מקבלים אחרת. כדאי לנצל את ההטבה הזו במלואה.
ההטבה במס היא יתרון משמעותי לא פחות. גם אם תשיגו תשואה זהה בחשבון מניות רגיל, תצטרכו לשלם 25% מס רווחי הון על הרווח הריאלי. בקרן השתלמות, אחרי שש שנים, אתם פטורים לגמרי.
עם זאת, אם אתם משקיעים מנוסים עם ידע בשוק ההון, ייתכן שתעדיפו לנהל את ההשקעות בעצמכם. במקרה כזה, אפשר להקטין את ההפקדה לקרן ולהשקיע את ההפרש בעצמכם, תוך שמירה על מינימום הכסף בקרן כדי ליהנות מהפקדת המעסיק וההטבה במס.
קרן השתלמות כחלק מתכנית פיננסית כוללת
קרן השתלמות צריכה להיות חלק ממערך חיסכון והשקעות מגוון. היא לא מחליפה את הפנסיה, ולא מחליפה את קרן החירום.
תכנית פיננסית נבונה כוללת מספר שכבות. השכבה הראשונה היא קרן החירום – כסף נזיל וזמין לכיסוי הוצאות בלתי צפויות. השכבה השנייה היא חיסכון לטווח הבינוני – כאן נכנסת קרן ההשתלמות. השכבה השלישית היא חיסכון לפנסיה – ביטוח מנהלים או קרן פנסיה שנועלים את הכסף עד גיל פרישה. כדאי לזכור כי שיעור הפנסיה החובה בישראל הוא 18.5% מהשכר ברוטו, מתחלק ל-6% מהעובד ו-12.5% מהמעסיק – ולכן קרן השתלמות היא הוספה אסטרטגית, לא תחליף.
בנוסף, אנשים עם יכולת פיננסית גבוהה יותר יכולים להוסיף שכבות נוספות: תיק השקעות מניב בשוק ההון, השקעות נדל”ן, או השקעות אלטרנטיביות.
סיכום: למה קרן השתלמות היא ההשקעה הטובה ביותר בישראל?
קרן השתלמות משלבת שלושה יתרונות מרכזיים שקשה למצוא במקום אחד: הטבות מס משמעותיות, נזילות גבוהה, ותשואות אטרקטיביות. בניגוד לקופות גמל וקרנות פנסיה שנועלות את הכסף לעשרות שנים, קרן ההשתלמות מאפשרת גישה תוך שש שנים בלבד. בניגוד לפיקדונות בנקאיים המניבים תשואות נמוכות, קרנות ההשתלמות מציעות פוטנציאל תשואה גבוה הרבה יותר.
עבור עובדים שכירים, ההפקדה של המעסיק היא למעשה “כסף חינם” שלא כדאי לוותר עליו. עבור עצמאיים, קרן ההשתלמות מציעה דרך חכמה לחסוך תוך הנאה מהטבות מס ושמירה על נזילות.
המפתח להצלחה הוא הפקדה שוטפת, בחירת מסלול השקעה מתאים, ומעקב תקופתי אחר הביצועים. אם תפעלו בצורה חכמה, קרן ההשתלמות יכולה להפוך לאחד הנכסים החשובים ביותר בתיק הפיננסי שלכם.
מעוניינים לבנות אסטרטגיית השקעה מותאמת אישית המשלבת קרן השתלמות וכלי חיסכון נוספים? צוות מליק פיננסים מזמין אתכם לפגישת ייעוץ מקיפה. צרו קשר עוד היום ונתחיל לבנות יחד את העתיד הפיננסי שלכם.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












