
אחת השאלות הכספיות הכואבות ביותר שמשפחות ישראליות מתמודדות איתה היא: מה יקרה לנכסים שלנו אחרי שנלך? הירושה, שלפעמים מייצגת עשרות שנים של עבודה קשה, חיסכון ומשכנתאות, עלולה להתחלק בצורה לא שוויונית, לעורר סכסוכים משפחתיים מכאיבים, ולהיפגע באופן משמעותי אם לא תוכנן מראש.
תכנון ירושה והעברת הון בין-דורית אינו עוד “עניין של עשירים” בלבד. כל אדם שצבר דירה, חסכונות, קרן פנסיה או עסק קטן, צריך לדאוג שהנכסים יעברו לדור הבא בצורה יעילה, מכובדת ומותאמת לרצונותיו.
מדוע תכנון ירושה חשוב כל כך בישראל?
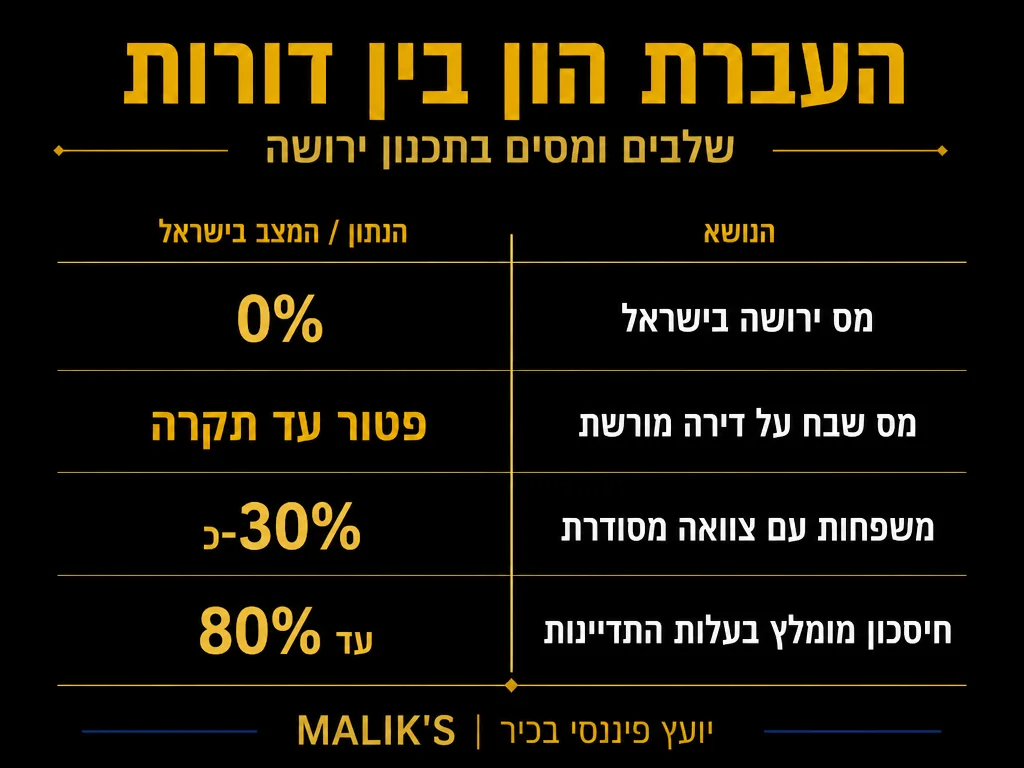
ישראל היא מדינה ייחודית מבחינה משפטית ומיסויית. אין בה מס ירושה, אך ישנם מיסים עקיפים שעלולים לנגוס בעיזבון בצורה מפתיעה. ללא צוואה ותכנון מקדים, חלות הוראות חוק הירושה התשכ”ה-1965, שמחלקות את הנכסים לפי כללים קבועים שלא תמיד משקפים את רצון המוריש.
תכנון נכון של ירושה מבטיח מספר דברים קריטיים:
- שמירה על אחדות המשפחה ומניעת סכסוכים ירושתיים
- חיסכון בעלויות משפטיות ומס שבח על נכסי נדל”ן
- הבטחת עתיד כלכלי לילדים, נכדים ואף בני זוג שניים
- הגנה על עסק משפחתי מפני פירוק כפוי
- ייעוד נכון של קרן פנסיה, קופות גמל וביטוחי חיים
מה אומר חוק הירושה הישראלי?
על פי חוק הירושה, כאשר אדם נפטר ללא צוואה (מצב הנקרא “ירושה על פי דין”), הנכסים מתחלקים בין היורשים על פי סדר קבוע. בן הזוג מקבל חצי מהנכסים, ויתרת העיזבון מתחלקת בין הילדים בחלקים שווים.
הבעיה? מציאות החיים רבת הפנים לא תמיד מסתדרת עם חלוקה מכנית שכזו. ילד עם צרכים מיוחדים עשוי להזדקק לחלק גדול יותר. נכד ספציפי קיבל מהורים שמח ביטחון כספי במהלך החיים ועל כן ראוי שיקבל פחות בירושה. בן זוג שני בנישואים מאוחרים עלול להיפגע ממחלוקות עם ילדי המנוח מנישואים קודמים.
לכן, צוואה מפורטת ומתוכננת היטב היא הבסיס לכל תכנון ירושה חכם.
הכלים המרכזיים להעברת הון בין-דורית
1. צוואה מסודרת וכתובה
הצוואה היא המסמך הבסיסי ביותר בכל תכנון ירושה. על פי חוק הירושה הישראלי, ניתן לערוך צוואה בארבעה אופנים: צוואה בכתב יד, צוואה בעדים, צוואה בפני רשות ואצל רשם הירושות, וצוואה בעל פה (בנסיבות מיוחדות). צוואה בעדים הנחתמת בנוכחות שני עדים, או צוואה בפני נוטריון, הן הצורות הנפוצות והמקובלות ביותר.
כדאי לדעת: צוואה ניתנת לשינוי בכל עת. מומלץ לעדכן אותה לאחר שינויי חיים מהותיים כגון נישואין, גירושין, לידת ילד, רכישת נכסים משמעותיים או מות יורש.
2. מתנות בחיים (העברה בין-חיים)
מתן נכסים בחיים לילדים או לנכדים יכול להיות כלי יעיל להעברת הון, אך יש להיזהר מפגיעה בביטחון הכלכלי של הנותן. ממתנת כסף לסיוע ברכישת דירה ועד להעברת מניות בחברה, כל אחד מהכלים הללו נושא עמו השלכות מס שיש לבחון מראש.
בנדל”ן, העברת דירה כמתנה אינה פטורה ממס שבח אוטומטית. ייתכן שיחולו מס שבח ומס רכישה מופחת, בהתאם לנסיבות ולקרבה המשפחתית.
3. ביטוח חיים כמכשיר ירושה
ביטוח חיים הוא כלי עוצמתי להעברת הון: התגמולים משולמים ישירות למוטבים שהוגדרו בפוליסה, ללא עיכוב של הוצאת צו ירושה. הם אינם עוברים דרך עיזבון, מה שמגן עליהם מנושים ומעיכובים משפטיים.
תכנון נכון של ביטוח פנסיוני ופיננסי מבטיח שהמשפחה תקבל כסף נזיל מיד לאחר האובדן, בלי להמתין לפתיחת תיק ירושה שעשויה לקחת חודשים.
4. קרן פנסיה וקופות גמל
רבים אינם מודעים לכך שהכספים בקרנות פנסיה וקופות גמל אינם חלק מהעיזבון, אלא מועברים ישירות למוטבים שהוגדרו. חשוב לוודא שהמוטבים עדכניים ומשקפים את רצונות החוסך. עדכון מוטבים קרן פנסיה הוא אחד הצעדים הפשוטים אך החשובים ביותר בתכנון ירושה.
5. נאמנות ומבני החזקה
עבור הון גדול, עסקים משפחתיים או מי שמחזיק בנכסים במספר מדינות, שימוש בנאמנות (Trust) יכול לספק הגנה מפני ריבוי הליכים משפטיים, ניהול מקצועי של הנכסים לאחר הפטירה, וגמישות בחלוקה בין יורשים על פני זמן.
השוואת כלים להעברת הון בין-דורית
| כלי העברת הון | יתרונות עיקריים | שיקולי מס | מתאים במיוחד ל |
| צוואה | גמישות, שמירת שליטה בחיים | אין מס ירושה בישראל | כל בעל נכסים |
| מתנה בחיים | הפחתת מס שבח עתידי, שמחה משותפת | מס שבח ייתכן בנדל”ן | נכסים פיננסיים |
| נאמנות (Trust) | הגנה על נכסים, ניהול מקצועי | תלוי במבנה | הון גדול, עסקים |
| ביטוח חיים | תשלום מיידי, ללא עיזבון | פטור ממס על תגמולים | פרנסי משפחה |
| קרן פנסיה / גמל | הטבות מס בצבירה, ייעוד מוטבים | מוגן בפשיטת רגל | שכירים ועצמאים |
| שותפות משפחתית | ניהול מרוכז, העברה הדרגתית | אפשרות לתכנון מס | עסקים ונדל”ן |
מתי הזמן הנכון להתחיל לתכנן ירושה?
התשובה הפשוטה: מוקדם מכפי שרוב האנשים חושבים. תכנון ירושה אינו שמור לבני 70 ומעלה. כל אדם שרכש דירה, צבר חיסכון פנסיוני משמעותי, הקים עסק או הפך להורה, כבר נמצא בשלב בו תכנון ירושה הוא רלוונטי.
ישנם אירועי חיים שמחייבים עדכון או תכנון מחדש:
- נישואין או גירושין
- לידת ילד או אימוץ
- פטירת יורש שצוין בצוואה
- רכישה או מכירה של נכסי נדל”ן
- קבלת ירושה גדולה
- הקמה או מכירה של עסק
כיצד מתכננים ירושה נכון? שלבי הפעולה
תכנון ירושה אפקטיבי כולל מספר שלבים מובנים:
שלב א’: מיפוי הנכסים וההתחייבויות
הצעד הראשון הוא לרכז תמונת מצב מלאה: נכסי נדל”ן ועלויות רכישה, תיקי השקעות, ביטוחי חיים, קרנות פנסיה וגמל, עסק (אם רלוונטי), וכן חובות ומשכנתאות פעילות.
שלב ב’: הגדרת הרצונות והיורשים
מי הם היורשים העיקריים? האם ישנם יורשים עם צרכים מיוחדים? האם ישנה כוונה לתרום לצדקה? כל אלה הם שאלות שיש להגדיר בצורה ברורה.
שלב ג’: בחינת השלכות המס
בישראל אין מס ירושה, אולם ייתכנו מיסים עקיפים: מס שבח על נכסי נדל”ן שהועברו, מס רכישה ברכישת זכויות בנכס, ומיסוי על הכנסות מנכסים שעוברים כירושה. ייעוץ מקצועי ממליק פיננסים ומרואה חשבון מנוסה חיוני בשלב זה.
שלב ד’: עריכת מסמכים משפטיים
עורך דין לדיני משפחה ונוטריון הם הגורמים שמנסחים את הצוואה, ייפוי כוח מתמשך והסכמים רלוונטיים. יועץ פיננסי מסדיר את ייעוד המוטבים בפוליסות ובקרנות.
שלב ה’: עדכון שוטף
כל 3 עד 5 שנים מומלץ לבצע סקירה מלאה, ולאחר כל אירוע חיים משמעותי לוודא שהמסמכים משקפים את הרצון הנוכחי.
שיקולי מס בהעברת הון בין-דורית
כאמור, ישראל אינה מטילה מס ירושה ישיר. אולם ישנם מספר מיסים שיש להביאם בחשבון בכל תכנון ירושה הכולל נדל”ן:
- מס שבח: כאשר נמכר נכס שנורש, ייתכן חיוב במס שבח על הרווח שנצבר מיום הרכישה המקורי. בחלק מהמקרים ניתן לנצל פטורים.
- מס רכישה: בעת קבלת נכס במתנה ייתכן חיוב מופחת, אך אינו אפסי.
- מס הכנסה על ריבית ודיבידנד: נכסים פיננסיים המניבים הכנסה ממשיכים לחייב במס.
לצורך ניצול מיטבי של מימוש זכויות מול רשויות ופטורים הקיימים בחוק, רצוי לבצע תכנון מוקדם ומקצועי שמשלב ייעוץ פיננסי וחשבונאי.
העברת עסק משפחתי לדור הבא
עסק משפחתי הוא לעיתים קרובות הנכס הגדול ביותר של בעליו, ובמקביל גם הפגיע ביותר. ללא תכנון מקדים, פטירה פתאומית של בעל עסק עלולה להוביל לפירוק כפוי, מכירה בתנאים גרועים, או מריבות בין יורשים על ניהול.
תכנון העברת עסק כולל בחינה של מספר שאלות מהותיות: האם מישהו מהיורשים מעוניין ומסוגל להמשיך את הפעילות? מה שוויו ההוגן של העסק? כיצד מוודאים רציפות עסקית במהלך תקופת המעבר?
שירות אימון עסקי אישי ומקצועי של מליק פיננסים מסייע לבעלי עסקים לתכנן מראש את מסלול ההעברה, כולל הכשרת היורש, הגנה על שווי העסק ובניית מבנה החזקה מתאים.
שאלות נפוצות על תכנון ירושה
האם חייבים עורך דין לצוואה?
מבחינה חוקית, ניתן לכתוב צוואה בכתב יד ללא עורך דין. אולם מאוד מומלץ לערוך צוואה בליווי עורך דין לדיני משפחה, שכן טעות בניסוח, עדים פסולים או חוסר בהירות עלולים לגרום לצוואה להיפסל.
האם ניתן לשנות צוואה?
כן. ניתן לשנות או לבטל צוואה בכל עת כל עוד המוריש כשיר מנטלית וגופנית. מומלץ לציין בצוואה החדשה שהיא מבטלת כל צוואה קודמת.
מה קורה לנכסים שאינם בצוואה?
נכסים שלא הוזכרו בצוואה יתחלקו על פי חוק הירושה הישראלי. לכן, חשוב לוודא שהצוואה מכסה את מלוא העיזבון או לפחות כוללת סעיף כללי ל”שאר הנכסים”.
כיצד מגנים על יורש עם צרכים מיוחדים?
ניתן לייעד חלק מהעיזבון לנאמנות מיוחדת עבור יורש עם צרכים מיוחדים, כך שהכסף ינוהל לטובתו מבלי לפגוע בזכאותו לקצבאות מביטוח לאומי.
מה ההבדל בין מוטב לצוואה לבין מוטב בפוליסת ביטוח?
מוטב בצוואה מקבל נכסים לאחר פתיחת צו ירושה ועיבוד העיזבון, תהליך שעשוי לקחת חודשים. מוטב בפוליסת ביטוח או בקרן פנסיה מקבל את הכסף ישירות וללא עיכוב, מחוץ לעיזבון. לכן חשוב לוודא עדכניות מוטבים בכל מוצרי הביטוח והחיסכון.
האם בן זוג שני נחשב יורש?
כן, בן זוג המוכר כנשוי על פי חוק נחשב יורש חוקי. עם זאת, במשפחות “ממזוגות” עם ילדים מקשרים קודמים, לעיתים קרובות נוצרים מתחים בין הזכויות של בן הזוג השני לבין הזכויות של ילדי המנוח הקודמים. תכנון ירושה מקדים מסדיר זאת בצורה ברורה.
טעויות נפוצות בתכנון ירושה שכדאי להימנע מהן
- כתיבת צוואה ושכחתה לעשרות שנים ללא עדכון
- אי-עדכון מוטבים לאחר גירושין: המוטב הרשום בפוליסה הוא שיקבל את הכסף, לא זה שבצוואה
- התעלמות ממשכנתאות ויכולת היורשים לעמוד בהחזרים
- חלוקה שווה מבחינה מספרית אך לא הוגנת מבחינה מעשית
- אי-תכנון רצף עסקי לעסק משפחתי
- הסתמכות על הסכמות בעל פה במקום מסמכים מחייבים
משאבים רשמיים ורגולציה
רשם הירושות בישראל פועל תחת משרד המשפטים ומרכז את כל בקשות צווי הירושה וצווי קיום צוואה. מידע עדכני על הליכי הגשה, עמלות ומסמכים נדרשים מופיע באתר הרשמי של רשם הירושות במשרד המשפטים.
תכנון ירושה והעברת הון בין-דורית: המסלול שלכם מתחיל היום
העברת הון לדורות הבאים היא מעשה של אהבה, אחריות ותבונה. אנשים שמשקיעים שנים בבניית בית, חיסכון פנסיוני ועסק מצליח, ראויים לוודא שמפעל חייהם ימשיך לשרת את ילדיהם ונכדיהם גם לאחריהם.
תכנון ירושה חכם אינו אירוע חד פעמי, אלא תהליך מתמשך שמתעדכן עם שינויי החיים. השילוב בין צוואה מסודרת, ייעוד נכון של מוטבים, ניצול כלים פיננסיים מתאימים ותכנון מס מקדים, הוא שמבדיל בין ירושה שמחזקת משפחה לבין ירושה שמפרידה אותה.
מעוניינים בליווי מקצועי לתכנון ירושה והעברת הון לדור הבא?
צוות מליק פיננסים מתמחה בתכנון פיננסי מקיף המשלב ייעוץ משכנתאות, ביטוח, פנסיה והשקעות לאורך כל שלבי החיים, כולל תכנון מדוקדק להעברת הון בין-דורית. אנו מסייעים למשפחות ישראליות לבנות מפת דרכים פיננסית שמגנה על מה שחשוב להן ביותר.
לקביעת פגישת ייעוץ אישית עם צוות מליק פיננסים, צרו קשר דרך האתר maliks.co.il או פנו אלינו ישירות. נשמח ללוות אתכם.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה יסודית בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












