
ההבדל המרכזי בין תעודת סל לקרן מחקה נעוץ באופן שבו כל אחת מהן עוקבת אחר המדד: תעודת סל נסחרת בבורסה לאורך יום המסחר כמו מניה רגילה, בעוד קרן מחקה נרכשת ונפדית פעם ביום לפי שער שנקבע בסוף היום, ושתיהן מבקשות לשקף את התנהגות אותו מדד ייחוס. שתי הצורות שייכות לעולם ההשקעה הפסיבית, שבו אתם לא מנסים לנצח את השוק אלא פשוט לעקוב אחריו בעלות נמוכה. עם זאת, מאחורי ההגדרה הפשוטה הזו מסתתרים הבדלים מעשיים במיסוי, בעלויות, בנזילות ובטיב העקיבה, וההבדלים האלה יכולים להשפיע על התשואה שתישאר בכיס שלכם לאורך שנים. במאמר הזה נפרק את שני המכשירים לגורמים, נראה מתי כל אחד מהם מתאים יותר, ונעזור לכם להחליט מה נכון עבורכם.
המעבר של הציבור הישראלי להשקעה עצמאית דרך המדדים הוא אחת המגמות הבולטות של השנים האחרונות. יותר ויותר משקיעים מבינים שבמקום לשלם דמי ניהול גבוהים לקרן מנוהלת שברוב המקרים לא מצליחה להכות את המדד לאורך זמן, אפשר פשוט לקנות את המדד עצמו. השאלה שנשארת פתוחה היא באיזה כלי לעשות זאת: תעודת סל, שהיא הצורה הישראלית של ETF, או קרן מחקה. שני הכלים מובילים לאותו יעד, אבל הדרך שונה, והפרטים הקטנים הם שקובעים.
מה זה תעודת סל ומה זו קרן מחקה
תעודת סל, ובעברית מדויקת יותר “קרן סל”, היא מכשיר פיננסי הנסחר בבורסה ומטרתו לעקוב אחר ביצועי מדד מסוים, למשל מדד ת”א 35, מדד S&P 500 או מדד אג”ח ממשלתי. אתם קונים ומוכרים אותה בדיוק כמו שאתם קונים מניה: דרך אפליקציית המסחר של הבנק או בית ההשקעות, בכל רגע נתון שבו הבורסה פתוחה, ובמחיר המשתנה בזמן אמת לפי ההיצע והביקוש. קרן סל מחזיקה בפועל את הנכסים שמרכיבים את המדד, או חלק מייצג מהם, וכך שווי היחידה נע יחד עם המדד.
קרן מחקה היא קרן נאמנות שגם היא נועדה לעקוב אחר מדד ייחוס, אבל היא אינה נסחרת ברצף בבורסה. את קרן מחקה קונים או פודים פעם ביום, לפי שער שנקבע בתום יום המסחר על בסיס שווי הנכסים המדויק של הקרן באותו יום. מבחינת המשקיע הפרטי, קרן מחקה מרגישה יותר כמו הוראה לבנק “תקנה לי יחידות בקרן הזו”, וההוראה מתבצעת פעם אחת ביום. מאחורי הקלעים, מנהל הקרן מחזיק את סל ניירות הערך שמרכיב את המדד ומתאים אותו כשההרכב של המדד משתנה.
קרן סל וקרן מחקה עוקבות שתיהן אחר מדד ייחוס, אך נבדלות באופן המסחר, במנגנון ההצמדה למדד ובמבנה העלויות, מה שמשפיע על טיב העקיבה ועל הפער מהמדד. מקור: Investopedia ETF
קרן סל מול קרן מחקה: השוואה מהירה
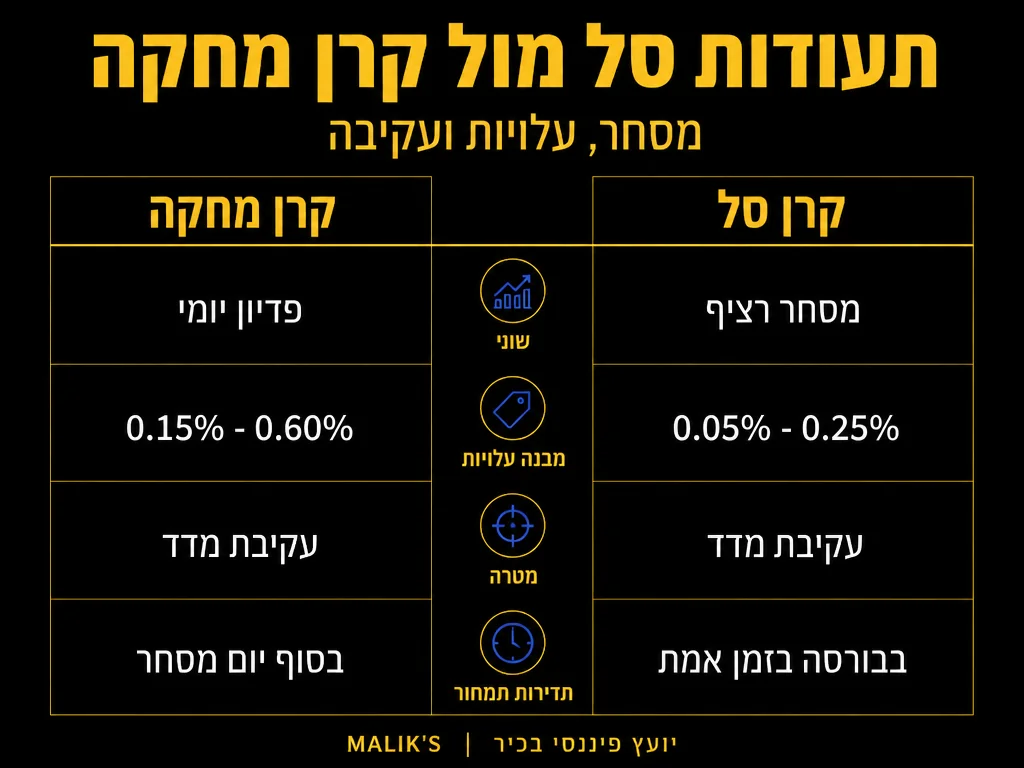
לפני שנצלול לפרטים, כדאי לראות את התמונה המלאה במבט אחד. הטבלה הבאה מרכזת את ההבדלים המרכזיים בין שני המכשירים לפי ארבעה צירים שקובעים בפועל: אופן המסחר, מנגנון ההצמדה למדד, מבנה העלויות והפער האפשרי מהמדד.
| מאפיין | קרן סל (ETF) | קרן מחקה |
|---|---|---|
| אופן המסחר | נסחרת ברצף בבורסה לאורך כל יום המסחר, קנייה ומכירה בזמן אמת | קנייה ופדיון פעם ביום לפי שער סוף יום |
| הצמדה למדד | המחיר בשוק עשוי לסטות מעט משווי הנכסים בשל היצע וביקוש | השער נקבע ישירות לפי שווי הנכסים בסוף היום, ללא פער שוק |
| מבנה העלויות | דמי ניהול נמוכים, אך ייתכנו עמלות קנייה ומכירה ופער שער | דמי ניהול נמוכים, בדרך כלל ללא עמלת קנייה ומכירה נפרדת |
| פער עקיבה | מושפע ממדיניות ההחזקה ומנזילות המסחר | מושפע ממדיניות ההחזקה ומעיתוי ההתאמות היומי |
אופן המסחר: גמישות מול פשטות
ההבדל הבולט ביותר שתרגישו בפועל הוא אופן המסחר. קרן סל מתנהגת כמו מניה, ולכן היא מציעה גמישות: אתם יכולים לקנות אותה בשעה עשר בבוקר ולמכור אותה בשעה שתיים בצהריים אם תרצו, לראות את המחיר משתנה בזמן אמת, ואפילו להשתמש בפקודות מסחר מתקדמות כמו פקודת מחיר מוגבל. הגמישות הזו נהדרת למי שרוצה שליטה מלאה על נקודת הכניסה והיציאה, אך היא גם עלולה לפתות משקיעים לפעולות מיותרות. משקיע פסיבי טוב לא באמת צריך לסחור ברצף, ולכן היכולת הזו חשובה בעיקר כתחושת שליטה.
קרן מחקה, לעומת זאת, מציעה פשטות. אין לכם צורך לעקוב אחר המחיר לאורך היום ואין פיתוי לתזמן את השוק. אתם נותנים הוראה, וההוראה מתבצעת בשער אחיד בסוף היום. עבור משקיע ארוך טווח שקונה בקביעות סכום דומה מדי חודש, השיטה הזו נוחה ומפחיתה את הרעש. אתם פחות חשופים לתנודות הרגעיות של יום המסחר, ופחות נוטים לקבל החלטות רגשיות בלחיצת כפתור.
כדאי להבין שהגמישות של קרן סל אינה בהכרח יתרון עבור כולם. מחקרים רבים בתחום ההשקעות מראים שדווקא הפעילות המוגברת פוגעת בתשואה של המשקיע הממוצע, שכן היא מזמינה קנייה ומכירה בעיתוי לא נכון. משקיע שקונה קרן מחקה בהוראה חודשית קבועה נהנה מסוג של משמעת מובנית: הוא רוכש בכל חודש בין אם השוק עלה ובין אם ירד, וכך ממצע את מחיר הכניסה לאורך זמן. השיטה הזו, שנקראת פריסת רכישות, מפחיתה את הסיכון שתיכנסו בכל הכסף ברגע הגרוע ביותר. אפשר כמובן ליישם אותה גם עם קרן סל, אך המבנה של קרן מחקה מעודד אותה באופן טבעי יותר.
מיסוי: הנקודה שרבים מפספסים
אחד ההבדלים המהותיים ביותר, שדווקא לא רואים בכותרת, הוא היבט המיסוי. בישראל, קרן מחקה נחשבת לרוב לקרן פטורה, כלומר היא עצמה אינה משלמת מס על הרווחים שנצברים בתוכה, והמס מחושב רק כשאתם מוכרים את היחידות ומממשים רווח. המשמעות היא דחיית מס: הרווחים ממשיכים לעבוד עבורכם בתוך הקרן בלי שנגזר מהם נתח לרשות המסים בכל שנה. אפקט ריבית דריבית על סכום גדול יותר לאורך שנים יכול להצטבר לפער משמעותי.
בקרנות סל ובמכשירים מסוימים ייתכנו מבנים שונים של חלוקת דיבידנד או של אירועי מס בדרך, ולכן חשוב לבדוק את התשקיף של המכשיר הספציפי לפני שאתם קונים. הכלל הפרקטי הוא פשוט: אל תניחו הנחות. שני מכשירים שנראים זהים על פני השטח יכולים להתנהג אחרת מבחינת מס, וההבדל הזה משפיע ישירות על התשואה נטו שלכם. אם אתם משקיעים סכום נכבד לטווח ארוך, כדאי מאוד להבין את מבנה המיסוי לפני הרכישה, ולא לגלות הפתעות בהמשך.
עלויות ופער עקיבה: איפה התשואה נשחקת
שני המכשירים גובים דמי ניהול, ובשניהם דמי הניהול נמוכים משמעותית מקרן מנוהלת אקטיבית. עם זאת, דמי הניהול הם רק חלק מהתמונה. יש להביא בחשבון גם עלויות עקיפות: עמלות קנייה ומכירה, פער בין שער הקנייה לשער המכירה במסחר, ואיכות העקיבה של הקרן אחר המדד. פער עקיבה הוא ההפרש בין תשואת הקרן לתשואת המדד עצמו, והוא נגרם מעלויות תפעול, מעיתוי ההתאמות ומאופן ההחזקה של הנכסים.
הנה הפרמטרים שכדאי לבדוק לפני שבוחרים מכשיר עוקב מדד:
- דמי הניהול השנתיים, כפי שמופיעים בתשקיף ובדף המידע של הקרן.
- פער העקיבה ההיסטורי מול המדד, ככל שהוא קטן ויציב יותר כך העקיבה איכותית יותר.
- גודל הקרן והיקף הנכסים המנוהלים, קרן גדולה נוטה להיות יעילה ונזילה יותר.
- מדיניות הדיבידנד, האם הרווחים מחולקים או נצברים מחדש בתוך הקרן.
- עמלות המסחר שגובה הברוקר או הבנק שדרכו אתם קונים.
הנקודה החשובה כאן היא שאין מכשיר “זול” באופן מוחלט. עלות שנראית זניחה באחוזים הופכת למשמעותית כשמדובר בסכומים גדולים ובאופק של עשרים או שלושים שנה. לכן שווה להשקיע כמה דקות בהשוואה מסודרת של דפי המידע לפני שמבצעים החלטה.
שווה גם לשים לב לאופן שבו הקרן מחזיקה את המדד בפועל. חלק מהקרנות מחזיקות פיזית את כל ניירות הערך שמרכיבים את המדד, ואחרות מחזיקות מדגם מייצג בלבד או משתמשות במכשירים נגזרים כדי לשחזר את הביצועים. השיטה משפיעה על טיב העקיבה ועל רמת הסיכון: החזקה פיזית מלאה נחשבת שקופה ופשוטה יותר, בעוד שיטות מורכבות עלולות להוסיף שכבת סיכון נוספת שאתם לא תמיד מודעים אליה. לכן, בין אם בחרתם בקרן סל ובין אם בקרן מחקה, כדאי לקרוא בתשקיף כיצד בדיוק הקרן משחזרת את המדד, ולא להסתפק בשם המדד לבדו. פרט טכני שנראה שולי יכול לשנות את התנהגות ההשקעה בתקופות של תנודתיות.
נזילות וגישה: מה קורה כשאתם צריכים למכור
קרן סל מציעה נזילות מיידית לאורך יום המסחר. אם אתם צריכים לממש חלק מההשקעה, אתם יכולים למכור ולקבל את התמורה בהתאם לכללי הסליקה, בלי לחכות לסוף היום. עבור משקיעים שמעריכים את הידיעה שהם יכולים לצאת מהפוזיציה בכל רגע, זו נקודת יתרון. חשוב רק לזכור שבמקרים של תנודתיות קיצונית בשוק, הפער בין שער הקנייה לשער המכירה עלול להתרחב, ולכן מכירה בלחץ ברגע לא נכון עלולה לעלות ביוקר.
קרן מחקה נזילה גם היא, אך במנגנון של פעם ביום. אם תיתנו הוראת פדיון היום, היא תתבצע בשער סוף היום. עבור משקיע ארוך טווח זה כמעט אף פעם לא מגבלה אמיתית, שהרי הוא לא מתכנן למכור ברצף. השאלה של נזילות תוך יומית רלוונטית בעיקר לסוחרים פעילים, וקהל היעד של השקעה פסיבית מבוססת מדדים בדרך כלל לא זקוק לה.
יש עוד היבט מעשי ששווה להזכיר: קלות התפעול השוטף. עם קרן מחקה קל יותר להגדיר הוראת קבע חודשית שרוכשת סכום קבוע בכל חודש, בלי שתצטרכו להתערב או להסתכל על המסך. זו דרך יעילה לבנות תיק לאורך שנים כמעט על טייס אוטומטי. עם קרן סל, לעומת זאת, בדרך כלל תבצעו את הרכישות ידנית, מה שנותן שליטה אך דורש מכם מעורבות ומשמעת עצמית. עבור מי שמעדיף להשקיע ולשכוח, ההיבט הזה לבדו יכול להטות את הכף. הבחירה בין השניים היא לכן גם שאלה של אופי אישי ושל כמה זמן ותשומת לב אתם רוצים להקדיש לניהול התיק.
אז מה עדיף עבורכם
אין תשובה אחת שמתאימה לכולם, והבחירה תלויה בסגנון ההשקעה ובמטרות שלכם. באופן מעשי, אפשר לסכם את ההתאמה כך:
- אם אתם משקיעים ארוכי טווח שרוכשים בקביעות ולא מתכננים לסחור, קרן מחקה נוטה להיות נוחה יותר, פשוטה יותר, ולעיתים יעילה יותר מבחינת מס בשל מנגנון דחיית המס.
- אם אתם רוצים גמישות מסחר, נזילות תוך יומית ושליטה מדויקת על נקודת הכניסה, קרן סל תיתן לכם את הכלים לכך.
- אם אתם משקיעים במדדים בחו”ל, בדקו היטב את מבנה המיסוי והמטבע של כל מכשיר, כי כאן ההבדלים בין השניים יכולים להיות מהותיים.
- בכל מקרה, השוו דמי ניהול, פער עקיבה וגודל קרן לפני ההחלטה, ואל תבחרו רק לפי השם המוכר.
עבור רוב המשקיעים הפסיביים בישראל, קרן מחקה מהווה ברירת מחדל הגיונית בזכות הפשטות ויעילות המס, בעוד קרן סל מתאימה למי שמעריך גמישות מסחר וגישה מיידית. שני הכלים לגיטימיים לחלוטין, והבחירה ביניהם היא עניין של התאמה אישית ולא של נכון או לא נכון. מי שרוצה לבנות תיק רחב ויציב יכול לשלב את שניהם, כל אחד לפי מקומו. השלב הבא הוא לתרגם את ההבנה הזו לתיק ממשי, ולשם כך שווה לגשת אל בניית תיק השקעות מבוסס מדדים בצורה מסודרת ומותאמת ליעדים שלכם.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על אג”ח קונצרני וסיכון אשראי.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מימוש זכויות והחזרי מס.
שאלות נפוצות
מה ההבדל העיקרי בין תעודת סל לקרן מחקה
תעודת סל, או קרן סל, נסחרת ברצף בבורסה לאורך היום כמו מניה ומחירה משתנה בזמן אמת, בעוד קרן מחקה נקנית ונפדית פעם ביום לפי שער סוף יום. שתיהן עוקבות אחר מדד, אך המנגנון והמיסוי עשויים להיות שונים.
מה יעיל יותר מבחינת מס
בישראל קרן מחקה נחשבת לרוב לקרן פטורה שאינה משלמת מס שוטף על הרווחים שנצברים בתוכה, מה שיוצר אפקט של דחיית מס. עדיין כדאי לבדוק את התשקיף של כל מכשיר ספציפי, כי מבני מיסוי משתנים בין מכשירים.
איזה מהם מתאים למשקיע מתחיל
למשקיע מתחיל שרוכש בקביעות ולא מתכוון לסחור, קרן מחקה נוטה להיות נוחה יותר בזכות הפשטות והעדר הפיתוי לתזמן את השוק. מי שרוצה ללמוד לסחור ולנהל כניסות ויציאות עשוי להעדיף קרן סל.
האם אפשר להחזיק את שניהם באותו תיק
בהחלט. אין מניעה לשלב קרן סל וקרן מחקה באותו תיק, וזו אפילו דרך סבירה לפזר בין כלים ובין מדדים. העיקר הוא לבדוק דמי ניהול, פער עקיבה ומבנה מס של כל מכשיר בנפרד ולוודא שהתמהיל תואם את היעדים שלכם.
המאמר מובא לידע כללי בלבד ואין בו משום ייעוץ השקעות, ייעוץ מס או המלצה לפעולה. כל החלטת השקעה מחייבת בחינה של הנתונים העדכניים והתאמה אישית לצרכים שלכם.












