
איך מתכננים כלכלה של זוג צעיר? מתחילים בשיחה כנה על כסף, בונים תקציב משותף שמשקף את ההכנסות וההוצאות של שניכם, מגדירים שלושה עד ארבעה יעדים ברורים (קרן חירום, חיסכון לדירה, פנסיה) ומחלקים ביניכם את האחריות הכלכלית בשקיפות מלאה. השלב הזה נשמע פשוט, אבל הוא זה שקובע אם תגיעו לעצמאות כלכלית בעוד כמה שנים או שתמצאו את עצמכם רודפים אחרי מינוס בכל סוף חודש. במדריך הזה נלווה אתכם צעד אחר צעד, מהשיחה הראשונה על הכסף ועד לתיק פנסיוני שעובד עבורכם בשקט ברקע.
הכניסה לחיים משותפים היא אחת מנקודות המפנה הכלכליות החשובות בחיים שלכם. פתאום שתי מערכות פיננסיות נפרדות, עם הרגלי הוצאה שונים, מטרות שונות ולפעמים גם חובות שונים, צריכות להתמזג לכדי משק בית אחד. ככל שתתחילו לתכנן מוקדם יותר, כך תרוויחו יותר מהריבית דריבית שעובדת לטובתכם לאורך זמן. בואו נבנה את התוכנית הזו יחד.
למה זוג צעיר חייב תכנון פיננסי כבר מהיום הראשון
הרבה זוגות דוחים את השיחה על הכסף לשלב מאוחר יותר, כאילו יש זמן. בפועל, כל חודש שעובר בלי תוכנית הוא חודש שבו אתם מפספסים הזדמנות. הכסף הראשון שאתם חוסכים כזוג צעיר שווה הרבה יותר מהכסף שתחסכו בעוד עשור, פשוט מפני שיש לו יותר זמן לצמוח. זו הסיבה שהתחלה מוקדמת היא היתרון הכי גדול שיש לכם, ואי אפשר לקנות אותו בחזרה בהמשך.
מעבר לשיקול הכלכלי היבש, תכנון משותף מונע חיכוכים. מחקרים על יחסים זוגיים מצביעים שוב ושוב על כסף כאחת הסיבות המרכזיות למתחים בבית. כשיש תוכנית ברורה, שני בני הזוג יודעים לאן הכסף הולך, מי אחראי על מה, ומה היעד המשותף. השקיפות הזו מורידה את רמת החרדה סביב הכסף והופכת את ההתנהלות הכלכלית לפרויקט משותף במקום למקור מריבה.
תכנון פיננסי לזוג צעיר מתחיל בתקציב משותף ובהבנה של היעדים המשותפים כמו דירה, חיסכון וקרן חירום. שקיפות והסכמה על חלוקת האחריות הכלכלית הם הבסיס לניהול נכון של הכספים, כפי שמדגישים מומחי הליווי הפיננסי בתחום. בלי הבסיס הזה, כל טכניקה מתוחכמת של חיסכון או השקעה תעמוד על יסודות רעועים.
שלב ראשון: שיחת הכסף הגדולה
לפני שאתם פותחים אקסל או מורידים אפליקציה, שבו לשיחה כנה. זו לא שיחה על מספרים בלבד, אלא על ערכים. מה כסף מסמל לכל אחד מכם? האם גדלתם בבית שבו דיברו על כסף בפתיחות או בבית שבו זה היה נושא אסור? התשובות האלה יעצבו את הדרך שבה כל אחד מכם ניגש להוצאות ולחיסכון.
במהלך השיחה כדאי לשים על השולחן את כל התמונה: ההכנסה החודשית של כל אחד, ההוצאות הקבועות, החסכונות הקיימים, וגם החובות. הלוואות, יתרות בכרטיס אשראי או תשלומים על רכב הם חלק בלתי נפרד מהתמונה, ואי אפשר לתכנן נכון בלי לראות אותם על השולחן. עדיף לגלות פער או חוב עכשיו, בשלב התכנון, מאשר להיתקל בו כהפתעה בעוד שנה.
שיחה אחת פתוחה על כסף בתחילת הדרך שווה יותר מעשרות ויכוחים קטנים לאורך השנים. שקיפות היא לא רק כלי כלכלי, היא כלי זוגי.
בסיום השיחה כדאי שיהיו לכם שלוש החלטות ברורות: איך מנהלים את החשבונות (משותף, נפרד או שילוב), מי אחראי על מעקב אחרי התקציב, ובאיזו תדירות תשבו לבדוק את המצב. זוגות שקובעים פגישת כספים קבועה, אפילו פעם בחודש לחצי שעה, מנהלים את הכסף שלהם הרבה יותר טוב מזוגות שנזכרים בו רק כשמשהו משתבש.
שלב שני: בניית תקציב משותף שבאמת עובד
תקציב הוא לא כלי להענשה עצמית, אלא מפה. הוא מראה לכם לאן הכסף הולך היום, כדי שתוכלו להחליט לאן אתם רוצים שהוא ילך מחר. הדרך הפשוטה ביותר להתחיל היא לרשום את כל ההכנסות מול כל ההוצאות של החודש האחרון, ולחלק את ההוצאות לקטגוריות: דיור, מזון, תחבורה, ביטוחים, פנאי וחיסכון.
אחת השיטות הנפוצות לחלוקת הכנסה נטו היא כלל ה-50/30/20: כמחצית מההכנסה לצרכים חיוניים, כשליש לרצונות ואיכות חיים, וכחמישית לחיסכון ולהחזר חובות. זו נקודת פתיחה נוחה, אבל אל תתייחסו אליה כאל חוק ברזל. זוג שחוסך לדירה יעדיף אולי להגדיל את נתח החיסכון על חשבון הפנאי, וזה בסדר גמור כל עוד ההחלטה משותפת ומודעת.
כדי שהתקציב יעבוד לאורך זמן, הוא צריך להיות ריאלי. תקציב שמנסה לחתוך את כל ההנאות מהחיים יחזיק מעמד שבועיים ואז יקרוס. השאירו מקום מכובד לדברים שחשובים לכם, בין אם זו יציאה שבועית למסעדה או חופשה שנתית, ופשוט תכננו אותם מראש. תקציב טוב הוא כזה שאתם יכולים לחיות איתו, לא כזה שאתם נלחמים בו.
שלב שלישי: סדר העדיפויות הפיננסי
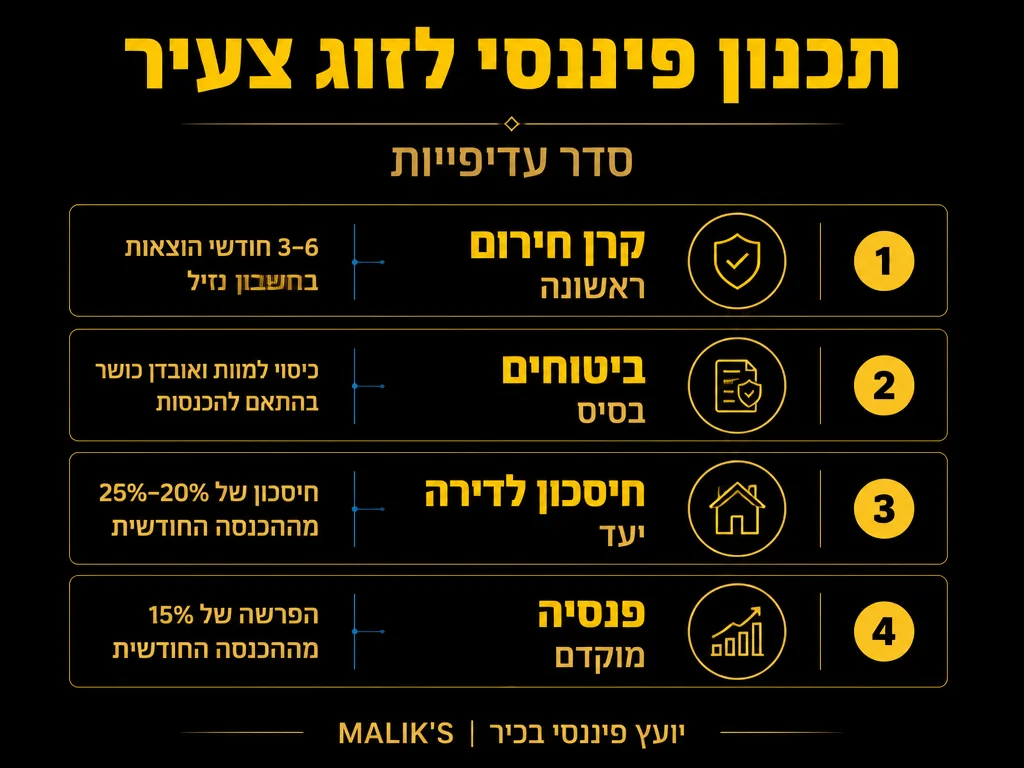
אחרי שיש לכם תקציב, השאלה הגדולה היא לאן שולחים את הכסף הפנוי. יש פיתוי גדול לקפוץ ישר להשקעות מסקרנות או לחיסכון לדירה, אבל יש סדר הגיוני שמגן עליכם. הטבלה הבאה מסכמת את סדר העדיפויות המומלץ לרוב הזוגות הצעירים.
| עדיפות | יעד | למה זה קודם |
|---|---|---|
| 1 | קרן חירום | רשת ביטחון לשלושה עד שישה חודשי מחיה, כדי שתקלה לא תגרור אתכם לחובות |
| 2 | ביטוחים חיוניים | ביטוח חיים, אובדן כושר עבודה ובריאות מגנים על ההכנסה עצמה מפני משבר |
| 3 | חיסכון לדירה | ההון העצמי לרכישת נכס, יעד מרכזי לרוב הזוגות בישראל |
| 4 | פנסיה והשקעות | בניית עתיד כלכלי ארוך טווח שנהנה מריבית דריבית לאורך עשרות שנים |
שימו לב שהסדר הזה מתחיל בהגנה ורק אחר כך עובר לצמיחה. אין טעם להשקיע בבורסה אם תקלה קטנה ברכב תכניס אתכם למינוס. קודם בונים את הרשת, ורק אז מטפסים גבוה יותר.
הסדר הזה לא קדוש, והוא יכול להשתנות לפי המצב הספציפי שלכם. זוג שכבר יושב על חוב יקר בכרטיס אשראי, למשל, יעדיף לרוב לסלק אותו כמעט בראש סדר העדיפויות, מפני שהריבית עליו גבוהה מכל תשואה שתשיגו בחיסכון. הרעיון המרכזי הוא שכל שקל שמגיע לחשבון מקבל תפקיד ברור מראש, במקום להיעלם באוויר. כשאתם יודעים לאן הולך הכסף הפנוי עוד לפני שהוא נכנס, אתם שולטים במצב במקום שהמצב ישלוט בכם.
שלב רביעי: קרן חירום, הבסיס של הכל
קרן חירום היא סכום כסף נזיל שיושב בצד ומחכה ליום סגריר. איבוד עבודה, תיקון יקר ברכב, טיפול רפואי דחוף או תקלה בבית, כל אלה קורים, והשאלה היחידה היא אם תהיו מוכנים אליהם. הכלל המקובל הוא לשמור סכום שמכסה שלושה עד שישה חודשי הוצאות של משק הבית.
הכסף הזה צריך להיות נגיש, לא נעול בהשקעה ארוכת טווח שאי אפשר לפדות מהר. חשבון חיסכון פשוט או פיקדון גמיש מתאימים בדיוק למטרה. חשוב להבחין בין קרן החירום, שנועדה לרגעים קשים, לבין החיסכון לדירה או להשקעות. ערבוב ביניהם מפתה, אבל הוא מרוקן את הרשת שאמורה להגן עליכם.
כדי לבנות את הקרן בלי לחץ, קבעו הוראת קבע קטנה שמעבירה סכום קבוע לחשבון החיסכון בכל תחילת חודש, לפני שהכסף מספיק להתפזר. גם ₪500 בחודש מצטברים לסכום מכובד תוך שנה, והעיקר הוא העקביות ולא הגודל של כל הפקדה בודדת.
שלב חמישי: ביטוחים, חיסכון לדירה ופנסיה
אחרי שהרשת מוכנה, מגיע הזמן לחשוב על שכבות ההגנה והצמיחה הבאות. ביטוחים הם השכבה שרוב הזוגות הצעירים מזניחים, ובחינם. ביטוח חיים ואובדן כושר עבודה מגנים על מה שהכי יקר לכם: היכולת שלכם להמשיך ולהרוויח. אם אחד מכם מפרנס עיקרי, מה יקרה למשק הבית אם ההכנסה הזו תיעצר?
החיסכון לדירה הוא לרוב היעד הגדול ביותר של זוג צעיר בישראל. כאן כדאי להיות ממוקדים: הגדירו סכום יעד להון העצמי, חשבו כמה שנים יש לכם להגיע אליו, וחלקו את הסכום למנות חודשיות. ככל שהיעד רחוק יותר בזמן, כך תוכלו לשקול אפיקי חיסכון שמניבים תשואה גבוהה יותר, תוך התאמה לרמת הסיכון שנוחה לשניכם.
הפנסיה מרגישה רחוקה כשאתם בשנות העשרים או השלושים, אבל דווקא כאן הזמן משחק את התפקיד הגדול ביותר. הפרשה קבועה שמתחילה מוקדם צוברת עשרות שנים של ריבית דריבית, והפער בין מי שהתחיל בגיל 25 למי שהתחיל בגיל 35 עצום. בדקו את קרן הפנסיה שלכם, ודאו שדמי הניהול סבירים, ואל תשאירו את התיק על אוטומט בלי לבחון אותו.
ריכוז נכון של כל השכבות האלה למקום אחד הוא בדיוק המקום שבו תכנון פיננסי ופנסיוני לזוג צעיר נכנס לתמונה, ומחבר בין הביטוחים, החיסכון והפנסיה לתוכנית אחת מסודרת שמתאימה בדיוק לשלב שבו אתם נמצאים.
טעויות נפוצות של זוגות צעירים ואיך להימנע מהן
הכרת הטעויות הנפוצות היא חצי מהדרך להימנע מהן. אלה המכשולים שאנחנו רואים חוזרים שוב ושוב אצל זוגות בתחילת הדרך:
- דחיית התכנון: ההנחה שיש עוד המון זמן היא הטעות היקרה ביותר, כי כל שנה שעוברת מקטינה את כוח הריבית דריבית.
- ניפוח סגנון החיים: כל עלייה בשכר נבלעת מיד בהוצאות גדולות יותר, וכך ההכנסה עולה אבל החיסכון נשאר במקום.
- העדר קרן חירום: קפיצה ישר לחיסכון לדירה או להשקעות בלי רשת ביטחון, מה שהופך כל תקלה קטנה למשבר.
- הזנחת ביטוחים: חיסכון של כמה עשרות שקלים בחודש על כיסוי ביטוחי שעלול לעלות למשק הבית סכומים עצומים ברגע האמת.
- חוסר שקיפות: הסתרת הוצאות או חובות מבן הזוג, מה שמערער את האמון ואת היכולת לתכנן נכון.
מול כל אחת מהטעויות האלה עומדת אותה תרופה פשוטה: תקשורת פתוחה ותוכנית כתובה. כשהכל גלוי על השולחן, קל הרבה יותר לזהות סטייה מהמסלול ולתקן אותה בזמן.
איך הופכים את התוכנית להרגל קבוע
התוכנית הכי טובה בעולם לא שווה כלום אם היא נשארת על הנייר. הסוד להתמדה הוא להפוך את ההתנהלות הכלכלית להרגל אוטומטי, שדורש כמה שפחות כוח רצון. הנה סדר הפעולות שאנחנו ממליצים עליו:
- הגדירו הוראות קבע אוטומטיות לחיסכון ולקרן החירום, כך שהכסף עובר לפני שאתם מספיקים להוציא אותו.
- קבעו פגישת כספים קבועה פעם בחודש, לחצי שעה בלבד, כדי לעבור על התקציב ולוודא שאתם בכיוון.
- עקבו אחרי ההוצאות באמצעות אפליקציה או גיליון פשוט, כדי לזהות דליפות קטנות לפני שהן הופכות לגדולות.
- עדכנו את התוכנית בכל שינוי משמעותי: העלאה בשכר, מעבר דירה, לידה או כל אירוע שמשנה את התמונה הכלכלית.
ההרגלים האלה הופכים את הכסף מנושא מלחיץ לחלק שקט ומסודר מהחיים המשותפים. אחרי כמה חודשים, המערכת תרוץ כמעט לבד, ואתם תוכלו להתמקד בדברים החשובים באמת.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על פוליסת חיסכון מול קופת גמל.
שאלות נפוצות
מתי נכון לזוג צעיר להתחיל בתכנון פיננסי?
מיד. אין רגע מוקדם מדי ואין סכום קטן מדי. ככל שתתחילו מוקדם יותר, כך הזמן והריבית דריבית יעבדו לטובתכם. גם אם אתם רק בתחילת הקריירה עם הכנסה צנועה, עצם ההרגל של תקציב וחיסכון שיטתי שווה יותר מכל סכום שתחסכו בעתיד בלי מערכת מסודרת.
האם עדיף חשבון בנק משותף או נפרד?
אין תשובה אחת נכונה, וזה תלוי בכם. יש זוגות שנוח להם עם חשבון משותף מלא, אחרים מעדיפים חשבונות נפרדים עם חשבון משותף להוצאות הבית, ויש שילובים באמצע. העיקר הוא שהמודל שתבחרו יהיה שקוף לשניכם, יאפשר מעקב נוח אחרי היעדים המשותפים, וירגיש הוגן לשני הצדדים.
כמה כסף צריך להיות בקרן חירום?
הכלל המקובל הוא סכום שמכסה שלושה עד שישה חודשי הוצאות של משק הבית. אם ההכנסה שלכם יציבה ושניכם עובדים, אפשר להסתפק בקצה התחתון. אם אחד מכם עצמאי או שההכנסה תנודתית, כדאי לשאוף לקצה הגבוה יותר של הטווח כדי להיות מוגנים.
האם צריך להתחיל לחסוך לפנסיה כבר בשנות העשרים?
בהחלט כן. הפנסיה היא המקום שבו ריבית דריבית עושה את הקסם הגדול ביותר, ולכן כל שנה של הפרשה מוקדמת שווה הרבה יותר משנה בגיל מבוגר. גם הפרשה קטנה שמתחילה מוקדם צוברת סכום משמעותי לאורך עשרות שנים. בדקו את דמי הניהול ואת מסלול ההשקעה בקרן שלכם, ואל תשאירו אותם ללא בחינה.
איך מתמודדים עם חילוקי דעות על כסף?
חילוקי דעות הם טבעיים, כי כל אחד מגיע עם רקע והרגלים שונים. המפתח הוא לתקשר מתוך יעדים משותפים ולא מתוך האשמות. פגישת כספים חודשית קבועה מספקת מסגרת בטוחה לדבר על הכסף בלי שהנושא יעלה דווקא ברגעים מתוחים. כשמתמקדים בתוכנית המשותפת, קל יותר להגיע לפשרות שמתאימות לשניכם.
המידע במאמר זה הוא כללי בלבד ואינו מהווה תחליף לייעוץ אישי המותאם לנתונים הספציפיים שלכם.












