
הבעלים של חצי מיליון שקל פנויים ב-2026 נמצא בנקודת החלטה שלא הייתה כזו ב-2020. שוק הנדל”ן בישראל עבר תיקון משמעותי, ריביות המשכנתא במגמת ירידה אך עדיין גבוהות, ושוק המניות האמריקאי סיים עשור יוצא דופן של תשואות. השאלה “נדל”ן או מניות” עצמה מטעה – כי התשובה הנכונה כמעט תמיד היא תמהיל, לא בחירה. במאמר נשבר את ההחלטה לשלושה תרחישים מציאותיים, נציג את ארבעת המספרים שכל בעל הון צריך לדעת לפני שמחליט, ונסביר למה ייעוץ למשקיעים מקצועי מתחיל לא משאלת ההשקעה אלא משאלת פרופיל הסיכון של המשפחה.
השאלה הלא נכונה: “מה עדיף”. השאלה הנכונה: “באיזה תמהיל”
השאלה “נדל”ן או מניות” הופכת רוב הדיון להחלטה בין שני קוטבים, וזה כמעט תמיד הטעות. תיק פיננסי בריא לבעל הון בישראל בנוי משלושה מרכיבים שמתפקדים יחד: נדל”ן (אופק ארוך, תזרים שכירות, מינוף, הגנה מאינפלציה), חשיפה לשוק ההון (נזילות, גיוון גיאוגרפי, צמיחה), והגנה (קופת גמל להשקעה, פיקדונות, אגרות חוב ממשלתיות). השאלה למי שיש ₪500,000 פנויים אינה איפה לשים את הכסף, אלא איזה מרכיב בתיק חסר ביותר.
בעל דירה יחידה בשווי ₪3M שאין לו כלל חשיפה למניות – לא צריך לחשוב על נדל”ן שני. בעל תיק מניות ₪2M שאין לו דירה – לא צריך לחשוב על קרן נאמנות נוספת. הניתוח חייב להתחיל בתמונת המצב הקיימת, ולא בשאלה האידיאולוגית.
תשואות היסטוריות מול תשואות עתידיות: מה מותר להניח
שני המספרים שכל מי שמתלבט בין נדל”ן למניות צריך לדעת קודם:
שוק הנדל”ן הישראלי הציג צמיחה ארוכת טווח של כ-4.8% שנתי בממוצע (1995-2024), אבל המספר הזה מסתיר תיקון משמעותי שמתרחש עכשיו. מחיר ממוצע של דירה בתל אביב הגיע ל-₪3.68 מיליון ברבעון 3 של 2025, ירידה שנתית של 13% לעומת אותה תקופה ב-2024 – תקופת התיקון הארוכה ביותר בהיסטוריה הקרובה של השוק הישראלי. מי שקנה דירה בתל אביב בסוף 2023 רואה ירידה משמעותית בערך הנייר נכון לסוף 2025.
שוק המניות האמריקאי, לעומת זאת, הציג תשואה יוצאת דופן בעשור האחרון. תשואה שנתית ממוצעת של S&P 500 בעשור 2016-2025 עמדה על 14.8% (כולל דיבידנדים), לעומת תשואה ארוכת טווח מאז 1957 של כ-10%. ההפרש בין שני המספרים הוא הסיפור המרכזי – מי שמסתכל על 10 השנים האחרונות ומאמין שזה הנורמלי, צפוי לאכזבה. הממוצע ארוך הטווח (10%) הוא היעד הסביר; 14.8% הוא יוצא דופן.
שלוש מסקנות שמותר להפיק מהמספרים הללו:
- נדל”ן בישראל איננו בנקודת קנייה בסיסית כיום – גם אם הירידות עוצרות, אופק התשואה הריאלית בשנים 2026-2030 צפוי להיות פחות מ-4.8% הממוצע ההיסטורי
- שוק המניות האמריקאי איננו בנקודת קנייה בסיסית כיום – מי שנכנס היום למדדים אמריקאיים צריך להתבסס על תשואת 10% (היעד ההיסטורי), לא על 14.8% (התוצאה היוצאת דופן של העשור)
- שני השווקים יקרים יחסית לרמת תשואה ארוכת הטווח שלהם – וזה מצדיק תמהיל מפוזר, לא הימור על אחד מהם
נזילות, מינוף ועלויות אחזקה: שלושה דברים שלא נראים בתשואה
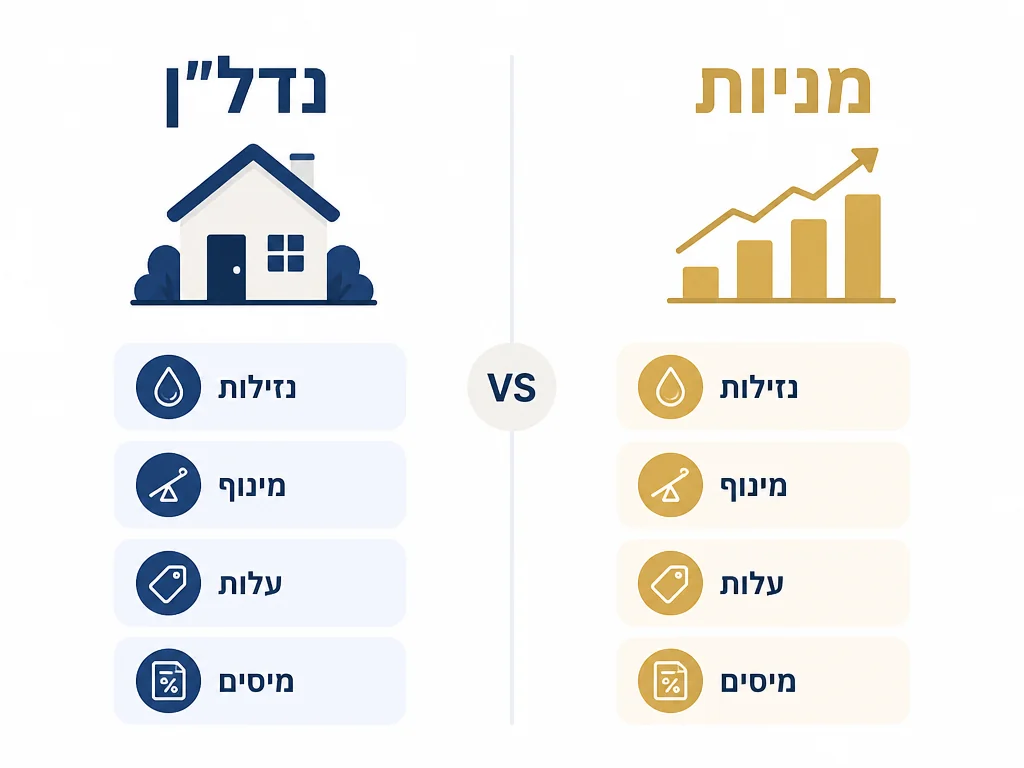
השוואת תשואה לבדה מטעה. נדל”ן ומניות הם חיות שונות לגמרי במונחים של נזילות, יכולת מינוף, ועלות תפעולית – וכל אחד מהשלושה משפיע על התשואה האמיתית.
| פרמטר | נדל”ן (דירת השקעה) | מניות (תעודות סל מפוזרות) |
|---|---|---|
| זמן מימוש להמרה למזומן | 3-9 חודשים | 1-2 ימי מסחר |
| חלוקה לחלקים (₪50K נזיל) | בלתי אפשרי בלי משכנתא הפוכה | פשוט – מוכרים חלק יחסי |
| מינוף זמין | עד 75% משווי הנכס (משכנתא) | עד 50% (קנייה במרג’ין – לא מומלץ) |
| עלויות תפעול שנתיות | 1.5%-3% (ארנונה, ועד, תיקונים, סוכנים) | 0.1%-0.4% (דמי ניהול תעודה) |
| זמן ניהול נדרש מהבעלים | 5-15 שעות בחודש בממוצע | פחות משעה בחודש |
| תשואת שכירות נטו | 2.5%-3.5% (אחרי הוצאות ומס) | 1%-1.5% דיבידנדים |
| מס במימוש | מס שבח (תלוי במצב משפחתי + סוג הדירה) | 25% מס רווחי הון (30% בעל מניות מהותי) |
הטעות שבעלי הון חוזרים עליה: מסתכלים על “תשואה של 7%” בלוגיקה הנדל”נית (5% עליית ערך + 3% שכירות – 1% הוצאות) ומשווים ל”תשואה של 10%” בלוגיקה המנייתית, בלי לחשב את עלויות הזמן ואי-הנזילות. בפועל, התשואה האפקטיבית לבעלי הון אקטיביים שמנהלים דירת השקעה יוצאת לרוב נמוכה מהמספר הברוטו.
תרחיש 1: 500K במזומן ללא משכנתא קיימת
בעל ₪500,000 פנויים, ללא משכנתא קיימת על הבית הראשי, לא יכול לקנות דירת השקעה בישראל ב-2026 בלי הלוואה. ממוצע דירת השקעה ב-3-חדרים באזורי ביקוש: ₪2.5M-₪3.5M. עם הון עצמי של ₪500K, צריך משכנתא של לפחות ₪2M.
ריבית פריים בישראל עומדת על 5.5% (ינואר 2026), כשמסלולי משכנתא קבועים נעים בין 4.7%-4.85% וצמודי מדד 3.15%-3.3%. החזר חודשי על משכנתא של ₪2M ל-25 שנה בתמהיל סטנדרטי: כ-₪11,000 בחודש. שכירות צפויה: ₪7,000 בחודש. תזרים שלילי של ₪4,000 בחודש מהיום הראשון, שמסתבך אם הדירה לא מושכרת חודש או שניים.
החלופה: השקעה של ₪500K במדדים גלובליים מפוזרים (קרנות UCITS איריות) דרך ברוקר זר או בית השקעות ישראלי. תזרים: 0 (אם בוחרים בקרנות צוברות), צמיחה צפויה: 7%-9% בשנה לטווח ארוך. אחרי 10 שנים, התיק צפוי להגיע ל-₪1M-₪1.2M ללא מינוף, ללא תזרים שלילי, וללא עלויות תפעול גבוהות. בתרחיש זה, החלופה המנייתית כמעט תמיד מנצחת.
תרחיש 2: 500K בהוואי של מינוף משכנתא נוספת
בעל דירה ראשונה שלם משכנתא, ערך הון עצמי בנדל”ן ₪2M+. ניתן למשכן את הבית הראשי או להוציא משכנתא נוספת לנכס שני. כאן הלוגיקה מתהפכת: כעת ה-₪500K הם רק חלק מהון עצמי, והמשקיע יכול לקחת משכנתא נוספת באותה רמת ריבית או נמוכה יותר.
חישוב: רכישת דירה שנייה ב-₪2.5M, הון עצמי ₪500K + ₪500K ממימוש נכסים אחרים = ₪1M, משכנתא ₪1.5M. החזר חודשי: כ-₪8,300. שכירות: ₪7,000-₪7,500. תזרים שלילי קל ₪1,000-₪1,500 בחודש, נסבל. תשואת הון פוטנציאלית: אם הדירה תעלה ב-2% בשנה (אופק שמרני אחרי התיקון), זה ₪50K עליית ערך + ₪90K שכירות גולמית – ₪100K עלויות = ₪40K נטו. תשואה על ₪500K הון עצמי = כ-8% בשנה (לפני מס). זה תרחיש שמתחרה ראש בראש עם השקעה במניות.
תרחיש 3: 500K בקופת גמל להשקעה – דרך שלישית שמשתלבת
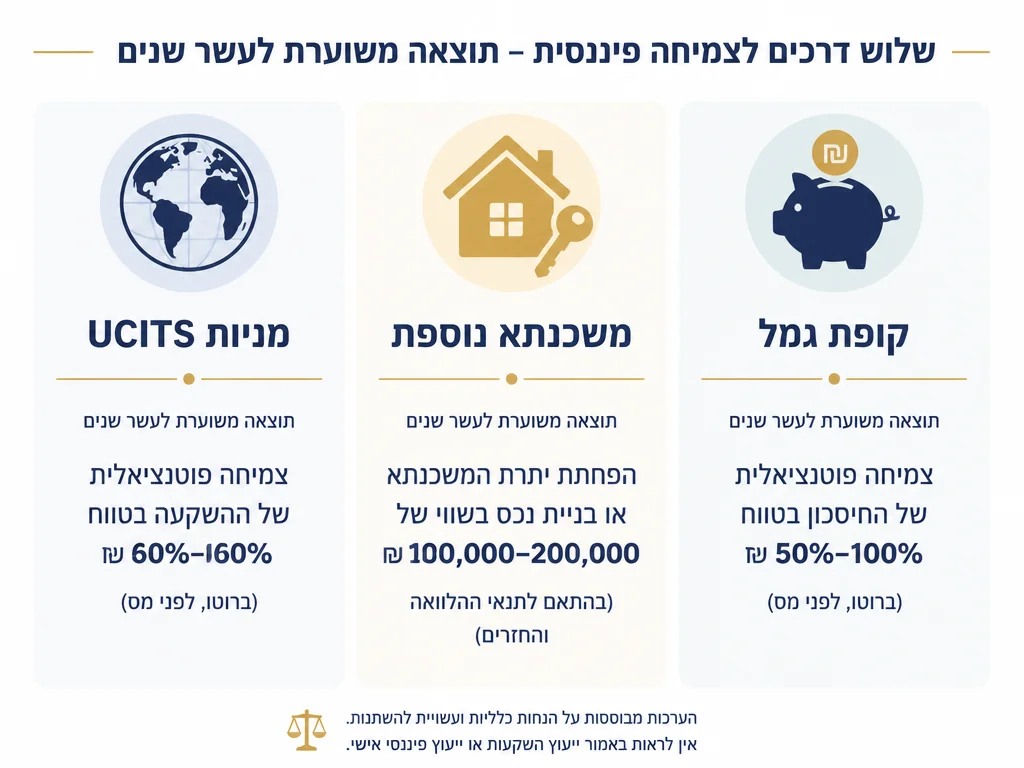
זו האופציה שכמעט אף יועץ פיננסי לא מציע בראש סדר העדיפויות, למרות שבמקרים רבים היא המנצחת. תקרת ההפקדה השנתית לקופת גמל להשקעה לשנת 2026 עומדת על ₪83,641 לכל חוסך – והיתרון המס המכריע הוא שמי שמגיע לגיל 60 ובוחר למשוך כקצבה חודשית פטור מלא ממס על הרווחים. עבור משפחה (שני בני זוג + שני ילדים בגירים), זה ₪334,564 כל שנה שאפשר להפקיד פטור ממס במשיכה לאחר גיל 60.
בתרחיש שיש ₪500K פנויים, ניתן לפצל: ₪334K בשנה הראשונה לקופות גמל להשקעה למשפחה (פטור מס בעת קצבה), השאר לחשבון השקעות פרטי. תוך 18 חודשים, כל ה-₪500K נמצאים בקופות גמל עם אופק תשואה דומה לקרנות UCITS (7%-9% שנתי) + יתרון המס המאסיבי. החיסרון: גמישות תפעולית מופחתת (הקופות מנוהלות על ידי בית השקעות, לא כל מסלול ניתן לבחירה).
זה התרחיש שבו ליווי משקיע פרטי מקצועי באמת חוסך כסף – הניתוח המס המקדים מצליח להוסיף 15%-25% לתשואה האפקטיבית לטווח של 20 שנה לעומת השקעה ישירה דומה.
פרופיל הסיכון שצריך כדי לבחור – לא מה שאומרים, מה שמתאים
השאלות שמכריעות את ההתאמה בין נדל”ן למניות אינן “כמה אני סובל סיכון” – השאלות הללו תיאורטיות מדי. הקריטריונים האמיתיים:
- מה אופק הזמן עד שהכסף עשוי להיות נחוץ למשהו אחר? פחות מ-7 שנים – לא נדל”ן. יותר מ-15 שנים – או נדל”ן או מניות (התלוי בקריטריונים אחרים).
- מה רמת הניהול שאני באמת מוכן לתפקד בה? מנהל דירת השקעה משקיע 5-15 שעות בחודש. אם זה מטריד, נדל”ן מאבד את הקסם הכלכלי שלו.
- איזה אחוז מהתיק הכולל ה-500K מהווה? אם זה 80% מההון הפנוי – לא להמר על נכס יחיד (לא דירה ולא תיק מניות נטו של S&P 500), אלא לפזר.
- מה החשיפה הקיימת לנדל”ן (הבית הראשי) ולשוק ההון (קופות גמל קיימות, פנסיה)? חישוב נטו של מה התיק שלם חסר ביותר.
- מהי הסביבה המשפטית/משפחתית שלי? ילדים בגירים שעשויים לרשת? בני זוג שאחד מהם אזרח ארה”ב? בעיות בריאות שעשויות לדרוש נזילות מהירה?
תשובות הוגנות לחמש שאלות אלה מצומצמות את הבחירה לדרך אחת או שתיים, ולא לדיון תיאורטי. פיזור התיק עצמו הוא הצעד הראשון, ההשקעה הספציפית בנדל”ן או מניות זה הצעד השני.
שאלות נפוצות
האם ניתן לעשות גם וגם – 50/50 בין נדל”ן למניות?
כן, אבל לא עם ₪500K הון פנוי. בנדל”ן מינימום ראשוני להתחיל הוא הון עצמי ₪500K-₪700K (לדירת ₪2-3M); פחות מזה דורש בעלות שותפים או נכסים מסחריים קטנים. תמהיל 50/50 אמיתי דורש הון פנוי של מינימום ₪1M.
תשואת השכירות שלי תהיה דומה לממוצע השוק?
לא. ממוצע התשואה הברוטו הוא 3%-4% גם לאחר התיקון של 2024-2025, אבל הוא מסתיר פערים: אזורי ביקוש כמו תל אביב מציעים תשואה ברוטו של 2.5%-3% בלבד, אזורי פריפריה 4%-5%, וקו ראשון של חוף (עלית בן יהודה) עשוי להגיע ל-3.5%-4% אבל עם תחזית עליית ערך גבוהה יותר. הברוטו הזה הופך לנטו של 2.5%-3.5% אחרי הוצאות ארנונה, ועד, תיקונים.
מה היתרון של חבילות “השקעה נדל”נית פסיבית” (REIT, קרנות נדל”ן)?
REIT ישראלי כמו אזורים או מליבו מציעים חשיפה נדל”נית עם נזילות מלאה ועם פיזור על פני עשרות נכסים. תשואה צפויה: 5%-7% שנתי, פחות מתשואה ממוצעת של דירה ממונפת אבל עם פחות סיכון ופחות עומס ניהולי. אופציה לגיטימית למי שרוצה חשיפה נדל”נית בלי הכאבי ראש של בעלות ישירה.
סיכום
ההחלטה “נדל”ן או מניות” כמעט תמיד שגויה במסגרתה – כי התשובה הנכונה היא תמהיל. ל-₪500K פנויים ב-2026: ללא משכנתא קיימת, מניות (UCITS גלובלי) מנצחות ברוב התרחישים בגלל המינוף השלילי הנדרש לנדל”ן בריביות הנוכחיות; עם הון עצמי קיים בנדל”ן, משכנתא נוספת לדירה שנייה תחרותית; קופת גמל להשקעה היא לעתים קרובות המנצחת בגלל יתרון המס המאסיבי לאופק של 20+ שנה. הקריטריונים שבאמת מכריעים אינם ההעדפה התיאורטית אלא אופק הזמן, רמת הניהול הנסבלת, החשיפה הקיימת, והמסגרת המשפטית-משפחתית. החלטה ללא ניתוח של חמשת אלה היא הימור, לא השקעה.












