
כן, במקרים רבים כדאי לשלב זהב וסחורות בתיק, אבל כרכיב הגנה קטן ולא כמנוע תשואה, וההקצאה המקובלת נעצרת בדרך כלל הרבה מתחת לרבע מהתיק. השאלה האמיתית שמעסיקה משקיע מבוסס היא לא האם להחזיק זהב, אלא כמה, באיזו צורה, ובאילו תנאי שוק הרכיב הזה באמת מגן על ההון. במאמר הזה נפרק את ההיגיון הכלכלי מאחורי הקצאת מתכות יקרות וסחורות, נסביר מתי ההגנה עובדת ומתי היא מאכזבת, ונשווה בין דרכי החשיפה השונות כדי שתוכלו לקבל החלטה מושכלת שמתאימה לגודל התיק ולמטרות שלכם.
מה תפקידו האמיתי של זהב בתיק השקעות
זהב נתפס לעיתים כנכס מסתורי שערכו נקבע בפאניקה, אבל התפקיד שלו בתיק מסודר הוא פשוט יותר. מדובר בנכס שלא מניב תזרים, כלומר לא משלם דיבידנד ולא נושא ריבית, ולכן הערך שלו נובע כולו משינוי במחיר. בגלל התכונה הזו זהב לא מתחרה במניות על תשואה לאורך זמן, אלא ממלא תפקיד אחר לגמרי: הוא מקטין את התנודתיות של התיק כולו ברגעים שבהם שוק המניות יורד בחדות. המשקיע המתוחכם מבין שדווקא ההיעדר הזה של תזרים הוא מה שהופך את הזהב לכלי הגנה טהור, בלי הרעש של רווחי חברות ושל מדיניות דיבידנד.
ההיגיון נשען על מתאם נמוך. כשמניות צונחות בגלל משבר פיננסי או חשש ממיתון, זהב נוטה לשמור על ערכו ולעיתים אף לעלות, מפני שמשקיעים בורחים אליו כאל מקלט. התוצאה היא שתיק המשלב מעט זהב חווה נפילות רכות יותר, וזה בדיוק מה שמאפשר למשקיע להישאר רגוע ולא למכור מניות בתחתית. הערך של הרכיב הזה מתגלה לא בשנים הרגילות אלא בשנים הקשות, וזו הסיבה שקשה למדוד אותו בטבלת תשואות שנתית פשוטה.
מכאן נגזרת מסקנה מעשית: אתם לא מחזיקים זהב כדי להתעשר ממנו, אלא כדי להגן על מה שכבר בניתם. ברגע שתופסים אותו ככרית ביטחון ולא כהימור, קל יותר להחליט על הקצאה נכונה ולא להתפתות להגדיל אותה כשהמחיר עולה בכותרות.
כמה להקצות: הגבול שמעבר לו ההגנה הופכת לסיכון
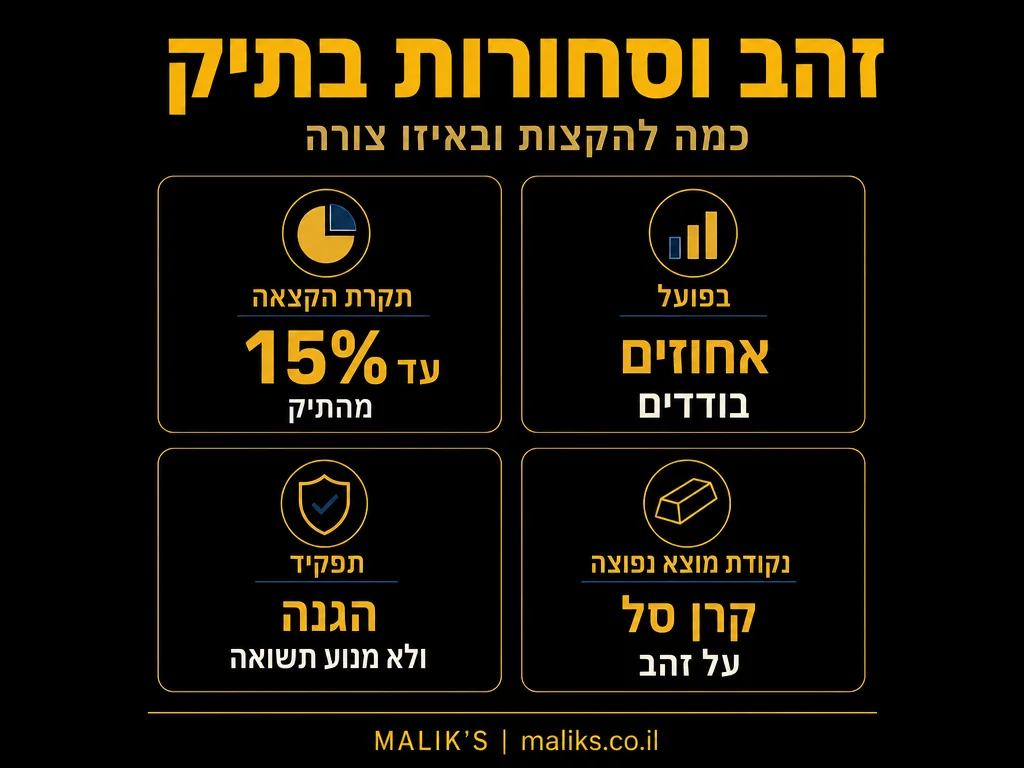
הכלל המנחה שמקובל בעולם ניהול ההשקעות הוא לא להקצות מעל 15% מהתיק למתכות יקרות, כאשר זהב וסחורות משמשים בעיקר כהגנה מפני אינפלציה וירידות בשוק המניות ולא כמנוע תשואה מרכזי (מקור). עבור רוב המשקיעים המבוססים ההקצאה בפועל נמוכה אף מזה, ונעה סביב כמה אחוזים בודדים, בהתאם לרמת השמרנות של התיק ולמטרות הספציפיות.
מדוע קיים גבול עליון בכלל. משום שברגע שרכיב שלא מניב תזרים תופס נתח גדול מדי, הוא פוגע בפוטנציאל הצמיחה של התיק לאורך שנים. תיק שמחזיק חלק ניכר בזהב עלול לפגר בעשור שלם אחרי תיק מנייתי, פשוט כי הזהב עמד במקום בזמן שהכלכלה צמחה. במילים אחרות, מה שאמור להיות הגנה הופך בעצמו לסיכון של תשואה חסרה. זו הסיבה שהמספר של 15% משמש כתקרה ולא כיעד, וברוב התיקים המבוססים נכון להישאר הרבה מתחתיו.
הדרך הנכונה לחשוב על גובה ההקצאה מתחילה מהשאלה כמה נזק תרצו למנוע בשנה גרועה. משקיע שמרן שרוצה לרכך נפילות באופן משמעותי יבחר בקצה העליון של הטווח, בעוד משקיע צעיר עם אופק ארוך יסתפק בהקצאה קטנה או יוותר עליה כליל לטובת מניות. הנה עקרונות שכדאי לשקול בקביעת הגובה:
- ככל שאופק ההשקעה ארוך יותר, כך יש פחות צורך בהגנה מיידית והקצאת הזהב יכולה לרדת.
- ככל שהתיק גדול יותר ומשמעותי לרמת החיים שלכם, כך עולה הערך של ריכוך נפילות חדות.
- הקצאה קבועה שמאזנים אליה מדי תקופה עדיפה על ניסיון לתזמן את מחיר הזהב.
- עדיף להסתכל על הזהב כחלק מרובד ההגנה הכולל של התיק, לצד אג״ח ומזומן, ולא כרכיב שעומד בפני עצמו.
- אין צורך להגיע לתקרה של 15%. הקצאה קטנה שמנוהלת במשמעת עדיפה על הקצאה גדולה שנקבעה מתוך פחד.
הקצאה נכונה היא תמיד פועל יוצא של תמונת התיק המלאה. כאן נכנס לתמונה תכנון מסודר של ניהול תיקי השקעות שמתאים את גובה רכיב ההגנה לרמת הסיכון ולמטרות של כל משקיע בנפרד, במקום להעתיק אחוז שרירותי מהאינטרנט.
מתי ההגנה עובדת ומתי היא מאכזבת
אחד הטעויות הנפוצות היא לצפות שזהב יגן על התיק בכל תרחיש שלילי. המציאות מורכבת יותר, וההגנה עובדת טוב בעיקר בסוגים מסוימים של משברים. כשמדובר בפאניקה פיננסית, בקריסת אמון במערכת הבנקאית או במשבר גאופוליטי חריף, הביקוש לזהב נוסק והמחיר עולה בדיוק כשהמניות יורדות. אלה הרגעים שבהם הרכיב מצדיק את עצמו.
לעומת זאת, יש תרחישים שבהם הזהב מאכזב. כשהריבית במשק עולה בחדות, נכס שלא נושא ריבית הופך לפחות אטרקטיבי, ולעיתים מחירו יורד יחד עם המניות במקום להתנגד להן. גם בתקופות של אינפלציה מתונה ויציבה הזהב לא בהכרח מגן טוב, מפני שהקשר בין אינפלציה למחיר הזהב חזק בעיקר כשמדובר בזעזוע אינפלציוני חד ובלתי צפוי, ולא בעליית מחירים הדרגתית שהשוק כבר תמחר. ההבנה הזו חשובה במיוחד למשקיע שמצרף זהב לתיק מתוך ציפייה להגנה אוטומטית מכל שחיקה של הכסף, וחשוב שיכייל את הציפיות בהתאם.
המסקנה היא שזהב הוא ביטוח לתרחישי קיצון ולא מטריה לכל יום גשום. משקיע שמבין את ההבחנה הזו לא יתאכזב כשהזהב לא מזנק בכל ירידה קטנה בבורסה, ולא יימכר בפאניקה כשהוא רואה שהרכיב עומד במקום בתקופה רגילה. הסבלנות להחזיק את הרכיב לאורך שנים, כולל בשנים שבהן הוא נראה מיותר, היא מה שמאפשר לו לעבוד ביום שבו באמת צריך אותו.
זהב הוא לא נכס שמניב תשואה יומיומית, אלא פוליסת ביטוח שקטה שמצדיקה את עלותה פעם בכמה שנים, כשכל השאר יורד.
סחורות רחבות: הגנה מסוג אחר מפני אינפלציה
מעבר לזהב קיימת קטגוריה רחבה יותר של סחורות, הכוללת אנרגיה כמו נפט וגז, מתכות תעשייתיות כמו נחושת, ומוצרים חקלאיים. בניגוד לזהב, שהוא בעיקר נכס מקלט, סחורות רחבות קשורות ישירות לפעילות הכלכלית הריאלית, ולכן הן מתנהגות אחרת לגמרי בתוך התיק.
הערך שלהן כרכיב הגנה מתגלה דווקא בתקופות של אינפלציה מונעת ביקוש. כשהכלכלה מתחממת ומחירי חומרי הגלם עולים, סחורות רחבות נוטות לעלות יחד איתם, ובכך מפצות על שחיקת הכוח הקונה של הכסף. זו הגנה מסוג שונה מזו של הזהב, כי היא פועלת כשהאינפלציה נובעת מצמיחה ולא מפחד.
עם זאת, סחורות רחבות תנודתיות מאוד ותלויות במחזור הכלכלי. הן יכולות לרדת בחדות במיתון, כשהביקוש התעשייתי מתכווץ, ולכן הן אינן מתאימות למשקיע שמחפש יציבות. עבור רוב המשקיעים המבוססים חשיפה קטנה ומבוקרת לסחורות רחבות מספיקה כדי לקבל את יתרון ההגנה מפני אינפלציה, בלי לספוג את מלוא התנודתיות של הקטגוריה הזו.
דרכי חשיפה: השוואה בין ארבע האפשרויות המרכזיות
אחרי שהבנתם כמה להקצות ומתי ההגנה עובדת, נותרה שאלה מעשית: כיצד בדיוק לרכוש חשיפה לזהב ולסחורות. לכל דרך יש יתרונות וחסרונות שונים בכל הנוגע לעלות, לנזילות ולמורכבות התפעולית. הטבלה הבאה משווה בין ארבע הדרכים המרכזיות:
| דרך חשיפה | יתרון עיקרי | חיסרון עיקרי | נזילות |
|---|---|---|---|
| זהב פיזי (מטילים ומטבעות) | בעלות ישירה ומוחשית ללא סיכון צד נגדי | עלויות אחסון וביטוח, פער קנייה ומכירה גבוה | נמוכה |
| קרן סל על זהב (ETF) | מסחר קל, עלויות נמוכות ועקיבה צמודה למחיר | תלות במנהל הקרן ובמבנה המשפטי שלה | גבוהה מאוד |
| מניות חברות כרייה | פוטנציאל תשואה ממונף כשמחיר הזהב עולה | סיכון עסקי וניהולי שאינו קשור ישירות למחיר המתכת | גבוהה |
| קרן סחורות רחבה | פיזור על פני סל סחורות והגנה מפני אינפלציה | תנודתיות גבוהה ומורכבות בעקיבה אחר חוזים עתידיים | גבוהה |
עבור רוב המשקיעים המבוססים, קרן סל על זהב היא נקודת המוצא ההגיונית ביותר, מפני שהיא משלבת נזילות גבוהה, עלות נמוכה ועקיבה צמודה למחיר בלי הכאב הראש של אחסון פיזי. זהב פיזי מתאים למי שמעריך בעלות מוחשית ומוכן לשלם על כך בנזילות ובעלויות אחזקה. מניות כרייה וסחורות רחבות הן כלים מתקדמים יותר, שמתאימים למשקיע שמבין את הסיכונים הייחודיים שלהם ורוצה רכיב עם פוטנציאל תשואה גבוה יותר לצד תנודתיות גדולה יותר.
איך משלבים את הרכיב בתיק בלי לפגוע בצמיחה
שילוב נכון של זהב וסחורות לא מסתכם בבחירת הכלי, אלא בדרך שבה מנהלים אותו לאורך זמן. העיקרון החשוב ביותר הוא לקבוע הקצאת יעד ולדבוק בה. ברגע שהחלטתם על אחוז מסוים, המשמעת לשמור עליו היא זו שמייצרת את הערך, לא הניסיון לנחש מתי הזהב יעלה.
כאן נכנס לתמונה מנגנון האיזון מחדש. כשמחיר הזהב עולה בחדות ומשקלו בתיק גדל מעבר ליעד, אתם מוכרים חלק ממנו וקונים בכסף מניות שירדו. כשהזהב יורד ומשקלו קטן, אתם קונים עוד. התהליך הזה כופה עליכם למכור ביוקר ולקנות בזול באופן שיטתי, והוא אחד היתרונות הגדולים של החזקת רכיב עם מתאם נמוך לשאר התיק.
שיקול נוסף הוא מיסוי ומבנה ההחזקה. הדרך שבה אתם מחזיקים את הרכיב, בין אם בקרן סל, בחשבון מנוהל או בנכס פיזי, משפיעה על העלויות ועל אירועי המס שנוצרים בכל פעולת איזון. תכנון נכון של המבנה יכול לחסוך סכומים משמעותיים לאורך שנים, ולכן כדאי לשלב את שיקולי המס בהחלטה כבר בשלב הבנייה של התיק ולא בדיעבד.
הנה סדר הפעולות ההגיוני בבניית רכיב ההגנה:
- הגדירו את מטרת הרכיב: ריכוך נפילות, הגנה מאינפלציה, או שילוב של השניים.
- קבעו הקצאת יעד בטווח שמרני שמתאים לגודל התיק ולאופק שלכם.
- בחרו את דרך החשיפה שמתאימה לרמת המעורבות ולסובלנות לעלויות שלכם.
- קבעו כלל איזון מחדש קבוע, למשל פעם בשנה או בסטייה מסוימת מהיעד.
- שלבו את שיקולי המיסוי במבנה ההחזקה כדי לצמצם עלויות מיותרות.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מדד שארפ ומדדי סיכון.
שאלות נפוצות
כמה אחוז מהתיק כדאי להקצות לזהב וסחורות
הכלל המקובל הוא לא לחצות את רף ה-15% מהתיק במתכות יקרות, ורוב המשקיעים המבוססים מחזיקים בפועל אחוזים בודדים בלבד. הגובה המדויק תלוי באופק ההשקעה, בגודל התיק וברמת השמרנות שלכם, ולכן עדיף לגזור אותו מתמונת התיק המלאה ולא לאמץ מספר אחיד.
האם זהב מגן על התיק בכל ירידה בבורסה
לא. הזהב עובד היטב בעיקר במשברים חדים של אמון פיננסי ובזעזועים גאופוליטיים, אך עלול לאכזב כשהריבית עולה בחדות או כשהאינפלציה מתונה וצפויה. כדאי לתפוס אותו כביטוח לתרחישי קיצון ולא כמגן יומיומי מפני כל תנודה.
מה עדיף, זהב פיזי או קרן סל על זהב
עבור רוב המשקיעים קרן סל על זהב עדיפה בזכות נזילות גבוהה ועלויות נמוכות, בלי הצורך לאחסן ולבטח נכס פיזי. זהב פיזי מתאים בעיקר למי שמעריך בעלות ישירה ומוחשית ומוכן לשלם על כך בעלויות אחזקה ובנזילות נמוכה.
האם סחורות רחבות מתאימות לתיק שמרני
סחורות רחבות תנודתיות מאוד ותלויות במחזור הכלכלי, ולכן חשיפה גדולה אליהן אינה מתאימה לתיק שמרני. עם זאת, חשיפה קטנה ומבוקרת יכולה לתרום הגנה מפני אינפלציה מונעת ביקוש, בלי לספוג את מלוא התנודתיות של הקטגוריה.
למה בכלל להחזיק נכס שלא מניב תשואה
הערך של זהב הוא לא בתשואה השוטפת אלא במתאם הנמוך שלו לשוק המניות. הוא מרכך נפילות בשנים הקשות ומאפשר לכם להישאר במניות בזמן משבר במקום למכור בתחתית, וזו התרומה שלו לתיק לאורך זמן.
המאמר מובא כמידע כללי בלבד ואינו מהווה ייעוץ השקעות או המלצה לפעולה. כל החלטת השקעה מחייבת התאמה אישית לנתונים ולצרכים שלכם.












