
גרירת משכנתא היא העברה של משכנתא קיימת מהנכס שאתם מוכרים אל נכס חדש שאתם רוכשים, מבלי לפרוע את ההלוואה ולפתוח מסלול חדש מאפס, וכדאי לשקול אותה כאשר תנאי המשכנתא הקיימת טובים מהתנאים שתקבלו היום בשוק. עבור משפחות בעלות הון משמעותי, שמחזיקות משכנתא שנלקחה בעבר בריבית נמוכה או במסלול נוח במיוחד, היכולת לשמור על אותם תנאים תוך מעבר לבית חדש היא הבדל של עשרות ואף מאות אלפי שקלים לאורך חיי ההלוואה. במקום לוותר על מסלול טוב ולהתחיל את הכל מחדש בתנאי הריבית הנוכחיים, אתם מעבירים את ההלוואה עצמה אל הבטוחה החדשה.
ההחלטה בין גרירה, פירעון מלא ולקיחת משכנתא חדשה אינה טכנית בלבד. היא נוגעת בעלויות, בריבית, במיסוי ובלוח הזמנים של העסקה, ולכל אחת מהחלופות יש השלכות שונות על התזרים ועל התשואה הכוללת של ההשקעה בנדל״ן. במדריך הזה תקבלו את התמונה המלאה: מה בדיוק מתרחש בתהליך, מתי הוא משתלם, אילו מגבלות רגולטוריות חלות עליו, וכיצד להיערך אליו נכון מול הבנק.
מה זה גרירת משכנתא ומתי היא משתלמת
כאשר אתם מוכרים נכס שעליו רשומה משכנתא ורוכשים נכס אחר, עומדות בפניכם שתי דרכים עקרוניות. הדרך הראשונה היא לפרוע את המשכנתא הקיימת מתוך תמורת המכירה, ולאחר מכן ליטול משכנתא חדשה עבור הנכס הנרכש. הדרך השנייה היא גרירה: שמירה על אותה הלוואה בדיוק, כאשר הבטוחה הרשומה לטובת הבנק עוברת מהנכס הישן אל הנכס החדש. במילים אחרות, ההלוואה נשארת זהה בכל תנאיה, ורק הנכס המשועבד מתחלף.
הגרירה משתלמת בעיקר במצב שבו המשכנתא הקיימת נהנית מתנאים שכבר לא ניתן להשיג היום. אם נטלתם בעבר הלוואה בריבית קבועה נמוכה, במסלול צמוד מדד אטרקטיבי או בפריסה שנוחה לתזרים שלכם, פתיחת מסלול חדש בתנאי הריבית הנוכחיים עלולה לייקר משמעותית את ההחזר החודשי. שמירה על המסלול הישן דרך גרירה מגנה על היתרון הזה. מנגד, אם הריבית בשוק ירדה מאז נטילת ההלוואה, דווקא פירעון ולקיחה מחדש עשויים להיות עדיפים.
שיקול מרכזי נוסף הוא עמלת פירעון מוקדם. כאשר פורעים משכנתא בריבית קבועה לפני תום התקופה, הבנק עשוי לגבות עמלה שמפצה אותו על הפרש הריביות. הגרירה מאפשרת להימנע מהעמלה הזו, מפני שההלוואה אינה נפרעת אלא ממשיכה לרוץ על נכס אחר. עבור הלוואות גדולות, החיסכון בעמלת ההיוון לבדו יכול להצדיק את בחירת מסלול הגרירה.
עבור משקי בית בעלי הון משמעותי, יש כאן מימד נוסף שמעבר לחיסכון המיידי. משכנתא ותיקה בריבית נמוכה מתפקדת למעשה כמנוף פיננסי זול, שמאפשר להשאיר הון פנוי להשקעות בתשואה גבוהה יותר. פירעון ההלוואה משמעו ויתור על המנוף הזול הזה, ולעיתים גם שעבוד נזילות שהייתה יכולה לעבוד עבורכם בשוק ההון או בעסקאות נדל״ן נוספות. הגרירה שומרת על המבנה הפיננסי הקיים, ומאפשרת להמשיך לנצל את פער התשואה בין עלות ההלוואה הישנה לבין ההשקעות האלטרנטיביות שלכם.
יש גם היבט של ודאות תזרימית. כאשר אתם עוברים בית מבלי לשנות את ההלוואה, ההחזר החודשי המוכר נשאר יציב, ואינכם חשופים לתנודות הריבית שהיו מלוות מסלול חדש. עבור מי שמנהל תקציב מדוקדק סביב מספר התחייבויות, שמירה על החזר קבוע ומוכר היא ערך בפני עצמו, שמפחית את אי הוודאות של המעבר.
איך מעבירים משכנתא קיימת בלי לפרוע: שלבי התהליך
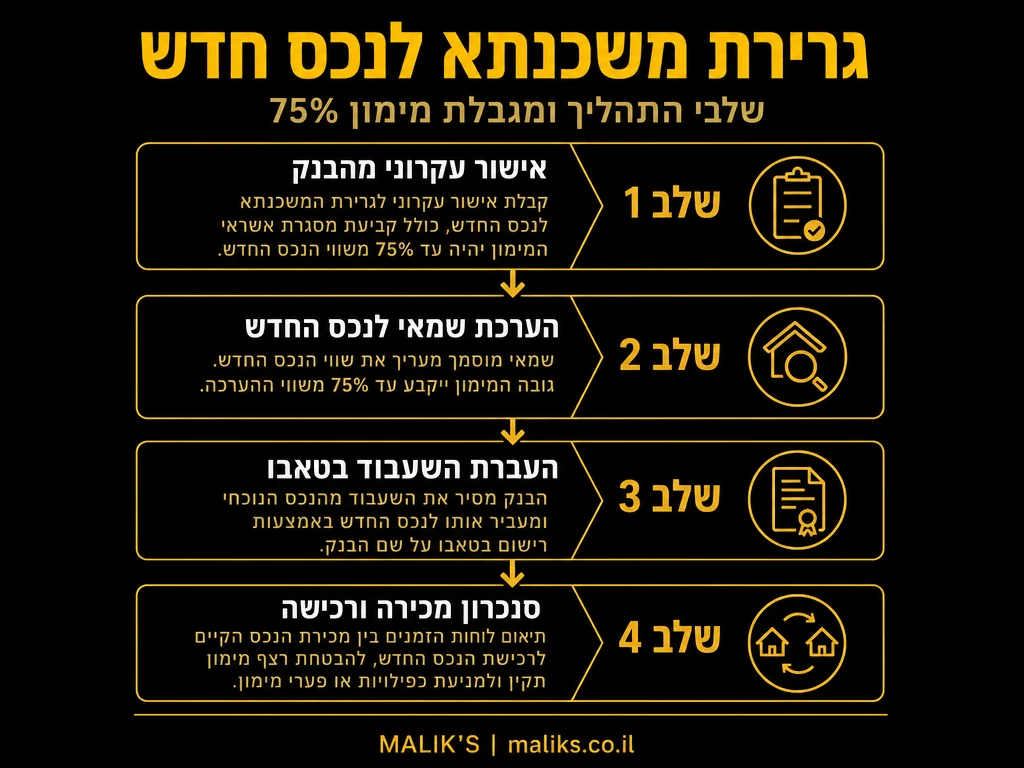
התהליך מתחיל בבדיקה מול הבנק שנתן את ההלוואה. לא כל הבנקים ולא כל סוגי ההלוואות מאפשרים גרירה בתנאים זהים, ולכן הצעד הראשון הוא לברר את המדיניות הספציפית של הבנק שלכם. הבנק בוחן את שווי הנכס החדש, את יתרת ההלוואה שנותרה ואת יכולת ההחזר שלכם, ורק לאחר אישור עקרוני אפשר להתקדם.
לאחר האישור העקרוני נדרשת הערכת שמאי לנכס החדש. השמאות קובעת את שווי הבטוחה החדשה, ועל בסיסה הבנק מוודא שהיחס בין גובה ההלוואה לשווי הנכס נשאר בגבולות המותרים. הערכה זו חשובה במיוחד כאשר הנכס החדש יקר מהישן, מפני שהיא משפיעה ישירות על השאלה אם תידרש השלמת מימון.
בשלב הביצועי מתבצע תיאום בין שלוש עסקאות שמתרחשות כמעט במקביל: מכירת הנכס הישן, רכישת הנכס החדש והעברת השעבוד ביניהם. הבנק משחרר את השעבוד מהנכס הנמכר ורושם שעבוד חדש על הנכס הנרכש, לרוב באמצעות רישום הערת אזהרה ואז משכון מלא. התזמון כאן קריטי, מפני שפער בין מועד המכירה למועד הרכישה עלול ליצור צורך במימון ביניים זמני.
- פנייה לבנק וקבלת אישור עקרוני לגרירה על בסיס פרטי הנכס החדש.
- הזמנת הערכת שמאי מטעם הבנק לנכס הנרכש.
- חתימה על מסמכי הגרירה ועדכון הבטוחה בהלוואה הקיימת.
- שחרור השעבוד מהנכס הישן ורישום שעבוד על הנכס החדש בטאבו.
- סנכרון מועדי המכירה והרכישה כדי לצמצם צורך במימון ביניים.
מגבלת בנק ישראל והשלמת משכנתא נוספת
נקודה שאסור להתעלם ממנה היא מגבלת אחוז המימון. בגרירת משכנתא לנכס חדש יש לעמוד בהגבלת בנק ישראל של עד 75% מימון משווי הנכס, כך שגובה ההלוואה הכולל על הנכס החדש לא יכול לחרוג מהיחס הזה. אם תמורת מכירת הנכס הישן לא מספיקה למימון הנכס החדש, נדרשת השלמת משכנתא נוספת מעבר לסכום הנגרר (מקור).
המשמעות המעשית היא שכאשר אתם עוברים לנכס יקר יותר, הסכום הנגרר לבדו לרוב לא יכסה את מלוא הרכישה. ההפרש נסגר בשתי דרכים: הון עצמי נוסף שאתם מזרימים, או משכנתא משלימה שנלקחת בתנאי הריבית הנוכחיים. כדאי לזכור שהמשכנתא המשלימה לא נהנית מהתנאים הישנים של ההלוואה הנגררת, והיא מתומחרת לפי השוק ביום הלקיחה.
דוגמה ממחישה: נניח שמכרתם דירה בשווי ₪2,400,000 שעליה נותרה יתרת משכנתא של ₪900,000 בריבית קבועה נמוכה, ואתם רוכשים בית חדש בשווי ₪3,200,000. תמורת המכירה בניכוי היתרה משאירה בידיכם ₪1,500,000 להון עצמי. הסכום הנגרר של ₪900,000 מהווה כ-28% משווי הבית החדש, הרחק מתקרת המימון. אם ההון העצמי שהזרמתם מכסה חלק מהיתרה אך נותר פער, תשלימו אותו במשכנתא נוספת בתנאי השוק, כל עוד סך ההלוואה על הנכס החדש נשאר בגבול המותר.
עבור בעלי הון גבוה, ההחלטה כמה הון עצמי להזרים לעומת כמה להשלים במשכנתא היא שאלה של אופטימיזציה תזרימית ולא שאלה של יכולת כספית בלבד. לעיתים דווקא נטילת השלמה קטנה, גם כשיש הון פנוי, משתלמת יותר משעבוד כל הנזילות בנכס יחיד, מפני שהיא שומרת על גמישות להשקעות אחרות. כאן נדרשת ראייה כוללת של תיק הנכסים וההתחייבויות.
כדאי לשים לב שהמשכנתא המשלימה עצמה ניתנת לפיצול בין מסלולים שונים, בדיוק כמו הלוואה חדשה. אפשר לשלב מסלול בריבית קבועה שנותן ודאות עם מסלול משתנה שמוזל בטווח הקצר, ולהתאים את התמהיל לצפי הריבית ולאופק ההחזקה שלכם בנכס. השילוב בין הסכום הנגרר בתנאיו הישנים לבין ההשלמה בתמהיל מותאם יוצר הלוואה היברידית, שדורשת תכנון זהיר כדי שלא ליצור החזר חודשי מכביד או חשיפה מיותרת לעליית מדד.
שמירה על מסלול משכנתא ותיק בריבית נמוכה יכולה להיות נכס פיננסי בפני עצמו, בדיוק כמו הנכס שעליו הוא רשום. ההחלטה על גרירה צריכה לנבוע מהשוואה מדויקת בין התנאים הישנים לתנאי השוק הנוכחיים.
גרירה מול פירעון ולקיחה מחדש: השוואת עלויות ותנאים
כדי לקבל החלטה מושכלת כדאי להעמיד את שלוש החלופות זו מול זו. לכל אחת מהן פרופיל עלויות שונה, השפעה שונה על הריבית, ורמת גמישות אחרת בבחירת המסלולים. הטבלה הבאה מסכמת את ההבדלים המרכזיים.
| פרמטר | גרירת משכנתא | פירעון מלא | לקיחת משכנתא חדשה |
|---|---|---|---|
| עלות עמלת פירעון מוקדם | נחסכת ברובה | נגבית במלואה | תלוי במקור הפירעון |
| ריבית על הסכום הקיים | נשמרת מהמסלול הישן | מתבטלת | לפי ריבית השוק הנוכחית |
| גמישות בבחירת מסלולים | מוגבלת למסלול הקיים | גבוהה | גבוהה |
| עלויות עסקה נלוות | שמאות ורישום שעבוד | עמלות סגירה | שמאות, פתיחת תיק ורישום |
| מתי עדיף | כשהריבית הישנה נמוכה מהשוק | כשרוצים לסגור התחייבות | כשהריבית ירדה מאז ההלוואה |
מהטבלה עולה עיקרון פשוט: ככל שהמרחק בין הריבית הישנה לריבית השוק גדול יותר לטובת הישנה, כך הגרירה משתלמת יותר. כאשר הפער הפוך, כלומר הריבית בשוק נמוכה מזו שנקבעה בהלוואה הישנה, עדיף לרוב לפרוע וליטול הלוואה חדשה בתנאים המשופרים, גם במחיר עמלת הפירעון המוקדם.
עלויות נלוות ומיסוי שכדאי לתכנן מראש
גם כשהגרירה חוסכת עמלת פירעון, אין מדובר בתהליך חינמי לחלוטין. קיימות עלויות נלוות שכדאי לתמחר מראש כדי שלא יפתיעו אתכם בשלב הביצוע. הבנתן מבעוד מועד מאפשרת להשוות נכון בין החלופות ולהימנע מהערכת חסר של העלות הכוללת.
- שמאות לנכס החדש, הנדרשת לקביעת שווי הבטוחה ואחוז המימון.
- אגרות רישום שעבוד ומחיקת שעבוד בטאבו וברשם המשכונות.
- ליווי משפטי לעסקאות המכירה והרכישה המקבילות.
- מימון ביניים אפשרי, אם מועד הרכישה מקדים את מועד קבלת תמורת המכירה.
- עלות משכנתא משלימה, כאשר הסכום הנגרר לא מכסה את מלוא הרכישה.
בהיבט המיסוי, מכירת נכס ורכישת נכס אחר עשויות להיות כרוכות במס שבח ובמס רכישה, בהתאם לנסיבות ולזכאות לפטורים. הגרירה עצמה אינה אירוע מס נפרד, אך היא משתלבת בתוך עסקאות שיש להן היבטי מיסוי משמעותיים. תכנון מס נכון, במיוחד עבור בעלי מספר נכסים, יכול לחסוך סכומים ניכרים ולהשפיע על כדאיות המהלך כולו.
מכיוון שהמשוואה משלבת ריבית, עמלות, מיסוי ותזרים, השוואה מספרית מדויקת בין החלופות דורשת התאמה למצב הפרטני שלכם. ליווי מקצועי של ייעוץ משכנתאות מסייע להעמיד את כל המשתנים על השולחן ולבחור את המסלול שמניב את התוצאה הכלכלית הטובה ביותר לאורך זמן.
טעויות נפוצות בגרירת משכנתא
הטעות הראשונה היא להניח שהגרירה זמינה אוטומטית ובאותם תנאים בכל מצב. הבנק בוחן מחדש את הנכס ואת יכולת ההחזר, ולעיתים מתנה את הגרירה בשינויים מסוימים. הנחה שגויה כאן עלולה לשבש את לוח הזמנים של העסקה כולה.
טעות שנייה היא התעלמות מפער התזמון בין מכירה לרכישה. כאשר הרכישה קודמת למכירה, נוצר צורך במימון ביניים שעלותו עלולה לכרסם בחיסכון מהגרירה. תכנון מדויק של מועדי מסירת החזקה בשני הנכסים מצמצם את הסיכון הזה.
טעות שלישית היא בחינת הגרירה במנותק משאר תיק הנכסים. עבור מי שמחזיק כמה נכסים או שוקל מהלכי השקעה נוספים, החלטה שנראית נכונה בבידוד עשויה להיות תת-אופטימלית בראייה כוללת של הנזילות, המיסוי והתשואה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על פירעון מוקדם של משכנתא.
שאלות ותשובות
האם אפשר לגרור רק חלק מהמשכנתא
כן, במקרים רבים ניתן לגרור חלק מהיתרה ולפרוע חלק אחר, או לגרור את הסכום המקורי ולהוסיף עליו משכנתא משלימה. החלוקה תלויה בשווי הנכס החדש, ביתרת ההלוואה ובמדיניות הבנק, ולכן כדאי לבחון אותה מול הבנק הספציפי שלכם.
מה קורה אם הנכס החדש זול יותר מהישן
כאשר הנכס החדש זול יותר, ייתכן שהסכום הנגרר יעלה על אחוז המימון המותר לגביו. במצב כזה תידרשו לפרוע חלק מההלוואה כדי להתיישר עם המגבלה, או לבחור בגרירה חלקית בלבד. הבנק יבהיר מהו הסכום המרבי שניתן לגרור לנכס.
כמה זמן לוקח תהליך גרירת משכנתא
משך התהליך משתנה לפי הבנק ולפי מורכבות העסקה, אך הוא כרוך באישור עקרוני, שמאות, חתימות ורישום שעבוד. מומלץ להתחיל את התהליך מוקדם ככל האפשר ולתאם אותו עם מועדי המכירה והרכישה, כדי להימנע מלחצי זמן שעלולים לייקר את העסקה.
האם גרירה חוסכת את עמלת הפירעון המוקדם
ברוב המקרים כן. מכיוון שההלוואה אינה נפרעת אלא ממשיכה לרוץ על נכס אחר, נמנעת ברובה עמלת הפירעון המוקדם. זהו אחד היתרונות המרכזיים של הגרירה, במיוחד עבור הלוואות גדולות בריבית קבועה, שבהן העמלה עשויה להיות משמעותית.
המידע במאמר הוא מידע כללי בלבד ואינו מהווה תחליף לייעוץ פיננסי אישי המותאם לנתונים הספציפיים שלכם.












