
בן או בת 50 בישראל ב-2026 שעדיין לא שאל את השאלה “כמה אצטרך כדי לפרוש בנוחות” – אבד עשור של תכנון פוטנציאלי. תכנון פרישה איננו “סכום השאיפה לגיל 67” – הוא רצף של 6 החלטות שמתחילות לעבוד 15-20 שנים לפני הפרישה ומגדירות אם הקצבה החודשית שתקבלו תהיה ₪10,000 או ₪25,000 על אותו סכום פנסיוני. במאמר נציג את 6 ההחלטות, נסביר איך תיקון 190 לפקודת מס הכנסה הפך לכלי החזק ביותר ביד החוסך הישראלי, ולמה כלל ה-4% האמריקאי דורש התאמה למצב הישראלי. אם אתם בונים אסטרטגיית השקעה אישית שכוללת תכנון פרישה ב-2026, התשובות לשש השאלות הללו מגדירות את כל השאר.
השכבה הבסיסית: פנסיה חובה – מה היא נותנת ומה היא לא
נקודת ההתחלה של כל תכנון פנסיה ישראלי היא פנסיה חובה. פנסיה חובה ישראל: מעסיק מפקיד 6.5% מהשכר לתגמולי פנסיה + 6% לפיצויים = 12.5% מעסיק. עובד מפקיד 6% לתגמולי פנסיה משכר. סה\”כ הפקדה חודשית: 18.5% מהשכר. תקרת השכר לפנסיית חובה: השכר הממוצע במשק (₪12,536 לחודש ב-2026). מי שמשתכר מעל זה – מקבל פנסיה רק על הסכום עד התקרה.
זה נשמע הרבה – 18.5% מהשכר במשך 40 שנות עבודה. בפועל, פנסיה חובה אצל שכיר ממוצע מייצרת קצבה חודשית של ₪4,000-₪6,000 בלבד – הרבה פחות ממה שדרוש לשמירה על רמת חיים. הסיבות: תקרת השכר נמוכה ביחס לשכר הגבוה של בעלי הון, ההפקדות נצברות באופן חלקי בלבד, ועלויות ניהול הקרנות אוכלות חלק. למי שמשתכר ₪25,000-₪50,000 בחודש: פנסיה חובה תכסה 20%-30% מההכנסה החודשית בפרישה. את ה-70%-80% הנותרים צריך לתכנן.
החלטה 1: גובה הפנסיה המזכה – ההבדל בין ₪5,422 פטור ל-₪0 פטור
קצבה מזכה היא הסכום החודשי שזכאי לפטור ממס הכנסה בפרישה. תקרת קצבה מזכה ב-2025 עומדת על ₪9,430 לחודש. שיעור הפטור על הקצבה המזכה לחוסך עומד על 57% מהתקרה (עולה ל-67% ב-2030). גובה הפטור בשקלים: ₪5,422 לחודש לחוסך שלא משך פיצויים פטורים. גיל הפרישה המזכה: 62 שנים ו-8 חודשים לנשים, 67 לגברים.
הפרצה הקלאסית של אנשים שלא תכננו: משיכת פיצויים פטורים בעת מעבר עבודה. נראה כסף “חינמי” – בפועל מקטין את הפטור החודשי בפרישה לכל החיים. הכלל: לעולם לא למשוך פיצויים פטורים בלי בדיקה של רואה חשבון פנסיוני. הסכום שמושכים פעם אחת בגיל 45 עלול לעלות לכם ₪3,000-₪5,000 לחודש בקצבה הפטורה בפרישה – הפסד מצטבר של מאות אלפי שקלים על פני 25 שנים.
החלטה 2: ניצול תיקון 190 – הכלי החזק ביותר במערכת המס
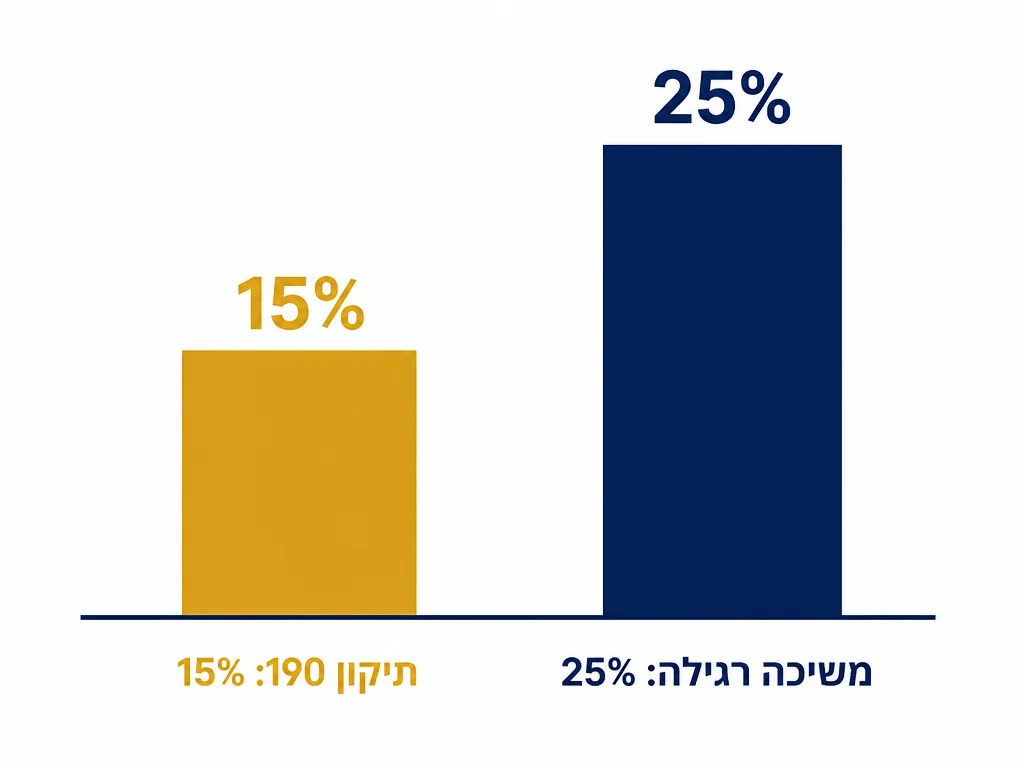
זה כנראה הכלי הפיננסי המתוחכם ביותר שמדינת ישראל מציעה לחוסך. תיקון 190 מאפשר לחוסכים מעל גיל 60 שמקבלים פנסיית מינימום של ₪5,306 לחודש (2026), למשוך הפקדות בקופת גמל כסכום הוני תוך תשלום מס רווחי הון בשיעור 15% נומינלי בלבד (לא 25% הסטנדרטי, לא צמוד מדד). מבנה ההפקדה: רובד ראשון ‘קצבה מזכה’ ₪38,412 ב-2026 שמקבל הטבת מס מקסימלית; רובד שני ‘קצבה מוכרת’ – היתרה שניתן למשוך הונית עם מס 15%.
| תרחיש משיכה | שיעור מס | תנאי הזכאות |
|---|---|---|
| קצבה חודשית (מסלול קלאסי) | פטור עד תקרת קצבה מזכה | גיל פרישה + סוג קופה |
| תיקון 190 – משיכה הונית | 15% נומינלי על רווח בלבד | גיל 60+ + פנסיה ₪5,306+ לחודש |
| משיכה הונית רגילה | 25% צמוד מדד על רווח | אין תנאי גיל מיוחד |
| משיכה שלא כדין (לפני גיל 60) | 35% עונשי | תרחיש שצריך להימנע ממנו לחלוטין |
החיסכון: הפרש של 10 נקודות אחוז (25% רגיל vs 15% תיקון 190) על תיק של ₪2M = ₪200,000 חיסכון מס במשיכה אחת. הדרישה: הקפדה על תנאי הזכאות ופנסיית מינימום של ₪5,306. בעלי הון שמתכננים פרישה צריכים לאמר לרואה החשבון שלהם “אני רוצה להגיע לגיל 60 עם פנסיית מינימום ₪5,306+ ועם הון נוסף בקופה לפי תיקון 190”.
החלטה 3: גודל התיק הפרישתי – חישוב כלל 4% מותאם לישראל
הכלל הקלאסי משוק האמריקאי הוא נקודת התחלה – לא תשובה סופית. כלל 4% (Trinity Study, 1998): שיעור משיכה שנתי ‘בטוח’ מתיק פנסיוני – 4% מהסכום הראשוני, מתוקן באינפלציה כל שנה, מבטיח שהתיק ישרוד 30 שנים בהסתברות גבוהה. עדכון Morningstar ל-2025: 3.9% הוא שיעור משיכה מקסימלי בטוח לתשואה אינפלציה-מתואמת עם הסתברות 90% להישאר עם כסף בסוף 30 שנים. סיכון רצף תשואות: גם אם תשואה ממוצעת תקינה, ירידה משמעותית בשנים הראשונות של הפרישה – יכולה לרוקן את התיק.
חישוב מותאם לישראל: הוצאה חודשית רצויה × 12 × 25 = גודל תיק נדרש. דוגמה: רצון להוציא ₪25,000 בחודש (כולל פנסיה חובה + הכל) = ₪300,000 לשנה × 25 = ₪7.5M תיק נדרש. אם פנסיה חובה תכסה ₪5,000 לחודש, צריך לכסות ₪20,000 נוספים מהתיק = ₪240K לשנה × 25 = ₪6M תיק פרישתי נוסף.
למה זה לא מספיק לישראל: הכלל ה-4% מבוסס על תיק אמריקאי עם 60% מניות אמריקאיות + 40% אג”ח. תיק ישראלי טיפוסי יותר תנודתי (חשיפה גיאוגרפית מצומצמת), ולכן צריך להוריד את שיעור המשיכה ל-3.5%-3.75% כדי להתחשב בסיכון. תיק של ₪7.5M = הוצאה בטוחה של ₪26K-₪28K לחודש (במקום ₪25K לפי הכלל ה-4%).
החלטה 4: מבנה התיק לקראת פרישה – העברה הדרגתית
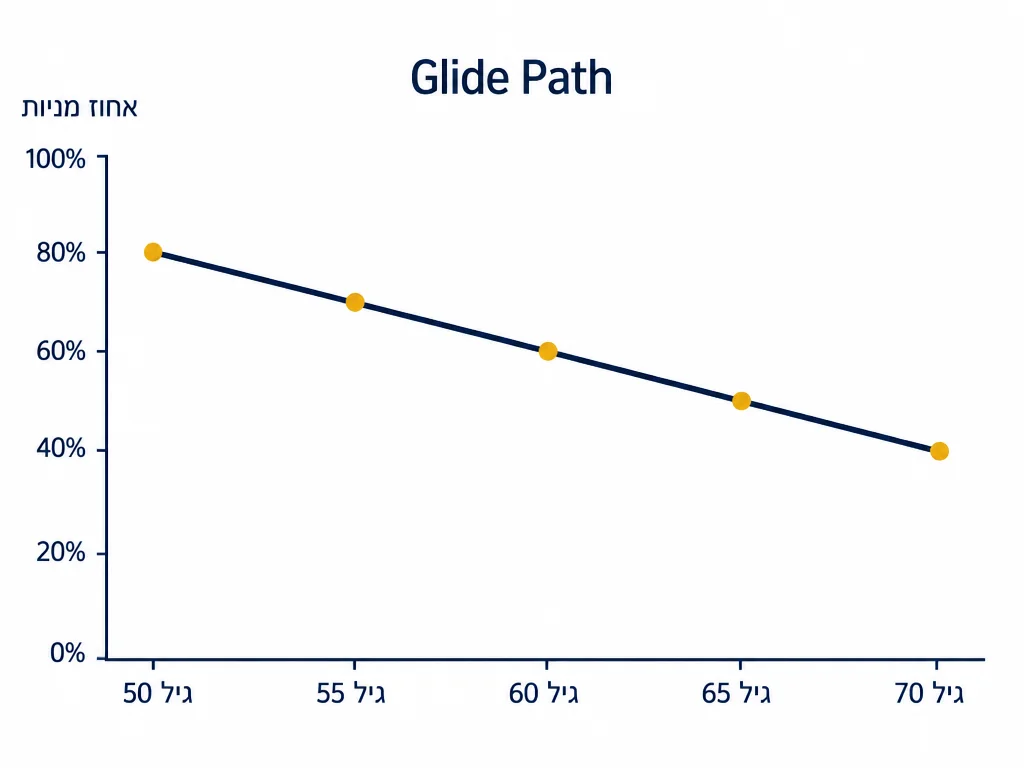
הטעות הקלאסית של מתקרבים לפרישה: להישאר ב-100% מניות עד גיל 65 כי “השוק תמיד עולה”. זה מתעלם מסיכון רצף התשואות. הפרישה היא הרגע שבו ירידה של 30% בשוק הופכת מאי-נוחות לאסון. השיטה המקובלת: Glide Path – העברה הדרגתית של חשיפה מנייתית לאג”ח לאורך 10 השנים שלפני הפרישה.
- גיל 50: 80% מניות / 20% אג”ח: עדיין אופק זמן ארוך, יכולים להרשות תנודות
- גיל 55: 70% מניות / 30% אג”ח: התחלת הפחתה
- גיל 60: 60% מניות / 40% אג”ח: יציאה ממסלול אגרסיבי
- גיל 65: 50% מניות / 50% אג”ח: איזון אופייני לפרישה
- גיל 70+: 40% מניות / 60% אג”ח: שמירה על ערך נומינלי
הפיתוי לישראלי במיוחד: לשים 30%-50% מהתיק בנדל”ן (דירת השקעה נוספת). זה לא טעות אם הנדל”ן כבר קיים. אבל קניית דירת השקעה בגיל 55 בעידן ריביות 5%-7% – חוסמת הון לא נזיל, מייצרת תזרים שלילי לחודשים רבים, ומקשה על Glide Path נכון. ליווי משקיעים מקצועי בתקופה הזו של החיים הופך לחיוני.
החלטה 5: תזמון הפרישה – הרבה יותר מסכום קצבה
מתי לפרוש איננו שאלה של “כשמגיע לגיל הסטטוטורי”. זו החלטה משולבת של שלושה גורמים: מצב בריאותי וצרכים אישיים, מצב הון פיננסי, ומצב שוק. שלוש אופציות עיקריות:
- פרישה מוקדמת (גיל 55-62): דורש תיק פיננסי גדול במיוחד (₪8M+ למשפחה) כי הוצאות פנסיוניות יחולו לעוד 30-35 שנים, וקצבת ביטוח לאומי תהיה חלקית. אבל מאפשר חיים פעילים ובריאים יותר בשנים שלאחר הפרישה
- פרישה במועד הסטטוטורי (62-67): הסטנדרט. מאפשר ניצול מלא של פנסיית חובה + ביטוח לאומי + תיקון 190. דורש תיק של ₪5M-₪7M נוסף לפנסיה חובה
- פרישה מאוחרת (67-72): תוספת מס בקצבה (15%-20% הגדלה לכל שנה נוספת), ומאפשר תיק קטן יותר. רלוונטי למקצועות שמאפשרים עבודה מתמשכת (יועצים, רואי חשבון, רופאים) ולמי שעבודה היא חלק מהזהות
החלטה 6: תכנון העברה בין-דורית – לא רק מה לפרוש איתו
תכנון פרישה לבעלי הון איננו רק “כמה לי” – אלא “כמה לשרוד עד הפטירה, וכמה להעביר ליורשים בצורה אופטימלית מס”. שלוש אסטרטגיות העברה:
אסטרטגיה 1: מתנות בחיים. ניתן להעניק עד ₪193,800 לכל מקבל בשנה (2026) ללא חבות מס מתנה. הענקה לילדים בגירים לאורך 15 שנים = ₪2.9M לכל ילד בלי מס. דורש תכנון מוקדם.
אסטרטגיה 2: חברת אחזקות משפחתית. בעלי הון מעל ₪10M שוקלים העברת מניות לחברה משפחתית. מאפשר חלוקה גמישה של הכנסות בין הדור הבא, מנצל מס יסף נפרד לכל בן משפחה, ומגן על נכסים. דורש יעוץ משפטי-מיסויי מקצועי.
אסטרטגיה 3: צוואה כלכלית מורכבת. לא רק “מי יקבל מה” אלא “איך לפצל מקור הכנסות בין יורשים שמרוויחים שונה”. יורש עם הכנסה גבוהה משלם מס שולי 50% על דיבידנדים שמורישים אם לא תוכנן נכון; יורש עם הכנסה נמוכה משלם מס מינימלי. תכנון מקדים יכול לחסוך 20%-40% מהמס המצטבר על העברת ההון.
שאלות נפוצות
איזה אחוז מהשכר שלי כדאי להפקיד מעבר לפנסיית חובה?
לבעלי הון: 15%-25% נוספים מהשכר לקופת גמל להשקעה ולתיק פרטי. הסיבה: פנסיית חובה מכסה רק חלק מהשכר עד תקרה, ובעלי הון רוצים לשמור על רמת חיים בפרישה. סה”כ הפקדה כוללת: 30%-40% מהשכר. מי שלא מפקיד את החלק הנוסף יגיע לגיל הפרישה עם ירידה של 50%-70% ברמת החיים.
תוך כמה שנים לפני הפרישה כדאי להתחיל בתכנון?
המוקדם ביותר עוזר. 25-30 שנה לפני הפרישה: מבנה השקעה אגרסיבי, ניצול מקסימלי של הטבות מס. 15-20 שנה לפני: התחלת Glide Path הדרגתי. 10 שנה לפני: תכנון מס פרישה (תיקון 190, פנסיית מינימום). 5 שנים לפני: התאמה סופית של תיק והתכוננות נפשית. מי שמתחיל ב-5 שנים בלבד – מפסיד את מרבית האופציות.
מה לעשות אם אני מגלה ב-60 שאין לי מספיק כסף לפרישה?
ארבע אופציות: (1) דחיית פרישה ב-5-7 שנים, שמגדילה את הפנסיה ב-20%-30% וגם מקטינה את שנות התלות; (2) הקטנת הוצאות בפרישה – מעבר לדירה קטנה יותר, עיר זולה יותר; (3) הכנסה חלקית בפרישה – יעוץ פרילנס, השכרת נכס; (4) שילוב הון ילדים – הסכמה משפחתית להעברת אחזקות מוקדמת תמורת מחויבות לתמיכה. כל אחד מאלה אופציה לגיטימית; חיסכון הפסיכולוגי של תכנון פרישה הוא הרסני.
סיכום
תכנון פרישה לבעלי הון בישראל ב-2026 הוא רצף של 6 החלטות מקצועיות: שמירה על קצבה מזכה (לא למשוך פיצויים בלתי שקולה), ניצול תיקון 190 (15% מס במקום 25%), קביעת גודל תיק נדרש לפי כלל 4% מותאם (3.5%-3.75% לישראל), Glide Path הדרגתי של חשיפה מנייתית, תזמון פרישה משולב, ותכנון העברה בין-דורית. כל החלטה לבדה יכולה לחסוך מאות אלפי שקלים לאורך 25 שנים של פרישה. כל הששת יחד יכולים להפוך פרישה “ברמת חיים מצטמצמת” לפרישה “ברמת חיים גבוהה יותר מהעבודה”. ההשקעה הקריטית: תחילת התכנון 15-20 שנים לפני הפרישה הצפויה – לא בגיל 65 כשרוב האופציות כבר סגורות.












