
בעלי הון ישראלים שעברו את הסף של 25 מיליון דולר נטו עומדים מול מצב שלא קיים בקטגוריות נמוכות יותר: היועץ הפיננסי הסטנדרטי לא מספיק, אבל הקמת משרד משפחתי יחיד (SFO) דורשת הון של 100 עד 150 מיליון דולר כדי להיות מוצדקת כלכלית. הפער הזה הוא הסיבה שמשרד משפחתי מרובה (MFO) הפך בעשור האחרון לכלי המרכזי של ההון הבינוני-גבוה בעולם, וכעת גם בישראל. במאמר נציג את שלוש האופציות (יועץ פיננסי סטנדרטי, MFO, ו-SFO), את ספי ההון שמכריעים בין כל אחת, מהם ששת שירותי הליבה של משרד משפחתי, ולמה תכנון אסטרטגי לצמיחה כלכלית-משפחתית חייב להיות מוצמד למבנה הפיננסי שמתאים לרמת ההון.
הסף שמכריע: מתי ההון מצדיק מבנה ייעודי
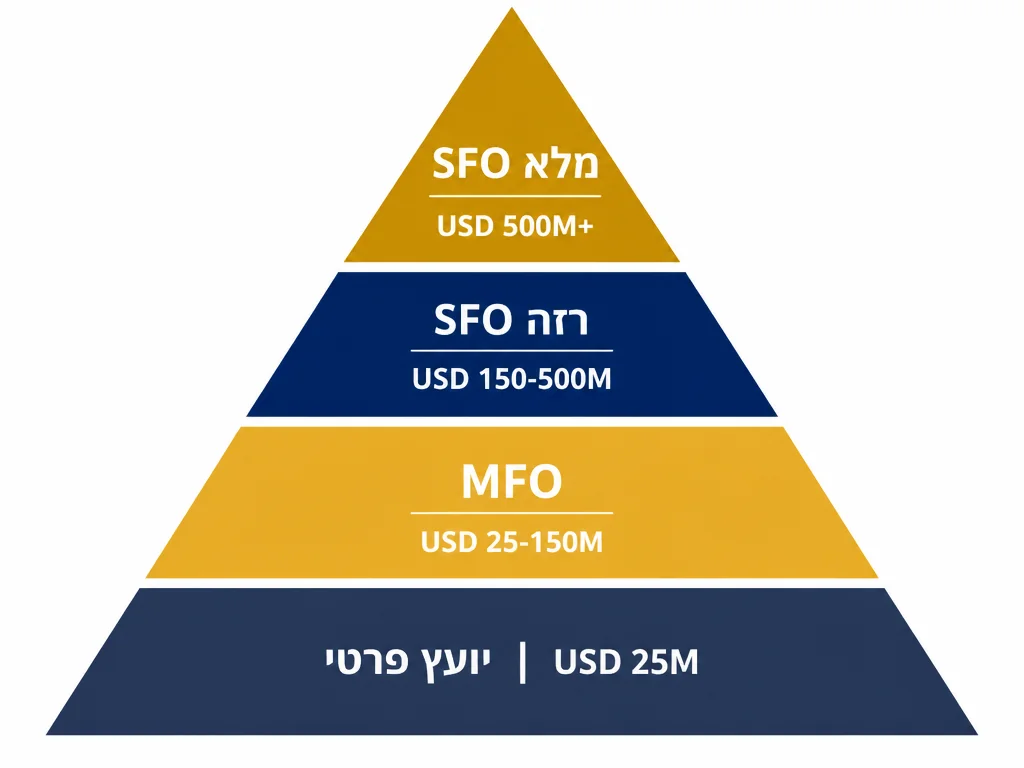
השאלה הראשונה איננה “האם להקים משרד משפחתי” אלא “האם ההון שלי מצדיק זאת”. ספי הון לפי סוג המשרד: משרד משפחתי יחיד (SFO) דורש בדרך כלל הון נטו של 100 עד 150 מיליון דולר ומעלה כדי שיהיה מוצדק כלכלית. משרד משפחתי מרובה (MFO) זמין למשפחות עם הון נזיל של 25 עד 50 מיליון דולר. ב-2024 לישראל היו כ-173,000 מיליונרים, גידול של 32% בעשור.
| רמת הון | מבנה מומלץ | עלות שנתית טיפוסית | שירותים |
|---|---|---|---|
| עד 5 מיליון דולר (כ-₪20 מיליון) | יועץ פיננסי פרטי + רואה חשבון | 0.5%-1.5% מהנכסים | השקעות + מס |
| 5 עד 25 מיליון דולר | בית השקעות פרימיום + מתכנן פנסיוני | 0.8%-1.5% + שעות ייעוץ | השקעות + מס + תכנון פרישה |
| 25 עד 150 מיליון דולר | משרד משפחתי מרובה (MFO) | 0.5%-2% משווי הנכסים (יורד עם הגודל) | אינטגרציה מלאה של ששת שירותי הליבה |
| 150 מיליון דולר ומעלה | משרד משפחתי יחיד (SFO) | מיליון עד 10 מיליון דולר בשנה (שכר 60%-70%) | הכל מותאם אישית עם צוות ייעודי |
| 500 מיליון דולר ומעלה | SFO מלא + מנהל קרן פרטית | 5 עד 15 מיליון דולר בשנה ומעלה | גם ניהול פרטי של עסקאות ישירות |
הקפיצה הקריטית: בטווח של 5 עד 25 מיליון דולר המבנה זהה ביסודו (יועץ פיננסי, רואה חשבון, מתכנן פרישה). מעל 25 מיליון דולר המבנה משתנה מהותית – לא עוד “יועץ” בעל ידע פיננסי, אלא “מנהל מטעם המשפחה” עם אחריות אינטגרטיבית לכל הנושאים הפיננסיים, המשפטיים, ההון-אנושי והבין-דוריים.
ששת שירותי הליבה של משרד משפחתי – מעבר לניהול תיקים
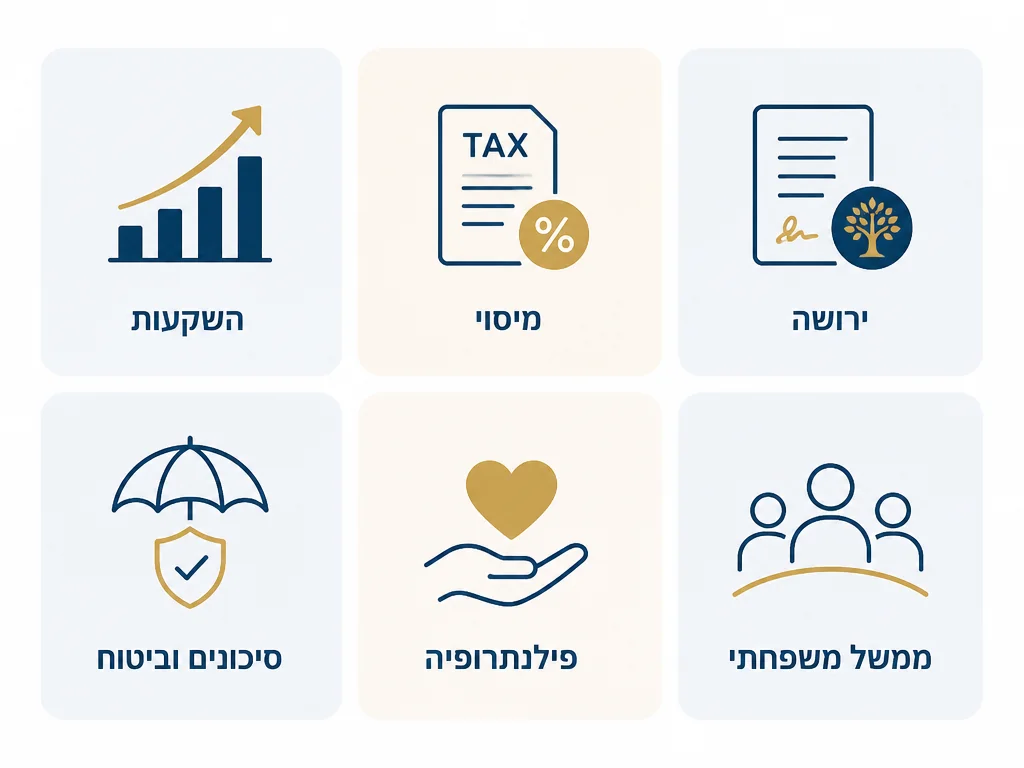
הטעות הקלאסית של בעלי הון שעוברים את הסף של 25 מיליון דולר: לחשוב שמשרד משפחתי הוא פשוט “יועץ פיננסי עם יותר שירותים”. בפועל, מדובר במודל אחר לחלוטין. ששת שירותי הליבה של משרד משפחתי מקצועי: ניהול השקעות (כולל עסקאות ישירות, קרנות הון פרטי, קרנות גידור), תכנון מס בין-לאומי, תכנון עיזבון ונאמנויות, ניהול סיכונים וביטוח, פילנתרופיה ויסוד קרנות, וממשל משפחתי (חינוך הדור הבא, הסכמי משפחה). ההבדל המרכזי: אינטגרציה של כל ההיבטים תחת קורת גג אחת.
- ניהול השקעות מורחב: לא רק תיק מנייתי מפוזר. גישה לעסקאות ישירות (השקעה משותפת בחברות פרטיות), קרנות הון פרטי, קרנות גידור, נדל”ן מסחרי בחו”ל, השקעות אלטרנטיביות (אמנות, אבני חן, יין). הקצאה אופיינית של MFO לתיק של 50 מיליון דולר: 40% מניות גלובליות, 20% הון פרטי, 15% נדל”ן מסחרי, 10% קרנות גידור, 10% אגרות חוב, 5% אלטרנטיבי.
- תכנון מס בין-לאומי: ההון הישראלי שמעל 25 מיליון דולר לרוב מפוזר בכמה מדינות (קרנות איריות לחשיפה אמריקאית, נכסים בארה”ב, השקעות באירופה, חברות בקפריסין או מלטה). תכנון מס שמשלב את כל המדינות באופן אופטימלי חוסך 5%-15% מהמס הכולל לאורך עשרים שנה.
- תכנון עיזבון ונאמנויות: מעבר לצוואה פשוטה. מבנים כמו נאמנויות משפחתיות, חברות אחזקות בקפריסין, קרנות פילנתרופיות בליכטנשטיין. בישראל: חברת אחזקות משפחתית עם פיצול אחזקות בין הדורות בליווי הסכם מייסדים מסודר.
- ניהול סיכונים אישי: ביטוחי חיים בערכים נקובים גבוהים (מ-50 מיליון דולר ומעלה), ביטוח מטרייה (Umbrella), ביטוח חבות מנהלים (D&O) לבעלי תפקידים בחברות, ביטוח סייבר אישי. גם ניהול סיכון פוליטי וסיכון משפטי.
- פילנתרופיה: יסוד קרן פרטית או קרן בניהול תרומה (DAF). מעבר לחיסכון מס – יצירת מורשת משפחתית. בישראל המבנה המקובל: עמותה לפי סעיף 46 או חברה לתועלת הציבור (חל”צ).
- ממשל משפחתי: חוקת משפחה כתובה (Family Constitution), ועדות השקעות משפחתיות, תכנית חינוך פיננסי לילדים בגירים. זה ההיבט שמשרדים משפחתיים זוכים בו בעדיפות על פני יועץ פרטי – תכנון בין-דורי מובנה.
משרד משפחתי מרובה בישראל – הדרך הזולה לקבל את כל ששת השירותים
הקפיצה ההגיונית לבעלי הון בטווח של 25 עד 150 מיליון דולר. מבנה דמי ניהול ב-MFO: 0.5%-2% משווי הנכסים המנוהלים בשנה. דוח Citi 2025 (Global Family Office Report): 36% מהמשרדים פועלים בטווח של 50 עד 100 נקודות בסיס. דוגמת Greenlock (MFO ציריך): 2% עד 5 מיליון דולר, 1% מ-10 מיליון דולר, יורד הדרגתית ל-0.02% מ-500 מיליון דולר ומעלה. השוואת עלויות: משפחה עם הון של 150 מיליון דולר תשלם כ-1.5 עד 2 מיליון דולר בשנה ב-MFO, לעומת SFO רזה בעלות דומה שמשתלם רק מ-250 מיליון דולר ומעלה.
למה MFO זול יותר מ-SFO גם ברמות הון גבוהות:
- שיתוף תקורה: צוות מקצועי (CIO, מנהל מס, יועץ משפטי) משרת 10 עד 50 משפחות. חלק העלות לכל משפחה קטן משמעותית.
- גישה לעסקאות שמורות לפנים-שוק: רוב המשרדים המרובים הגדולים בעולם מקבלים גישה להנפקות ראשוניות (IPO) לפני השוק הרחב, לעסקאות הון פרטי שלא נחשפו פומבית, ולמסחר מוסדי. SFO קטן לא מקבל את הגישה הזו.
- פלטפורמת טכנולוגיה: לוח בקרה (dashboard) מאוחד לכל הנכסים, דוחות מס אוטומטיים, מערכת אבטחת מידע משולבת. בניית פלטפורמה כזו ב-SFO עולה מיליון עד 3 מיליון דולר פעם אחת.
- גישה לידע משותף: בעלי הון אחרים ב-MFO חולקים תובנות, ומנהל ה-MFO מציע פתרונות שעבדו אצל משפחות אחרות. SFO פועל בבידוד.
- גמישות כניסה ויציאה: ניתן לעבור ל-MFO אחר בקלות יחסית (3-6 חודשים מעבר). פירוק SFO עולה מאות אלפי דולרים בפיצויי עובדים, פירוק משפטי של המבנים, וסגירת חוזי תשתית.
מתי כן להקים משרד משפחתי יחיד
למרות היתרונות של MFO, יש סיטואציות שמצדיקות SFO גם בהון “נמוך” יחסית. עלות תפעול SFO: מתחילה במיליון דולר בשנה (משרד מצומצם), מגיעה ל-3 עד 10 מיליון דולר בשנה (משרד מלא), ו-10 מיליון דולר ומעלה במשרדים גדולים. שכר עובדים מהווה 60% עד 70% מההוצאות. הקמה ראשונית של SFO דורשת 2 עד 5 מיליון דולר. צוות מינימלי: 2 עד 4 אנשי מקצוע. לפי דוח Forge, החציון עבור SFO שמנהל בטווח 50 עד 500 מיליון דולר הוא 400 אלף דולר עד 1.5 מיליון דולר בשנה.
שלוש סיבות לבחור SFO על פני MFO:
1. אקטיביזם השקעתי גבוה. משפחה שרוצה לבצע 20 עד 50 עסקאות ישירות בשנה (הון פרטי, נדל”ן, הון סיכון) דורשת צוות פנימי. MFO מטיל עומס גדול מדי על מנהל ההשקעות הראשי.
2. מורכבות משפטית גבוהה. עסק עיקרי בליווי 5 עד 10 חברות אחזקות בכמה מדינות, מבני נאמנות מורכבים, ופילנתרופיה משמעותית. MFO לא יוכל לתת תשומת לב מלאה לכל המבנים.
3. נוכחות בין-דורית פעילה. עשרה בני משפחה ומעלה שמעורבים בעסק, ועדות השקעות פנימיות, חינוך אינטנסיבי של דור הילדים. SFO מאפשר מיקוד אישי שלא ניתן במודל מרובה משפחות.
מה לחפש כשבוחרים MFO בישראל
שוק ה-MFO בישראל עדיין צעיר יחסית בהשוואה למערב אירופה או ארה”ב, אבל גדל מהר. שמונה קריטריונים שחייבים לבדוק לפני חתימה על הסכם:
- מספר משפחות מנוהלות: פחות מ-15 משפחות הוא MFO צעיר עם סיכון תפעולי. מעל 50 משפחות זה כבר משאבים מצומצמים יותר לכל משפחה.
- סך הנכסים המנוהלים (AUM): 500 מיליון דולר ומעלה ב-AUM מבטיח גישה לעסקאות גלובליות. פחות מזה משאיר את הפלטפורמה מוגבלת.
- שיעור שמירת לקוחות: מעל 95% הוא הסטנדרט בענף. פחות מזה הוא דגל אדום.
- שקיפות מס: דרשו לראות דוגמה לדוח מס שנתי שהוצא ללקוח דומה. אם הם מסרבים זה דגל אדום נוסף.
- מודל תמחור ברור: תמחור לפי שווי נכסים מנוהלים (AUM) הוא הסטנדרט. הוספה של עמלות נסתרות (עמלות עסקה, שכבת קרן-של-קרנות, עמלות שמירה) יכולה להכפיל את העלות האמיתית. בקשו לראות עמלה כוללת (All-In Fee) ולא רק אחוז ה-AUM הגלוי.
- מבנה צוות: CIO ייעודי, מנהל קשרים, יועץ מס, ואחראי דיווח. מי שמציע “יועץ אחד שעושה הכל” לא מנהל MFO אמיתי.
- מנגנון יציאה: חוזה שמאפשר יציאה תוך 60 עד 90 ימים ללא קנס. אם דורשים 12 חודשים זו נעילה לא הוגנת.
- השוואה למתחרים: ראיון לפחות 3 משרדים מרובים לפני בחירה. הבדל בעלויות יכול להגיע ל-30%-50% בין השני לחמישי.
בעלי הון שעובדים עם ייעוץ לאסטרטגיית צמיחה מקצועי לפני בחירת MFO חוסכים בממוצע 0.3 עד 0.5 נקודות אחוז בעמלה השנתית, מה שמתורגם ל-100 עד 500 אלף דולר חיסכון שנתי על תיק של 50 מיליון דולר.
הטעויות הנפוצות של בעלי הון בכניסה לעולם המשרד המשפחתי
חמש טעויות שחוזרות אצל בעלי הון בקפיצה הראשונה לעולם הזה:
טעות 1: לבחור MFO שמכוון אליכם מתוך הבנק שלכם. בנק שמציע שירותי משרד משפחתי בדרך כלל מקבל עמלה גם מהמוצרים שהוא מוכר לכם – ניגוד עניינים בנוי. MFO עצמאי בלי קשר לבנק יהיה הרבה יותר אובייקטיבי.
טעות 2: להאמין שהמספר הראשון של העמלה הוא הסופי. רוב המשרדים המרובים מציעים 1% AUM כעמלה ראשונית, אבל מסתירים 0.3% עד 0.7% נוספים בעמלות עקיפות (קרנות נאמנות שהם בעלי שליטה בהן, עמלות עסקה, עמלות שמירה). חשוב לבקש פירוט עמלה כוללת מלאה לפני חתימה.
טעות 3: להתעלם מנוסח החוזה לטובת המשך הקשר. תניות יציאה, אחריות מקצועית על טעויות, גישה לדוחות מקוריים, וזכויות בעלות על נתוני המשפחה – הכל חייב להיות מוסדר חוזית. ייעוץ עם עורך דין עצמאי לפני חתימה הוא תנאי הכרחי.
טעות 4: לדלג על שלב MFO ולקפוץ ל-SFO. בעלי הון של 100 עד 150 מיליון דולר לרוב מתפתים להקים SFO מיד כי הם רוצים שליטה מלאה. בפועל, רובם מקימים משרדים יחידים כושלים שעולים 3 עד 5 מיליון דולר בשנה ולא מספקים את הגישה לעסקאות שמצדיקה את העלות.
טעות 5: לא לכלול את הדור הבא בתהליך. ההון יועבר לילדים. אם הם לא יודעים לעבוד עם MFO, לא יודעים לקרוא דוח השקעות, לא יודעים מי המתכנן הפיננסי – העברת ההון תיכשל. תכנית חינוך פיננסי מובנית לדור הבא היא חלק בלתי נפרד מהשירות.
שאלות נפוצות
אם אני בעל הון של 15 מיליון דולר, האם MFO זמין לי?
חלקית. הספים הסטנדרטיים מתחילים ב-25 מיליון דולר, אבל משרדים מרובים צעירים יותר (עם פחות נכסים מנוהלים) פותחים את הדלת ללקוחות מ-10 עד 15 מיליון דולר כדי לגדול. תקבלו פחות תשומת לב מאשר משפחה של 100 מיליון דולר באותו משרד, אבל יותר מאשר אצל יועץ פרטי בבנק. ההמלצה: ראיון עם 3 עד 5 משרדים מרובים, ולפעמים גם בחינה של מודל מנהל השקעות במיקור חוץ (OCIO) שמספק שירות ביניים זול יותר.
האם MFO ישראלי טוב יותר מ-MFO שוויצרי או אמריקאי?
תלוי בפרופיל הנכסים. MFO ישראלי: יתרון בידע על מערכת המס, הרגולציה, והשוק המקומי. חיסרון: חסר ניסיון עם מבנים בין-לאומיים מורכבים. MFO שוויצרי או לוקסמבורגי: יתרון בהיסטוריה ארוכה, גישה לעסקאות אירופאיות, ניהול מטבעות זרים. חיסרון: לא בקיא מאליו בחוקי המס בישראל. הפתרון שרבים מבעלי ההון הישראלים בוחרים: שילוב – MFO ישראלי לחלק המקומי + יועץ שוויצרי לחלק הבין-לאומי.
תוך כמה זמן מתאוששת ההשקעה במשרד משפחתי מרובה?
חיסכון המס לבד (תכנון אופטימלי) חוסך 1% עד 3% מהנכסים בשנה הראשונה, מה שמכסה את עלות ה-MFO. תוספת תשואה מגישה לעסקאות איכותיות (הון פרטי, עסקאות ישירות) מוסיפה 0.5% עד 1.5% בשנה לטווח של 5 עד 10 שנים. כלומר, תשואה חיובית על ההשקעה (ROI) כבר בשנה השנייה לרוב המשפחות עם הון מעל 25 מיליון דולר.
סיכום
הכניסה לעולם המשרד המשפחתי איננה החלטה של “אם” אלא של “מתי” ו”איזה מבנה”. בעלי הון בטווח 25 עד 150 מיליון דולר – MFO הוא ההיגיון הפיננסי. מעל 150 מיליון דולר – שיקול בין MFO גדול לבין SFO רזה. מעל 500 מיליון דולר – SFO מלא עם צוות ייעודי. הטעות הקלאסית: להישאר עם יועץ פיננסי בבנק עד הון של 50 מיליון דולר ומעלה כי “זה עובד” – בפועל, מאבדים עשרות מיליוני שקלים על פני עשור בעלויות מס לא-אופטימליות, בפספוס עסקאות ישירות, ובתכנון בין-דורי שלא קרה. הקפיצה ל-MFO כבר ב-25 מיליון דולר היא רגע הפיתוח החשוב של ההון, לא לוקסוס.












