
חברת החזקות היא חברה שמטרתה העיקרית להחזיק נכסים אחרים, בין אם מדובר במניות של חברות פעילות, בנדל”ן מניב, בתיק ניירות ערך או בשילוב של כל אלה, והיא משתלמת בעיקר כשיש לכם מספר נכסים בעלי ערך משמעותי שאתם רוצים לנהל תחת קורת גג משפטית אחת, ליהנות מדחיית מס על רווחים שלא חולקו ולבנות מבנה שמאפשר העברה מסודרת לדור הבא. בעלי הון רבים בישראל מגלים שהחזקה ישירה ופזורה של נכסים, כל אחד על שמם הפרטי, גובה מהם מחיר כפול: גם בעלויות מס מיותרות וגם בחוסר גמישות כשמגיע הרגע למכור, למחזר או להוריש. במאמר הזה נסביר לכם מתי המבנה הזה עובד לטובתכם, מתי הוא דווקא מכביד, ומה השתנה בתמונה אחרי תיקון חוק ההסדרים האחרון.
מה זו חברת החזקות ואיך היא שונה מהחזקה ישירה
כשאתם מחזיקים נכס באופן ישיר, כל הכנסה שהוא מפיק נזקפת אליכם אישית ומתחייבת במס בהתאם למדרגות שלכם. דיבידנד שמתקבל מחברה פרטית, רווח הון ממכירת מניות, דמי שכירות מנכס מסחרי, כל אלה נכנסים ישירות לתמונת המס האישית שלכם בשנת ההפקה. המשמעות היא שאתם משלמים מס גם על כסף שאין לכם כוונה למשוך, וגם על כסף שאתם מתכוונים להשקיע מחדש בנכס הבא.
חברת החזקות משנה את נקודת המבט. הנכסים רשומים על שם החברה, והרווחים שהם מייצרים נשארים בתוך החברה כל עוד לא חילקתם אותם אליכם כדיבידנד. דיבידנד שעובר בין חברות ישראליות, מחברה בת לחברת אם, פטור בדרך כלל ממס בשלב הזה, מה שמאפשר לצבור רווחים ולמחזר אותם להשקעה חדשה בלי אירוע מס מיידי. רק כשאתם מושכים את הכסף לכיס הפרטי נוצר אירוע המס המלא. ההבדל הזה, בין מס ששולם עכשיו למס שנדחה לעתיד, הוא בדיוק היתרון שבונה ערך לאורך זמן.
חשבו על משקיע שמחזיק מניות בשלוש חברות פרטיות, נכס מסחרי אחד ותיק ניירות ערך. בהחזקה ישירה הוא מנהל חמישה ראשי מס נפרדים, וכל מהלך של מכירה והשקעה מחדש מפעיל מס. תחת חברת החזקות אחת, אותם נכסים יושבים יחד, רווח ממכירת נכס אחד יכול לממן רכישה של נכס אחר, וכל זה קורה בתוך המעטפת התאגידית לפני שהמס האישי נכנס לתמונה.
יתרונות המס המרכזיים של מבנה אחזקה תאגידי
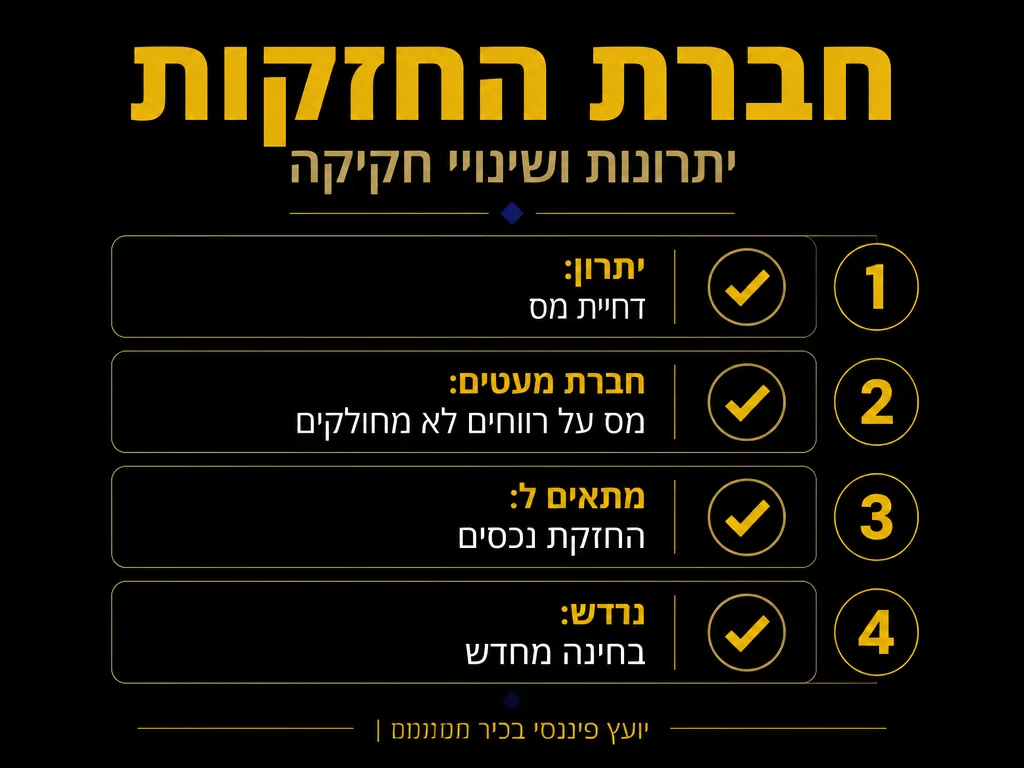
היתרון הבולט ביותר הוא דחיית המס. רווחים שנשארים בחברה ומושקעים מחדש לא נושאים בנטל המס האישי כל עוד לא חולקו, וזה משחרר הון גדול יותר להמשך השקעה. ההפרש בין שיעור מס החברות לבין שיעור המס השולי האישי על דיבידנד מאפשר לכם, באופן חוקי ומתוכנן, להחזיק יותר כסף שעובד בשבילכם בשנים שבהן אתם בונים את התיק.
יתרון שני הוא מיחזור הון בין נכסים. כשנכס אחד מניב רווח ונכס אחר דורש מימון, חברת ההחזקות מאפשרת להזרים את הרווח פנימה ולנתב אותו ליעד הבא בלי לעבור דרך הכיס הפרטי ובלי לשלם מס ביניים. בעלי הון שמנהלים תיק נכסים דינמי מרוויחים מהיכולת הזו פעם אחר פעם.
יתרון שלישי הוא הפרדת אחריות והגנה על נכסים. כשכל נכס מוחזק בחברה ייעודית תחת חברת אם, חשיפה משפטית או כלכלית בנכס אחד אינה גוררת בהכרח את שאר הנכסים. המבנה הזה יוצר חיץ שמגן על הערך שצברתם, ומונע מצב שבו בעיה בעסק אחד מסכנת את כל ההון המשפחתי. תכנון נכון של מימוש זכויות ותכנון מבנה הון הוא חלק בלתי נפרד מבניית החיץ הזה בצורה שתעמוד במבחן.
יתרון רביעי, ולא פחות חשוב, הוא תכנון העברה בין־דורית. חברת החזקות מאפשרת להעביר מניות לדור הבא בהדרגה, לקבוע מנגנוני שליטה והצבעה, ולשמור על שלמות הנכס המשפחתי גם כשהבעלות מתפצלת בין מספר יורשים. במקום לחלק נכסים פיזיים שקשה לפצל, אתם מחלקים מניות בחברה שממשיכה לתפקד כיחידה אחת.
כדי להמחיש את עוצמת הדחייה, קחו דוגמה מספרית פשוטה. נניח שנכס בתיק שלכם מניב רווח שנתי של ₪500,000 שאתם מתכוונים להשקיע מחדש. בהחזקה ישירה, חלק ניכר מהסכום הזה נשחק במס האישי כבר בשנה הראשונה, וההון שנותר להשקעה מחדש קטן יותר. תחת חברת החזקות, אותו רווח נשאר בתוך החברה אחרי מס החברות בלבד, וכל שקל שנדחה ממשיך לעבוד ולהניב תשואה בשנים הבאות. על פני עשור, ההפרש בין שני המסלולים מצטבר לסכומים משמעותיים, וזו בדיוק הסיבה שבעלי הון עם אופק ארוך בוחרים במבנה התאגידי.
אחזקה ישירה מול חברת החזקות: השוואה
הטבלה הבאה מסכמת את ההבדלים המרכזיים בארבעה ממדים שמשפיעים ישירות על הכיס ועל הגמישות שלכם.
| ממד | אחזקה ישירה | חברת החזקות |
|---|---|---|
| מיסוי דיבידנד | מס אישי מלא בשנת הקבלה, גם אם לא נמשך | דיבידנד בין־חברתי פטור בדרך כלל, מס מלא רק במשיכה לכיס הפרטי |
| גמישות ניהולית | נמוכה, כל נכס מנוהל בנפרד עם אירוע מס בכל מהלך | גבוהה, מיחזור הון בין נכסים בתוך המעטפת התאגידית |
| עלויות תפעול | נמוכות, אין חובת ביקורת והנהלת חשבונות תאגידית | גבוהות יותר, דוחות שנתיים, רואה חשבון ועלויות ניהול שוטפות |
| חשיפה משפטית | כלל הנכסים חשופים יחד לתביעה או לכשל | הפרדה בין נכסים, חיץ שמגן על שאר ההון |
הטבלה ממחישה את ההיגיון המרכזי: חברת החזקות קונה לכם יתרון מס וגמישות במחיר של מורכבות ועלויות תפעול. כשהיקף הנכסים גדול, היתרון מכסה בקלות על העלות. כשהיקף הנכסים קטן, העלות הקבועה עלולה לבלוע את התועלת.
מתי כדאי להקים חברת החזקות ומתי לא
ההחלטה אינה אוטומטית, והיא תלויה בהיקף ההון, באופי הנכסים ובאופק ההשקעה. הרשימה הבאה מסכמת את הסימנים לכאן ולכאן.
מתי המבנה כדאי:
- אתם מחזיקים מספר נכסים בעלי ערך משמעותי, כמו מניות בחברות פרטיות, נדל”ן מניב ותיק השקעות.
- אתם צוברים רווחים שאתם מתכוונים להשקיע מחדש ולא למשוך לצריכה שוטפת.
- אתם מתכננים העברה בין־דורית ורוצים לשמור על שליטה ועל שלמות הנכס המשפחתי.
- אתם זקוקים להפרדה משפטית בין נכסים כדי להגן עליהם זה מזה.
- אופק ההשקעה שלכם ארוך, כך שדחיית המס מספיקה זמן לעבוד לטובתכם.
מתי המבנה דווקא מכביד:
- ההון שלכם מרוכז בנכס בודד או בסכום נמוך יחסית שלא מצדיק עלויות תפעול קבועות.
- אתם מתכוונים למשוך את מרבית הרווחים לצריכה שוטפת, כך שדחיית המס כמעט אינה רלוונטית.
- הנכסים שלכם פשוטים ואחידים ואין צורך אמיתי בהפרדת אחריות.
- אופק ההשקעה קצר, ויתרון הדחייה לא יספיק להבשיל.
- אתם אינכם ערוכים לעמוד בנטל הדיווח, הביקורת והניהול השוטף שהמבנה מחייב.
הכלל המנחה פשוט: ככל שהתיק גדול, מגוון וארוך־טווח יותר, כך המבנה התאגידי משתלם. ככל שהתיק קטן, פשוט ומיועד למשיכה מהירה, כך עדיף להישאר בהחזקה ישירה.
מה השתנה אחרי תיקון חוק ההסדרים
כאן נכנס שינוי משמעותי שמחייב כל מי שמחזיק או שוקל חברת החזקות לבחון מחדש את המבנה שלו. בעקבות תיקון חוק ההסדרים, חברות מעטים, כולל חברות החזקה משפחתיות, עלולות להתחייב במס שולי או במס נוסף על רווחים צבורים אם לא יחולקו, שינוי מהותי שמחייב בחינה מחודשת של מבנה חברת ההחזקות (מקור: רווה רביד רואי חשבון).
המשמעות המעשית עמוקה. הלוגיקה הקלאסית של חברת החזקות נשענה במידה רבה על היכולת לצבור רווחים בתוך החברה לאורך שנים, מבלי לחלק אותם, וכך לדחות את אירוע המס האישי הלאה. כשהמחוקק קובע שרווחים צבורים שאינם מחולקים עלולים להיכנס לחבות מס נוספת, אחת מאבני היסוד של המבנה מתערערת. צבירה פסיבית ובלתי מוגבלת כבר אינה אסטרטגיה חופשית מסיכון.
זה לא אומר שחברת ההחזקות מאבדת את ערכה. ההיגיון של מיחזור הון בין נכסים, הפרדת אחריות ותכנון בין־דורי ממשיך לעמוד בעינו. מה שמשתנה הוא שצריך לתכנן בקפידה רבה יותר את מדיניות החלוקה, את עיתוי המשיכות ואת שאלת הרווחים הצבורים שיושבים בחברה. מבנה שנבנה לפני התיקון לפי הנחות ישנות עלול למצוא את עצמו חשוף לחבות שלא נצפתה מראש, ולכן בדיקה מחודשת אינה מותרות אלא הכרח.
מבנה החזקות שתוכנן בעבר על בסיס צבירת רווחים בלתי מוגבלת מחייב כיום בחינה מחודשת לאור חבות המס האפשרית על רווחים צבורים שלא חולקו.
איך לבנות נכון מבנה החזקות בסביבה החדשה
בסביבה שאחרי התיקון, התכנון צריך להיות פעיל ולא פסיבי. הצעד הראשון הוא לבחון את מדיניות החלוקה: כמה רווח נצבר בחברה, באיזה קצב, ומה החשיפה האפשרית אם הוא יישאר שם בלי חלוקה. הצעד השני הוא לתאם בין מדיניות זו לבין צורכי המשיכה האישיים שלכם, כדי לא ליצור צבירה שמייצרת חבות מבלי שתהיה בה תכלית כלכלית.
הצעד השלישי הוא לבחון את מבנה השכבות. האם נכון להחזיק את כל הנכסים תחת חברת אם אחת, או לפצל לכמה חברות בנות עם חברת החזקות בראש. ההחלטה הזו משפיעה על הפרדת האחריות, על גמישות החלוקה ועל תמונת המס הכוללת. מבנה נכון של מימוש זכויות ותכנון מבנה הון מתחיל בהבנה מדויקת של איך כל שכבה משרתת מטרה ספציפית, ולא בהעתקת תבנית כללית שאינה מתאימה לתיק שלכם.
הצעד הרביעי הוא ליווי מקצועי שוטף. דיני המס משתנים, וההנחות שעמדו בבסיס המבנה לפני שנתיים כבר אינן בהכרח תקפות. בדיקה תקופתית, ולא בעת ההקמה בלבד, היא מה שמבדיל בין מבנה שממשיך לשרת אתכם לבין מבנה שהפך מנכס לנטל.
טעויות נפוצות שכדאי להכיר מראש
גם מבנה נכון יכול להפוך לבעיה כשמתעלמים מכמה מלכודות חוזרות. הטעות הראשונה היא הקמת חברת החזקות מתוך חיקוי, רק מפני שמכר או שותף עשה זאת, בלי לבדוק אם היקף הנכסים באמת מצדיק את העלות. מבנה שמתאים לתיק של עשרות מיליונים יכול להיות נטל מיותר לתיק קטן בהרבה.
הטעות השנייה היא התעלמות ממדיניות חלוקה. בעלים רבים מקימים את החברה, צוברים בה רווחים שנה אחר שנה, ולא נותנים את הדעת לשאלה מתי ואיך הכסף ימשך החוצה. אחרי תיקון חוק ההסדרים, ההזנחה הזו עלולה לעלות ביוקר, מאחר שרווחים צבורים שלא חולקו נמצאים כעת בסיכון מס מוגבר. הטעות השלישית היא בנייה חד־פעמית ללא מעקב. דיני המס דינמיים, ומבנה שתוכנן נכון לפני שלוש שנים יכול להפוך לחשוף בעקבות תיקון חקיקה אחד. שמירה על המבנה דורשת בדיקה תקופתית מתמשכת, ולא הסתפקות ברגע הקמה מוצלח אחד. בעלי הון שמטמיעים את שלוש המלכודות האלה בתודעה כבר בשלב התכנון נמנעים מהפתעות יקרות בהמשך הדרך, ומבטיחים שהמבנה ימשיך לשרת את התיק שלהם לאורך זמן ולא יהפוך למקור לחבות בלתי צפויה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על אופציות לעובדים וסעיף 102.
שאלות נפוצות
האם חברת החזקות חוסכת מס באופן מיידי
לא בהכרח. החיסכון העיקרי הוא בדחיית המס, כלומר ביכולת להשאיר רווחים בתוך החברה ולמחזר אותם בלי מס אישי מיידי. כשמושכים את הכסף לכיס הפרטי, המס האישי המלא נכנס לתמונה. היתרון מצטבר לאורך זמן, לא ברגע ההקמה.
מהו הסכום שממנו חברת החזקות מתחילה להשתלם
אין סף אחיד, אבל הכלל המעשי הוא שהיקף ההון צריך להיות גדול מספיק כדי שיתרון המס יכסה על עלויות הביקורת, הדיווח והניהול השוטף. כשמדובר בנכס בודד וקטן, העלות הקבועה לרוב אינה מצדיקה את המבנה.
איך תיקון חוק ההסדרים משפיע על חברת החזקות קיימת
התיקון מעלה את הסיכון שרווחים צבורים שלא חולקו ייכנסו לחבות מס נוספת. מי שמחזיק מבנה שנבנה על הנחת צבירה בלתי מוגבלת צריך לבחון מחדש את מדיניות החלוקה ואת עיתוי המשיכות, כדי להימנע מחשיפה שלא נצפתה מראש.
האם אפשר להעביר נכסים קיימים לחברת החזקות בלי אירוע מס
העברת נכסים לחברה עשויה להוות אירוע מס בפני עצמה, ולעיתים קיימים מסלולים המאפשרים שינוי מבנה בדחיית מס בתנאים מסוימים. זהו תחום מורכב שמחייב בדיקה פרטנית של כל נכס לפני העברה, ואין לבצע מהלך כזה בלי ליווי מקצועי.
האם חברת החזקות מתאימה גם לתכנון ירושה
כן, זהו אחד היתרונות המובהקים שלה. במקום לחלק נכסים פיזיים שקשה לפצל, מעבירים מניות בחברה שממשיכה לתפקד כיחידה אחת, עם מנגנוני שליטה והצבעה שנקבעים מראש. כך נשמרת שלמות הנכס המשפחתי גם כשהבעלות מתפצלת.
המידע במאמר זה הוא מידע כללי בלבד ואין בו משום ייעוץ מס, ייעוץ משפטי או תחליף לבדיקה פרטנית מול אנשי מקצוע מוסמכים בהתאם לנסיבות שלכם.












