
ילד שיודע לנהל כסף בגיל עשר, יוכל לנהל תקציב בגיל שלושים. זו לא סיסמה, זו עובדה מחקרית.
חינוך פיננסי לא נלמד בבתי הספר הישראלים באופן שיטתי, ולכן ההורים הם הגורם הכי משפיע על הרגלי הכסף של ילדיהם. דמי הכיס, שנראים לכאורה כסכום קטן ושולי, הם בפועל הכלי החינוכי הפיננסי החשוב ביותר שעומד לרשות ההורה.
במאמר זה נעסוק בשאלות המרכזיות שהורים ישראלים שואלים: מתי מתחילים, כמה נותנים, האם מתנים בביצוע משימות, ואיך הופכים את דמי הכיס לשיעור חיים אמיתי.
מדוע חינוך פיננסי לילדים הוא השקעה לכל החיים
מחקרים בתחום כלכלה התנהגותית מראים כי הרגלי הכסף נוצרים בגיל צעיר ונוטים להישאר יציבים לאורך שנים. ילד שגדל בבית שבו מדברים בגלוי על כסף, תקציב וחיסכון, מפתח קשר בריא יותר עם הממד הכלכלי של חייו.
לעומת זאת, ילד שלא נחשף לניהול כסף מעשי עלול להגיע לבגרות עם חובות, הרגלי צריכה לא מבוקרים וחוסר יכולת לתכנן קדימה. כלכלת המשפחה מושפעת ישירות מהדפוסים שנבנו בילדות.
הקשר הזה רחב מהמשפחה הבודדת: שיעור החיסכון הברוטו של ישראל עמד על 24.6% נכון לספטמבר 2025, מדד שמשקף את החלק היחסי של ההכנסה הלאומית שנחסך בידי משקי בית, עסקים והממשלה. ילד שלומד מההורים להפנים חיסכון, מצטרף בבגרותו לאותו מערך כלכלי.
מאיזה גיל מתחילים לתת דמי כיס?
השאלה הנפוצה ביותר היא: מתי נכון להתחיל? התשובה: מגיל שש עד שבע, כאשר הילד מסוגל להבין את הקשר בין כסף לחפץ.
בגיל זה הילד כבר מבין שיש פער בין מה שהוא רוצה לבין מה שיש בידו. זו הנקודה שבה ניהול כסף הופך ממוחשב ולא מופשט. דמי הכיס בגיל הזה לא צריכים להיות גבוהים, אלא סמליים ועקביים.
הכלל החשוב ביותר: עקביות עדיפה על סכום. עדיף לתת 15 ₪ כל שבת בדיוק, מאשר לתת 50 ₪ לפי מצב רוח.
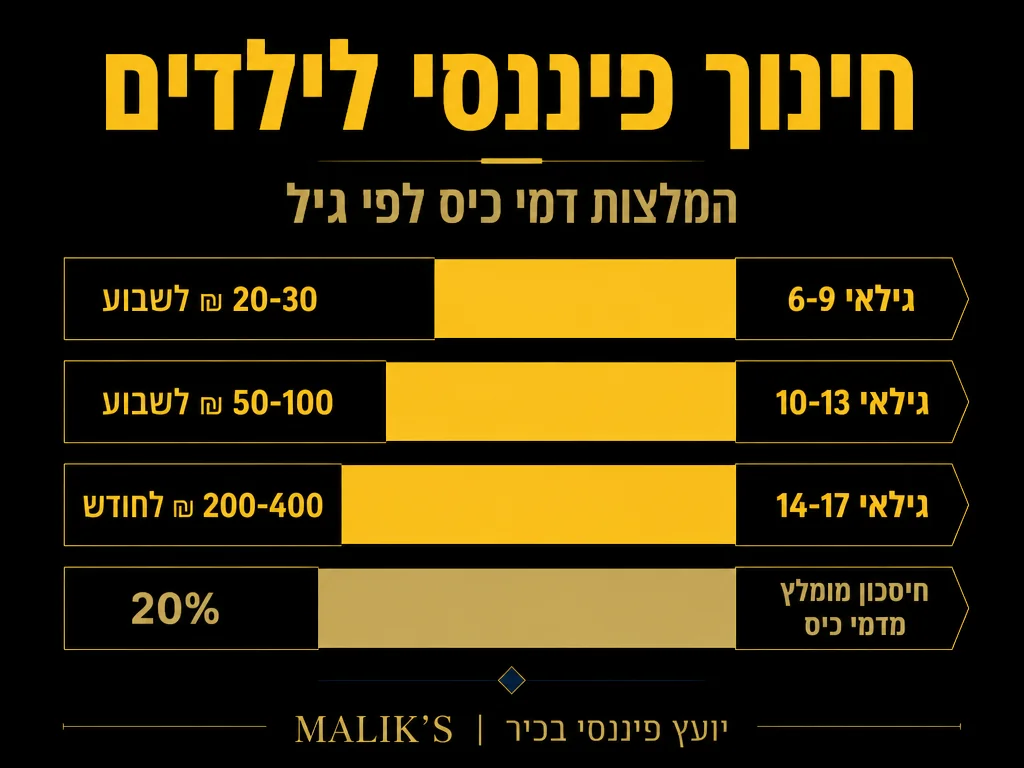
כמה דמי כיס לתת לפי גיל?
אין תקן רשמי ממשרד החינוך, אך יועצים פיננסיים ומחנכים ממליצים על טווחים הגיוניים לפי שלבי ההתפתחות:
| קבוצת גיל | סכום מומלץ (שבועי) | מה ניתן לכסות | מיומנות מרכזית |
| 6-7 | 10-15 ₪ | ממתקים, מדבקות | הכרת ערך הכסף |
| 8-10 | 20-40 ₪ | צעצועים קטנים, קיוסק | חיסכון לטווח קצר |
| 11-13 | 50-80 ₪ | בדיקות, בילויים קטנים | תכנון שבועי |
| 14-16 | 100-200 ₪ | בגדים, בידור, מסעדות | ניהול תקציב חודשי |
| 17-18 | 200-400 ₪ | הוצאות עצמאיות רחבות | תכנון פיננסי מלא |
שימו לב: אלו טווחים מנחים ולא חובות. הסכום צריך להתאים ליכולת הכלכלית של המשפחה ולציפיות שנקבעו מראש עם הילד.
דמי כיס בתמורה למשימות, או ללא תנאים?
זו אחת השאלות השנויות במחלוקת בחינוך פיננסי לילדים, ויש לה שתי גישות עיקריות:
גישה א: דמי כיס ללא תנאים
לפי גישה זו, דמי הכיס הם זכות בסיסית של הילד כחלק ממשפחה. המשימות הביתיות מתבצעות ממקום של שיתוף ואחריות, ולא כשירות בתשלום.
היתרון: הילד לומד שכסף הוא משאב שיש לנהל אותו, ולא רק פרס על התנהגות. זה מדמה טוב יותר את המציאות הבוגרת.
גישה ב: דמי כיס מותנים בביצוע משימות
לפי גישה זו, שכר על עבודה הוא הבסיס לחיים הכלכליים. ילד שמרוויח את הכסף שלו מבין את הקשר בין מאמץ לתגמול.
היתרון: פיתוח אתיקת עבודה וחשיבת תרומה, לצד מיומנויות פיננסיות.
ההמלצה המאוזנת: חלקו לשני רכיבים. סכום בסיסי קבוע ללא תנאים, וסכום נוסף שניתן להרוויח על משימות משימות לבחירה. כך הילד חווה גם ביטחון בסיסי וגם כוח השפעה על הכנסתו.
שלוש הצנצנות: שיטה פשוטה שעובדת
שיטת שלוש הצנצנות היא מהפופולריות בחינוך פיננסי לילדים. כשהילד מקבל דמי כיס, מחלקים אותם לשלוש קופסאות (או צנצנות) עם תוויות:
- הוצאה מיידית: כסף לשימוש חופשי עכשיו
- חיסכון: לטווח קצר-בינוני, למטרה ספציפית
- נתינה: לצדקה, למתנה לחבר, לתרומה
החלוקה המקובלת היא 50% להוצאה, 40% לחיסכון, 10% לנתינה. ניתן לשנות לפי גיל וערכי המשפחה.
מה שהופך את השיטה ליעילה הוא ההמחשה הוויזואלית: הילד רואה את הכסף מתחלק, מתמלא, מתרוקן. זה מוחשי בהרבה מניהול תקציב דיגיטלי בגיל הצעיר.
|
1
|
הכינו שלוש קופסאות (או צנצנות) עם תוויות
כתבו על כל קופסה: “הוצאה”, “חיסכון”, “נתינה”. ילדים קטנים יכולים לצבוע ולקשט.
|
|
2
|
קבעו את אחוזי החלוקה מראש
ברירת מחדל מומלצת: 50% הוצאה / 40% חיסכון / 10% נתינה. התאימו לגיל ולערכי המשפחה.
|
|
3
|
חלקו ביחד עם הילד בכל שבוע
הפעולה הפיזית של חלוקת המטבעות היא חלק מהלמידה – אל תדלגו עליה.
|
|
4
|
הגדירו מטרת חיסכון ספציפית
שאלו: “מה אתה חוסך עכשיו?” מטרה ספציפית (צעצוע, ספר, משחק) הופכת את הצנצנת לכלי אמיתי.
|
|
5
|
חגגו כשמגיעים למטרת החיסכון
הרגע שהילד פותח את הצנצנת ומוציא את הכסף למטרה שחסך אליה – זהו הרגע החינוכי החשוב ביותר.
|
איך מלמדים ילדים ניהול תקציב?
ניהול תקציב הוא מיומנות, לא תכונה מולדת. ואת המיומנות הזו לומדים בשלבים:
שלב 1: שקיפות תקציבית בבית
ילדים לומדים ממה שהם רואים. אם ההורים לא מדברים על כסף לעולם, הילד מבין שזה נושא טאבו. שיחות פשוטות על קניות, תכנון חופשה או השוואת מחירים מלמדות יותר מכל ספר.
שלב 2: תכנון לפני ההוצאה
לפני כל קנייה גדולה, שאלו את הילד: “כמה כסף יש לך? כמה עולה? כמה יישאר?” שלוש שאלות אלו הן הבסיס לכל ניהול תקציב בוגר.
שלב 3: לאפשר כישלון בבטחה
כשהילד מוציא הכל ביום הראשון של השבוע, זה מכאיב, אבל זו ההזדמנות החינוכית הגדולה ביותר. אל תפצו את הילד. אפשרו לו לחוות את תחושת ה”אין כסף” בגיל שבו ההשלכות עדיין קטנות.
שלב 4: מטרות חיסכון
ילד שחוסך 6 שבועות כדי לקנות צעצוע שרצה, מבין את הלוגיקה הכלכלית שתעמוד בבסיס כל שאר ההחלטות שלו בחיים. אחד העקרונות החשובים בניהול כלכלת המשפחה הוא הדחייה של סיפוק מיידי לטובת יעד ברור.
חיסכון לכל ילד: התשתית שהמדינה כבר נתנה לכם
החל מינואר 2017, המוסד לביטוח לאומי מפקיד 58 ש״ח לחודש לחשבון של כל ילד עד גיל 18, וההורים יכולים להכפיל את הסכום ל-116 ש״ח על חשבון קצבת הילדים. מדובר בכלי חינוכי מצוין: ניתן להראות לילד את החשבון, להסביר את הצבירה ואת הריבית, ולהמחיש איך סכום קטן וחודשי הופך לסכום משמעותי לאורך השנים.
הורים שרוצים להעמיק את החיסכון מעבר למסלול הזה יכולים לפתוח לילדם קופת גמל להשקעה, שתקרת ההפקדה השנתית בה לשנת 2026 היא 83,641 ש״ח לאדם. זהו כלי חיסכון גמיש שניתן למשוך ממנו בכל עת, וכאשר המשיכה נעשית כקצבה מגיל 60 – היא פטורה ממס.
מה עושים כשהילד מוציא הכל מיד?
זה קורה כמעט לכל ילד. התגובה של ההורה קובעת הכל:
- אל תכעסו ואל תעניקו כסף נוסף. הגדירו ברמת המשפחה: ‘דמי הכיס ניתנים ביום קבוע, ולא לפני.’
- דברו עם הילד אחרי שנרגע. שאלו: ‘מה היית קונה אם היית מחכה שבועיים?’ זו שיחה, לא תוכחה.
- הציגו מסגרת חיסכון ברורה: צנצנת, תיבה, יישומון. הכסף צריך מקום ספציפי.
- חגגו כשהוא מצליח. ילד שחסך בהצלחה צריך להרגיש גאווה, לא רק להשיג את הפרס.
האם ילדים צריכים חשבון בנק?
שאלה שנשאלת יותר ויותר בעידן הדיגיטלי. מגיל שתים-עשרה בקירוב, חשבון חיסכון על שם הילד (בחסות ההורה) יכול להיות כלי מצוין.
בנקים ישראלים מספר מציעים חשבונות חיסכון לנוער עם ריבית נוחה. הצגת האפשרות לילד תלמד אותו שהכסף שלו עובד גם כשהוא לא עושה כלום.
חשוב: מעבר לחשבון בנק אמיתי הוא שלב, לא נקודת התחלה. עד גיל שתים-עשרה, הצנצנה הפיזית תמיד עדיפה על חשבון דיגיטלי, כי הילד רואה ומרגיש את הכסף.
שגיאות נפוצות של הורים בחינוך פיננסי
גם הורים בעלי מודעות פיננסית גבוהה נופלים לכמה מלכודות:
- מתן כסף כפיצוי רגשי, ‘כי הוא בכה’. זה לומד את הילד שכסף מרגיע כאב רגשי, דפוס מסוכן לבגרות.
- חוסר עקביות בסכום ובמועד. ילד שמקבל 30 ₪ השבוע ו-100 ₪ השבוע שאחריו לא לומד לתכנן.
- עונש כלכלי כתגובה להתנהגות רעה. דמי כיס לא אמורים להיות מנגנון משמעת. זה מסבך את הקשר בין הילד לכסף.
- לא לדבר בגלוי על מחירים ותקציבים. ‘אנחנו לא מדברים על כסף’ זה המסר הכי פיננסי-הרסני שהורה יכול לשלוח.
מקור
חינוך פיננסי לפי שלבי גיל: מה מלמדים מתי
כל שלב התפתחותי מאפשר שיחה פיננסית מותאמת:
גיל 4-6: להבין מהו כסף, מה אפשר לקנות בשקל ואיפה ההורים מקבלים אותו.
גיל 7-10: ללמוד על שלוש הצנצנות, חיסכון למטרה והשוואת מחירים בסופרמרקט.
גיל 11-14: להתחיל לנהל תקציב שבועי עצמאי, להבין ריבית פשוטה ולתרום לצדקה.
גיל 15-18: להכיר את העבודה הראשונה, ללמוד על הוצאות בגדים ופנאי ולהבין תלוש שכר ומס.
ההיגיון הזה, של בניית הרגלים בשלבים, זהה לגמרי לביצוע סיכום כלכלי שנתי שמשפחות מבצעות בסוף כל שנה. ניהול נכון מתחיל ממדידה ומחינוך.
כלל ה-72: השיעור המתמטי שכל ילד יכול להבין
אחד הכלים העוצמתיים ביותר ללמד מתבגרים את כוחה של ריבית דריבית הוא כלל ה-72: 72 חלקי הריבית השנתית = מספר השנים הדרושות להכפלת הכסף. בריבית של 7% לשנה הכסף יוכפל בכ-10.3 שנים, ובריבית של 10% – בכ-7.2 שנים בלבד. הכלל מופיע בספרי מתמטיקה כבר מהמאה ה-15, ומשמש דרך פשוטה להמחיש למתבגר מדוע ההמתנה והחיסכון לטווח הארוך הם הכלי הפיננסי החזק ביותר שיש בידיו.
לדוגמה ממשית: מדד S&P 500 הניב תשואה שנתית ממוצעת של 10.42% במאה השנים האחרונות (כולל השקעה חוזרת של דיבידנדים). מתבגר שמבין את הקשר בין תשואה, זמן וסבלנות – מקבל יתרון פיננסי שילווה אותו לכל החיים.
חינוך פיננסי וכישורים אישיים: הקשר המפתיע
אוריינות פיננסית בגיל הנעורים תורמת לפיתוח כישורים של ניהול עצמי, תכנון קדימה וקבלת החלטות אחראיות. הכישורים האלו חשובים גם להצלחה אישית וללמידה, אם כי הקשר הישיר לביצועים אקדמיים לא חד-משמעי.
הסיבה: ניהול כסף מלמד דחיית סיפוק, הצבת יעדים ובקרת עצמי – יכולות שמועילות גם ללימודים.
לדוגמה: ילד שלמד לחסוך לצעצוע מתרגל את אותו “שריר מחשבתי” שעוזר לו לסיים שיעורי בית לפני שהוא מדליק את הטלוויזיה.
מה תפקיד ההורים כשהילד מתבגר?
ככל שהילד גדל, תפקיד ההורה משתנה. מ’מורה’ ל’יועץ’.
בגיל ההתבגרות, המתבגר צריך לדעת שיש לו מקום לשאול שאלות על כסף ללא פחד מביקורת. הורה שמגיב בזעם כשהמתבגר עשה טעות כלכלית, סוגר את הדלת לדיאלוג הפיננסי.
ההורה הטוב ביותר בתחום הוא זה שמשדר: “כסף זה נושא לשיחה, לא טאבו, לא עונש, לא מתנה רגשית.”
הורים שעצמם מתמודדים עם אתגרים פיננסיים כמו ניהול חובות, ניהול תקציב, תכנון פרישה ועוד, יכולים להיעזר באימון אישי עסקי ופיננסי כדי לחזק את הבסיס האישי ולהיות מודל לחיקוי טוב יותר לילדיהם.
חינוך פיננסי לילדים דמי כיס כמה לתת ואיך ללמד ניהול תקציב נכון בגיל צעיר
ניהול תקציב לילדים זה לא מותרות חינוכית. זו השקעה עם אחת ההשקעות עם התשואה הטובה ביותר כי ילד שיודע לנהל כסף בגיל צעיר, חוסך לעצמו עשרות שנים של טעויות יקרות בבגרות.
דמי הכיס הם הכלי, לא המטרה. המטרה היא ילד שמגיע לחיים הבוגרים עם הרגלים נכונים, הבנה של ערך הכסף, ויכולת לתכנן קדימה.
הצעד הראשון אינו גדול: בחרו סכום, קבעו יום קבוע, הציגו שלוש צנצנות. זה מספיק כדי להתחיל.
רוצים להבנות תוכנית פיננסית משפחתית שתתמוך גם בחינוך הפיננסי של ילדיכם? הצוות של מליק פיננסים מלווה משפחות ישראליות בבניית תשתית כלכלית נכונה לכל שלבי החיים.
לקביעת פגישת ייעוץ אישית עם צוות מליק פיננסים, צרו קשר עוד היום ונשמח לעמוד לרשותכם.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ולא מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות לא מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












