
תיק הביטוח המשפחתי הוא אחד המרכיבים החשובים בתכנון הפיננסי של כל משק בית ישראלי. רבים מאיתנו חתומים על פוליסות ביטוח שונות לאורך השנים, אך לעיתים קרובות התיק הביטוחי אינו מותאם לצרכים המשתנים של המשפחה ואינו ממוטב מבחינת עלות-תועלת.
אופטימיזציה של תיק הביטוח המשפחתי היא תהליך שיטתי שנועד להבטיח הגנה מיטבית למשפחה מפני סיכונים פיננסיים, ולחסוך בעלויות מיותרות. במאמר זה נסקור את ההיבטים המרכזיים של אופטימיזציה ביטוחית נכונה.
מהי אופטימיזציה של תיק ביטוח משפחתי?
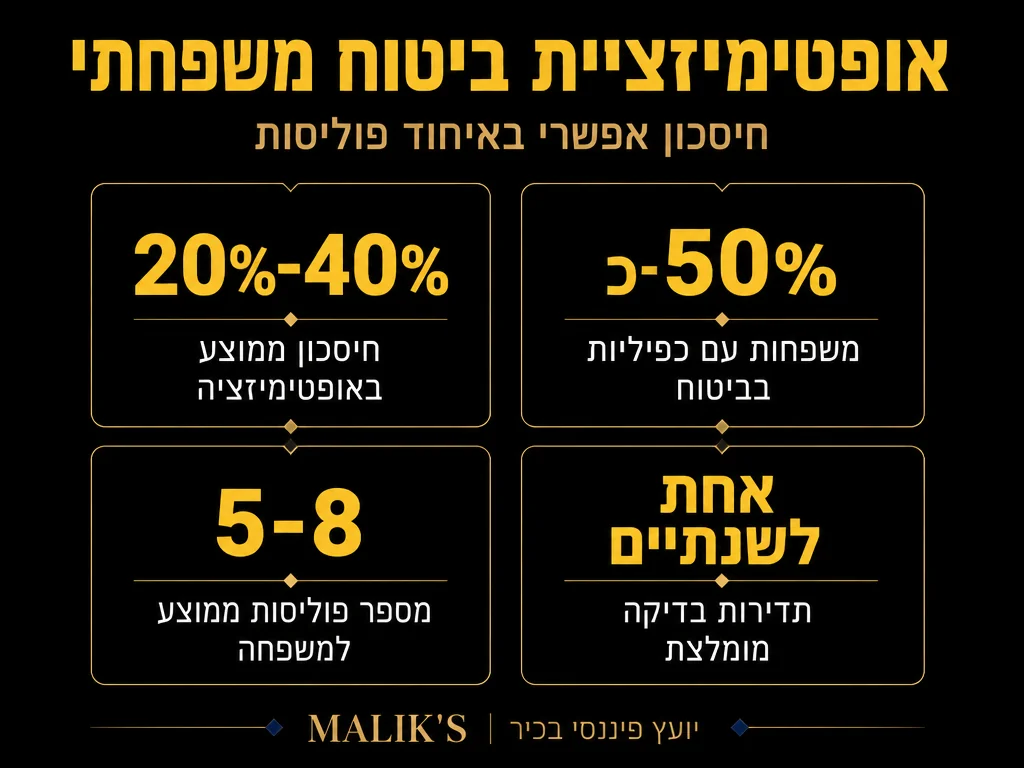
אופטימיזציה ביטוחית היא תהליך של בחינה מעמיקה של כל הפוליסות הקיימות במשפחה, זיהוי חוסרים וחפיפות, והתאמת הכיסויים למצב הנוכחי והעתידי של המשפחה.
התהליך כולל מיפוי מלא של כל פוליסות הביטוח בבעלות בני המשפחה, ניתוח הכיסויים והסכומים המבוטחים, וזיהוי אזורי חוסר או ביטוח כפול.
מטרות עיקריות של האופטימיזציה:
- הבטחת כיסוי ביטוחי הולם לכל בני המשפחה
- חיסול כפילויות מיותרות בין פוליסות שונות
- הפחתת עלויות תוך שמירה על רמת ההגנה
- התאמת הכיסויים לשינויים במצב המשפחתי והכלכלי
- מקסום התשואה בפוליסות חיסכון וביטוח משולבות
מדוע חשוב לבצע אופטימיזציה ביטוחית?
המצב הפיננסי והמשפחתי משתנה לאורך זמן. ילדים נולדים, הכנסות עולות או יורדות, משכנתאות נלקחות, ועסקים נפתחים.
כל שינוי כזה משפיע על הצרכים הביטוחיים של המשפחה. פוליסה שהייתה מתאימה לפני חמש שנים עשויה להיות לא רלוונטית או בלתי מספיקה כיום.
המסגרת הרגולטורית בישראל:
שיעור ההפקדה הפנסיונית החובה בישראל הוא 18.5% מהשכר ברוטו, מתחלק בין 6% מהעובד ו-12.5% מהמעסיק (בתוקף מינואר 2018), על פי OECD. הסכומים האלה מצדיקים בחינה זהירה של עמלות הניהול ותנאי הפוליסה.
למעלה מ-5 מיליון ישראלים מחזיקים בביטוח סיעודי פרטי לטווח ארוך, עם 51% כיסוי בקבוצת הגיל 65-75, ושיעור יורד בקבוצת ה-75+ בשל פרמיות גבוהות, על פי מרכז טאוב. נתון זה ממחיש עד כמה הפער בכיסוי הסיעודי משמעותי לאוכלוסייה המבוגרת.
נתוני מפתח – ביטוח בישראל
מתי נכון לבצע אופטימיזציה של תיק הביטוח?
ישנם אירועי חיים מרכזיים המצדיקים בדיקה מחדש של תיק הביטוח המשפחתי. זיהוי מוקדם של הצורך באופטימיזציה יכול למנוע פערי כיסוי מסוכנים.
אירועים המחייבים בדיקה מחדש:
- לידת ילד או הוספת תלוי נוסף למשפחה
- נישואין או גירושין
- רכישת דירה או נטילת משכנתא לרכישת דירה
- שינוי משמעותי בהכנסה (קידום, אובדן עבודה, מעבר לעצמאות)
- פתיחת עסק או מעבר לעבודה עצמאית
- קבלת ירושה או נכס משמעותי
- גיל 40, 50 או 60 – נקודות ציון לבדיקה תקופתית
תדירות מומלצת:
מומלץ לבצע סקירה מקיפה של תיק הביטוח המשפחתי אחת לשנתיים עד שלוש שנים, גם אם לא חל שינוי משמעותי. השוק הביטוחי משתנה, מוצרים חדשים מושקים, ותנאים משתפרים.
אילו ביטוחים צריכים להיות בתיק המשפחתי?
תיק ביטוח משפחתי מאוזן כולל מספר סוגי פוליסות המשלימות זו את זו. כל סוג ביטוח מכסה סיכון שונה ודורש התאמה אישית.
ביטוח חיים
ביטוח חיים מספק הגנה כספית למשפחה במקרה של פטירת המפרנס. סכום הביטוח צריך לכסות את צרכי המשפחה לטווח ארוך, כולל פירעון משכנתא והוצאות חינוך.
הנוסחה הבסיסית היא: הכנסה שנתית כפול 10-15 שנים, בתוספת יתרת המשכנתא והוצאות מיוחדות צפויות.
ביטוח אובדן כושר עבודה
זהו אחד הביטוחים החשובים והמוזנחים ביותר. במקרה של מחלה או תאונה המונעת עבודה, הביטוח משלם קצבה חודשית.
חשוב להבין את הכיסוי הציבורי הקיים: קצבת הנכות של ביטוח לאומי בישראל משלמת 75% מההכנסה לפני הנכות במקרה של נכות מלאה (100%), ונכות חלקית של 60-74% משלמת חלק יחסי, על פי ביטוח לאומי. ביטוח אובדן כושר עבודה פרטי בא להשלים את הפער. הכיסוי הנכון הוא 75%-80% מההכנסה הנטו, עד גיל הפרישה. חשוב לבדוק את תקופת ההמתנה (בדרך כלל 90 ימים) ואת הגדרת “מקצוע”.
בנוסף, ביטוח נכות סוציאלי בישראל ממומן בידי המעסיק בלבד בשיעור 2.5% מהשכר, ללא הפרשה מהעובד, על פי ביטוח לאומי.
ביטוח סיעודי
ביטוח סיעודי מספק כיסוי למצב בו אדם זקוק לסיוע בפעולות יום-יום בסיסיות.
חשוב להבין את עלות הפרמיה לפי גיל: ממוצע הפרמיה לביטוח סיעודי בישראל הוא 16 ש"ח לחודש בגיל 30, 114 ש"ח בגיל 50, 251 ש"ח בגיל 70 ו-301 ש"ח בגיל 80 – פי שלושה מהמחיר בארצות הברית, על פי מרכז טאוב. הפרמיה עולה דרמטית עם הגיל, ולכן מומלץ לרכוש ביטוח סיעודי בגיל צעיר כשהפרמיה עדיין נמוכה.
הפוליסה צריכה להיות בלתי ניתנת לביטול ועם פרמיה קבועה ככל הניתן.
ביטוח פנסיוני
ביטוח פנסיוני ופיננסי משלב חיסכון לפנסיה עם כיסויי ביטוח. בעבר, רבים חתמו על פוליסות עם עמלות ניהול גבוהות מאוד.
על פי חוק הפנסיה הישראלי, עמלות הניהול המקסימליות המותרות הן 6% מההפקדות החודשיות ו-0.5% מהצבירה הכוללת, על פי משרד האוצר. בפועל, קרנות הפנסיה הנבחרות (ברירת מחדל) של מיטב גובות 0.22% מהיתרה הצבורה ו-1% מההפקדות החודשיות בלבד, לעומת תקרות החוק, על פי מיטב בית השקעות. הפער בין מה שמותר חוקית למה שגובות הקרנות הזולות יכול להגיע למאות אלפי שקלים לאורך השנים.
ביטוח בריאות משלים
ביטוח בריאות משלים מכסה הוצאות רפואיות שאינן מכוסות על ידי קופת החולים, כגון ניתוחים פרטיים, תרופות יקרות ואבחונים מתקדמים.
חשוב לבדוק את גובה התקרה השנתית (מומלץ לפחות 100,000 ₪), היקף הכיסוי, וההשתתפות העצמית.
טבלת השוואה: סוגי הביטוחים העיקריים למשפחה
| סוג הביטוח | מטרת הכיסוי | גובה כיסוי מומלץ | עלות חודשית משוערת* |
|---|---|---|---|
| ביטוח חיים | הגנה על המשפחה במקרה פטירה | 10-15 שנתי הכנסה + משכנתא | 150-400 ₪ |
| אובדן כושר עבודה | קצבה חודשית במקרה אי-כושר | 75%-80% מההכנסה הנטו | 200-600 ₪ |
| ביטוח סיעודי | כיסוי טיפול סיעודי | משתנה לפי גיל וצרכים | 16-301 ₪ (לפי גיל) |
| ביטוח פנסיוני | חיסכון לפנסיה + כיסויי סיכון | 18.5% מהשכר (חוק) | משתנה לפי שכר |
| בריאות משלים | כיסוי רפואי פרטי | 100,000-200,000 ₪ בשנה | 150-400 ₪ |
*העלויות משתנות בהתאם לגיל, מצב בריאותי והיקף הכיסוי
שלבי תהליך האופטימיזציה
תהליך מובנה ושיטתי מבטיח שלא תישאר פרצה בכיסוי ושלא תשלמו יותר מדי. הנה השלבים המומלצים:
✅ רשימת פעולות – 5 שלבי האופטימיזציה
|
1
|
מיפוי מלא של הפוליסות הקיימות
אספו את כל פוליסות בני המשפחה – כולל ביטוחי מנהלים, קרנות פנסיה וקופות גמל מהמעסיק. |
|
2
|
ניתוח כיסויים וזיהוי פערים
השוו כיסויים קיימים לצרכים אמיתיים; סמנו ביטוחים כפולים וחוסרים. |
|
3
|
בדיקת עמלות ניהול ותנאים
השוו לתקרת משרד האוצר (6% הפקדות / 0.5% צבירה) ולקרנות ברירת מחדל – 1% / 0.22% בלבד. |
|
4
|
השוואת מחירים בשוק
בקשו הצעות ממספר חברות; שקלו גם איכות שירות ויציבות פיננסית, לא רק מחיר. |
|
5
|
יישום השינויים
הפעילו פוליסה חדשה לפני ביטול הישנה; שימו לב לתקופות המתנה מחדש. |
שלב 1: מיפוי מלא של הפוליסות הקיימות
אספו את כל הפוליסות של כל בני המשפחה. כלול גם ביטוחים שמגיעים דרך מקום העבודה, קרנות פנסיה, ביטוחי מנהלים וקופות גמל.
רשמו בטבלה עבור כל פוליסה: סוג הביטוח, חברה מבטחת, סכום מבוטח, פרמיה חודשית, תאריך תחילה ותנאים מיוחדים.
שלב 2: ניתוח הכיסויים והזיהוי פערים
השוו בין הכיסויים הקיימים לבין הצרכים האמיתיים של המשפחה. בדקו אם יש ביטוח כפול (למשל, שני בני זוג עם ביטוח אובדן כושר עבודה דומה).
זהו תחומים שבהם אין כיסוי מספק או בכלל. לדוגמה, רבים מבוטחים בעבודה אך הכיסוי מסתיים עם סיום העסקה.
שלב 3: בדיקת עמלות ניהול ותנאים
בפוליסות ביטוח פנסיוני, חוק הפנסיה הישראלי קובע תקרת עמלות של 6% מההפקדות ו-0.5% מהצבירה, על פי משרד האוצר. כיום ניתן למצוא קרנות פנסיה ברירת מחדל הגובות 0.22% מהצבירה ו-1% מההפקדות בלבד, על פי מיטב בית השקעות.
בדקו גם עמלות דמי ניהול על הצבירה, עמלות כניסה ועמלות יציאה. לפעמים כדאי לשלם עמלת יציאה חד-פעמית כדי לעבור למסלול זול יותר.
שלב 4: השוואת מחירים בשוק
לאחר זיהוי הצרכים, בצעו השוואת מחירים בין חברות ביטוח שונות.
שימו לב למחיר, אך גם לאיכות השירות, ליציבות הפיננסית של החברה ולתנאי הפוליסה. חברה זולה עם שירות גרוע עלולה לגרום לבעיות בעת תביעה.
שלב 5: יישום השינויים
לאחר קבלת ההחלטות, יישמו את השינויים בצורה מדורגת. וודאו שהפוליסה החדשה נכנסה לתוקף לפני ביטול הישנה.
במקרה של מעבר בין פוליסות, שימו לב לתקופות המתנה מחדש ואפשרות לשמירת זכויות רפואיות.
טעויות נפוצות שיש להימנע מהן
מה לעשות ומה להימנע – ניהול תיק ביטוח
|
✓ מומלץ לעשות
|
✗ יש להימנע
|
ביטול פוליסות ישנות בלי תחליף
אחת הטעויות הנפוצות ביותר היא ביטול פוליסה ישנה לפני שהפוליסה החדשה נכנסה לתוקף באופן מלא. זה עלול להותיר את המשפחה חשופה לסיכון.
תמיד וודאו שהכיסוי החדש פעיל לפני סגירת הכיסוי הקודם. זה נכון במיוחד בפוליסות בריאות ואובדן כושר עבודה.
התמקדות רק במחיר
בחירת הפוליסה הזולה ביותר בלי בדיקת התנאים עלולה לעלות יקר בעת תביעה. חשוב לקרוא את התנאים המיוחדים, החריגים והמגבלות.
שימו לב לביטוח שמשווק כ”זול” אך עם כיסוי מוגבל מאוד. לפעמים כדאי לשלם עוד 50 ₪ בחודש כדי לקבל כיסוי הרבה יותר טוב.
הזנחת עדכון שינויים אישיים
רבים שוכחים לעדכן את חברת הביטוח על שינויים משמעותיים כמו שינוי מקום עבודה, עלייה בשכר או מחלה חדשה. זה יכול להשפיע על הכיסוי.
גם לא מעדכנים מוטבים. אם אתם גרושים ועדיין רשום בן/בת הזוג לשעבר כמוטב, הכסף ילך אליו/אליה ולא לילדים.
אי-שמירת מסמכים
לא לשמור פוליסות ישנות, אישורי ביטוח ותכתובות עם חברות הביטוח. במקרה של תביעה, המסמכים הללו הם קריטיים.
מומלץ ליצור תיקייה דיגיטלית ופיזית מסודרת עם כל המסמכים. עדכנו אותה אחת לשנה.
כלים לניהול וניטור התיק הביטוחי
גיליון אקסל לניהול פוליסות
יצירת גיליון מעקב פשוט יכולה לחסוך הרבה כאב ראש. רשמו: שם הפוליסה, חברה, סוג כיסוי, סכום מבוטח, פרמיה חודשית, תאריך תחילה וסיום.
הוסיפו עמודה של תזכורות לחידוש, בדיקה שנתית ותאריכי עדכון. כך תוכלו לראות בבת אחת את כל התמונה.
אפליקציות לניהול ביטוחים
כיום קיימות אפליקציות ישראליות המאפשרות ריכוז כל הפוליסות במקום אחד. חלקן מספקות התראות על חידושים, השוואות מחירים והמלצות לחיסכון.
ייעוץ מקצועי שוטף
עבודה עם יועץ ביטוח עצמאי יכולה לחסוך זמן רב ולמנוע טעויות יקרות. יועץ מקצועי מכיר את השוק, יודע להשוות בין חברות ויכול למצוא פתרונות מותאמים.
מליק פיננסים מציעים שירות של ייעוץ משכנתאות וביטוח הכולל גם סקירה מקיפה של תיק הביטוח המשפחתי והמלצות מותאמות אישית.
החיסכון הפוטנציאלי באופטימיזציה
אופטימיזציה נכונה של תיק הביטוח יכולה להניב חיסכון משמעותי, במיוחד בעמלות ניהול בקרנות פנסיה. הפער בין תקרת העמלות החוקית (6% מהפקדות, 0.5% מצבירה לפי משרד האוצר) לבין מה שגובות קרנות ברירת המחדל (1% מהפקדות, 0.22% מצבירה לפי מיטב בית השקעות) משמעותי מאוד.
דוגמה מעשית:
משפחה עם שני מפרנסים, שני ילדים ומשכנתא משלמת כיום כ-3,200 ₪ לחודש על כל הביטוחים. לאחר אופטימיזציה ניתן להשיג:
- הפחתת עמלות ניהול בביטוח המנהלים על ידי מעבר לקרן ברירת מחדל
- ביטול כפילויות בביטוח חיים
- מעבר לפוליסת בריאות משלימה זולה יותר
- שיפור תנאי ביטוח אובדן כושר עבודה באותו מחיר
מה החיסכון תלוי במצב הספציפי של המשפחה, אך מעבר לקרן פנסיה זולה יותר לבדו יכול לשנות משמעותית את הצבירה הסופית בפנסיה.
המלצות לטווח הארוך
תיק ביטוח משפחתי דינמי צריך להתעדכן עם השינויים בחיים. אל תחשבו על הפוליסות כמשהו “מסודר פעם אחת ונגמר”.
עקרונות מנחים:
קבעו לעצמכם תזכורת בלוח שנה לסקירה שנתית של כל הפוליסות. תזכורת פשוטה כל שנה בחודש מסוים יכולה למנוע בעיות.
התעדכנו בשינויים בשוק הביטוח הישראלי. מוצרים חדשים משוחררים, תקנות משתנות ומחירים משתפרים. מה שהיה נכון לפני שנתיים אולי כבר לא נכון היום.
אל תחששו לשאול שאלות ולדרוש הבהרות מחברות הביטוח. זה הכסף שלכם וזו זכותכם להבין את מה שאתם רוכשים.
שקלו שיתוף פעולה עם יועץ מקצועי לטווח ארוך. היחסים עם יועץ טוב יכולים לחסוך לכם הרבה כסף ודאגות לאורך השנים.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












