
אישור עקרוני להלוואה אונליין הפך בשנים האחרונות לשער הכניסה הסטנדרטי לכל בקשת אשראי משמעותית בישראל – בין אם מדובר בהלוואה לרכב, לשיפוץ, לסגירת חובות או למימון משלים למשכנתא. במקום להגיע לסניף, להמתין ליועץ ולמלא טפסים ידנית, אפשר היום לקבל תשובה ראשונית של הבנק תוך דקות עד שעות בודדות, על בסיס נתונים פיננסיים שכבר קיימים עליכם במערכות האוטומטיות. אבל מאחורי הממשק הנקי והכפתור הירוק “אישור עקרוני” מסתתר תהליך בדיקה רציני: הבנק מצליב בזמן אמת את ההכנסה שלכם, את היסטוריית האשראי, את ההתחייבויות הקיימות ואת יחס ההחזר להכנסה. במדריך הזה נסביר בדיוק מה קורה מאחורי הקלעים מרגע שאתם לוחצים “שלח”, כמה זמן זה באמת לוקח, אילו מסמכים תצטרכו, ולמה לפעמים האישור העקרוני שמופיע על המסך אינו זהה להצעה הסופית שתקבלו בסניף.
מה זה בכלל אישור עקרוני להלוואה אונליין?
אישור עקרוני הוא הצהרה של הבנק, מבוססת על נתונים שמסרתם וכאלו שהבנק שלף ממאגרי מידע, שלפיה בכפוף לאימות מסמכים סופי הוא נכון להעניק לכם הלוואה בסכום, בריבית ובטווח החזר מסוימים. זו לא הצעה מחייבת משפטית במלוא המשמעות – הבנק רשאי לסרב גם אחרי שלב זה אם יתגלו אי-דיוקים – אבל זו אינדיקציה מקצועית מאוד: לפי נתוני בנק ישראל, הסיכון להפתעה שלילית בשלב הסופי קטן משמעותית כשהאישור העקרוני מבוסס על שאיבת נתונים אוטומטית מתוך מערכת נתוני האשראי המרכזית.
במערכת נתוני האשראי של בנק ישראל קיימים נתונים אודות כ-6.5 מיליון בגירים – כלומר רוב מוחלט של האוכלוסייה הבוגרת בישראל. בפועל, ברגע שאתם נותנים הסכמה דיגיטלית בטופס, הבנק יודע על ההלוואות, החובות, החריגות והדפוסים שלכם הרבה יותר ממה שהיה יודע ב-2018.
אישור עקרוני להלוואה לעומת אישור עקרוני למשכנתא
חשוב להבחין: אישור עקרוני להלוואה צרכנית הוא תהליך הרבה יותר קצר ופשוט מאישור עקרוני למשכנתא. במשכנתא הבנק בוחן גם שווי נכס, ביטחונות, שמאות וזכויות בטאבו, ולכן התהליך אורך בין שלושה ימים לשבועיים. בהלוואה צרכנית, הבדיקה ממוקדת בכושר ההחזר ובדירוג האשראי בלבד. על תהליך המשכנתא המקביל הרחבנו במדריך נפרד שלנו על תהליך קבלת אישור עקרוני למשכנתא אונליין.
כמה זמן זה באמת לוקח? לוחות זמנים אמיתיים
זה החלק שהכי הרבה לקוחות שואלים עליו, ובצדק: השיווק של הבנקים מבטיח “אישור תוך דקות”, אבל המציאות מורכבת יותר. הזמן בפועל תלוי בשעת ההגשה, בסוג ההלוואה ובמורכבות התיק שלכם.
| שלב | זמן ממוצע | זמן במקרה מסובך |
|---|---|---|
| מילוי הטופס המקוון | 5-10 דקות | 15-25 דקות |
| שאיבת נתוני אשראי ותעסוקה | אוטומטי, פחות מדקה | עד 24 שעות אם צריך אימות ידני |
| חישוב מודל סיכון ויחס החזר | מיידי | מיידי |
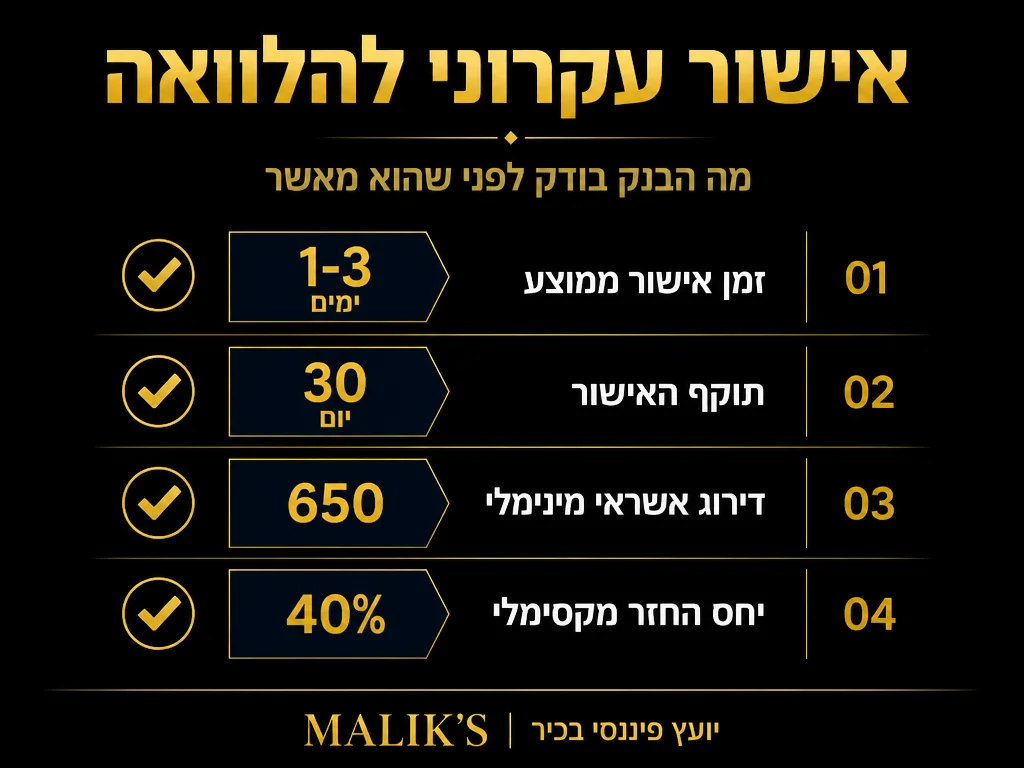
| אישור עקרוני אוטומטי | 2-30 דקות | 1-3 ימי עסקים (בדיקת חתם) |
| חתימה דיגיטלית ושחרור הכסף | אותו יום | 1-2 ימי עסקים |
כלל אצבע פרקטי: אם הגשתם בין יום ראשון לחמישי, בשעות 8:00-16:00, ואתם שכירים עם הכנסה יציבה ודירוג אשראי טוב – סביר להניח שתקבלו תשובה תוך פחות משעה. הגשה בערב, בסוף שבוע או בחג תדחה את הבדיקה הידנית למחרת.
מה הבנק באמת בודק מאחורי הקלעים?
בלחיצה על “אני מאשר” אתם נותנים לבנק רישיון לשלוף תמונה פיננסית מקיפה ביותר. להלן מה שקורה בפועל בכל שכבת בדיקה:
1. דירוג האשראי שלכם (BDI ו-נתוני בנק ישראל)
זו הבדיקה הראשונה והקריטית. הבנק שואב את דוח האשראי שלכם ממערכת נתוני האשראי של בנק ישראל ומספק BDI. כ-76% מהצרכנים בישראל מחזיקים בדירוג אשראי מצוין או טוב, 12% בדירוג בינוני ו-12% בדירוג נמוך – חלוקה זו קובעת במידה רבה אם בכלל תקבלו אישור, ובאיזו ריבית. אם אתם רוצים להבין כיצד הדירוג מחושב ואיך לשפר אותו לפני הגשה, מומלץ לקרוא את המדריך שלנו על דירוג אשראי BDI והשפעתו על הריבית.
2. יחס החזר להכנסה (PTI)
הבנק מחשב את כל ההחזרים החודשיים הקיימים שלכם – כולל המשכנתא, כרטיסי אשראי בתשלומים, הלוואות אחרות והוצאות שוטפות – ובוחן מה היחס בינם להכנסה הפנויה. הסף הרגולטורי המקובל הוא 40-50%, אבל בנקים שמרניים דורשים פחות. החריגה מהסף תוביל בדרך כלל לסירוב או להפחתה משמעותית של הסכום המבוקש.
3. יציבות תעסוקתית
שכירים נדרשים בדרך כלל לוותק של 6-12 חודשים אצל אותו מעסיק. עצמאים יידרשו להציג שומות מס של שנתיים אחרונות. תקופת ניסיון, פיטורים אחרונים או רצף לא קבוע של מעסיקים – כל אלה יסומנו אוטומטית במערכת ויובילו לבדיקה ידנית.
4. דפוסי התנהגות בעו”ש
זו אולי הבדיקה הפחות מוכרת אבל המשמעותית ביותר: אם אתם לקוחות הבנק, האלגוריתם בוחן את שלושת חודשי העו”ש האחרונים שלכם – האם הייתם בחריגה? האם החזרתם צ’קים? האם יש דפוס של “סוף חודש קשה”? הנתונים האלה לא מופיעים בדוח BDI, אבל הם משפיעים מאוד על ההצעה.
הרווחיות של הבנקים והאינטרס שלהם לאשר אתכם
הבנקים בישראל ב-2024-2025 נמצאים בעידן של רווחים שיא, וזה משפיע ישירות על הנכונות שלהם להעניק אשראי צרכני. בנק מזרחי טפחות רשם תשואה על ההון של 18.5% ב-2024, הביצוע הטוב ביותר מבין שלוש הקבוצות הבנקאיות הגדולות, כשתשואת ההון של מערכת הבנקאות הישראלית כולה עמדה על כ-15% – קרוב לשיא היסטורי.
בנק לאומי דיווח על רווח נקי של 9.8 מיליארד ש”ח בשנת 2024 – עלייה של 40% מ-7.0 מיליארד ב-2023. בנק הפועלים סיים את 2024 עם רווח נקי שיא של כ-7.6 מיליארד ש”ח ותשואה על ההון של 13.8%, וחילק דיבידנדים של כ-2.3 מיליארד ש”ח. המשמעות עבורכם כלקוחות: הבנקים מתחרים אגרסיבית על הלוואות צרכניות, מה שאומר שיש לכם כוח מיקוח. אם קיבלתם אישור עקרוני בבנק אחד – קחו אותו לשניים אחרים והשוו.
המסמכים והנתונים שתצטרכו להכין מראש
הגשה חלקה מתחילה בארגון מוקדם. ככל שהמסמכים שלכם מסודרים, האישור יגיע מהר יותר ויהיה נדיב יותר.
- תעודת זהות וספח – סרוק קריא, ללא חיתוכים בקצוות
- שלושה תלושי שכר אחרונים (שכירים) או שומות מס שנתיים אחרונות (עצמאים)
- תדפיסי עו”ש משלושת החודשים האחרונים – אם אתם לקוחות בבנק אחר
- אישור הכנסה נוסף במידת האפשר: שכר דירה, קצבה, רנטה
- מספר חשבון בנק אליו תרצו לקבל את הכסף
טיפ פרקטי: סרקו את כל המסמכים בפורמט PDF איכותי לפני שאתם מתחילים את התהליך, לא תוך כדי. תצטרכו את המסמכים האלה גם בשלב הסופי – וזה אותו אוסף שמופיע במדריך המסמכים הנדרשים להגשת בקשה למשכנתא, בשינויים קלים.
הלוואה דרך הבנק לעומת חוץ-בנקאי: מה ההבדל באישור העקרוני?
הגופים החוץ-בנקאיים – כרטיסי אשראי, חברות מימון, פלטפורמות p2p – נותנים אישורים עקרוניים מהירים יותר, לעיתים תוך 5 דקות. אבל המהירות באה במחיר: הריביות גבוהות משמעותית, ולעיתים יש סעיפים נסתרים בעמלות התפעוליות. למימון נדל”ני בפרט, חשוב להיזהר ממקורות חוץ-בנקאיים ללא ייעוץ מקצועי.
השאלה הנכונה לפני הגשה היא לא “איפה הכי מהר” אלא “איפה התנאים הטובים ביותר עבורי”. במקרים מסוימים – למשל לקוחות עם דירוג אשראי בינוני – חברה חוץ-בנקאית תאשר היכן שהבנק מסרב, אבל בריבית של 12-15% לעומת 6-8% בבנק. עשו חשבון של עלות כוללת לתקופת ההלוואה, לא רק החזר חודשי.
למה לפעמים האישור העקרוני שונה מההצעה הסופית?
זו תופעה שגורמת לתסכול רב. קיבלתם אישור עקרוני אונליין על 100,000 ש”ח בריבית של 6.5%, ואחרי יומיים של בדיקות הצעת ההסכם הסופית מציעה 80,000 ש”ח בריבית 7.8%. למה זה קורה?
- אימות הכנסה ידני – האלגוריתם הראשוני הסתמך על הצהרה עצמית. כשהחתם בודק את תלוש השכר, הוא רואה הכנסה נטו נמוכה יותר ממה שדיווחתם, מנכה הוצאות קבועות שלא חישבתם, ומקבל יחס החזר שונה.
- חוב חדש שלא הופיע במערכת – אם פתחתם הלוואה במקום אחר ב-30 הימים האחרונים, יש פיגור בעדכון מערכת נתוני האשראי, וזה יתגלה רק בשלב מאוחר יותר.
- שינוי במצב התעסוקתי – אם בין שלב האישור העקרוני לחתימה התקבל אצלכם תלוש עם הפחתה (חופשה ללא תשלום, סוף תקופת בונוס) – הבנק יתאים את ההצעה.
- ביטחונות שלא הוצגו – לפעמים האישור העקרוני נשען על הצהרה לגבי נכסים, ובשלב מאוחר יותר מתברר שהנכסים משועבדים או שלא ניתן לקבל עליהם זכויות.
הכלל החשוב: אישור עקרוני אונליין הוא מסמך התחלתי בלבד, לא הבטחה סופית. אל תחתמו על מקדמה עבור רכב, דירה או כל הוצאה אחרת על סמך אישור עקרוני בלבד – חכו להצעה המחייבת.
איך לשפר את סיכויי האישור ואת התנאים
אם אתם יודעים שתזדקקו להלוואה ב-3-6 החודשים הקרובים, הזמן לפעול הוא עכשיו. הנה הצעדים שמשפרים את התמונה הפיננסית שלכם בעיני האלגוריתם:
בטווח של 30 יום לפני הגשה
- אל תיכנסו לחריגה בעו”ש, גם אם המסגרת מתירה זאת
- צמצמו תשלומים בכרטיס אשראי בתשלומים – סגרו ליתרה לחודש בודד
- הימנעו מבקשות אשראי במקומות אחרים – כל בקשה מותירה “טביעת רגל” במערכת ומורידה את הדירוג זמנית
- וודאו שהמשכורת מופקדת באותו חשבון בו אתם מבקשים את ההלוואה
בטווח של 90 יום ויותר
- בדקו דוח BDI – תיקנו טעויות, סגרו הלוואות קטנות שמכבידות מיותרות
- צרו דפוס של חיסכון חודשי קבוע, גם אם בסכומים קטנים
- סגרו חשבונות עו”ש לא פעילים – יותר מדי חשבונות פתוחים מורידים את הדירוג
אם אתם נמצאים במצב חוב מתמשך, ייתכן שעדיף לטפל בו לפני הגשת בקשת הלוואה חדשה – ראו את המדריך שלנו על ניהול חובות משפחתיים ויציאה מהמינוס.
סיכום: כיצד לגשת לאישור עקרוני אונליין בצורה חכמה
אישור עקרוני להלוואה אונליין הוא כלי עוצמתי שחוסך זמן יקר, אבל הוא לא קסם – הוא מבוסס על תמונה דיגיטלית מדויקת של המצב הפיננסי שלכם. הגישה הנכונה היא לראות בו מסמך מיקוח, לא יעד בפני עצמו: קבלו 2-3 אישורים עקרוניים מבנקים שונים, השוו ריביות, עמלות פתיחה, מסלולי ההצמדה ותקופות החזר, ורק אז התחייבו על אחד. בעידן של רווחיות בנקאית שיא, יש לכם כוח מיקוח אמיתי – נצלו אותו.
זכרו ששאלת המפתח אינה “האם אקבל אישור” אלא “האם הריבית שמציעים לי הוגנת בהשוואה לתנאים שלי”. יועץ פיננסי אובייקטיבי, ללא קשר לבנק מסוים, יכול להבטיח שאתם לוחצים על הכפתור הנכון.
שאלות נפוצות
האם אישור עקרוני אונליין מחייב את הבנק?
לא במלואו. האישור העקרוני הוא הצהרת כוונות מבוססת נתונים, ולא חוזה. הבנק רשאי לחזור בו אם יתגלו אי-דיוקים בהצהרות, אם המצב הפיננסי שלכם השתנה, או אם לא הצלחתם להציג את המסמכים שנדרשו לאימות. הצעה מחייבת קיימת רק לאחר חתימה על הסכם הלוואה סופי.
האם בקשה לאישור עקרוני פוגעת בדירוג האשראי שלי?
כל בקשה רשמית להלוואה מתועדת במערכת נתוני האשראי של בנק ישראל ועלולה להוריד את הדירוג ב-3-7 נקודות לתקופה של עד 6 חודשים. הורדה זו זניחה אם מדובר בבקשה אחת או שתיים, אבל הגשת 5-6 בקשות במקביל ב-30 יום תיצור “אפקט סנפיר” שלילי משמעותי. עדיף להתמקד ב-2-3 בנקים בלבד.
כמה זמן תקף אישור עקרוני?
בדרך כלל בין 14 ל-90 יום, תלוי בבנק ובסוג ההלוואה. במשכנתא – לרוב 90 יום. בהלוואות צרכניות – לעיתים קרובות 30 יום. אחרי תפוגת התקופה תידרשו להגיש מחדש, והבנק יבדוק את הנתונים מחדש – מה שעלול להוביל להצעה שונה.
מה לעשות אם קיבלתי סירוב?
קודם כל – אל תגישו מיד בעוד 5 בנקים, זה רק יחמיר את התמונה. בקשו מהבנק הסבר רשמי מהי סיבת הסירוב (זו זכותכם לפי חוק). תקנו את הבעיה – בין אם זה דירוג אשראי, יחס החזר או יציבות תעסוקתית – והמתינו לפחות 60-90 יום לפני בקשה חדשה. במקרים מורכבים, פנייה ליועץ פיננסי בלתי-תלוי עשויה לחסוך אלפי שקלים בריבית.












