
בעידן הדיגיטלי של 2025, קבלת אישור עקרוני למשכנתא הפכה לתהליך מהיר ויעיל בהרבה. במקום להמתין שבועות לתשובה מהבנק, כיום ניתן לקבל החלטה ראשונית תוך 24-48 שעות באמצעות פלטפורמות דיגיטליות. אישור עקרוני הוא שלב קריטי בתהליך רכישת הנכס, שכן הוא מאפשר לכם להבין את כושר ההלוואה שלכם ולהתקדם בביטחון בחיפוש אחר הנכס המתאים.
במאמר זה נסקור את התהליך המלא של קבלת אישור עקרוני אונליין, נבחן את היתרונות והאתגרים, ונספק לכם מדריך מקיף שיאפשר לכם לנהל את התהליך בצורה מיטבית.
|
⏱
24-48
שעות לאישור עקרוני אונליין מול 5-10 ימי עסקים בסניף
|
📅
90 / 24
ימי תוקף לאישור / לריבית שנקבעה בו מקור
|
🏦
75%
תקרת מימון לרוכשי דירה ראשונה לפי בנק ישראל מקור
|
📊
76%
מהצרכנים מדורגים בציון אשראי טוב או מצוין מקור
|
מהו אישור עקרוני למשכנתא?
אישור עקרוני הוא מסמך שמונפק על ידי מוסד פיננסי המאשר באופן ראשוני את זכאותכם לקבלת משכנתא. זהו למעשה אישור עקרוני של הבנק לתת לכם הלוואה בגובה מסוים, בהתאם ליכולת ההחזר החודשית שלכם ולשאר הפרמטרים הפיננסיים הרלוונטיים.
האישור העקרוני כולל מספר פרטים מהותיים: סכום ההלוואה המקסימלי שהבנק מוכן להעמיד לרשותכם, משך התקופה המומלצת להחזר, הערכה ראשונית של תנאי הריבית, ומידע על יחס המימון (אחוז המימון מסך שווי הנכס). חשוב לזכור שאישור עקרוני אינו מהווה התחייבות סופית מצד הבנק, והאישור הסופי יינתן רק לאחר בדיקה מעמיקה של כל המסמכים הנדרשים ושמאות הנכס.
חשוב לדעת: לפי First Israel Mortgage, האישור העקרוני תקף בדרך כלל ל-90 יום, אך הריבית המאושרת בו תקפה לרוב רק 24 ימים בלבד. כלומר, גם אם קיבלתם אישור, אתם עלולים לגלות שהריבית שהוצעה לכם כבר השתנתה אם לא ממהרים לממש אותה.
עם זאת, אישור עקרוני הוא כלי חשוב במיוחד בשלבים הראשונים של תהליך רכישת הנכס. הוא מאפשר לכם להבין את המסגרת הפיננסית העומדת לרשותכם, לתכנן בהתאם את חיפוש הנכס, ולהתקדם בביטחון רב יותר במשא ומתן עם המוכר.
היתרונות של קבלת אישור עקרוני אונליין
מהירות ונוחות
המעבר לתהליך דיגיטלי חולל מהפכה בזמני הטיפול. במקום לקבוע פגישה בסניף הבנק, להמתין בתור ולהגיש את המסמכים באופן פיזי, כיום ניתן לבצע את כל התהליך מהבית או מהמשרד. הפלטפורמות הדיגיטליות של הבנקים מאפשרות העלאת מסמכים בצורה מאובטחת, מילוי טפסים אלקטרוניים, וקבלת עדכונים בזמן אמת על סטטוס הבקשה.
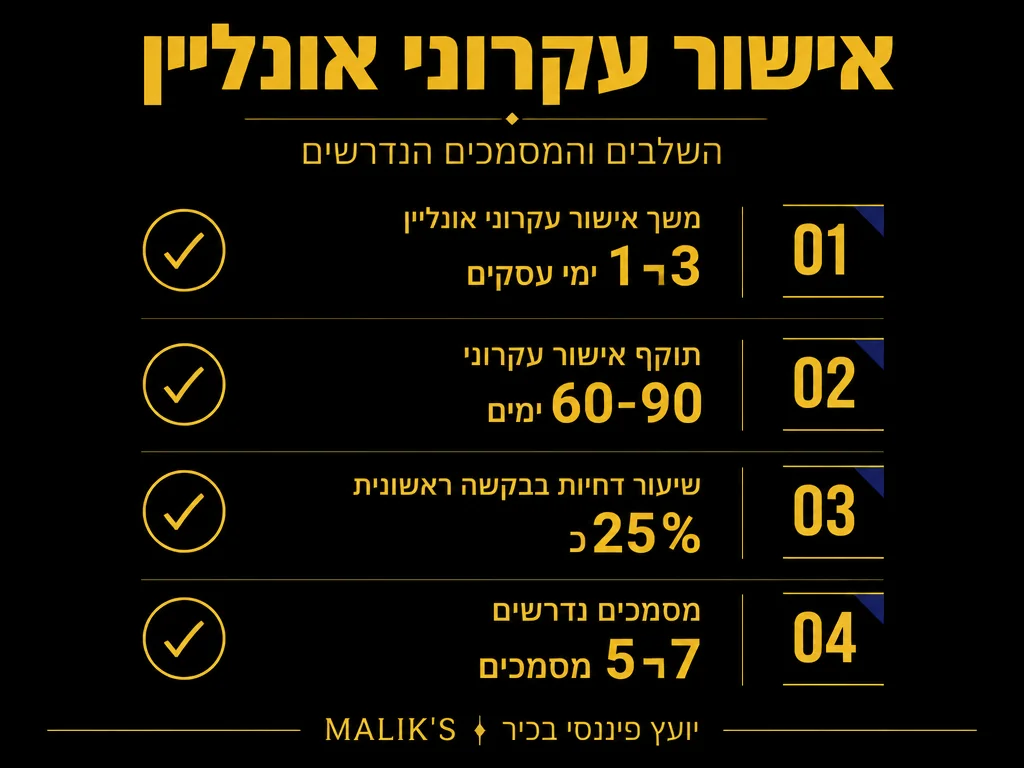
זמני התגובה מהירים משמעותית – ברוב המקרים, תוכלו לקבל החלטה ראשונית תוך 24 עד 48 שעות. זאת בהשוואה ל-5 עד 10 ימי עסקים בממוצע כאשר פונים דרך הסניף הפיזי. מהירות התגובה מאפשרת לכם לתכנן טוב יותר את התהליך, להגיב במהירות להזדמנויות בשוק הנדל״ן, ולהימנע מאובדן נכסים רצויים בשל איטיות בירוקרטית.
שקיפות וזמינות
הפלטפורמות הדיגיטליות מספקות רמת שקיפות גבוהה בכל שלבי התהליך. תוכלו לעקוב אחר התקדמות הבקשה שלכם בזמן אמת, לקבל התראות על מסמכים נוספים הנדרשים, ולראות בדיוק באיזה שלב נמצאת הבקשה. רבים מהבנקים מציעים כיום ממשק משתמש ידידותי המאפשר גישה מכל מכשיר חכם, בכל שעה ביממה.
בנוסף, התהליך הדיגיטלי מאפשר לכם להשוות בקלות בין הצעות של בנקים שונים. לפי רשות התחרות בישראל, השוואת ריביות בודדת בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7-8 נקודות בסיס, וארבע השוואות מורידות ב-16-20 נקודות בסיס – חיסכון מצטבר משמעותי לאורך חיי ההלוואה. תוכלו להגיש בקשות לכמה מוסדות פיננסיים במקביל ללא צורך בנסיעות ופגישות רבות, ולבחור את ההצעה המתאימה ביותר לצרכים שלכם.
התהליך השלב אחר שלב של קבלת אישור עקרוני אונליין
שלב 1: הכנה וארגון מסמכים
לפני שמתחילים את תהליך הגשת הבקשה, חיוני להכין ולארגן את כל המסמכים הנדרשים. הכנה טובה תחסוך לכם זמן ותמנע עיכובים מיותרים בתהליך. המסמכים הבסיסיים כוללים תעודת זהות, תלושי שכר מ-3 החודשים האחרונים (לשכירים), דוחות רווח והפסד מהשנתיים האחרונות (לעצמאיים), אישור הכנסות מהמעביד או מרואה החשבון, אישור יתרות מהבנק, ודוח BDI עדכני.
חשוב לוודא שכל המסמכים הם עדכניים, ברורים וקריאים. מומלץ לסרוק אותם באיכות גבוהה בפורמט PDF, ולארגן אותם בתיקיות נפרדות לפי סוגים. כדאי גם לערוך רשימת ביקורת (checklist) של כל המסמכים הנדרשים ולסמן אותם בהדרגה כשמכינים אותם. תהליך זה יעזור לכם להיות מאורגנים ולוודא שלא שכחתם דבר.
למידע מפורט על המסמכים הנדרשים, ראו את המאמר מהם המסמכים הנדרשים להגשת בקשה למשכנתא.
טבלת מסמכים נדרשים לפי סוג לקוח:
| סוג המסמך | שכירים | עצמאיים |
| תלושי שכר | 3 חודשים אחרונים | – |
| אישור הכנסות מהמעביד | נדרש | – |
| דוחות רווח והפסד | – | שנתיים אחרונות |
| אישור יתרות מהבנק | נדרש | נדרש |
| דוח BDI | נדרש | נדרש |
שימו לב שמסמכים נוספים עשויים להידרש בהתאם למצבכם הפיננסי הספציפי, כגון הסכמי גירושין, צווי ירושה, או מסמכים נוספים במקרים מיוחדים.
| ✅ | סרקתי את כל המסמכים באיכות גבוהה (PDF) ושמרתי בתיקיות לפי סוג |
| ✅ | בדקתי את דוח ה-BDI שלי לאיתור שגיאות או פיגורים פעילים |
| ✅ | חישבתי החזר חודשי שלא יעלה על 33% מההכנסה הנטו מקור |
| ✅ | אספתי תלושי שכר של 3 חודשים אחרונים / דוחות רווח-הפסד שנתיים |
| ✅ | הכנתי אישור יתרות עדכני מהבנק וכן רשימת התחייבויות פעילות |
| ✅ | תכננתי להגיש בקשות ל-2-4 בנקים במקביל לצורך השוואה מקור |
| ✅ | וידאתי שיש לי הון עצמי של לפחות 25% משווי הנכס (לדירה ראשונה) |
שלב 2: מילוי טופס הבקשה הדיגיטלי
לאחר שאירגנתם את המסמכים, השלב הבא הוא מילוי הטופס הדיגיטלי באתר הבנק או בפלטפורמת המשכנתאות. הטופס כולל מספר סעיפים מרכזיים: פרטים אישיים ומשפחתיים (שם, מספר תעודת זהות, כתובת, מצב משפחתי, מספר ילדים), נתוני הכנסות והוצאות (שכר חודשי, הכנסות נוספות, הוצאות קבועות חודשיות), נתוני נכס (כתובת, שווי משוער, מטרת הרכישה), פרטי ההלוואה המבוקשת (סכום הלוואה, תקופת החזר, אחוז מימון), והצהרות והסכמות (אישור לבדיקת דוח אשראי, הסכמה לתנאי השימוש).
חשוב למלא את הטופס בדיוק ובאמת. נתונים לא נכונים או חסרים עלולים להוביל לדחיית הבקשה או לעיכובים בתהליך. הקפידו לבדוק כל שדה בטרם שליחת הטופס, וודאו שאתם מבינים את כל השאלות והדרישות. רבים מהבנקים מציעים שירות צ׳אט או תמיכה טלפונית במקרה של שאלות בתהליך המילוי.
במהלך מילוי הטופס, תצטרכו להזין גם הערכה ראשונית של יכולת ההחזר החודשית שלכם. מומלץ להכין חישוב מדויק מראש על מנת למלא נתון זה בצורה מציאותית ולהימנע מאכזבות בהמשך.
שלב 3: העלאת המסמכים והגשת הבקשה
לאחר מילוי הטופס, תתבקשו להעלות את המסמכים הרלוונטיים. רוב הפלטפורמות מאפשרות גרירה ושחרור פשוטה של קבצים, או העלאה ממכשיר החכם שלכם. חשוב לוודא שכל קובץ ממוקם בשדה הנכון, שהשמות ברורים ומתארים את תוכן המסמך, ושהפורמט נתמך על ידי המערכת (בדרך כלל PDF, JPG, PNG).
לפני לחיצה על כפתור השליחה, עברו על כל הטופס והמסמכים הנלווים בקפידה. וודאו שלא שכחתם שדה או מסמך חשוב, ושכל המידע נכון ומדויק. לאחר שהגשתם את הבקשה, תקבלו אישור על קבלת הבקשה במייל או בהודעת SMS, יחד עם מספר אסמכתא לבקשה.
בשלב זה, הבנק יעביר את הבקשה למערכות הביקורת והאישורים הפנימיות שלו. כאמור, בדרך כלל תקבלו תשובה ראשונית תוך 24 עד 48 שעות, אך במקרים מורכבים יותר התהליך עשוי להימשך מעט יותר.
שלב 4: בדיקה ואישור
בשלב זה, צוות האשראי בבנק בוחן את בקשתכם בפירוט. הם מתמקדים במספר תחומים מרכזיים: בדיקת הכנסות – האם ההכנסות שדיווחתם הן יציבות וניתנות לאימות? בדיקת דוח אשראי (BDI) – מהו היסטוריית האשראי שלכם? האם יש חובות פתוחים או פיגורים? חישוב יכולת החזר – בהתבסס על ההכנסות וההוצאות הקבועות שלכם, מהי יכולת ההחזר החודשית המקסימלית? הערכת סיכון – האם אתם לקוח בסיכון נמוך, בינוני או גבוה?
לפי First Israel Mortgage, רוב הבנקים בישראל מחתמים משכנתאות לפי יחס החזר-להכנסה של 33% מההכנסה הנטו כתקרה עבודה, גם אם תקנות בנק ישראל מאפשרות טכנית עד 40%. כמו כן, בנק ישראל קובע כי הבנקים אינם יכולים לאשר משכנתא אם יחס ההחזר מסך ההכנסה (PTI) עולה על 50%.
לעיתים, הבנק עשוי לבקש מסמכים נוספים או הבהרות בנוגע למידע שסיפקתם. חשוב להגיב במהירות לכל בקשה כזו, שכן עיכובים בהמצאת מסמכים עלולים לגרום להארכת זמני הטיפול או אפילו לדחיית הבקשה.
לאחר שכל הבדיקות הושלמו, תקבלו את האישור העקרוני. האישור יכלול את סכום המשכנתא המקסימלי המאושר, הערכת תנאי הריבית והמסלולים השונים, תקופת האישור (לרוב 3-6 חודשים), ופירוט תנאים מוקדמים לאישור סופי. מומלץ לקרוא את האישור בעיון ולשאול שאלות במקרה של אי הבנה. אם קיבלתם אישורים ממספר בנקים, עכשיו הזמן להשוות ביניהם ולבחור את ההצעה המתאימה ביותר.
טבלת השוואה: זמני אישור לפי סוג הבקשה
| סוג הבקשה | זמן ממוצע לאישור | תוקף האישור |
| אישור עקרוני אונליין | 24-48 שעות | 3-6 חודשים |
| אישור עקרוני בסניף | 5-10 ימי עסקים | 3-6 חודשים |
| אישור עם יועץ משכנתאות | 2-5 ימי עסקים | 3-6 חודשים |
הערה: הזמנים המצוינים הם אומדן ממוצע ועשויים להשתנות בהתאם לעומס הבנק, מורכבות הבקשה ושלמות המסמכים.
אתגרים ומלכודות נפוצות בתהליך האישור העקרוני
דוח BDI שלילי או בעייתי
דוח BDI (Bureau of Credit Information) הוא אחד הגורמים המשפיעים ביותר על סיכויי האישור שלכם. דוח זה מכיל מידע על כל ההלוואות וההתחייבויות הפיננסיות שלכם, כולל כרטיסי אשראי, הלוואות קודמות, ומשכנתאות קיימות. בנוסף, הוא מפרט כל פיגור בתשלומים, חריגות במסגרת האשראי, וכל מידע שלילי אחר.
לפי בנק ישראל, במערכת נתוני האשראי מצויים נתונים אודות כ-6.5 מיליון בגירים, ובדיקות מראות כי כ-76% מהצרכנים מדורגים בציון אשראי מצוין או טוב – כלומר, הרוב המוחלט של מגישי הבקשות מתחילים ממצב טוב. עם זאת, אם יש לכם דוח BDI בעייתי, זה עלול להקשות משמעותית על קבלת האישור העקרוני או להוביל לתנאים פחות נוחים. חשוב לבדוק את דוח ה-BDI שלכם לפני הגשת הבקשה, ולתקן כל שגיאה או אי דיוק. מומלץ לעיין במאמר דוח BDI שלילי: איך מוחקים נתונים ומתקנים את דירוג האשראי כדי להבין כיצד לשפר את המצב.
הערכה לא נכונה של יכולת ההחזר
אחת השגיאות הנפוצות ביותר היא הערכה לא נכונה של יכולת ההחזר החודשית. לקוחות רבים נוטים להעריך יתר על המידה את יכולתם לשאת בהחזרי משכנתא, מבלי לקחת בחשבון את כל ההוצאות הקבועות והמשתנות שלהם. התוצאה עלולה להיות אישור למשכנתא גבוהה מדי, מה שעלול להוביל ללחץ פיננסי בעתיד.
לפני שמגישים את הבקשה, חשוב לבצע חישוב מדויק של ההכנסות וההוצאות. זכרו לכלול לא רק את ההוצאות הקבועות כמו שכירות, ארנונה, חשמל ומים, אלא גם את ההוצאות המשתנות כגון מזון, ביגוד, בילויים, חינוך, ביטוחים ועוד. בנק ישראל מגדיר משכנתא שבה יחס ההחזר עולה על 40% מההכנסה כהלוואה בסיכון גבוה, הדורשת הון עצמי גבוה יותר מהבנק ועשויה לעלות לכם ביוקר. לכן, שאפו לכך שהחזר המשכנתא לא יעלה על 30-33% מההכנסה החודשית נטו.
אי הבנת תוקף האישור העקרוני
כפי שציינו, אישור עקרוני בדרך כלל תקף ל-90 יום, אך הריבית שנקבעה בו תקפה לרוב 24 ימים בלבד. זה אומר שיש לכם חלון זמן מוגבל למצוא נכס, לחתום על הסכם רכישה, ולהגיש בקשה סופית למשכנתא. לאחר שתוקף האישור פג, תצטרכו להגיש בקשה חדשה, שעלולה להסתיים בתנאים שונים אם נסיבותיכם הפיננסיות השתנו או אם תנאי השוק השתנו.
חשוב לנהל את הזמן בצורה יעילה. אם אתם יודעים שתוקף האישור קרוב לפקיעה ועדיין לא מצאתם נכס, שקלו לפנות לבנק ולבקש הארכת תוקף. חלק מהבנקים מאפשרים הארכה חד-פעמית, בתנאי שלא חלו שינויים מהותיים במצבכם הפיננסי.
|
מה כן לעשות
|
מה לא לעשות
|
כיצד לשפר את סיכויי האישור העקרוני שלכם?
שיפור דירוג האשראי מראש
אם אתם מתכננים לקנות דירה בעתיד הקרוב, התחילו לשפר את דירוג האשראי שלכם כבר היום. זה כולל: פירעון חובות קיימים בזמן, הימנעות מחריגות במסגרת האשראי, הקפדה על תשלומי כרטיסי אשראי במועד, הימנעות מפתיחת הלוואות או כרטיסי אשראי חדשים בתקופה שלפני הגשת הבקשה, ובדיקת דוח ה-BDI לאיתור ותיקון שגיאות.
זכרו שתיקון דירוג אשראי הוא תהליך שלוקח זמן, לכן כדאי להתחיל לפחות 6-12 חודשים לפני הגשת הבקשה למשכנתא. כל פעולה חיובית שתעשו תשפיע לטובה על הדוח שלכם ותשפר את סיכויי האישור.
הגדלת ההון העצמי
ככל שיש לכם יותר הון עצמי, כך גדלים סיכויי האישור ונמוך יותר הסיכון שלכם בעיני הבנק. הון עצמי גבוה יותר מאפשר לכם לבקש אחוז מימון נמוך יותר, מה שמקטין את הסיכון של הבנק ועשוי להשפיע לטובה על תנאי הריבית.
לפי תקנות בנק ישראל, רוכשי דירה ראשונה רשאים ללוות עד 75% משווי הנכס – כלומר, ההון העצמי המינימלי לרוכשים ראשונים הוא 25% ממחיר הדירה. משפרי דיור מוגבלים ל-70% מימון, ומשקיעים ל-50% בלבד. לכן, ככל שתצברו הון עצמי גבוה יותר, כך תהיו בעמדה טובה יותר בעיני הבנק. אם אין לכם הון עצמי מספיק, שקלו אפשרויות כמו מכירת נכסים אחרים, קבלת מתנה מהורים או משפחה, או עבודה נוספת כדי לצבור את הסכום הנדרש.
שימוש ביועץ משכנתאות מקצועי
אחת הדרכים היעילות ביותר לשפר את סיכויי האישור ולקבל תנאים טובים יותר היא להיעזר ביועץ משכנתאות מקצועי. יועץ משכנתאות יכול לעזור לכם בכמה דרכים מרכזיות: זיהוי וטיפול בבעיות פוטנציאליות לפני הגשת הבקשה, הכנת חבילת מסמכים מושלמת המגדילה את סיכויי האישור, הגשת בקשות לכמה בנקים במקביל כדי להשוות הצעות, משא ומתן על תנאי הריבית והמסלולים, והכוונה מקצועית לאורך כל התהליך.
יועץ משכנתאות מנוסה מכיר היטב את דרישות הבנקים השונים, יודע לזהות היכן יש לכם סיכויים טובים יותר, ויכול לנסח את הבקשה בצורה שתמקסם את סיכויי האישור. השקעה בשירותיו של יועץ משכנתאות יכולה לחסוך לכם זמן, כסף ומתח רב.
כיצד מליק פיננסים יכולים לסייע לכם בתהליך?
במליק פיננסים, אנו מלווים לקוחות רבים בתהליך של קבלת אישור עקרוני למשכנתא ובהמשך לאישור סופי וסגירת העסקה. הניסיון הרב שלנו מאפשר לנו לזהות מראש נקודות חולשה פוטנציאליות ולטפל בהן עוד לפני הגשת הבקשה, מה שמגדיל משמעותית את סיכויי האישור.
אנו מציעים שירות מקיף הכולל: ניתוח פיננסי מקדים להערכת כושר ההלוואה, הכנה ואריזה של כל חבילת המסמכים הנדרשים, הגשת בקשות לכמה בנקים במקביל והשוואת ההצעות, ליווי מלא בכל שלבי התהליך עד לקבלת האישור הסופי, וייעוץ בבחירת המסלולים המתאימים ביותר לצרכיכם.
אם אתם שוקלים לרכוש דירה או זקוקים לייעוץ מקצועי בנושא משכנתאות, אנחנו כאן כדי לעזור. צרו איתנו קשר לקביעת פגישת ייעוץ ראשונית, ונסייע לכם להפוך את החלום לרכישת דירה למציאות.
סיכום
קבלת אישור עקרוני למשכנתא אונליין היא תהליך מהיר, נוח ויעיל המאפשר לכם להתקדם בביטחון לקראת רכישת הנכס הרצוי. התהליך הדיגיטלי מקצר משמעותית את זמני הטיפול, מספק שקיפות מלאה בכל שלב, ומאפשר השוואה קלה בין הצעות של בנקים שונים.
כדי להצליח בתהליך, חשוב להיות מוכנים מראש עם כל המסמכים הנדרשים, לוודא שדוח ה-BDI שלכם נקי ככל האפשר, לבצע חישוב מדויק של יכולת ההחזר, ולנהל את הזמן בצורה יעילה בתקופת תוקף האישור. כמו כן, שיתוף פעולה עם יועץ משכנתאות מקצועי יכול להגדיל משמעותית את סיכויי האישור ולשפר את התנאים שתקבלו.
זכרו שאישור עקרוני הוא רק השלב הראשון בתהליך. לאחר שתמצאו נכס ותחתמו על הסכם רכישה, תצטרכו להגיש בקשה סופית למשכנתא הכוללת שמאות הנכס ובדיקות נוספות. אך האישור העקרוני מספק לכם כיוון ברור לגבי המסגרת הפיננסית העומדת לרשותכם, ומאפשר לכם לחפש נכס במחיר המתאים ליכולותיכם.
זקוקים לסיוע מקצועי?
צוות מליק פיננסים עומד לרשותכם לכל שאלה או הכוונה בנושא אישור עקרוני למשכנתא. עם ניסיון רב בליווי מאות לקוחות לאורך התהליך, אנחנו יכולים לעזור לכם לקבל את האישור הטוב ביותר במהירות ובמינימום מאמץ. צרו איתנו קשר עוד היום לקביעת פגישת ייעוץ ראשונית.
כתב ויתור והצהרת מידע
התוכן המוצג במאמר זה נועד למטרות מידע כללי בלבד ואינו מהווה ייעוץ פיננסי, משפטי או מקצועי אחר. המידע נכון למועד כתיבתו והוא עשוי להשתנות עם הזמן. לפני קבלת החלטות פיננסיות משמעותיות, מומלץ להתייעץ עם יועץ פיננסי או משפטי מוסמך המכיר את מצבכם האישי. מליק פיננסים אינם אחראים לכל נזק, אובדן או הוצאה שייגרמו כתוצאה מהסתמכות על המידע המוצג במאמר זה.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












