
קופת גמל להשקעה הפכה במהלך השנים האחרונות לאחד ממכשירי החיסכון הפופולריים ביותר בישראל, וזה לא במקרה: היא מאפשרת השקעה גמישה, נזילה לחלוטין, ובעיקר – מציעה פטור ממס רווחי הון בקופת גמל להשקעה במסלול ההוני-פנסיוני, אם בוחרים למשוך את הכספים בצורה הנכונה. אבל כמו תמיד בעולם המס הישראלי, השטן נמצא בפרטים. בכתבה הזו נפרק את המנגנון לרכיבים שלו, נראה למי הפטור באמת משתלם, מתי הוא קורס, ואיך משלבים אותו בתכנון פנסיוני רחב יותר.
מה זו בכלל קופת גמל להשקעה ומה ההבדל ממוצרי חיסכון אחרים
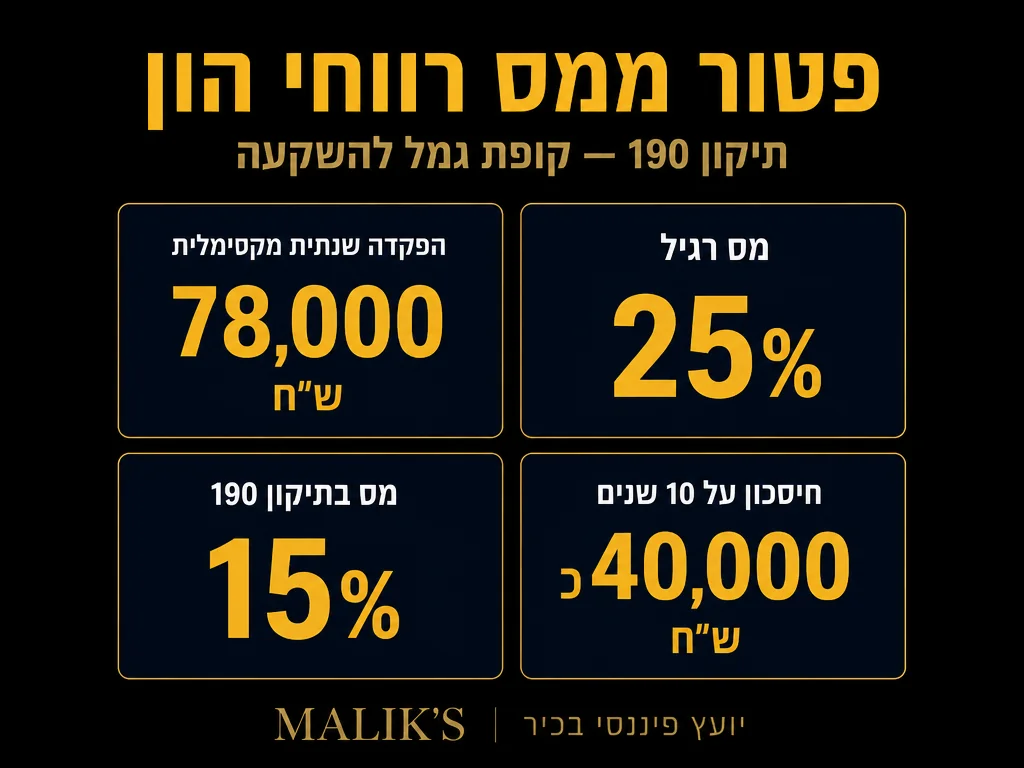
קופת גמל להשקעה היא מוצר חיסכון יחסית חדש בנוף הישראלי (הושק ב-2016), שמשלב יתרונות של קרן נאמנות עם יתרונות של מוצר פנסיוני. בניגוד לקרן השתלמות שדורשת התחייבות של 6 שנים, ובניגוד לקרן פנסיה שנעולה עד גיל הפרישה – קופת גמל להשקעה נזילה לחלוטין בכל רגע נתון. אפשר להפקיד היום, למשוך מחר, ולשלם מס רווחי הון רגיל של 25% על הרווח הריאלי.
הקסם האמיתי מתחיל כשמסתכלים על אופציית המשיכה השנייה: מי שממתין עד גיל 60 ובוחר למשוך את הכסף כקצבה חודשית – מקבל פטור מלא ממס. לפי כל-זכות, רווחי ההון בקופת גמל להשקעה פטורים ממס באופן מלא אם הם נמשכים כקצבה חודשית לאחר גיל 60, ללא תלות במקורות הכנסה אחרים. מי שמבין את הסעיף הזה מחזיק בידיו אחד מכלי החיסכון היעילים ביותר במשק הישראלי.
במאמר נפרד הסברנו מהם היתרונות של קופת גמל להשקעה לטווח ארוך, וכאן נתמקד דווקא בזווית המיסויית – שהיא הסיבה האמיתית שבגללה כדאי להחזיק את המוצר הזה בתיק.
איך עובד הפטור ממס במסלול הקצבתי לאחר גיל 60
הרעיון בבסיס הפטור הוא פשוט: המדינה רוצה לעודד אזרחים לחסוך לפנסיה, ולכן היא מציעה תמריץ מיסויי משמעותי לכל מי שיהיה מוכן “להפוך” את החיסכון שלו לקצבה חודשית בגיל הפרישה – במקום למשוך הכל כסכום הוני חד-פעמי.
במסלול ההוני (משיכה כסכום אחד), המס הוא 25% על הרווח הריאלי, בדיוק כמו בכל השקעה אחרת בשוק ההון. בישראל מס רווחי הון על ניירות ערך עומד על 25% מהרווח הריאלי – בדיוק אותו שיעור גם בקופת גמל להשקעה אם משלמים. במסלול הקצבתי, לעומת זאת, הקופה מועברת לחברת הביטוח שמהוונת את הסכום למקדם קצבה (בדרך כלל סביב 200), והקצבה החודשית שמתקבלת – פטורה לחלוטין.
חשוב להבין: הפטור חל על הקצבה, לא על הקרן. כלומר, אי אפשר להגיד “אני אשאיר את הקופה הוני, אבל אבקש את הפטור” – חייבים להעביר את הסכום למסלול קצבה כדי לקבל את ההטבה. זה אומר שהכסף הופך לזרם הכנסה לכל החיים, ולא לסכום חד-פעמי שאפשר להעביר לבני המשפחה (אם כי יש מנגנונים של “תקופת מינימום” לקצבה שיכולים לגשר על זה חלקית).
במרשרשים פרק 6 דיברנו בהרחבה על תכנון פנסיוני נכון ועל סיפורי הצלחה של אנשים שמימשו את הפטור הזה בפועל:
תקרת ההפקדה השנתית: 83,641 ש”ח לשנת 2026
אחת המגבלות החשובות ביותר שצריך להכיר היא תקרת ההפקדה השנתית. התקרה השנתית להפקדה בקופת גמל להשקעה היא 83,641 ש״ח לשנת 2026 לכל אדם, וזהו סכום אינדיבידואלי – כל בן משפחה (כולל ילדים קטינים) זכאי לתקרה נפרדת.
זה אומר שזוג עם שני ילדים יכול בתיאוריה להפקיד עד 334,564 ש”ח בשנה בארבע קופות נפרדות (אם יש להם את הכסף, כמובן). מי שעובר את התקרה – הסכום העודף מוחזר אליו או לא מתקבל מלכתחילה, אבל אין קנס.
גם לפי גלובס, התקרה הזו מתעדכנת מדי שנה לפי מדד המחירים לצרכן, מה שאומר שהיא אמורה לעלות בהדרגה לאורך זמן ולשמור על הערך הריאלי שלה.
טבלת השוואה: מסלולי משיכה
| מסלול | גיל מינימלי | מס על הרווח | נזילות |
|---|---|---|---|
| משיכה הונית מוקדמת | בכל גיל | 25% על רווח ריאלי | מיידית |
| משיכה הונית בגיל 60+ | 60 | 25% על רווח ריאלי | מיידית |
| משיכה כקצבה חודשית בגיל 60+ | 60 | פטור מלא | קצבה חודשית לכל החיים |
למי הפטור באמת משתלם – וגם המקרים שבהם זו טעות
אחרי שהבנו את המנגנון, צריך לעשות חשבון מי באמת מרוויח מהפטור הזה. בגדול, המוצר משתלם ביותר לשלושה פרופילים:
- חוסכים לטווח ארוך מאוד (15+ שנים): ככל שהזמן ארוך יותר, הריבית דריבית עובדת חזק יותר, ובהתאם – גודל החיסכון של 25% המס בקצבה הופך משמעותי. בחיסכון של 30 שנה, הפטור יכול לחסוך מאות אלפי שקלים.
- בעלי הכנסה גבוהה הקרובים לסף מס יסף: לפי PwC, יחיד עם הכנסה חייבת מעל 721,560 ש”ח חייב במס יסף של 3% על העודף, ועוד 2% נוספים על הכנסות מהון – סך הכל 5%. עבור מי שכבר במדרגה הזו, פטור מלא בגמל להשקעה שווה בפועל הרבה יותר מ-25%.
- מי שיש לו הכנסה פנסיונית “בעייתית”: מי שיודע שגם בלי הקופה הזו תהיה לו הכנסת קצבה גבוהה, יכול להשתמש בקופה כמכשיר להשלים את הקצבה הפטורה.
לעומת זאת, יש מקרים שבהם הפטור הוא “חלום שלא יתממש”. מי שלא יחזיק את הקופה עד גיל 60, או מי שיצטרך את הכסף כסכום הוני (לדירה, לעסק, להוצאה גדולה) – לא ייהנה מהפטור ויעדיף לפעמים מוצרים אחרים כמו קרן השתלמות שמציעה פטור מלא כבר אחרי 6 שנים – סף נמוך משמעותית מגיל 60.
מס יסף, מדרגות מס ואיך זה משתלב בתמונה הכוללת
כדי להבין כמה הפטור באמת שווה, צריך להבין את מערכת המיסוי הישראלית כולה. המדרגה העליונה של מס הכנסה בישראל ל-2025 היא 47%, ועם מס יסף של 3% על הכנסה מעל 721,560 ש”ח לשנה, המס השולי המקסימלי מגיע ל-50%.
בתמונה הזאת, הפטור על קצבה מקופת גמל להשקעה הוא לא “סתם הטבה” – הוא יכול לחסוך לחוסך הממוצע סדרי גודל אחרים של כסף. תארו לעצמכם חוסך שיש לו 1.5 מיליון ש”ח בקופה, מתוכם 600,000 ש”ח רווח ריאלי. במסלול הוני הוא ישלם 150,000 ש”ח מס. במסלול קצבתי – אפס.
החל מינואר 2025, מס יסף הריפורמתי מטיל 3% על הכנסה שנתית מעל 721,560 ש”ח ועוד 2% נוספים על הכנסות מהון מעל הסף. בהקשר הזה, חוסך עם הכנסה גבוהה ש”ידחה” את ההכנסה לקופת גמל להשקעה ויקבל אותה כקצבה – חוסך גם את 25% המס וגם את 5% מס היסף הנוסף.
הסף הזה, אגב, הוקפא לשלוש שנים לפי חוק ההסדרים עד 2027, מה שאומר שיותר ויותר אזרחים ייכנסו לחבות במס יסף בשנים הקרובות בגלל גידול שכר נומינלי – ולכן ערך הפטור גדל עם הזמן.
גמל להשקעה לעומת תיקון 190 וקרן השתלמות
קופת גמל להשקעה היא לא מוצר היחיד שמציע יתרונות מס בישראל. בואו נשווה אותה לשני המוצרים הקרובים ביותר:
מול קרן השתלמות
לפי S. Horowitz, קרן השתלמות מעניקה פטור מלא ממס רווחי הון לאחר 6 שנות חיסכון. זה סף משמעותית נמוך מגיל 60 בגמל להשקעה, אבל קרן השתלמות מוגבלת לשכירים ועצמאים, יש תקרת הפקדה ושכר, ולא ניתן להפקיד לילדים קטינים. במילים אחרות – קרן השתלמות עדיפה לטווח קצר-בינוני, גמל להשקעה עדיף לטווח ארוך מאוד או לחסכונות עבור הילדים.
לפי ardcpa, עצמאי יכול להפקיד עד 7% מתקרת הכנסה (293,397 ש”ח לשנת 2025) בקרן השתלמות, סך 20,520 ש”ח לשנה – כלומר תקרה נמוכה משמעותית מ-83,641 ש”ח של גמל להשקעה.
מול תיקון 190
תיקון 190 הוא מוצר מקביל המיועד בעיקר לבני 60 ומעלה, ומציע מיסוי מועדף ויתרונות בהעברה בין-דורית. הוא לא חלופה לגמל להשקעה לחוסך הצעיר – אלא משלים אותו. לעומק על הנושא הזה כתבנו בכתבה תיקון 190: הדרך החכמה להשקעה חכמה בגיל פרישה.
במרשרשים פרק 5 דיברנו על איך לשלב גמל להשקעה בתיק השקעות קיים – צפייה מומלצת לכל מי שכבר מנהל תיק במקביל:
אסטרטגיות מתקדמות: מינוף, העברה בין-דורית והפקדה לילדים
מעבר ליתרון המיסויי הישיר, קופת גמל להשקעה פותחת מספר אסטרטגיות חכמות שכדאי להכיר:
מינוף הקופה כבטוחה להלוואה
אחת הטכניקות הפחות מוכרות היא לקיחת הלוואה כנגד קופת גמל להשקעה כבטוחה. הריבית בהלוואות כאלה נמוכה משמעותית מאשראי צרכני רגיל (בדרך כלל פריים+ אחוזים בודדים), והכסף בקופה ממשיך לעבוד ולצבור תשואה. במקרים מסוימים, הפרש בין התשואה לריבית מייצר רווח נטו – וזה לפני שמדברים על הפטור על הקצבה. במרשרשים פרק 4 הסברנו את הטכניקה הזו לעומק:
הפקדה לילדים והעברה בין-דורית
הורה יכול לפתוח קופת גמל להשקעה על שם ילדו הקטין ולהפקיד עד 83,641 ש”ח בשנה. הילד נכנס למערכת המוצרים הפנסיוניים בגיל מוקדם, צובר מספר עשורים של ריבית דריבית, ובגיל 60 שלו – מקבל פטור מלא ממס. מבחינת תכנון בין-דורי, זה אחד הכלים האפקטיביים ביותר להעביר הון לדור הבא תוך שמירה על יתרונות מס.
זהירות ממשיכה מוקדמת ממוצרים פנסיוניים אחרים
חשוב לא לבלבל בין קופת גמל להשקעה לבין קופת גמל לתגמולים. לפי Tzer & Co. CPA, חוק המס בישראל מטיל מס בשיעור קבוע של 35% על משיכה מוקדמת של רכיב תגמולים בקופת גמל לפני גיל הפרישה. בקופת גמל להשקעה אין קנס כזה – אבל גם אין הטבת מס בהפקדה (בניגוד לקופת גמל לתגמולים שזכאית לזיכוי). זה הבדל מהותי שצריך להבין כשבוחרים מוצר.
סיכום: למי כדאי לפתוח גמל להשקעה ב-2026
קופת גמל להשקעה היא אחד המוצרים הבודדים שמציעים שילוב נדיר: נזילות מיידית, גמישות מסלולים (ניתן לשנות מסלול השקעה ללא אירוע מס), פוטנציאל פטור מלא ממס בגיל 60, ותקרת הפקדה נדיבה של 83,641 ש”ח לאדם. זה לא תחליף לקרן פנסיה ולא תחליף לקרן השתלמות – אבל זה כלי משלים מצוין לכל מי שמתכנן את הפנסיה שלו ברצינות.
לפני שפותחים קופה, מומלץ להתייעץ עם איש מקצוע שיבחן את הפרופיל המס האישי שלכם, את המוצרים הפנסיוניים הקיימים, ואת המטרה הפיננסית – כי כמו בכל מכשיר השקעה, הבחירה במסלול הנכון יכולה לעשות הבדל של עשרות אלפי שקלים לאורך שנים. ככל שמתחילים מוקדם יותר, הפטור הופך משמעותי יותר, וההפרש בין מי שמכיר את החוק לבין מי שלא – נמדד בעשרות אחוזים מהחיסכון הכולל.
שאלות נפוצות
האם הפטור ממס רווחי הון בקופת גמל להשקעה אוטומטי או צריך לבקש אותו?
הפטור לא אוטומטי. הוא מותנה בשני תנאים: שהמושך הגיע לגיל 60 ומעלה, ושהוא בחר במסלול קצבה (כלומר העביר את היתרה לחברת ביטוח שתשלם לו קצבה חודשית). אם תבקשו משיכה הונית – תשלמו 25% מס רגיל גם בגיל 60, גם בגיל 80.
האם אפשר להפקיד יותר מ-83,641 ש”ח בשנה אם פותחים שתי קופות?
לא. התקרה היא לפי תעודת זהות, לא לפי קופה. גם אם תפתחו 5 קופות אצל 5 בתי השקעות שונים – סך ההפקדות לכל הקופות ביחד מוגבל ל-83,641 ש”ח לשנה (נכון ל-2026). מה שכן אפשר זה לפתוח קופה נפרדת לכל בן משפחה – בן/בת זוג וכל ילד יכולים להפקיד את התקרה המלאה שלהם.
מה קורה אם אני נפטר לפני גיל 60 – האם הילדים מקבלים את הכסף בפטור?
הכסף עובר ליורשים לפי צו ירושה או צוואה, ולא נכלל במסת העזבון לצרכי מס. היורשים יכולים למשוך אותו ולשלם 25% מס רווחי הון על הרווח הריאלי שנצבר עד פטירת המוריש, או להמשיך להחזיק את הקופה עד שהם עצמם יגיעו לגיל 60. לא קיים פטור ממס במקרה של פטירה מוקדמת, אך אין גם קנס.
האם דמי הניהול בקופת גמל להשקעה גבוהים מתעודות סל רגילות?
בדרך כלל כן – דמי הניהול בקופות גמל להשקעה נעים בין 0.5% ל-1.2% לשנה מהצבירה, גבוה משמעותית מקרנות סל פסיביות (0.05%-0.3%). חשוב להתמקח עם בית ההשקעות, לבדוק חלופות, ולוודא שהפטור הצפוי בגיל 60 גדול מהפסד הריבית-דריבית כתוצאה מדמי הניהול הגבוהים. במקרים רבים שני המוצרים יחד (גמל להשקעה + תיק עצמאי) הם הפתרון האופטימלי.












