
כשדני, מהנדס תוכנה בן 35, פנה אלינו לפני שלוש שנים, הוא חיפש פתרון להשקעת הכספים שחסך. “רציתי אפיק השקעה שיאפשר לי גמישות מחד, אך יספק תשואות אטרקטיביות לטווח הארוך מאידך”, הוא סיפר. במשך חודשים הוא התלבט בין השקעה בשוק ההון, רכישת נדל”ן או השארת הכסף בפיקדון בנקאי. לאחר בחינה מעמיקה של צרכיו, המלצנו לו על קופת גמל להשקעה, פתרון חדשני שמאפשר חיסכון והשקעה בתנאים אידיאליים. היום, דני נהנה מניהול השקעות מקצועי, הטבות מס משמעותיות, וגמישות מלאה בניהול כספו. הוא אף מספר שבזכות הקופה, הוא מרגיש ביטחון כלכלי רב יותר ויודע שהכסף שלו עובד בשבילו.
יתרונות מרכזיים בקופת גמל להשקעה
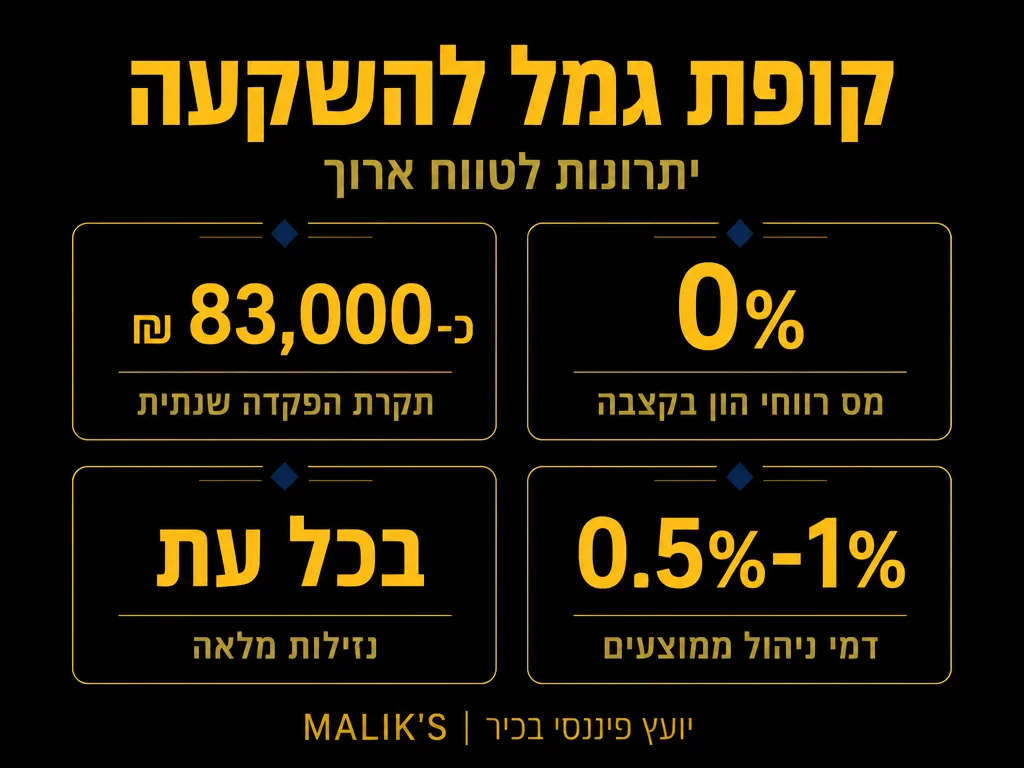
קופת גמל להשקעה מהווה אפיק השקעה ייחודי המשלב בין גמישות מקסימלית לבין יתרונות מיסוי משמעותיים. בניגוד לקופות גמל מסורתיות בהן הכספים נזילים רק בעת הגעה לגיל פרישה, כאן המשקיע נהנה מנגישות לכספים בכל עת, ללא קנסות משיכה. מבחינת ההפקדות, התקרה השנתית לקופת גמל להשקעה עומדת על 83,641 ש”ח לשנת 2026, כאשר ניתן לפתוח מספר קופות בשם בני משפחה שונים ולנהל באופן חכם את החיסכון. יתרון נוסף הוא שניתן לבחור בין מסלולים שונים בקופה, החל ממסלולים סולידיים ועד מסלולי מניות עתירי סיכון. נכון לסוף 2024, הנכסים המנוהלים על ידי המוסדות הפיננסיים בישראל עברו את רף ה-4 טריליון שקלים – נתון המשקף את העדפת החוסכים הישראלים לאפיקי חיסכון מוסדיים לטווח ארוך.
|
🏦
83,641 ₪
תקרת הפקדה שנתית לקופת גמל להשקעה ב-2026 (מקור)
|
📈
10.1%
תשואה ריאלית ממוצעת של קרנות הפנסיה הישראליות ב-2024 (מקור)
|
|
💵
4 טריליון ₪
היקף הנכסים המנוהלים בישראל בסוף 2024 (מקור)
|
📊
71.6%
שיעור החלפה נטו בישראל כולל פנסיה פרטית וולונטרית (מקור)
|
הטבות המס המשמעותיות
אחד היתרונות הבולטים בקופת גמל להשקעה הוא הפטור ממס רווחי הון בעת משיכת הכספים כקצבה חודשית לאחר גיל 60. רווחי הון בקופת גמל להשקעה פטורים ממס כשנמשכים כקצבה חודשית לאחר גיל 60, ללא תלות במקורות הכנסה אחרים. לשם השוואה, מס רווחי הון הרגיל בישראל עומד על 25% מהרווח הריאלי עבור יחידים – כך שהחיסכון הפוטנציאלי בבחירה נכונה של מסלול הפדיון הוא עצום. זוהי הזדמנות משמעותית לניהול חיסכון יעיל יותר ולצבירת הון משמעותי יותר לקראת הפרישה. במקרים רבים, אנשים שמשתמשים באפיק זה מצליחים לחסוך לעצמם עשרות אלפי שקלים על פני שנים, מה שמאפשר להם להגדיל את רמת החיים בגיל הפרישה.
גמישות בניהול ההשקעות
קופת גמל להשקעה מציעה מגוון מסלולי השקעה המותאמים לפרופיל הסיכון של המשקיע. במקום להתחייב לאפיק השקעה בודד למשך שנים, ניתן לעבור בין מסלולים לפי הצרכים והמצב הכלכלי המשתנה. למשל, משקיעים צעירים יכולים לבחור במסלול מנייתי שמציע פוטנציאל תשואה גבוה – כשמצביעים על כך שקרנות הפנסיה הישראליות השיגו תשואה ריאלית ממוצעת של 10.1% ב-2024, מהגבוהות בקרב מדינות ה-OECD – בעוד שמשקיעים מבוגרים יותר יכולים לעבור למסלול סולידי עם גישת השקעה שמרנית יותר. המעבר בין המסלולים נעשה ללא עלות וללא אירוע מס, ולכן משקיעים יכולים לבצע התאמות חכמות מבלי לדאוג להשלכות מס לא רצויות.
מה כדאי ומה לא בניהול קופת גמל להשקעה
|
✅
כן לעשות
|
❌
לא לעשות
|
יתרונות בתכנון הפרישה
השימוש בקופת גמל להשקעה כחלק מתכנון הפרישה מאפשר בניית תיק פנסיוני מאוזן ויעיל. שיעור ההחלפה הנטו בישראל עומד על 71.6% כולל פנסיה פרטית וולונטרית, לעומת 48.8% בלבד מהמסלול המחויב – מה שמדגיש את החשיבות של חיסכון עצמאי נוסף כגון קופת גמל להשקעה. באופן זה, החוסך מייצר לעצמו מספר מקורות הכנסה בגיל הפרישה, מה שמאפשר לו גמישות ותכנון כלכלי מוצלח יותר. כדאי לציין כי כ-15 מיליארד שקלים של חוסכים ישראלים שוכבים ללא מימוש בקופות גמל, פוליסות וקרנות שונות – ניהול פעיל של קופת גמל להשקעה מבטיח שהכסף שלכם ממשיך לעבוד. יתרון נוסף הוא שניתן להעביר את הכספים שנצברו בקופה לדור הבא, תוך שמירה על התנאים המועדפים. כלומר, החיסכון בקופה יכול להפוך לכלי חשוב גם עבור בני המשפחה של החוסך.
צ’קליסט לפתיחה ולניהול חכם של קופת גמל להשקעה
|
||
|
||
|
||
|
||
|
||
|
שאלות נפוצות
האם ניתן למשוך את הכסף לפני גיל 60?
כן, ניתן למשוך את הכסף בכל עת. עם זאת, משיכה לפני גיל 60 תחויב במס רווחי הון של 25%, ולכן מוטב לבדוק מראש את המשמעויות הכלכליות.
כמה ניתן להפקיד בקופת גמל להשקעה?
התקרה השנתית להפקדה עומדת על 83,641 ש”ח לשנת 2026, כאשר המדינה מעדכנת סכום זה על פי מדד המחירים לצרכן. מי שמעוניין להפקיד סכומים גבוהים יותר יכול לשקול חלוקה בין מספר קופות על שם בני משפחתו.
האם ניתן להעביר את הכספים בירושה?
כן, הכספים בקופת גמל להשקעה ניתנים להעברה ליורשים, תוך שמירה על היתרונות המיסויים. יורשים יכולים לבחור אם למשוך את הכסף באופן חד-פעמי או להמשיך ולנהל את ההשקעה בקופה.
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ פיננסי, השקעות, או המלצה לביצוע פעולות כלשהן. כל השקעה כרוכה בסיכונים ויש לבחון כל מקרה לגופו. מומלץ להתייעץ עם יועץ מוסמך לפני קבלת החלטות פיננסיות.












