
ההבדל בין פוליסת חיסכון לקופת גמל להשקעה נעוץ בעיקר בשלושה מישורים: מבנה דמי הניהול, אופן המיסוי בעת המשיכה, וההטבות הייחודיות שקופת גמל להשקעה מציעה למי שממשיך להחזיק אותה עד גיל הפרישה. שני המכשירים הם אפיקי חיסכון גמישים שמאפשרים לכם לבחור בין מסלולי השקעה שונים, למשוך את הכסף בכל עת, ולנהל את החיסכון לטווח בינוני וארוך בלי להתחייב מראש למועד משיכה קבוע. בפועל, שניהם דומים מאוד ברעיון המרכזי, אבל ההבדלים הקטנים ביניהם הם שקובעים איזה מהם מתאים בדיוק לכם.
אם אתם מתלבטים היכן להפקיד סכום חד-פעמי או הוראת קבע חודשית, ההחלטה הזו שווה בדיקה מעמיקה. הפער בעלויות ובמיסוי לאורך שני עשורים יכול להסתכם באלפי ומאות אלפי שקלים, ולכן כדאי להבין את המנגנון של כל אפיק לפני שאתם חותמים. במאמר הזה נפרק את ההבדלים לגורמים, נראה למי כל מכשיר מתאים, ונעזור לכם לגבש החלטה מושכלת. אנחנו ממליצים לבחון את הנתונים שלכם מול תכנון חיסכון פיננסי ופנסיוני מקצועי שיתאים את הבחירה למצב האישי שלכם.
מה זו פוליסת חיסכון ואיך היא עובדת
פוליסת חיסכון היא מכשיר חיסכון שמנוהל על ידי חברות הביטוח. אתם מפקידים בה כספים, בין אם כסכום חד-פעמי ובין אם בהפקדות חודשיות, והכסף מושקע בשוק ההון על פי מסלול ההשקעה שבחרתם. אין תקרת הפקדה, כלומר אתם יכולים להכניס לפוליסה סכומים גבוהים ככל שתרצו, וזו אחת הסיבות שהמכשיר פופולרי בקרב מי שמעוניין לחסוך סכומים משמעותיים מחוץ למסגרות הפנסיוניות המסורתיות.
אחד היתרונות הבולטים של פוליסת חיסכון הוא הנזילות המלאה. אתם רשאים למשוך את הכסף בכל עת, בלי קנסות יציאה ובלי מגבלת גיל. הכסף שלכם נשאר זמין, וזה נותן שקט נפשי למי שרוצה לשמור על גמישות. בתוך הפוליסה אתם יכולים גם לעבור בין מסלולי השקעה שונים, למשל ממסלול מנייתי למסלול סולידי, בלי שהמעבר ייחשב אירוע מס. כלומר, כל עוד הכסף נשאר בתוך הפוליסה, אתם לא משלמים מס על הרווחים, והוא ממשיך לצבור תשואה על התשואה.
המסלולים בפוליסות חיסכון מגוונים מאוד. תוכלו למצוא מסלולים כלליים, מסלולים מנייתיים, מסלולי אג”ח, מסלולים מחקי מדד וגם מסלולים המשלבים נכסים לא סחירים כמו נדל”ן והלוואות פרטיות. הגמישות הזו מאפשרת לכם להתאים את רמת הסיכון לצרכים ולאופי שלכם, ולשנות אותה עם הזמן ככל שהמצב האישי משתנה.
מה זו קופת גמל להשקעה ובמה היא שונה
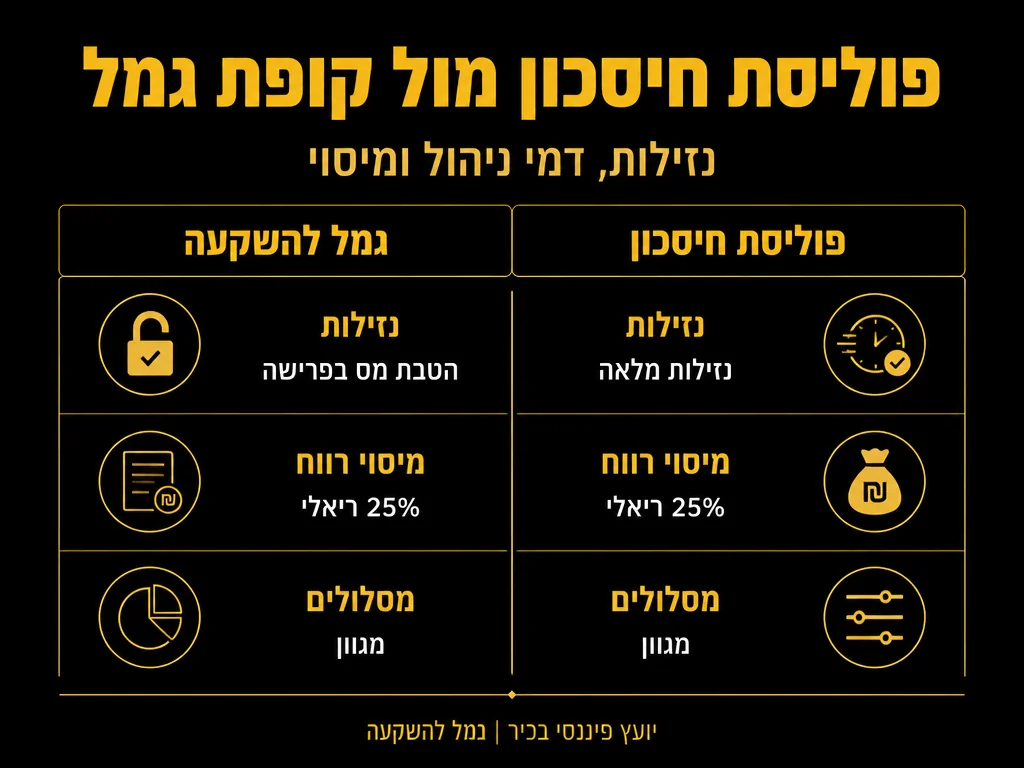
קופת גמל להשקעה היא מכשיר חיסכון שהושק כדי לתת לציבור אפשרות לחסוך בשוק ההון דרך גופי הגמל, עם נזילות מלאה. גם כאן אתם בוחרים מסלול השקעה, מפקידים כספים ונהנים מניהול מקצועי של החיסכון. בדומה לפוליסת חיסכון, אתם יכולים למשוך את הכסף בכל רגע, לעבור בין מסלולים בלי אירוע מס, וליהנות מצבירת תשואה לאורך זמן.
ההבדל המהותי ביחס לפוליסת חיסכון הוא קיומה של תקרת הפקדה שנתית. בקופת גמל להשקעה קיימת מגבלה על הסכום שאפשר להפקיד בכל שנה קלנדרית, ולכן מי שרוצה לחסוך סכומים גבוהים במיוחד עשוי למצוא את התקרה הזו מגבילה. מנגד, התקרה הזו היא בדיוק מה שמעניק לקופה את אחת ההטבות הגדולות שלה, שנגיע אליה בהמשך.
קופת גמל להשקעה מנוהלת על ידי בתי השקעה וחברות גמל, ולא על ידי חברות ביטוח. ההבחנה הזו משפיעה על מבנה העלויות, על מגוון המסלולים ולעיתים גם על רמת השירות. חשוב שתבינו שהמכשיר עצמו זהה ברעיון, אבל הגוף שמנהל אותו והרגולציה שחלה עליו יוצרים הבדלים מעשיים שכדאי להכיר.
השוואה ישירה: פוליסת חיסכון מול קופת גמל להשקעה
הטבלה הבאה מרכזת את ההבדלים המרכזיים בין שני האפיקים בארבעה ממדים שקובעים את ההחלטה: נזילות, דמי ניהול, מיסוי והטבת פרישה. שימו לב שהנתונים המספריים משתנים בין הגופים השונים, ולכן כדאי לבדוק את התנאים הספציפיים שמוצעים לכם לפני שאתם מחליטים.
| ממד השוואה | פוליסת חיסכון | קופת גמל להשקעה |
|---|---|---|
| נזילות | מלאה, משיכה בכל עת ללא קנס | מלאה, משיכה בכל עת ללא קנס |
| תקרת הפקדה | ללא תקרה, מתאים לסכומים גבוהים | תקרה שנתית מוגבלת לכל מפקיד |
| דמי ניהול | נגבים מהצבירה, ניתנים למשא ומתן | נגבים מהצבירה, לרוב תחרותיים |
| מיסוי במשיכה | מס רווחי הון על הרווח הריאלי | מס רווחי הון על הרווח הריאלי |
| מעבר בין מסלולים | ללא אירוע מס | ללא אירוע מס |
| הטבת פרישה | אין הטבה ייעודית | משיכה כקצבה פטורה ממס בגיל פרישה |
| גוף מנהל | חברות ביטוח | בתי השקעה וחברות גמל |
כפי שאתם רואים, שני המכשירים כמעט זהים בכל הנוגע לנזילות ולגמישות ההשקעה. ההבדלים המהותיים מתרכזים בשלושה תחומים: תקרת ההפקדה, מבנה דמי הניהול, וההטבה הייחודית של קופת הגמל בעת הפרישה. את שלושת אלה נבחן כעת לעומק.
דמי ניהול: איפה משלמים פחות
דמי הניהול הם ההוצאה השוטפת שמכרסמת בתשואה שלכם לאורך זמן, ולכן הם משתנה קריטי בהחלטה. בשני המכשירים דמי הניהול נגבים כאחוז מהצבירה, כלומר מהסכום הכולל שצברתם, ולעיתים גם אחוז מההפקדות. ההבדל הוא בטווח המקובל ובכוח המיקוח שיש לכם.
בפוליסות חיסכון, דמי הניהול נוטים להיות גמישים ותלויים במידה רבה במשא ומתן שאתם מנהלים מול חברת הביטוח או הסוכן. מי שמפקיד סכומים גבוהים יכול לרוב להשיג תנאים משופרים משמעותית. בקופות גמל להשקעה, דמי הניהול לעיתים תחרותיים יותר כבר בברירת המחדל, במיוחד בבתי השקעה שמתמחים במוצרי חיסכון בעלות נמוכה.
ההמלצה המעשית זהה בשני המקרים: תמיד בקשו הצעה, השוו בין כמה גופים, ואל תקבלו את דמי הניהול הראשונים שמציעים לכם. הנה כמה כללי אצבע שיעזרו לכם למקסם את החיסכון:
- בקשו הצעות מלפחות שלושה גופים שונים לפני שאתם מחליטים, והשוו את דמי הניהול לצד ביצועי המסלול.
- בדקו האם דמי הניהול נגבים רק מהצבירה או גם מההפקדה, כי הפער בין השניים משמעותי לאורך זמן.
- שימו לב שדמי ניהול נמוכים אינם מבטיחים תשואה גבוהה, ולכן בחנו את שני הפרמטרים יחד.
- אם הצברתם סכום נכבד, פנו שוב לגוף המנהל וברו מחדש על דמי הניהול, שכן כוח המיקוח שלכם גדל.
- עקבו אחת לשנה אחר דמי הניהול בפועל בדוח השנתי, כדי לוודא שהם תואמים למה שסוכם.
ההבדל בין דמי ניהול של אחוז שלם לבין חצי אחוז נשמע קטן, אבל על פני עשרים או שלושים שנה הוא מתורגם לסכום עצום בזכות אפקט הריבית דריבית. לכן, לפני שאתם בוחנים הטבות מס או מסלולים, ודאו שאתם מתחילים מבסיס עלות תחרותי.
מיסוי: מה קורה כשמושכים את הכסף
המיסוי הוא אחד ההיבטים החשובים ביותר בהשוואה, והוא גם אחד המבלבלים. נתחיל מהמשותף: בשני המכשירים, כל עוד הכסף נשאר בפנים, אתם לא משלמים מס על הרווחים. המס נדחה עד לרגע המשיכה, וזה יתרון גדול משום שהוא מאפשר לרווחים לצבור עוד רווחים לאורך השנים בלי ניכוי ביניים.
כשאתם מושכים את הכסף כסכום חד-פעמי, בשני המכשירים משלמים מס רווחי הון על הרווח הריאלי, כלומר על הרווח שנוצר מעל האינפלציה. מבחינת המשיכה הרגילה, אין הבדל מהותי בין פוליסת חיסכון לקופת גמל להשקעה, ושתיהן ממוסות באותו האופן.
כאן נכנס ההבדל המכריע. קופת גמל להשקעה מציעה מסלול משיכה ייחודי בגיל הפרישה. אם אתם משאירים את הכסף בקופה עד גיל הפרישה ובוחרים למשוך אותו כקצבה חודשית ולא כסכום חד-פעמי, הקצבה עשויה להיות פטורה ממס בכפוף לתנאים שקבועים בחוק. ההטבה הזו לא קיימת בפוליסת חיסכון, והיא יכולה לחסוך לכם סכום ניכר במס אם אתם מתכננים את החיסכון כרובד פנסיוני משלים.
מי שמתכנן להשאיר את החיסכון עד גיל הפרישה ולמשוך אותו כקצבה, קופת גמל להשקעה מעניקה יתרון מיסויי ברור שאין לו מקבילה בפוליסת חיסכון.
מנגד, אם אתם צופים שתזדקקו לכסף לפני גיל הפרישה, או שהמטרה שלכם היא סכום חד-פעמי גדול, יתרון הקצבה הפטורה פחות רלוונטי עבורכם, ואז ההחלטה חוזרת להיות תלויה בעיקר בדמי הניהול, בתקרת ההפקדה ובביצועי המסלולים.
למי מתאימה פוליסת חיסכון
פוליסת חיסכון מתאימה במיוחד למי שרוצה להפקיד סכומים גבוהים בלי מגבלת תקרה. אם קיבלתם ירושה, מכרתם נכס, או פשוט צברתם הון פנוי משמעותי שאתם רוצים להשקיע במקום אחד, היעדר תקרת ההפקדה הופך את הפוליסה לפתרון נוח ופשוט.
המכשיר מתאים גם למי שמעריך את מגוון המסלולים הרחב, כולל מסלולים המשלבים נכסים לא סחירים שלעיתים אינם זמינים בקופות הגמל. משקיעים שמחפשים חשיפה לנדל”ן, לתשתיות או להלוואות פרטיות, בתוך מעטפת חיסכון גמישה, ימצאו בפוליסות החיסכון אפשרויות מעניינות.
נקודה נוספת לטובת הפוליסה היא כוח המיקוח על דמי הניהול עבור מפקידים גדולים. אם אתם מכניסים סכום נכבד, סביר שתוכלו להשיג תנאים אטרקטיביים במיוחד. לצד זאת, זכרו שהפוליסה אינה מציעה את הטבת הקצבה הפטורה בפרישה, ולכן אם המטרה שלכם ארוכת טווח ופנסיונית במובהק, כדאי לשקול גם את החלופה.
למי מתאימה קופת גמל להשקעה
קופת גמל להשקעה היא הבחירה הטבעית למי שרואה בחיסכון רובד פנסיוני משלים ומתכנן להשאיר את הכסף עד גיל הפרישה. ההטבה של משיכת הקצבה הפטורה ממס הופכת אותה למכשיר יעיל במיוחד עבור מי שרוצה להגדיל את ההכנסה החודשית שלו לאחר הפרישה בצורה חכמה מבחינת מס.
המכשיר מתאים גם לחוסכים שמפקידים סכומים חודשיים במסגרת התקרה השנתית, ובכך נהנים גם מהצבירה השוטפת וגם מהאופציה לפרוש את הרווח כקצבה. עבור מי שמפקיד סכומים בינוניים ולא חורגים מהתקרה, המגבלה כמעט ואינה מורגשת, וההטבה בפרישה נשארת בהישג יד.
יתרון נוסף הוא דמי הניהול התחרותיים שמציעים חלק מבתי ההשקעה כבר בברירת המחדל, מה שמפחית את הצורך במשא ומתן מורכב. חוסכים שמעדיפים פשטות ורוצים מוצר חסכוני עם פוטנציאל להטבת מס עתידית, ימצאו בקופת גמל להשקעה התאמה טובה לצרכים שלהם.
איך לבחור נכון בין השניים
הבחירה הנכונה תלויה בשילוב של כמה גורמים אישיים, ואין תשובה אחת שמתאימה לכולם. כדי לפשט את ההחלטה, בחנו את עצמכם מול השאלות הבאות לפי הסדר:
- מה גובה הסכום שאתם מתכננים להפקיד? אם הוא חורג מהתקרה השנתית של קופת הגמל, פוליסת חיסכון נותנת לכם חופש מלא.
- מתי אתם צופים שתזדקקו לכסף? אם המטרה היא פרישה, ההטבה של הקצבה הפטורה מטה את הכף לכיוון קופת הגמל.
- עד כמה חשוב לכם מגוון המסלולים? אם אתם רוצים חשיפה לנכסים לא סחירים, בדקו מה מציעה כל אחת מהחלופות.
- מהם דמי הניהול שהצליחו להשיג בכל אפיק? השוו את ההצעות הקונקרטיות שלכם ולא את הממוצע בשוק.
- האם אתם מעדיפים לנהל משא ומתן או לקבל תנאי ברירת מחדל תחרותיים? זה משפיע על ההתאמה בין המכשירים לאופי שלכם.
עבור חוסכים רבים, התשובה הנכונה היא לא לבחור באחד ולוותר על השני, אלא לשלב. אפשר להחזיק קופת גמל להשקעה עד התקרה כדי ליהנות מהטבת הפרישה, ובמקביל לנהל פוליסת חיסכון לסכומים שמעבר לתקרה. שילוב כזה נותן לכם את הטוב משני העולמות, אבל הוא מחייב תכנון מסודר כדי לוודא שאתם ממקסמים את היתרונות בלי לשלם דמי ניהול כפולים ומיותרים.
בכל מקרה, ההחלטה הזו שווה ליווי מקצועי. יועץ פיננסי אובייקטיבי יוכל לנתח את התמונה המלאה שלכם, כולל החסכונות הקיימים, אופק הזמן והמטרות, ולהמליץ על החלוקה המדויקת בין האפיקים. לפי גורמים בשוק ההון כמו הסקירות המתפרסמות באתרי הפיננסים המקצועיים, ההבדלים בין המכשירים דורשים בחינה פרטנית ולא נוסחה גורפת.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על כמה ביטוח חיים צריך.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על תכנון מס ומיסוי בינלאומי.
שאלות נפוצות
האם אפשר להעביר כסף מפוליסת חיסכון לקופת גמל להשקעה?
לא קיים מנגנון ניוד ישיר בין שני המכשירים בלי אירוע מס. מעבר מפוליסת חיסכון לקופת גמל להשקעה מחייב בדרך כלל משיכה מהפוליסה, שכרוכה בתשלום מס רווחי הון, ולאחר מכן הפקדה מחדש בקופה. לכן כדאי לבחון היטב את המהלך מול יועץ לפני שמבצעים אותו.
האם דמי הניהול קבועים לאורך כל תקופת החיסכון?
דמי הניהול ניתנים לשינוי ולמשא ומתן גם באמצע הדרך. אתם רשאים לפנות לגוף המנהל בכל עת ולבקש הפחתה, במיוחד אם צברתם סכום גדול. מומלץ לבדוק את דמי הניהול בפועל אחת לשנה בדוח השנתי ולוודא שהם עדיין תחרותיים.
מה קורה לחיסכון במקרה פטירה?
בשני המכשירים הכספים עוברים למוטבים שהוגדרו מראש או ליורשים על פי דין. חשוב שתעדכנו את שמות המוטבים ותוודאו שהם תואמים לרצון שלכם, כדי למנוע סיבוכים בהמשך. התנאים המדויקים משתנים בין הגופים, ולכן כדאי לבדוק אותם מול הגוף המנהל.
האם כדאי להחזיק את שני המכשירים במקביל?
עבור חוסכים רבים, שילוב של קופת גמל להשקעה עד התקרה השנתית יחד עם פוליסת חיסכון לסכומים שמעבר, מאפשר ליהנות גם מהטבת הפרישה וגם מגמישות ההפקדה ללא תקרה. השילוב הזה מחייב תכנון מסודר, ולכן הוא שווה בדיקה מול איש מקצוע.
המידע במאמר זה הוא כללי בלבד ואין בו משום ייעוץ פיננסי, מיסויי או פנסיוני אישי. לפני קבלת החלטה יש להתייעץ עם בעל רישיון המתאים למצבכם הספציפי.












