
מס עיזבון אמריקאי הוא מס שהרשות האמריקאית גובה על שווי הנכסים שהותיר אדם שנפטר, והוא רלוונטי גם לישראלים רבים שאינם אזרחי ארה”ב אך מחזיקים נכסים אמריקאיים, כמו מניות של חברות אמריקאיות או נדל”ן על אדמת ארה”ב. הרבה משקיעים ישראלים בטוחים שהמס הזה נוגע רק לאמריקאים, ומגלים מאוחר מדי שהוא עלול לחול דווקא על התיק שבנו במשך שנים. במאמר הזה תקבלו תמונה ברורה של מי חשוף למס, אילו נכסים נכנסים לחישוב, ואיך אפשר להיערך מראש כדי שהיורשים לא יופתעו.
הנקודה שהכי מפתיעה אנשים היא שהמס מחושב על שווי הנכסים בעת הפטירה, ולא על הסכום שהיורשים מקבלים בפועל אחרי הוצאות. כלומר, גם אם התיק ירד בערכו בין הפטירה לחלוקה, הבסיס לחישוב נשאר השווי ביום הפטירה. הבנה של המנגנון הזה היא הצעד הראשון בתכנון נכון, ולכן שווה להשקיע כמה דקות כדי להבין את הכללים לפני שממשיכים כרגיל.
מה זה מס עיזבון אמריקאי ולמי הוא רלוונטי
מס העיזבון האמריקאי, שנקרא באנגלית US Estate Tax, הוא מס פדרלי המוטל על העברת נכסים מאדם שנפטר ליורשיו. בניגוד לתפיסה הרווחת בישראל, שבה אין מס עיזבון על עצם ההורשה, ארה”ב ממסה את עצם המעבר של הרכוש. המס הזה חל על אזרחי ותושבי ארה”ב על כלל נכסיהם בעולם, אבל הוא חל גם על מי שאינם אזרחים ואינם תושבים, כשמדובר בנכסים שממוקמים בתוך ארה”ב.
כאן נמצאת המלכודת עבור המשקיע הישראלי. אתם עשויים לחיות כל חייכם בישראל, לשלם כאן מסים, ולא לדרוך אף פעם על אדמת ארה”ב, ובכל זאת להיחשב בעלי נכסים אמריקאיים לצורכי המס הזה. מניה של חברה אמריקאית נחשבת נכס אמריקאי גם אם קניתם אותה דרך ברוקר ישראלי או דרך חשבון בבנק בישראל. הרשות האמריקאית מסתכלת על מקום הרישום של הנכס, לא על מקום מגוריכם.
המשמעות המעשית היא שכל מי שבנה תיק השקעות עם חשיפה משמעותית לשוק האמריקאי צריך לבדוק את החשיפה שלו. אתם לא צריכים להיבהל, אבל אתם כן צריכים לדעת איפה אתם עומדים. עבור תושבי חוץ, כלומר מי שאינם אזרחים או תושבי ארה”ב, סף הפטור נמוך משמעותית מהסף הנדיב שחל על אזרחים אמריקאים, ולכן החשיפה מתחילה בסכומים נמוכים בהרבה ממה שרובכם מדמיינים. כפי שמסבירים גורמים המתמחים בנושא, המס מחושב על שווי הנכסים בעת הפטירה ולא על מה שהיורשים מקבלים, והוא עלול לחול על ישראלים שמחזיקים נכסים אמריקאיים מעל סף פטור נמוך שחל על תושבי חוץ.
כדי להמחיש עד כמה הנושא רלוונטי, שווה לחשוב על הדרך שבה נבנים תיקי השקעות בישראל בעשור האחרון. יותר ויותר משקיעים פונים לשוק האמריקאי, שנתפס כמנוע הצמיחה המרכזי של השווקים הגלובליים. תיק שמורכב ברובו ממדדים אמריקאיים, ממניות טכנולוגיה ומקרנות עוקבות רשומות בארה”ב הוא היום נורמה ולא חריג. ככל שהתיק צומח, כך גדלה גם החשיפה למס העיזבון בלי שאיש מרגיש בכך, כי אף אחד לא עוצר לבדוק את זווית ההורשה בזמן שהוא עסוק בבניית התשואה.
הפער בין המודעות לתשואה למודעות למיסוי ההורשה הוא בדיוק המקום שבו נוצר הסיכון. אתם משקיעים מחשבה רבה בבחירת המניות, בעיתוי הכניסה ובאיזון בין אפיקים, אבל השאלה מה יקרה לתיק ביום שבו הוא יעבור הלאה נשארת פעמים רבות בשוליים. דווקא בגלל זה כדאי להפוך את הבדיקה הזו לחלק טבעי מניהול התיק, ולא לאירוע חד פעמי שקורה מאוחר מדי.
אילו נכסים חשופים למס עיזבון אמריקאי
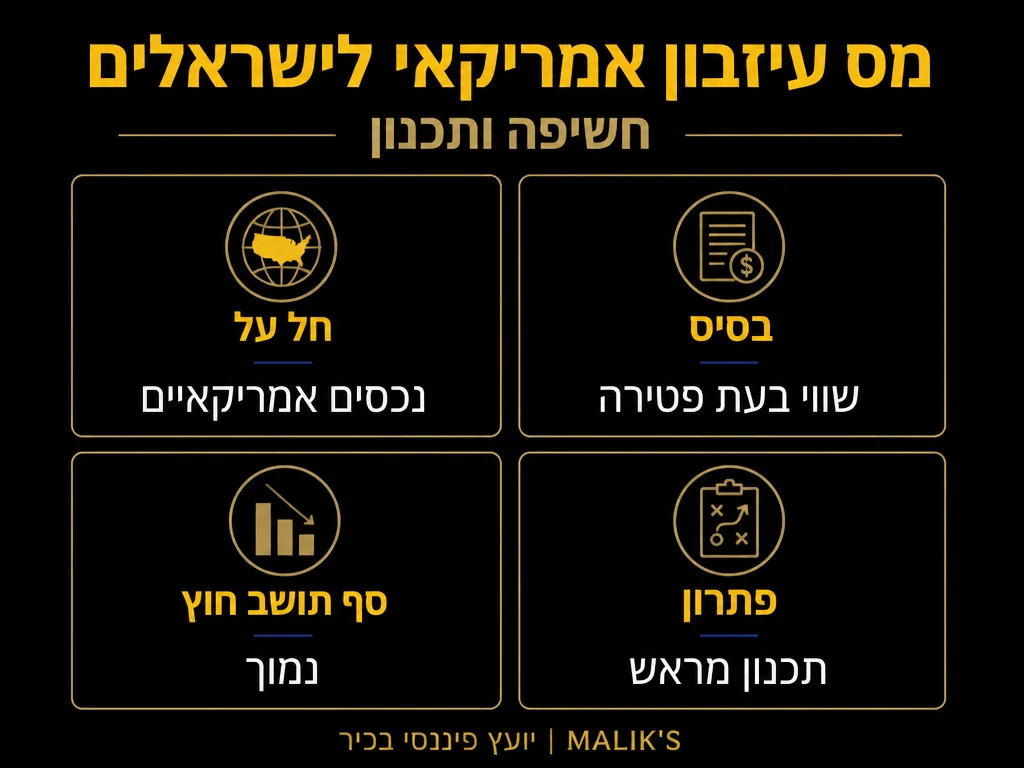
לא כל נכס שקשור איכשהו לארה”ב נכנס לחישוב, וגם לא כל נכס אמריקאי חשוף באותה מידה. ההבחנה בין נכס שנחשב אמריקאי לצורך המס לבין נכס שאינו נחשב כזה היא הלב של התכנון. הטבלה הבאה מסכמת את הקטגוריות המרכזיות שמשקיעים ישראלים נתקלים בהן, ומראה למה חשוב לבדוק כל אחזקה לגופה.
| סוג הנכס | חשיפה למס עיזבון אמריקאי | הערה למשקיע הישראלי |
|---|---|---|
| מניות אמריקאיות (חברות רשומות בארה”ב) | חשופות | נחשבות נכס אמריקאי גם דרך ברוקר ישראלי |
| נדל”ן פיזי בארה”ב | חשוף | דירה, משרד או קרקע על אדמת ארה”ב |
| ETF אמריקאי (רשום בארה”ב) | חשוף | מוצר עוקב מדד הרשום בבורסה אמריקאית |
| קרנות איריות (UCITS) | לרוב אינן חשופות באותה מידה | רשומות באירלנד, נחשבות לרוב נכס לא אמריקאי |
ההבדל בין ETF אמריקאי לקרן אירית שעוקבת אחרי אותו מדד ממש הוא דוגמה מצוינת לכך שהמבנה קובע, לא התוכן. שני מוצרים יכולים להחזיק בדיוק את אותן מניות ולהניב תשואה דומה, אבל אחד מהם עלול לחשוף אתכם למס עיזבון אמריקאי בעוד השני לא. זו הסיבה שמשקיעים רבים בוחרים במודע בקרנות הרשומות מחוץ לארה”ב לחלק מהחשיפה שלהם לשוק העולמי.
מעבר לארבע הקטגוריות שבטבלה, יש נכסים נוספים שמצריכים בדיקה פרטנית. אג”ח של חברות אמריקאיות, זכויות בשותפויות המאוגדות בארה”ב, ואפילו חשבונות מסוימים המנוהלים דרך מוסדות אמריקאיים יכולים להיכנס להגדרה בהתאם לנסיבות. מנגד, מזומן המוחזק בפיקדון בבנק אמריקאי מטופל לעיתים באופן שונה ממניות. הגבולות אינם תמיד אינטואיטיביים, ולכן ההנחה שאפשר לסווג נכס לבד לפי תחושת בטן היא בדיוק מה שמוביל להפתעות.
הנקודה שכדאי לקחת מכאן היא שסיווג נכון של כל אחזקה הוא עבודה שדורשת דיוק. אתם לא צריכים לזכור בעל פה את הכללים לכל סוג נכס, אבל אתם כן צריכים לדעת שהשאלה קיימת ולוודא שמישהו שמבין בתחום עבר על התיק שלכם והצליב את האחזקות מול הגדרת הנכס האמריקאי. הבדיקה הזו היא שממירה אי ודאות לתמונה ברורה.
איך המס מחושב ולמה זה מפתיע כל כך
העיקרון המרכזי שכדאי להפנים הוא שהמס נצמד לשווי הנכסים ביום הפטירה. אם החזקתם תיק מניות אמריקאי בשווי מסוים ביום שבו הלכתם לעולמכם, זהו הבסיס שממנו מתחילים לחשב, בלי קשר לשאלה כמה מהכסף הזה יגיע בסוף ליורשים אחרי עמלות, מסים אחרים והוצאות טיפול בעיזבון. זו נקודה שמפתיעה משפחות רבות, כי הן חושבות במונחים של מה שהתקבל בפועל.
נקודה נוספת שמייצרת בלבול היא ההבדל בין שני סוגי הפטור. אזרח או תושב אמריקאי נהנה מסף פטור גבוה מאוד, שמותיר את רוב האוכלוסייה מחוץ לתחולת המס. לעומת זאת, תושב חוץ שאינו אזרח, כמו רוב הישראלים, נהנה מסף פטור נמוך בהרבה על נכסיו האמריקאיים. הפער הזה הוא שיוצר את החשיפה, כי סכומים שנראים סבירים לחלוטין בתיק השקעות ישראלי ממוצע כבר עלולים לחצות את הסף הנמוך שחל על תושבי חוץ.
חשוב להבין שגם אמנת המס בין ישראל לארה”ב לא תמיד פותרת את הבעיה במלואה. יש הסכמים שנועדו למנוע כפל מס במצבים מסוימים, אבל התחולה שלהם על מס עיזבון אינה אוטומטית ואינה מכסה כל תרחיש. לכן ההנחה שהכל יסתדר מעצמו בזכות היחסים בין המדינות היא הנחה מסוכנת, ועדיף לבדוק את המצב הספציפי שלכם מראש.
הבסיס לחישוב הוא שווי הנכסים ביום הפטירה, לא הסכום שמגיע בסוף ליורשים. זהו ההבדל שהכי הרבה משפחות מפספסות.
הטעויות הנפוצות שמשקיעים ישראלים עושים
לאורך השנים חוזרות על עצמן כמה תפיסות שגויות שגורמות למשקיעים חכמים לפספס את הנושא. ההיכרות איתן היא חצי מהעבודה, כי ברגע שמזהים את הטעות קל יותר לתקן אותה. הרשימה הבאה מרכזת את מה שאנחנו רואים חוזר שוב ושוב אצל מי שמגיע לבדוק את התיק שלו.
- ההנחה שהמס נוגע רק לאמריקאים. זו הטעות הבסיסית ביותר, והיא זו שמובילה להתעלמות מוחלטת מהנושא עד שמתעוררת בעיה.
- הבלבול בין מקום המגורים למקום הנכס. אתם יכולים להיות תושבי ישראל לכל דבר ועדיין להחזיק נכסים שנחשבים אמריקאיים.
- ההסתמכות על ברוקר ישראלי כאילו זה משנה. מקום פתיחת החשבון לא משנה את מקום הרישום של המניה עצמה.
- ההנחה שאמנת המס פותרת הכל. האמנה מסייעת בתחומים מסוימים, אבל היא אינה מגן אוטומטי מפני מס עיזבון.
- דחיית הטיפול לגיל מבוגר. תכנון עיזבון אפקטיבי נעשה מבעוד מועד, כשיש זמן ואפשרויות, לא ברגע האחרון.
הטעות האחרונה היא אולי הקריטית ביותר. הרבה אנשים חושבים על תכנון עיזבון כמשהו שמתאים לשלב מאוחר בחיים, אבל דווקא הפעולות היעילות ביותר דורשות זמן והיערכות מסודרת. ככל שמתחילים מוקדם יותר, כך יש יותר אפשרויות פתוחות ופחות לחץ.
דרכים אפשריות להיערכות מראש
הבשורה הטובה היא שהחשיפה למס עיזבון אמריקאי אינה גזירת גורל. יש כמה כיווני פעולה שמשקיעים נוקטים כדי לצמצם או לנהל את החשיפה, וכל אחד מהם מתאים למצב אחר. הבחירה תלויה בהיקף התיק, במטרות ההשקעה שלכם ובמבנה המשפחתי, ולכן אין פתרון אחד שמתאים לכולם.
- שימוש בקרנות הרשומות מחוץ לארה”ב. החלפת חשיפה דרך מוצרים אמריקאיים בחשיפה דרך קרנות אירופיות שעוקבות אחרי אותם מדדים היא הכלי הנפוץ ביותר.
- בדיקת מבנה האחזקה. לעיתים אחזקה דרך ישות משפטית מתאימה משנה את התמונה, אך זה מצריך ליווי מקצועי כי לכל מבנה יש עלויות והשלכות משלו.
- פיזור בין נכסים אמריקאיים ולא אמריקאיים. איזון מודע של התיק כך שהחשיפה לנכסים אמריקאיים תישאר מתחת לסף הרלוונטי.
- תכנון ביטוחי משלים. במקרים מסוימים פוליסה מתאימה יכולה לספק ליורשים נזילות לתשלום המס בלי למכור נכסים בלחץ.
כל אחת מהאפשרויות האלה דורשת התאמה אישית. מה שנכון למשקיע עם תיק קטן וחשיפה מוגבלת יהיה שונה לחלוטין ממה שנכון למי שבנה אחזקות משמעותיות בשוק האמריקאי לאורך עשורים. הנקודה החשובה היא שכל הכיוונים האלה דורשים החלטה מודעת ומוקדמת, ולא תגובה מאוחרת אחרי שכבר קרה משהו.
כאן נכנס לתמונה ליווי מקצועי מסודר. תהליך של מימוש זכויות ותכנון עיזבון מאפשר למפות את החשיפה האמיתית שלכם, לבחון את האפשרויות שמתאימות למצבכם, ולבנות תוכנית שמגנה על מה שבניתם עבור הדור הבא. הבדיקה הזו שווה את המאמץ הרבה לפני שהיא הופכת דחופה.
מתי כדאי לפנות לבדיקה מקצועית
לא כל משקיע צריך לרוץ ולבנות מבנה מורכב, אבל יש כמה סימנים שמצדיקים בדיקה יסודית. אם החשיפה שלכם לשוק האמריקאי גדלה עם השנים, אם צברתם נדל”ן בארה”ב, או אם פשוט אף פעם לא בדקתם את הנושא, זה הזמן להסתכל עליו ברצינות. עדיף לגלות שאתם מתחת לסף מתוך בדיקה מסודרת, מאשר להניח זאת בטעות.
הבדיקה עצמה אינה מסובכת כשעושים אותה עם מי שמבין את התחום. היא כוללת מיפוי של כלל הנכסים שלכם, סיווג שלהם לפי מקום הרישום, הערכת החשיפה ביחס לסף הרלוונטי, ובניית תוכנית פעולה אם צריך. התוצאה היא שקט נפשי אמיתי, כי אתם יודעים בדיוק איפה אתם עומדים ומה מצפה ליורשים שלכם.
עבור בעלי נכסים משמעותיים, השילוב בין תכנון מס נכון לבין הבנה של זכויותיכם מול הרשויות בישראל ובחו”ל הוא מה שמבדיל בין עיזבון שעובר בצורה חלקה לבין כזה שנתקע בסבך בירוקרטי ומסי. ההשקעה בתכנון מוקדם חוסכת ליורשים כאב ראש, זמן וכסף בשלב הרגיש ביותר.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על חובות דיווח FATCA ו-CRS.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מדריך בניית תיק השקעות.
שאלות נפוצות על מס עיזבון אמריקאי
האם מס עיזבון אמריקאי חל עליי אם אני גר בישראל ולא באמריקה?
כן, הוא עלול לחול עליכם. המס נקבע לפי מקום הרישום של הנכס ולא לפי מקום מגוריכם. אם אתם מחזיקים מניות אמריקאיות או נדל”ן בארה”ב, הנכסים האלה עשויים להיחשב אמריקאיים לצורך המס גם אם מעולם לא גרתם שם ואינכם אזרחים.
האם מניות אמריקאיות שקניתי דרך ברוקר ישראלי חשופות למס?
כן. מקום פתיחת החשבון או זהות הברוקר לא משנים את מקום הרישום של המניה. מניה של חברה אמריקאית נשארת נכס אמריקאי לצורך המס, גם אם קניתם אותה דרך בית השקעות ישראלי או בנק בישראל.
מה ההבדל בין ETF אמריקאי לקרן אירית מבחינת המס?
ETF הרשום בבורסה אמריקאית נחשב לרוב נכס אמריקאי וחשוף למס, בעוד קרן אירית שעוקבת אחרי אותו מדד רשומה באירלנד ולרוב אינה נחשבת נכס אמריקאי באותה מידה. שני המוצרים יכולים להחזיק את אותן מניות בדיוק, אבל המבנה המשפטי שלהם שונה, וזה מה שקובע את החשיפה.
האם אמנת המס בין ישראל לארה”ב מגנה עליי ממס עיזבון?
לא באופן אוטומטי. יש הסכמים שמסייעים במניעת כפל מס בתחומים מסוימים, אבל התחולה שלהם על מס עיזבון אינה מלאה ואינה מכסה כל מצב. עדיף לבדוק את התרחיש הספציפי שלכם ולא להסתמך על הנחה כללית שהכל מכוסה.
מתי הכי כדאי להתחיל לתכנן?
מוקדם ככל האפשר. תכנון עיזבון יעיל דורש זמן והיערכות, וככל שמתחילים מבעוד מועד יש יותר אפשרויות פתוחות ופחות לחץ. אין צורך לחכות לגיל מבוגר או לאירוע מסוים כדי לבדוק את החשיפה שלכם ולבנות תוכנית מתאימה.
המידע במאמר זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס, ייעוץ משפטי או תחליף לבדיקה פרטנית של מצבכם האישי מול איש מקצוע מוסמך.












