
גובה הכיסוי בביטוח חיים צריך להיות שווה לסך ההתחייבויות הפיננסיות של המשפחה שלכם ולמספר שנות ההכנסה שהיא תזדקק להן אם אחד המפרנסים ילך לעולמו, בניכוי החסכונות והנכסים שכבר קיימים ברשותכם. במילים פשוטות, אתם לוקחים את יתרת המשכנתא, מוסיפים כמה שנות שכר להחלפת ההכנסה החסרה, מוסיפים את עלות גידול הילדים עד לעצמאותם, ומחסירים את מה שכבר צברתם. התוצאה היא הסכום שבאמת יגן על יקיריכם.
הרבה משפחות ישראליות בוחרות סכום כיסוי מתוך תחושת בטן, בלי חישוב מסודר. חלקן קונות פוליסה קטנה מדי שלא תספיק לכסות אפילו את המשכנתא, ואחרות משלמות פרמיה גבוהה על כיסוי שאין להן צורך בו. במאמר הזה נראה לכם איך לחשב את גובה הכיסוי הנכון בצורה שיטתית, אילו רכיבים חייבים להיכנס לחישוב, ואיך פוליסות שונות משתלבות זו בזו.
למה גובה הכיסוי הוא ההחלטה החשובה ביותר
ביטוח חיים נועד למטרה אחת: לוודא שהמשפחה שלכם תוכל להמשיך לתפקד כלכלית גם בלעדיכם. אם הכיסוי נמוך מדי, המטרה הזו לא מושגת. אלמנה או אלמן עלולים למצוא את עצמם עם משכנתא פתוחה, ילדים בבית וקצבה חד פעמית שנגמרת תוך שנתיים. מנגד, כיסוי גבוה מהנדרש פשוט מייקר את הפרמיה החודשית בלי להוסיף ערך אמיתי.
הבעיה היא שאין סכום קסם אחיד. משפחה עם משכנתא של ₪1,500,000 ושלושה ילדים קטנים זקוקה לכיסוי שונה לחלוטין ממשפחה ללא חובות שהילדים בה כבר עצמאיים. לכן החישוב חייב להיות אישי, מבוסס על המצב הפיננסי הספציפי שלכם, ולא על ממוצע כללי ששמעתם ממישהו.
נקודה נוספת שרבים מפספסים: הצרכים משתנים לאורך החיים. הכיסוי שהתאים לכם בגיל 35, כשהמשכנתא הייתה בשיאה והילדים היו פעוטות, לא בהכרח מתאים בגיל 55, כשהחוב הצטמצם והילדים התבגרו. בדיקה תקופתית של גובה הכיסוי חשובה בדיוק כמו החישוב הראשוני.
ארבעת הרכיבים שנכנסים לחישוב הכיסוי
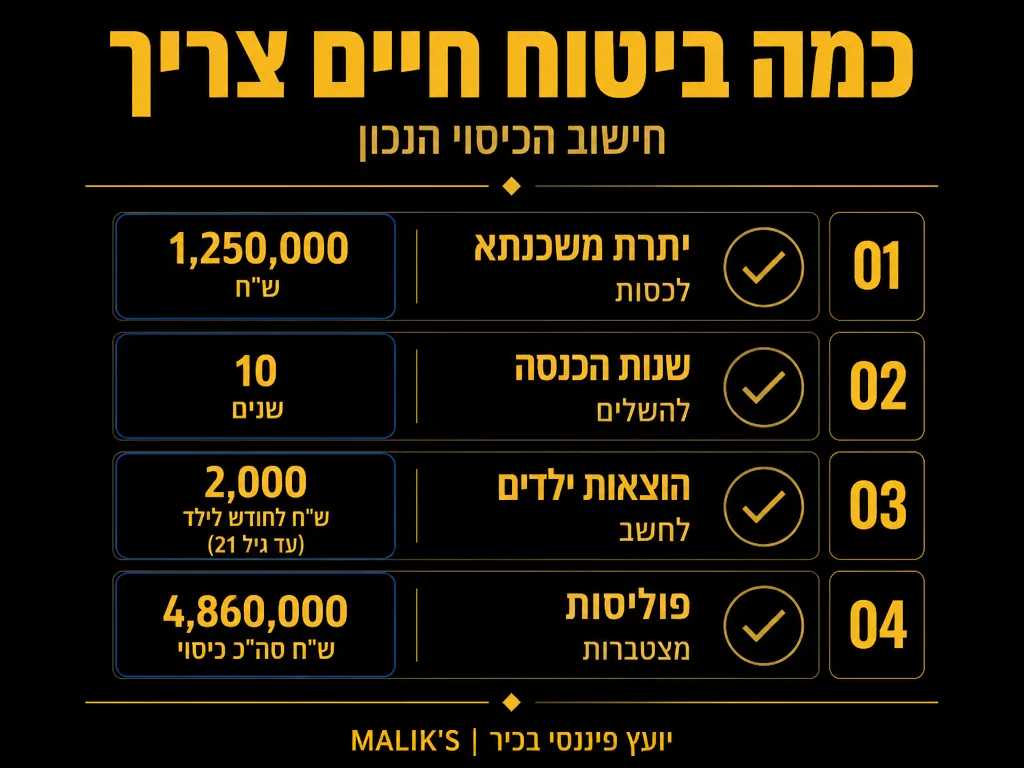
חישוב מסודר של גובה הכיסוי מתבסס על ארבעה רכיבים עיקריים. שני הראשונים מגדילים את הסכום הנדרש, ושני האחרונים מקטינים אותו. הטבלה הבאה מסכמת את הלוגיקה של כל רכיב:
| רכיב | מה כולל | השפעה על הכיסוי |
|---|---|---|
| יתרת משכנתא | הסכום שנותר לסלק על הדירה או הנכס | מגדיל |
| שנות הכנסה | מספר שנות השכר הדרושות למשפחה להתייצב | מגדיל |
| הוצאות ילדים | גידול, חינוך ולימודים עד לעצמאות | מגדיל |
| חסכונות קיימים | קרנות פנסיה, השתלמות, פיקדונות ונכסים נזילים | מקטין |
הרעיון פשוט. אתם מחברים את שלושת הרכיבים הראשונים כדי לקבל את סך הצרכים של המשפחה, ואז מחסירים את החסכונות הקיימים כדי לקבל את הפער שהביטוח צריך למלא. הפער הזה הוא בדיוק גובה הכיסוי שאתם צריכים.
יתרת המשכנתא: החוב שאסור להשאיר על השולחן
המשכנתא היא לרוב ההתחייבות הגדולה ביותר של משפחה ישראלית. אם אחד המפרנסים נפטר, ההחזר החודשי לא נעלם. כדי שהמשפחה לא תיאלץ למכור את הבית בלחץ, גובה הכיסוי צריך לכסות לפחות את יתרת המשכנתא במלואה. שימו לב שביטוח חיים למשכנתא שהבנק דורש מכסה בדרך כלל רק את החוב עצמו, ולא את שאר הצרכים של המשפחה, ולכן הוא לא תחליף לפוליסה מקיפה.
שנות הכנסה: להחליף את השכר שנעלם
מעבר לחוב, המשפחה זקוקה להכנסה שוטפת. הכלל המקובל הוא לתכנן החלפה של בין חמש לעשר שנות הכנסה, תלוי בגיל הילדים ובמצב בן הזוג הנותר. אם יש ילדים קטנים ובן הזוג לא עובד במשרה מלאה, כדאי לתכנן לטווח ארוך יותר. אם הילדים כבר גדולים ושני בני הזוג מרוויחים, אפשר להסתפק בפחות שנים.
הוצאות הילדים: מהצהרון ועד האוניברסיטה
גידול ילד בישראל עולה סכום נכבד לאורך השנים, מהמעונות והצהרונים ועד לחוגים, ציוד ותמיכה בלימודים הגבוהים. כשאתם מחשבים את הכיסוי, הביאו בחשבון את מספר הילדים וגילם. ככל שהילדים צעירים יותר, כך נותרות יותר שנים של הוצאות שהביטוח צריך לגבות.
חסכונות קיימים: מה שכבר יש לכם עובד לטובתכם
לא כל הסכום צריך לבוא מהביטוח. אם צברתם כספים בקרן פנסיה, בקרן השתלמות, בפיקדונות או בנכסים אחרים, הם מקטינים את הפער שהביטוח צריך לסגור. חשבו גם על קצבאות שאולי מגיעות לשארים מהמוסד לביטוח לאומי או מקרן הפנסיה. ככל שהחסכונות שלכם גדולים יותר, כך הכיסוי הנדרש קטן, והפרמיה שתשלמו נמוכה יותר.
נוסחה פשוטה לחישוב גובה הכיסוי
אחרי שהבנתם את הרכיבים, הנה הדרך המעשית לחבר אותם יחד לכדי מספר. עברו על השלבים לפי הסדר:
- רשמו את יתרת המשכנתא הנוכחית ואת יתר החובות הגדולים (הלוואות, חובות אשראי משמעותיים).
- הכפילו את ההכנסה השנתית נטו של המפרנס במספר השנים שאתם רוצים להחליף (למשל, חמש עד עשר שנים).
- הוסיפו הערכה של הוצאות גידול הילדים עד לעצמאותם, לפי מספרם וגילם.
- חברו את שלושת הסכומים כדי לקבל את סך הצרכים של המשפחה.
- החסירו את סך החסכונות והנכסים הנזילים שכבר יש ברשותכם.
- הסכום שנשאר הוא גובה הכיסוי המומלץ לביטוח החיים שלכם.
נמחיש בדוגמה. נניח משפחה עם משכנתא של ₪1,200,000, הכנסה שנתית של ₪180,000, רצון להחליף שבע שנות הכנסה, ושני ילדים שגידולם עד לעצמאות מוערך ב-₪600,000. סך הצרכים כאן הוא כ-₪3,060,000. אם למשפחה יש חסכונות של ₪560,000, גובה הכיסוי הנדרש עומד על כ-₪2,500,000. זו כמובן דוגמה להמחשה, והמספרים שלכם יהיו שונים.
הכלל המנחה: הביטוח צריך לסגור את הפער בין מה שהמשפחה תצטרך לבין מה שכבר יש לה. לא יותר, לא פחות.
איך פוליסות מרובות מצטברות יחד
אחת הנקודות שרבים לא מודעים אליהן היא שכיסויים ממספר פוליסות ביטוח חיים מצטברים זה לזה. אם יש לכם פוליסה אחת דרך מקום העבודה ופוליסה פרטית נוספת, סכומי הכיסוי מתחברים. לפי דה מרקר, בביטוח חיים גובה הכיסוי צריך להתאים להתחייבויות המשפחה כמו משכנתא ושנות הכנסה חסרות, וכיסויים ממספר פוליסות מצטברים. כך למשל, שתי פוליסות של ₪1,000,000 כל אחת מעניקות יחד כיסוי של ₪2,000,000.
המשמעות המעשית חשובה. כשאתם מחשבים כמה כיסוי חסר לכם, בדקו קודם כל אילו כיסויים כבר קיימים לכם. רבים מהשכירים בישראל מבוטחים בביטוח מנהלים או בקרן פנסיה שכוללת רכיב של ביטוח למקרה מוות. הכיסוי הזה כבר עובד לטובתכם, ואת הפוליסה הפרטית אתם צריכים להתאים רק כדי להשלים את הפער שנותר.
הצטברות הכיסויים היא גם הזדמנות לחסוך. במקום פוליסה גדולה אחת ויקרה, אפשר לפעמים לבנות שילוב יעיל יותר של כיסוי בסיסי דרך הפנסיה יחד עם פוליסה פרטית משלימה. בניית שילוב כזה בצורה מיטבית היא בדיוק המקום שבו ליווי מקצועי משתלם. בניית תיק ביטוח פנסיוני ופיננסי מסודר עוזרת לוודא שכל הכיסויים שלכם מדברים זה עם זה, בלי כפילויות מיותרות ובלי חורים מסוכנים.
טעויות נפוצות בבחירת גובה הכיסוי
גם משפחות שמתייחסות ברצינות לביטוח נופלות לא פעם בכמה מלכודות חוזרות. הכרת הטעויות מראש עוזרת לכם להימנע מהן:
- הסתמכות על ביטוח המשכנתא בלבד, שמכסה את החוב לבנק אך משאיר את המשפחה בלי החלפת הכנסה.
- בחירת סכום עגול מתוך תחושה, בלי חישוב של הצרכים האמיתיים.
- התעלמות מהכיסוי הקיים בקרן הפנסיה או בביטוח המנהלים, שמובילה לכפילות ולתשלום מיותר.
- אי עדכון הפוליסה לאורך השנים, כך שהכיסוי לא מתאים עוד למצב המשפחתי הנוכחי.
- התמקדות רק בפרמיה הזולה ביותר, בלי לבדוק אם הכיסוי מספיק לצרכים.
הטעות השכיחה מכולן היא לדחות את הנושא. ביטוח חיים נהיה יקר יותר ככל שמתבגרים, ומצב בריאותי משתנה עלול לייקר את הפרמיה או להקשות על הצטרפות. בדיקה מסודרת בגיל צעיר ובריא נותנת לכם את התנאים הטובים ביותר.
טעות נוספת שכדאי להכיר היא בחירת מוטבים לא מעודכנת. הפוליסה משלמת למי שרשום בה כמוטב, ואם לא עדכנתם את הרשימה אחרי שינוי במצב המשפחתי, הכסף עלול להגיע לאדם הלא נכון. בדקו את רשימת המוטבים בכל פעם שאתם בודקים את גובה הכיסוי, ודאגו שהיא משקפת את הרצון האמיתי שלכם. עוד נקודה שנשכחת היא ההצמדה למדד. פוליסה בסכום קבוע מאבדת מערכה עם השנים בגלל האינפלציה, ולכן כדאי לוודא שהכיסוי צמוד למדד או שאתם מעדכנים אותו מדי כמה שנים כדי לשמור על כוח הקנייה שלו.
מתי כדאי לעדכן את גובה הכיסוי
גובה הכיסוי הוא לא החלטה חד פעמית. יש כמה אירועים בחיים שמצדיקים בדיקה מחדש של הפוליסה שלכם. לקיחת משכנתא חדשה או הגדלה של קיימת משנה מיד את גובה החוב שצריך לכסות. לידה של ילד נוסף מוסיפה שנים של הוצאות גידול. עלייה משמעותית בהכנסה מעלה את רמת החיים שהמשפחה תרצה לשמר.
מנגד, יש אירועים שמפחיתים את הכיסוי הנדרש. סילוק המשכנתא, ילדים שהפכו לעצמאים כלכלית, או צבירה משמעותית של חסכונות, כולם מקטינים את הפער שהביטוח צריך לסגור. במקרים כאלה אפשר לעיתים להקטין את הכיסוי ולחסוך בפרמיה. הכלל הפשוט: בדקו את גובה הכיסוי אחת לכמה שנים, ובכל פעם שמתרחש שינוי משמעותי במצב הפיננסי או המשפחתי.
ביטוח חיים קבוצתי מול פוליסה פרטית
הרבה שכירים בישראל נהנים מביטוח חיים קבוצתי דרך מקום העבודה או דרך ארגון מקצועי. הכיסוי הזה זול יחסית ונוח, כי הפרמיה מנוכית ישירות מהשכר והכניסה אליו פשוטה. יחד עם זאת, יש לו חיסרון מהותי אחד: הוא תלוי בקשר שלכם למעסיק או לארגון. ברגע שאתם עוזבים את מקום העבודה, הכיסוי הקבוצתי לרוב מסתיים, ואתם עלולים למצוא את עצמכם בלי הגנה בדיוק בתקופה של אי ודאות.
פוליסה פרטית, לעומת זאת, שייכת לכם באופן אישי ונשארת בתוקף כל עוד אתם משלמים את הפרמיה, בלי קשר למקום העבודה. היא יקרה יותר, אבל היציבות שהיא מעניקה שווה את ההפרש עבור רבים. הגישה המקובלת היא לשלב בין השניים: להישען על הכיסוי הקבוצתי הזול כבסיס, ולבנות מעליו פוליסה פרטית שמבטיחה שגם אם המצב התעסוקתי משתנה, ההגנה על המשפחה נשמרת.
כשאתם בוחנים כיסוי קבוצתי, בדקו היטב את התנאים. יש פוליסות קבוצתיות שמאפשרות המשך אישי של הכיסוי גם אחרי עזיבת מקום העבודה, ואחרות שלא. ההבדל הזה יכול להיות קריטי, במיוחד אם מצבכם הבריאותי השתנה ורכישת פוליסה חדשה נעשתה יקרה או מסובכת.
איך גיל ומצב בריאותי משפיעים על הפרמיה
שני הגורמים המרכזיים שקובעים את גובה הפרמיה בביטוח חיים הם הגיל ומצב הבריאות בזמן ההצטרפות. ככל שאתם צעירים ובריאים יותר בעת הרכישה, כך הפרמיה נמוכה יותר והתנאים טובים יותר. חברת הביטוח מעריכה את הסיכון על בסיס נתונים אלה, ולכן אדם בן שלושים ישלם על אותו כיסוי הרבה פחות מאדם בן חמישים.
המשמעות ברורה: דחיית ההחלטה עולה כסף. פוליסה שתרכשו היום, כשאתם צעירים יותר, תנעל תנאים טובים לשנים רבות קדימה. חלק מהפוליסות שומרות על פרמיה קבועה לאורך כל תקופת הביטוח, כך שהגיל הצעיר שבו הצטרפתם ממשיך לעבוד לטובתכם גם בעוד עשרים שנה. מעבר לגיל, גם אורח חיים משפיע. מעשנים, למשל, משלמים פרמיה גבוהה יותר, וכך גם בעלי מקצועות או תחביבים שנחשבים מסוכנים.
לפני שאתם חותמים, כדאי להשוות הצעות מכמה חברות. הפרשי מחיר על אותו כיסוי בדיוק יכולים להיות משמעותיים, והשוואה מסודרת חוסכת לכם כסף לאורך כל חיי הפוליסה. גם כאן, ליווי מקצועי עוזר לכם לשלם פחות וגם לקבל את הכיסוי שמתאים באמת לצרכים שלכם. מומחה שמכיר את שוק הביטוח יודע לזהות פערים בין ההצעות, לבדוק את האותיות הקטנות של כל פוליסה, ולהתאים את הכיסוי בדיוק לגובה הצרכים שחישבתם. כך אתם נמנעים גם מכיסוי חסר שמשאיר את המשפחה חשופה וגם מכיסוי עודף שמייקר את הפרמיה בלי צורך.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על הסכם ממון והגנה על הון.
שאלות נפוצות
כמה ביטוח חיים צריך משפחה ממוצעת?
אין מספר אחיד לכולם. גובה הכיסוי הנכון הוא סכום שמכסה את יתרת המשכנתא, מחליף כמה שנות הכנסה, מכסה את הוצאות גידול הילדים, ומחסיר את החסכונות הקיימים. משפחה עם משכנתא גדולה וילדים קטנים תזדקק לכיסוי גבוה בהרבה ממשפחה ללא חובות שילדיה עצמאים.
האם ביטוח החיים של המשכנתא מספיק?
לרוב לא. ביטוח חיים למשכנתא מכסה בעיקר את החוב לבנק, אך לא מטפל בהחלפת ההכנסה השוטפת של המשפחה או בהוצאות גידול הילדים. הוא רכיב חשוב, אך לא תחליף לפוליסת ביטוח חיים מקיפה שבנויה סביב כלל צרכי המשפחה.
האם כיסויים ממספר פוליסות באמת מצטברים?
כן. אם יש לכם יותר מפוליסת ביטוח חיים אחת, סכומי הכיסוי מתחברים. שתי פוליסות של ₪1,000,000 כל אחת יעניקו למוטבים כיסוי כולל של ₪2,000,000. לכן כדאי לבדוק את כל הכיסויים הקיימים לפני רכישת פוליסה חדשה.
כל כמה זמן כדאי לבדוק את גובה הכיסוי?
מומלץ לבדוק אחת לכמה שנים, ובנוסף בכל אירוע משמעותי כמו לקיחת משכנתא, לידת ילד, שינוי בהכנסה או סילוק חוב. בדיקה תקופתית מוודאת שהכיסוי נשאר מותאם למצב האמיתי שלכם ולא נשאר תקוע בעבר.
המידע במאמר זה הוא כללי בלבד ולא מהווה תחליף לבדיקה אישית של הצרכים הפיננסיים שלכם.












