
הסיכון המטבעי משפיע על השקעה בחו״ל בכך שהוא יכול להפוך תשואה חיובית של הנכס עצמו לתשואה שלילית בפועל, ולהפך, כאשר שער החליפין נע בין מועד הרכישה למועד המימוש. כאשר אתם משקיעים בנכס הנקוב במטבע זר, אתם למעשה מחזיקים בשני נכסים בו זמנית: הנכס עצמו והמטבע שבו הוא נסחר. שינוי בשער המטבע מול השקל מוסיף או גורע מהתשואה שלכם עוד לפני שהנכס עצמו זז. ההבנה של המנגנון הזה, לצד הכלים לגידור ולקיבוע שער המטבע מראש, היא ההבדל בין תיק שאתם שולטים בו לבין תיק שנתון לחסדי שוק המט״ח.
במאמר הזה נסביר איך נוצרת החשיפה המטבעית, כיצד היא משפיעה על התשואה נטו, אילו כלים קיימים לנטרול הסיכון, מתי כדאי לגדר ומתי דווקא להשאיר חשיפה פתוחה, וכיצד לשלב את הגידור בתוך אסטרטגיית תיק רחבה יותר.
מהי חשיפה מטבעית ואיך היא נוצרת
חשיפה מטבעית נוצרת בכל פעם שהערך של נכס שברשותכם תלוי בשער חליפין שאיננו המטבע שבו אתם מודדים את העושר שלכם. משקיע ישראלי שמודד את הונו בשקלים ורוכש מניה אמריקאית, אג״ח באירו או קרן סל הנקובה בליש״ט, מחזיק בחשיפה למטבע הזר. גם אם הנכס עצמו לא זז כלל, שינוי בשער החליפין ישנה את שוויו בשקלים.
נמחיש זאת בדוגמה מספרית מדויקת. נניח שהשקעתם סכום מסוים בנכס הנקוב בדולר, וההשקעה עצמה הניבה תשואה של 4%. אלא שבמהלך אותה תקופה הדולר נחלש ב-5% מול השקל. התוצאה: התשואה בפועל שלכם, במונחים שקליים, שלילית. הרווח של הנכס נבלע כולו בהיחלשות המטבע ואף הותיר אתכם עם הפסד. את הסיכון המטבעי הזה אפשר לגדר, ואף לקבע מראש את שער המטבע כדי לנטרל את החשיפה לחלוטין, כפי שמפרט מרכז המידע של הבורסה בנושא גידור מטבעי.
הכיוון עובד גם הפוך. אם הדולר היה מתחזק ב-5% באותה תקופה, התשואה השקלית שלכם הייתה עולה על 9%, כלומר תשואת הנכס בתוספת התחזקות המטבע. זו בדיוק הסיבה שחשיפה מטבעית אינה בהכרח דבר רע. היא מקור לסיכון, אבל גם מקור פוטנציאלי לתשואה נוספת. השאלה האמיתית היא האם אתם רוצים שגורל התיק שלכם יהיה תלוי בתנועות מטבע שקשה מאוד לחזות.
איך הסיכון המטבעי משפיע על התשואה נטו
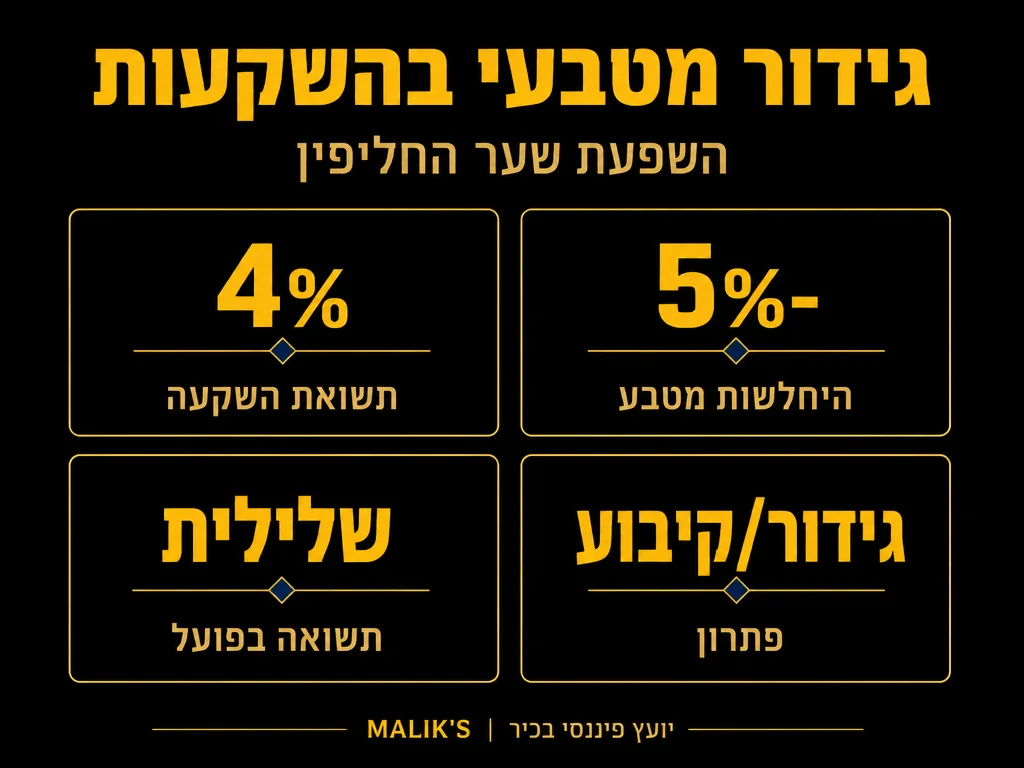
התשואה השקלית שלכם על השקעה זרה מורכבת משני רכיבים: תשואת הנכס במטבע המקומי, ושינוי שער החליפין מול השקל. שני הרכיבים מצטרפים יחד, ולעיתים הרכיב המטבעי גדול יותר מהרכיב של הנכס עצמו. בטווחי זמן קצרים, תנודות שער החליפין יכולות בקלות לעלות על תשואת האג״ח או הדיבידנד שקיבלתם, ולהכתיב את התוצאה הכוללת.
העניין הזה קריטי במיוחד עבור משקיעים עם הון משמעותי, שאצלם נתח גדול מהתיק מופנה לשווקים בינלאומיים. ככל שהחשיפה המטבעית גדולה יותר במונחים אבסולוטיים, כך תנודה של אחוזים בודדים בשער החליפין מתורגמת לסכומים גדולים. משקיע שמנהל תיק בהיקף נכבד ומחזיק מחציתו בנכסים דולריים, חשוף למעשה לתנודות הדולר בעוצמה שיכולה להשפיע על התשואה השנתית שלו יותר מהחלטות ההשקעה עצמן.
נקודה נוספת שראוי להכיר: המטבעות אינם נעים באופן אקראי לחלוטין. הם מושפעים מפערי ריבית בין המדינות, מגירעונות מסחריים, מזרימת הון ומאירועים גאופוליטיים. עם זאת, גם השחקנים המקצועיים ביותר מתקשים לחזות את כיוון המטבע בטווח הקצר. משום כך, ההסתמכות על תנועת המטבע כמנוע רווח היא הימור, בעוד הגידור הוא כלי ניהול סיכונים מובנה.
כדאי גם להבחין בין תנודתיות לבין מגמה. בטווח היומי והשבועי המטבע נע למעלה ולמטה ללא כיוון ברור, וכל ניסיון לתזמן את הכניסה והיציאה נדון לרוב לכישלון. בטווח של שנים לעומת זאת מסתמנות מגמות רחבות, המושפעות ממצב המשק, מהאינפלציה ומכוחו היחסי של השקל מול סל המטבעות. משקיע שמבין את ההבחנה הזו יודע שגידור נועד קודם כול להתמודד עם התנודתיות קצרת הטווח שמסכנת יעדים קרובים, ולא לנסות לנצח את המגמה ארוכת הטווח שבה החשיפה עשויה דווקא לשרת אותו.
כלים לגידור הסיכון המטבעי
לרשות המשקיע עומדים כמה כלים לנטרול או להקטנה של החשיפה המטבעית, וכל אחד מהם מתאים לפרופיל שונה של צרכים ועלויות:
- חוזי פורוורד (Forward): חוזה מול הבנק או הברוקר שקובע מראש את שער החליפין שבו יתבצע חילוף המטבע במועד עתידי מוסכם. זהו הכלי הישיר ביותר לקיבוע שער המטבע מראש ולנטרול מלא של החשיפה על סכום ידוע.
- אופציות מטבע: רכישת זכות למכור או לקנות מטבע בשער נקוב, תמורת פרמיה. האופציה מגנה מפני תנועה שלילית אך משאירה פתח ליהנות מתנועה חיובית, במחיר עלות מראש.
- קרנות מגודרות (Hedged): קרנות סל וקרנות נאמנות רבות מציעות גרסה מגודרת מטבעית של אותו מדד. המנגנון פנימי, המשקיע לא נדרש לבצע פעולות גידור בעצמו, ובתמורה משולמת עלות גידור המגולמת בדמי הניהול או בשער.
- גידור באמצעות חשיפה מנוגדת: החזקת נכסים או התחייבויות במטבעות שונים כך שתנועות המטבע מקזזות זו את זו. שיטה מתוחכמת המתאימה לתיקים גדולים ומגוונים.
הבחירה בין הכלים תלויה בגודל החשיפה, באופק ההשקעה, ברמת המעורבות שאתם מעוניינים בה ובעלות שאתם מוכנים לשאת. בתיק מנוהל היטב, הגידור הוא לא החלטה חד פעמית אלא מדיניות מתמשכת המותאמת לתנאי השוק ולמבנה התיק. כאן נכנס לתמונה ליווי מקצועי של ניהול תיקי השקעות המתאים את היקף הגידור לצרכים ולרמת הסיכון של כל משקיע.
חשוף מטבעית מול מגודר: השוואה מלאה
הטבלה הבאה מסכמת את ההבדלים המרכזיים בין החזקת נכס בחשיפה מטבעית מלאה לבין החזקתו בגרסה מגודרת. ההשוואה מסייעת להבין מדוע אין תשובה אחת נכונה, אלא התאמה לפרופיל של כל משקיע:
| פרמטר | חשוף מטבעית | מגודר מטבעית |
|---|---|---|
| תשואה | תשואת הנכס בתוספת או בהפחתת תנועת המטבע, פוטנציאל גבוה יותר אך גם נמוך יותר | תשואת הנכס בלבד, מנוטרלת מהשפעת שער החליפין ויציבה יותר במונחים שקליים |
| סיכון | גבוה יותר, תלוי בשתי משתנים: הנכס והמטבע | נמוך יותר, תלוי בביצועי הנכס בלבד |
| עלות גידור | אין עלות ישירה, אך קיימת עלות סיכון | קיימת עלות מגולמת בפרמיה, בפער הריבית או בדמי הניהול |
| למי מתאים | מי שמעוניין בחשיפה בינלאומית מלאה, בעל אופק ארוך וסיבולת סיכון גבוהה | מי שמבקש יציבות שקלית, מגן על הון קיים או משקיע לטווח קצר עד בינוני |
כפי שעולה מהטבלה, גידור לא תמיד עדיף על חשיפה פתוחה. הוא כלי שמפחית סיכון תמורת עלות ותמורת ויתור על תשואה מטבעית פוטנציאלית. ההחלטה נכונה רק אם היא מתיישבת עם יעדי התיק ועם המבנה הכולל של הנכסים.
מתי כדאי לגדר ומתי להשאיר חשיפה פתוחה
אין נוסחה אחת שמתאימה לכל משקיע, אך יש עקרונות מנחים שמסייעים להכריע. גידור מלא או חלקי מתבקש בעיקר במצבים הבאים:
- אופק השקעה קצר עד בינוני: ככל שהזמן עד למימוש קצר יותר, כך יש פחות סיכוי שתנועות המטבע יתאזנו לאורך זמן, והחשיפה הופכת למסוכנת יותר.
- מטרה שקלית מוגדרת: אם אתם חוסכים לרכישה עתידית בשקלים, כמו נכס נדל״ן או הוצאה ידועה, קיבוע שער המטבע מגן על היכולת לממן אותה.
- חשיפה מטבעית מרוכזת: כאשר נתח גדול מהתיק תלוי במטבע יחיד, הגידור מפחית את הריכוזיות ואת התלות בגורם בודד.
- סיבולת סיכון נמוכה: משקיע שמעדיף יציבות ופחות תנודתיות ימצא בגידור כלי שמחליק את התשואה השקלית.
מנגד, יש מצבים שבהם דווקא כדאי להשאיר את החשיפה פתוחה. משקיעים בעלי אופק ארוך מאוד נהנים מכך שתנועות המטבע נוטות להתמתן על פני עשורים, והחשיפה למטבעות זרים משמשת גיוון טבעי מול הסיכון הישראלי המקומי. כאשר מרבית ההוצאות העתידיות שלכם צפויות להיות במטבע זר, החזקת נכסים באותו מטבע אף מפחיתה סיכון במקום להגדילו. במקרים כאלה, גידור עלול להיות מיותר ואף להזיק, שכן הוא מוסיף עלות בלי להתמודד עם סיכון אמיתי.
הגידור הוא לא מטרה בפני עצמה. הוא כלי לניהול סיכון, ולכן השאלה הנכונה אינה “האם לגדר” אלא “איזו רמת חשיפה מטבעית משרתת את יעדי התיק הספציפי שלי”.
עלות הגידור וההשפעה על התשואה ארוכת הטווח
לגידור יש מחיר, וחשוב להביא אותו בחשבון. עלות הגידור נובעת בעיקר מפער הריבית בין המטבעות. כאשר הריבית במטבע הזר גבוהה מהריבית בשקל, גידור החשיפה כרוך בעלות שנתית שמכרסמת בתשואה. במצב ההפוך, הגידור עשוי דווקא להוסיף תשואה. קיימות גם עלויות עסקה, פרמיות אופציה ודמי ניהול גבוהים יותר בקרנות מגודרות.
על פני שנים רבות, עלות גידור מצטברת עשויה להסתכם בנתח משמעותי מהתשואה. משום כך, גידור מתמיד ומלא של כל החשיפה המטבעית לא תמיד יהיה האסטרטגיה המיטבית לתיק ארוך טווח. גישה מאוזנת גורסת גידור סלקטיבי: נטרול החשיפה על החלק מהתיק המיועד ליעדים קרובים ושקליים, לצד השארת חשיפה פתוחה על החלק המיועד לצמיחה ארוכת טווח.
גישה כזו דורשת ניטור שוטף של מבנה התיק, של אופק היעדים ושל תנאי השוק. היא אינה מסתכמת בהחלטה חד פעמית, אלא במדיניות דינמית המתעדכנת עם הזמן. בדיוק כאן טמון הערך של ניהול מקצועי שמתאים את היקף ואופי הגידור לכל משקיע, במקום ליישם כלל אחיד שאינו לוקח בחשבון את המכלול.
שילוב הגידור באסטרטגיית תיק רחבה
גידור מטבעי לא פועל בחלל ריק. הוא רכיב אחד במערכת רחבה של החלטות הקצאה: כמה מהתיק בישראל וכמה בחו״ל, איזה שיעור במניות מול אג״ח, ואיזו רמת נזילות נדרשת. החלטת הגידור צריכה להתקבל מתוך ראייה כוללת ולא כפעולה מבודדת.
לדוגמה, משקיע שמחזיק חלק ניכר מהתיק במניות אמריקאיות עשוי להחליט להשאיר את החשיפה הדולרית פתוחה, מתוך אמונה בכוחו של הדולר לאורך זמן, ובמקביל לגדר את החשיפה המטבעית באג״ח האירופיות שנועדו ליעד שקלי קרוב. שילוב כזה משקף מדיניות מדורגת, שבה כל רכיב בתיק מקבל את יחס הגידור המתאים לו לפי מטרתו ואופקו.
המפתח הוא להימנע משתי טעויות נפוצות. הראשונה, התעלמות מוחלטת מהסיכון המטבעי מתוך התמקדות בתשואת הנכס בלבד, מה שמותיר את התיק חשוף להפתעות. השנייה, גידור אוטומטי של הכול ללא בחינה, שמנקז תשואה בעלויות מיותרות. הדרך הנכונה עוברת באמצע: זיהוי מודע של החשיפה, כימות שלה, והחלטה מושכלת לגבי כל רכיב.
שווה גם לזכור שהחלטת הגידור אינה קפואה בזמן. תיק שנבנה כשהריבית במטבע הזר הייתה נמוכה עשוי להיראות אחרת לגמרי כשהריבית עולה ועלות הגידור מזנקת, וההפך נכון. אירועים כלכליים גדולים, שינויי מדיניות של בנקים מרכזיים ותפניות בשוק ההון כולם משנים את המשוואה. משום כך מדיניות גידור אחראית כוללת בחינה תקופתית: האם החשיפה הנוכחית עדיין תואמת את היעדים, האם עלות הגידור עדיין מוצדקת, והאם חלוקת התיק בין הרכיבים המגודרים לחשופים משקפת את מצב השוק העדכני ואת התוכניות האישיות שלכם לשנים הקרובות.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על זהב וסחורות כהשקעה.
שאלות נפוצות
איך הסיכון המטבעי משפיע על השקעה בחו״ל?
הסיכון המטבעי מוסיף שכבה שנייה של תנודתיות מעבר לתנודות הנכס עצמו. גם אם הנכס עלה בערכו במטבע המקומי, היחלשות המטבע מול השקל יכולה לבטל את הרווח ואף להפוך אותו להפסד במונחים שקליים. לדוגמה, נכס שהניב 4% בעוד המטבע נחלש 5% מול השקל, מייצר תשואה שלילית בפועל.
מה זה גידור מטבעי בפועל?
גידור מטבעי הוא נטרול או הקטנה של החשיפה לשינויי שער החליפין, כך שהתשואה השקלית תשקף בעיקר את ביצועי הנכס עצמו ולא את תנועת המטבע. הדבר נעשה באמצעות חוזי פורוורד, אופציות, קרנות מגודרות או חשיפה מנוגדת.
האם אפשר לקבע מראש את שער המטבע?
כן. באמצעות חוזה פורוורד ניתן לקבוע מראש את שער החליפין שבו יתבצע חילוף המטבע במועד עתידי מוסכם, ובכך לנטרל את החשיפה על סכום ידוע. זהו הכלי הישיר ביותר לקיבוע שער המטבע מראש.
האם תמיד כדאי לגדר את החשיפה המטבעית?
לא. גידור כרוך בעלות ובוויתור על תשואה מטבעית פוטנציאלית. הוא מתאים בעיקר לאופק קצר עד בינוני, למטרות שקליות מוגדרות ולסיבולת סיכון נמוכה. משקיעים בעלי אופק ארוך עשויים להעדיף חשיפה פתוחה שמשמשת גיוון מול הסיכון המקומי.
כמה עולה גידור מטבעי?
עלות הגידור נובעת בעיקר מפער הריבית בין המטבעות, ומתווספות אליה עלויות עסקה, פרמיות אופציה ודמי ניהול. כאשר הריבית במטבע הזר גבוהה מהריבית בשקל, הגידור כרוך בעלות שנתית שמפחיתה מהתשואה.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה ייעוץ השקעות או המלצה לפעולה. כל החלטת השקעה מחייבת התאמה אישית לצרכים, למטרות ולנתונים של כל משקיע.












