
סעיף 102 לפקודת מס הכנסה הוא ההסדר המרכזי שלפיו ממוסות אופציות שחברה מקצה לעובדים שלה, והוא קובע שלושה מסלולים עיקריים שכל אחד מהם מטיל שיעור מס שונה: מסלול רווח הון עם נאמן, שבו הרווח ממוסה בשיעור מופחת של 25 אחוז, מסלול הכנסת עבודה עם נאמן, ומסלול ללא נאמן שבו המס נגבה במועד ההקצאה לפי שיעור המס השולי. כשאתם עובדים בחברת הייטק או סטארט-אפ ומקבלים כתב הקצאה, ההבדל בין המסלולים האלה יכול לתרגם את עצמו למאות אלפי שקלים בהפרש מס ביום שבו תממשו את האופציות במכירה או באקזיט.
בעלי הון רבים שמחזיקים בתיק אופציות נרחב מגלים מאוחר מדי שהבחירה במסלול נעשתה כברירת מחדל על ידי החברה, בלי שמישהו בחן את ההשלכות עבורם באופן אישי. במאמר הזה נפרק את שלושת המסלולים, נסביר מה תפקיד הנאמן, ונראה כיצד תכנון מוקדם משנה את התמונה כשמתקרבים לאירוע נזילות.
מה קובע סעיף 102 ולמי הוא מיועד
סעיף 102 לפקודת מס הכנסה מסדיר את הקצאת האופציות והמניות לעובדים ולנושאי משרה שאינם בעלי שליטה בחברה, ומבחין בין שלושה מסלולים מרכזיים: מסלול רווח הון עם נאמן שבו הרווח נהנה ממס מופחת, מסלול הכנסת עבודה עם נאמן, והקצאה ללא נאמן. הבחירה בין המסלולים משפיעה ישירות על שיעור המס שתשלמו ועל חבות הביטוח הלאומי שתיווצר במועד המימוש, כפי שמפורט במקורות מקצועיים בתחום ראיית החשבון (מקור).
ההסדר נועד לעובדים ולמנהלים שמחזיקים בפחות מעשרה אחוזים מהון החברה. בעל שליטה, כלומר מי שמחזיק בעשרה אחוזים או יותר, נמצא מחוץ להסדר המיטיב הזה ומסלול המיסוי שלו שונה לחלוטין. נקודה זו קריטית למייסדים ולעובדים בכירים מאוד, שלעיתים חוצים את הסף בלי לשים לב ומאבדים את הטבת המס שחשבו שמובטחת להם.
הרעיון המרכזי מאחורי הסעיף הוא לעודד חברות לתגמל עובדים בהון מעבר לשכר במזומן, תוך מתן הקלת מס משמעותית למי שמחזיק בהקצאה לאורך זמן. המדינה מוותרת על חלק מהמס בתמורה ליצירת תמריץ ארוך טווח שמקשר בין העובד להצלחת החברה.
חשוב להפריד בין שני סוגי מכשירים שמוקצים תחת הסעיף. אופציה מקנה לעובד זכות לרכוש מניה במחיר מימוש קבוע מראש בעתיד, ולכן הערך שלה תלוי בעלייה במחיר המניה מעל מחיר המימוש. מניה חסומה, לעומת זאת, מוקצית כבר כנכס בעלות שמוחזק בידי הנאמן. בשני המקרים חלים אותם מסלולי מיסוי, אך אופן חישוב הרווח ומועד היווצרותו עשויים להשתנות, ולכן כדאי לדעת בדיוק איזה מכשיר הוקצה לכם בכתב ההקצאה.
שלושת מסלולי המיסוי במבט מקרוב
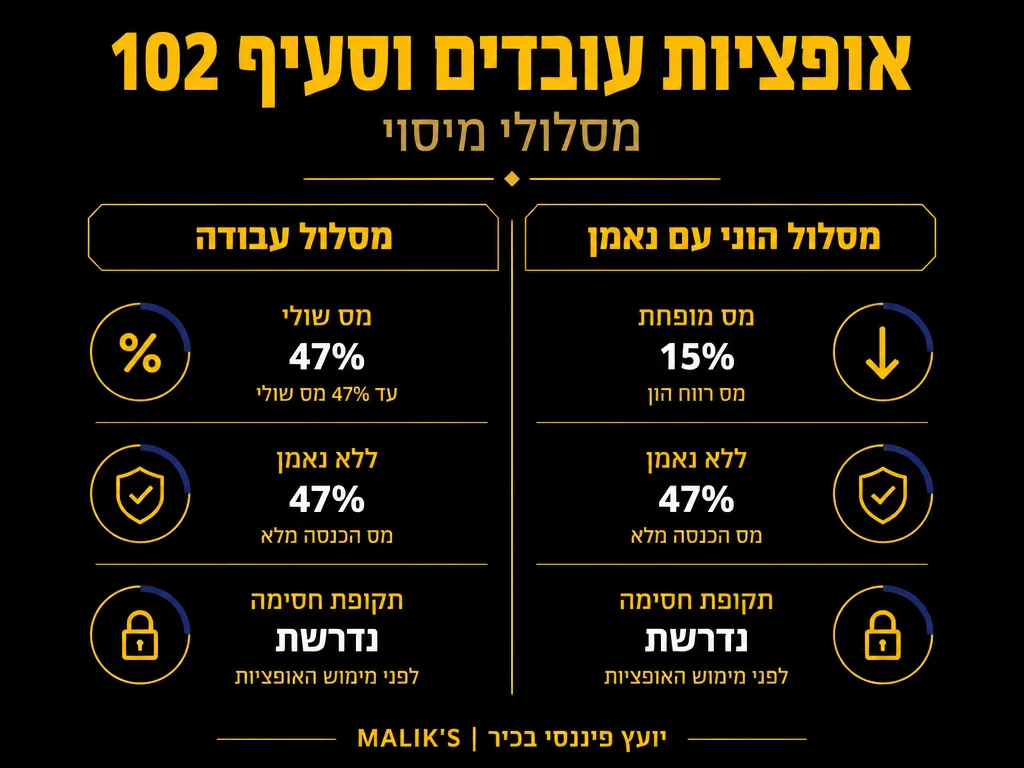
ההבדל בין המסלולים הוא הרבה מעבר לטכני. הוא קובע מתי תשלמו מס, כמה תשלמו, ומי נושא בנטל הביטוח הלאומי. הטבלה שלפניכם מסכמת את ההבדלים המהותיים בין שלושת המסלולים שמגדיר סעיף 102.
| מסלול | שיעור מס על הרווח | תקופת חסימה | ניכוי הוצאה לחברה |
|---|---|---|---|
| רווח הון עם נאמן | 25 אחוז על הרווח ההוני | שנתיים ממועד ההקצאה | החברה אינה זכאית לנכות הוצאה |
| הכנסת עבודה עם נאמן | מס שולי על מלוא הרווח | שנה אחת ממועד ההקצאה | החברה זכאית לנכות את הרווח כהוצאה |
| ללא נאמן | מס שולי במועד ההקצאה | אין תקופת חסימה | החברה זכאית לנכות הוצאה |
הטבלה ממחישה את עיקרון ההחלפה שעומד בלב הסעיף: ככל ששיעור המס לעובד נמוך יותר, כך החברה מוותרת על זכות הניכוי שלה, ולהפך. מסלול רווח הון עם נאמן מעניק לעובד את המס הנמוך ביותר, אך החברה משלמת את המחיר בכך שאינה יכולה לרשום את ההוצאה לצורכי מס.
מסלול רווח הון עם נאמן: ההטבה המבוקשת ביותר
זהו המסלול שרוב העובדים שואפים אליו, ובצדק. הרווח שנוצר ממכירת המניות שהתקבלו מהאופציות ממוסה כרווח הון בשיעור של 25 אחוז, שיעור נמוך משמעותית ממדרגות המס השולי שעשויות להגיע עד 47 אחוז ואף יותר עם מס יסף. כדי ליהנות מההטבה, האופציות חייבות להיות מופקדות בידי נאמן לתקופה של שנתיים לפחות ממועד ההקצאה.
חלק מהרווח, השווה לערך השוק הממוצע של המניה בתקופה שקדמה להקצאה, ממוסה כהכנסת עבודה גם במסלול זה. רק העלייה בערך שמעבר לכך נהנית משיעור רווח ההון המופחת. ההבחנה הזו משמעותית בחברות שכבר צברו שווי גבוה במועד ההקצאה, שכן רכיב הכנסת העבודה עשוי להיות גדול.
נדרשת כאן משמעת אחזקה. אם תמכרו את המניות לפני שחלפו שנתיים, תאבדו את ההטבה ותמוסו לפי הכנסת עבודה, על כל המשמעות שבכך. תכנון נכון של מועדי המכירה הוא לב העניין, ובדיוק כאן נכנס לתמונה ליווי מקצועי שמסייע בתהליך מימוש זכויות אופציות ותכנון מס לפני שמבצעים מהלך בלתי הפיך.
מסלול הכנסת עבודה עם נאמן ומסלול ללא נאמן
במסלול הכנסת עבודה עם נאמן מלוא הרווח ממוסה כהכנסת עבודה לפי המס השולי שלכם, אך לחברה ניתנת הזכות לנכות את הרווח כהוצאה. תקופת החסימה כאן קצרה יותר, שנה אחת בלבד. מסלול זה מתאים בעיקר לחברות שמעריכות שהעובד ימוסה ממילא בשיעור נמוך, או כשהגמישות של ניכוי ההוצאה חשובה לחברה.
מסלול ללא נאמן הוא הישיר ביותר אך גם היקר ביותר לעובד ברוב המקרים. כאן אין נאמן ואין תקופת חסימה, אך אירוע המס מתרחש כבר במועד ההקצאה ולא במועד המכירה. העובד עשוי למצוא את עצמו משלם מס על רווח שעדיין לא מומש לכסף בפועל, מצב שעלול ליצור קושי תזרימי אמיתי.
- רווח הון עם נאמן מתאים לעובד שמאמין בצמיחת החברה ויכול להמתין שנתיים, ושואף למס המינימלי.
- הכנסת עבודה עם נאמן מתאים כשהחברה מעדיפה את ניכוי ההוצאה והעובד מוכן למס שולי.
- ללא נאמן מתאים למקרים מיוחדים שבהם נדרשת גמישות מלאה ומוכנות לשאת באירוע מס מוקדם.
- בעל שליטה נמצא מחוץ להסדר כולו ונדרש לתכנון מס נפרד לחלוטין.
תפקיד הנאמן בהקצאת אופציות
הנאמן הוא צד שלישי בלתי תלוי, לרוב חברת נאמנות או משרד עורכי דין, שמחזיק את האופציות והמניות בעבור העובדים עד שמתקיימים התנאים שמזכים בהטבת המס. ההפקדה אצל הנאמן היא תנאי הכרחי לשני המסלולים עם הנאמן, ובלעדיה לא ניתן ליהנות מההטבות שהם מציעים.
הנאמן אחראי לוודא שתקופת החסימה הסתיימה לפני שחרור המניות, לנכות את המס במקור במועד המימוש, ולהעביר את היתרה לעובד. הוא משמש למעשה כשומר סף שמבטיח שהתנאים שקבע המחוקק יתקיימו, ושהמס ישולם כראוי לרשות המסים.
הבחירה במסלול נעשית ברמת תוכנית האופציות של החברה כולה, ולעיתים קרובות נקבעת שנים לפני שהעובד הבודד מתחיל לחשוב על המימוש. דווקא משום כך כדאי לבחון את ההשלכות האישיות מוקדם ככל האפשר.
מבחינת העובד, הנאמן פועל לפי כללים נוקשים ולא לפי שיקול דעת אישי. אי אפשר לבקש ממנו לשחרר מניות לפני תום תקופת החסימה בלי לאבד את הטבת המס, ולכן תכנון מועדי המימוש חייב להיעשות מראש ובתיאום עם יועץ המס שלכם.
מאחר שהנאמן אחראי לניכוי המס במקור, הוא גם מסתמך על נתונים שהחברה מספקת לו, כמו ערך השוק הממוצע של המניה ומועד ההקצאה המדויק. שגיאה בנתונים האלה עלולה לגלגל לעובד חבות מס שגויה. כדאי לשמור עותק של כל מסמכי ההקצאה, אישורי ההפקדה אצל הנאמן והודעות החברה לאורך השנים, כדי שתוכלו לאמת את החישוב במועד המימוש ולתקן טעויות מול הנאמן או רשות המסים אם יתעוררו.
תכנון המס לקראת אקזיט או אירוע נזילות
אקזיט, הנפקה או סבב גיוס שמאפשר מכירה משנית הם הרגעים שבהם כל ההחלטות הקודמות מתכנסות לכדי חשבון מס אחד. עובד שהחזיק במניות מעבר לתקופת החסימה במסלול רווח הון נמצא בעמדה מצוינת, בעוד עובד שמיהר למכור או שהוקצו לו האופציות במסלול פחות מתאים עלול לגלות חבות מס גבוהה בהרבה.
תכנון נכון מתחיל הרבה לפני האירוע עצמו. כדאי לבחון את פריסת המכירות על פני שנות מס שונות, את ניצול נקודות הזיכוי, ואת ההשפעה של מס יסף על הכנסות גבוהות. במקרים מסוימים מכירה מדורגת על פני כמה שנים מפחיתה את נטל המס הכולל לעומת מכירה חד פעמית שדוחפת את כל הרווח לשנת מס אחת.
סוג האקזיט עצמו משנה את כללי המשחק. ברכישה במזומן הרווח מתגבש מיד ואיתו חבות המס. ברכישה שבה התמורה היא מניות של החברה הרוכשת, לעיתים ניתן לדחות חלק מאירוע המס בכפוף לתנאים שקובע החוק, מה שמשפיע על התזרים שלכם. גם מנגנונים כמו תמורה מותנית שמשולמת בעתיד, או הפקדה בנאמנות לכיסוי התחייבויות המוכרים, יוצרים שאלות מס שכדאי לברר מראש. עובד שמבין את מבנה העסקה לפני החתימה נמצא בעמדה טובה הרבה יותר לתכנן את המהלכים שלו ולהימנע מהפתעות בשנת המס שאחרי האקזיט.
- בדקו באיזה מסלול הוקצו האופציות שלכם וודאו שאתם מבינים את תקופת החסימה הרלוונטית.
- חשבו מהו רכיב הכנסת העבודה שימוסה בכל מקרה, אל מול הרכיב ההוני שייהנה ממס מופחת.
- בחנו את עיתוי המכירה ביחס לסיום תקופת החסימה ולשנות המס שבהן צפויות לכם הכנסות נוספות.
- שקלו פריסת מכירות והיוועצו ביועץ מס לפני ביצוע כל מהלך בלתי הפיך.
ככל שתיק האופציות גדול יותר, כך גדל המשקל של כל החלטה. עבור בעלי הון שמחזיקים באופציות בכמה חברות במקביל, מומלץ לבנות תמונת מס משולבת שלוקחת בחשבון את כל מקורות ההכנסה, ולא לבחון כל הקצאה בנפרד. ראייה כוללת כזו היא שמאפשרת לקבל את ההחלטות הנכונות סביב מימוש זכויות אופציות ותכנון מס ולמצות את ההטבות שהחוק מעמיד לרשותכם.
טעויות נפוצות שכדאי להימנע מהן
הטעות הראשונה והשכיחה ביותר היא מכירה מוקדמת מדי, לפני תום תקופת החסימה, שמוחקת את הטבת רווח ההון ומותירה אתכם עם מס שולי מלא. הטעות השנייה היא התעלמות מרכיב הכנסת העבודה הגלום גם במסלול רווח ההון, מה שמוביל להפתעה לא נעימה בחישוב הסופי.
טעות שלישית, שכיחה במיוחד בקרב עובדים בכירים, היא חציית סף בעל השליטה. כשאחזקה חוצה את רף עשרת האחוזים, כל ההסדר המיטיב נשמט והמיסוי משתנה. עובדים שמקבלים הקצאות נוספות לאורך השנים צריכים לעקוב אחר שיעור האחזקה הכולל שלהם כדי לא להיקלע למצב הזה בהיסח הדעת.
טעות רביעית נוגעת להזנחת ההיבט של הביטוח הלאומי. במסלולים שבהם הרווח ממוסה כהכנסת עבודה, נוצרת גם חבות בדמי ביטוח לאומי ובריאות, נטל שאיננו קיים ברכיב ההוני. ההבדל הזה מחזק שוב את היתרון של מסלול רווח ההון עם נאמן עבור עובד שיכול לעמוד בתנאיו, ומסביר מדוע שווה להשקיע מחשבה בבחירת המסלול עוד בשלב ההקצאה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על נאמנות להעברת הון בין-דורית.
שאלות נפוצות
מה ההבדל המרכזי בין מסלול עם נאמן למסלול ללא נאמן
במסלול עם נאמן האופציות מופקדות בידי צד שלישי לתקופת חסימה, ואירוע המס נדחה למועד המכירה תוך זכאות להטבת מס. במסלול ללא נאמן אין חסימה, אך המס נגבה כבר במועד ההקצאה לפי המס השולי, ולכן הוא לרוב יקר יותר לעובד.
כמה זמן צריך להחזיק את האופציות כדי ליהנות ממס מופחת
במסלול רווח הון עם נאמן נדרשת תקופת חסימה של שנתיים ממועד ההקצאה. מכירה לפני תום התקופה גוררת מיסוי לפי הכנסת עבודה במקום שיעור רווח ההון המופחת.
האם בעל שליטה יכול ליהנות מהטבות סעיף 102
בעל שליטה, המחזיק בעשרה אחוזים או יותר מהון החברה, נמצא מחוץ להסדר המיטיב של סעיף 102. עבורו חלים כללי מיסוי אחרים, ולכן הוא נדרש לתכנון מס נפרד ומותאם למצבו.
מה קורה לאופציות שלי באקזיט אם עוד לא הסתיימה תקופת החסימה
אם האקזיט מתרחש לפני תום תקופת החסימה, ייתכן שתאבדו את הטבת רווח ההון והרווח ימוסה כהכנסת עבודה. עיתוי האירוע מול תקופת החסימה הוא שיקול מהותי שכדאי לבחון מראש מול יועץ מס.
האם דמי ביטוח לאומי חלים על הרווח מהאופציות
כאשר הרווח ממוסה כהכנסת עבודה, כמו במסלול הכנסת עבודה עם נאמן או במסלול ללא נאמן, נוצרת לרוב גם חבות בדמי ביטוח לאומי ובריאות על הרכיב הזה. ברכיב שממוסה כרווח הון במסלול הנאמן ההוני, נטל זה בדרך כלל איננו חל, וזהו עוד שיקול שמטה את הכף לטובת המסלול ההוני עבור מי שעומד בתנאיו.
המידע במאמר זה הוא מידע כללי בלבד ואיננו מהווה ייעוץ מס, ויש להיוועץ באיש מקצוע לגבי הנסיבות האישיות שלכם.












