
תכנון מס אינו פעולה של רגע – הוא פעולה של שנה. רוב בעלי העסקים ובעלי ההון בישראל מגיעים לרואה החשבון בפברואר, מבקשים “להגיש את הדוח” ולוקחים את מה שיוצא. הם משלמים בלי לדעת. ב-2026 המבנה השתנה משמעותית: חברת ארנק כפי שהכרתם בוטלה כמעט לחלוטין, מס יסף עלה ל-3% על הכנסות מעל ₪721,560, ומס יסף נוסף של 2% חל מאז 2025 על הכנסות הון מעבר לאותו סף. שלוש שכבות מס נפרדות פוגשות באותו שקל – וזה רק בעולם השכיר/עצמאי. עוד יש את ההון המשפחתי: חשבונות בני זוג, ילדים בגירים, ירושות, נדל”ן. במאמר הזה תקבלו את התשתית של תכנון אסטרטגי לצמיחה כלכלית-משפחתית דרך עין המס – מה למפות, מתי לפעול, ואיפה הטעות הגדולה של רוב בעלי ההון הישראלים.
למה תכנון מס חייב להיות שנתי – לא פעם בשבע שנים
החלטה שנעשתה ב-2018 על מבנה החברה שלכם אינה רלוונטית לרגולציה של 2026. החקיקה בישראל זזה כל שנה: תיקונים בחוק ההסדרים, עדכון מדרגות מס, שינויי תקנות אגף השומה. בעל עסק שלא בודק את המבנה שלו אחת לשנה משלם מס שמתאים לחוקים של אתמול. כדי לתת מסגרת מעשית, הנה לוח שנה תכנון מס בסיסי:
- ינואר – פברואר: סגירת שנת המס הקודמת – בדיקה אילו הוצאות לא נרשמו, אילו הפקדות לקרן השתלמות וקופת גמל ניתן עוד להשלים רטרואקטיבית. בדיקת זכאות להחזר מס.
- מרץ – אפריל: הגשת דוחות שנתיים (בעלי עסקים), תכנון מקדמות לשנת המס החדשה. שכרו כאן את אסטרטגיית ההוצאות לחדשים הבאים.
- מאי – אוגוסט: רבעון של פעולה – השקעות, פתיחת מבני מס חדשים, רכישות שגוררות הטבת מס.
- ספטמבר – אוקטובר: רבעון בדיקה אמצע שנה – האם ההנחות שעשיתם בתחילת השנה עדיין נכונות, צריך לתקן מקדמות.
- נובמבר – דצמבר: רבעון סוף שנה – השלמת הפקדות לקופות גמל ועד תקרת ההטבה, מימוש הפסדים בתיק ההשקעות כדי לקזז רווחים, החלטות על דיבידנדים לבעלי שליטה לפני 31.12.
אם עשיתם רק אחת מתוך חמש – הפסדתם 80% מתועלת תכנון המס. תיקון 190 הוא דוגמה מצוינת לכלי שנתי: הפקדה חד-פעמית בעיתוי הנכון בסוף השנה, ויש לכם מסגרת השקעה פטורה ממס שולי – אבל רק אם פעלתם לפני 31 בדצמבר.
מס יסף, מס רווחי הון ומס שולי: איך משלבים את שלושת השכבות
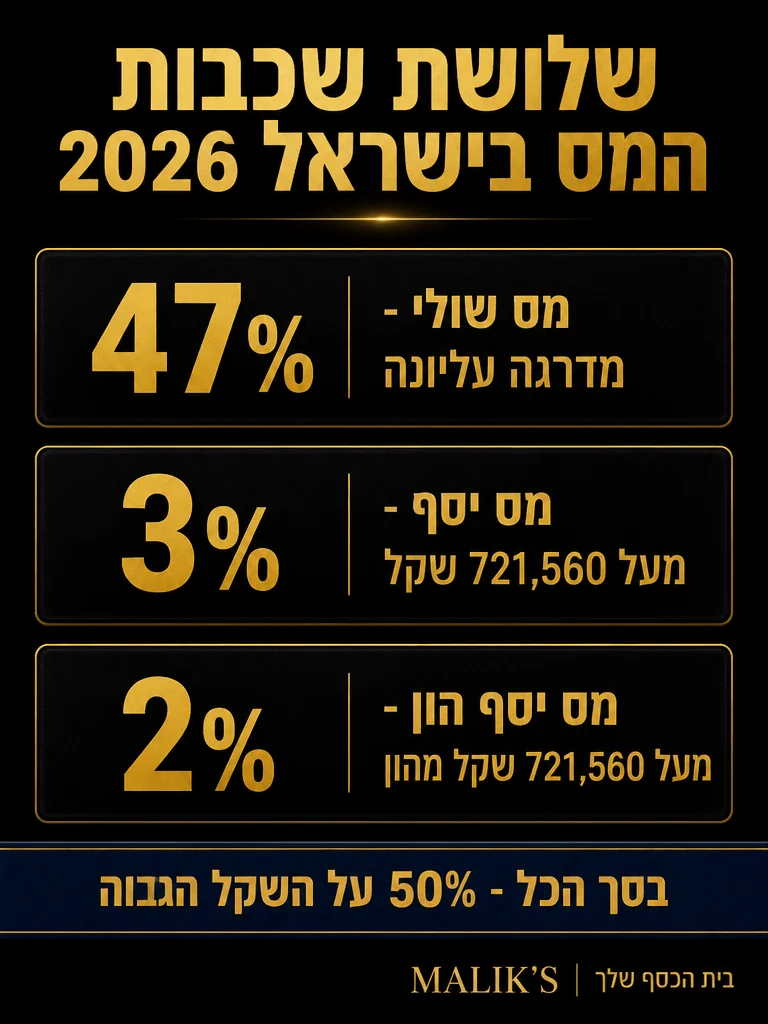
הטעות הראשונה של רוב בעלי ההון: הם רואים את שלושת המסים בנפרד. בעולם האמיתי, הם פוגשים את אותו שקל. שכר עבודה גבוה יכול להעלות את הסף שמעבר לו חל מס יסף; דיבידנד מחברה שלכם נחשב להכנסה החייבת ולמיסי הון יחד; מימוש קופת גמל ב-2025-2026 עלול להפעיל את מס יסף הון של 2% הנוסף. הסתכלות נקודתית מובילה למיסוי מצטבר שלא חזיתם.
נכון ל-2026, מדרגות מס הכנסה ליחיד עומדות על שבע מדרגות מ-10% עד 50%:
| מדרגה | הכנסה שנתית (₪) | שיעור מס |
|---|---|---|
| 1 | עד 84,120 | 10% |
| 2 | 84,121 – 120,720 | 14% |
| 3 | 120,721 – 228,000 | 20% |
| 4 | 228,001 – 301,200 | 31% |
| 5 | 301,201 – 560,280 | 35% |
| 6 | 560,281 – 721,560 | 47% |
| 7 | מעל 721,560 | 50% (47% + מס יסף 3%) |
מעל אותו סף של ₪721,560, חל גם מס יסף נוסף של 2% על כל הכנסה מהון – מסת רווחי הון, דיבידנדים, ריבית, הצמדה, רנטה. לפי PwC Tax Summaries, מס רווחי ההון הבסיסי הוא 25% ליחיד; הוא עולה ל-30% אם המוכר היה בעל מניות מהותי (10%+) במניות הנמכרות במועד המכירה או ב-12 החודשים שקדמו לה. בעלי שליטה בחברה – שעוברים את הסף – עלולים לראות שיעור אפקטיבי של 32% על מימוש מניות. תכנון מקדם של תזמון המימוש (שנה שבה ההכנסה הרגילה נמוכה יותר) חוסך עשרות אלפי שקלים.
השכבה השלישית – חיסכון חוקי במס רווחי הון – דורש את שילוב כל הכלים: קרן השתלמות (פטור ממס לעד תקרה), קופת גמל להשקעה (פטור ממס שולי על רווחי הון לאחר 5 שנים), תיקון 190 לבעלי הון גבוה.
תיק מס משפחתי: חשבונות בני זוג, ילדים בגירים, ירושות
תכנון מס אינו אישי – הוא משפחתי. שלוש זירות מרכזיות שכמעט כל בעל הון מפספס:
- בני זוג: רישום נכסים מניבים על שם בן/בת הזוג עם הכנסה נמוכה יותר מנצל את המדרגות הנמוכות. הקצאת תיק השקעות פעיל לאחד והשקעות פסיביות לשני יכולה לחסוך 10-15 אלף ₪ בשנה במשק בית עם הכנסה מצרפית של ₪40K/חודש.
- ילדים בגירים: לקטין שאין לו הכנסה אחרת, יש פטור ממס על רווחי הון עד תקרה שנתית. העברת תיק השקעות קטן לחשבון של בגיר 18+ שלומד באוניברסיטה מקטינה את החשיפה השנתית של ההורה למס.
- ירושות: בישראל אין מס ירושה – אבל יש לזה משמעות לקבלת חלוקה. אם ההורה נפטר עם דירה – יורש שמוכר אותה תוך תקופה מקבל את התאריך המקורי של הרכישה לצורך חישוב שבח. תכנון מראש (העברת זכויות חלקיות בחיים, שימוש בייפוי כוח מתמשך) קובע אם המס יהיה ₪50K או ₪500K.
- תושב חוזר ועולה חדש: למשפחות שעלו לישראל או חזרו מחו”ל יש זכויות מיסוי מיוחדות שלא הופעלו אצל רבים – 10 שנות פטור על הכנסות מחו”ל, פטור מדיווח, פטור ממס רווחי הון מנכסים שנרכשו לפני העלייה.
תכנון מס לבעלי חברה: דיבידנד, משכורת ויתרת זכות
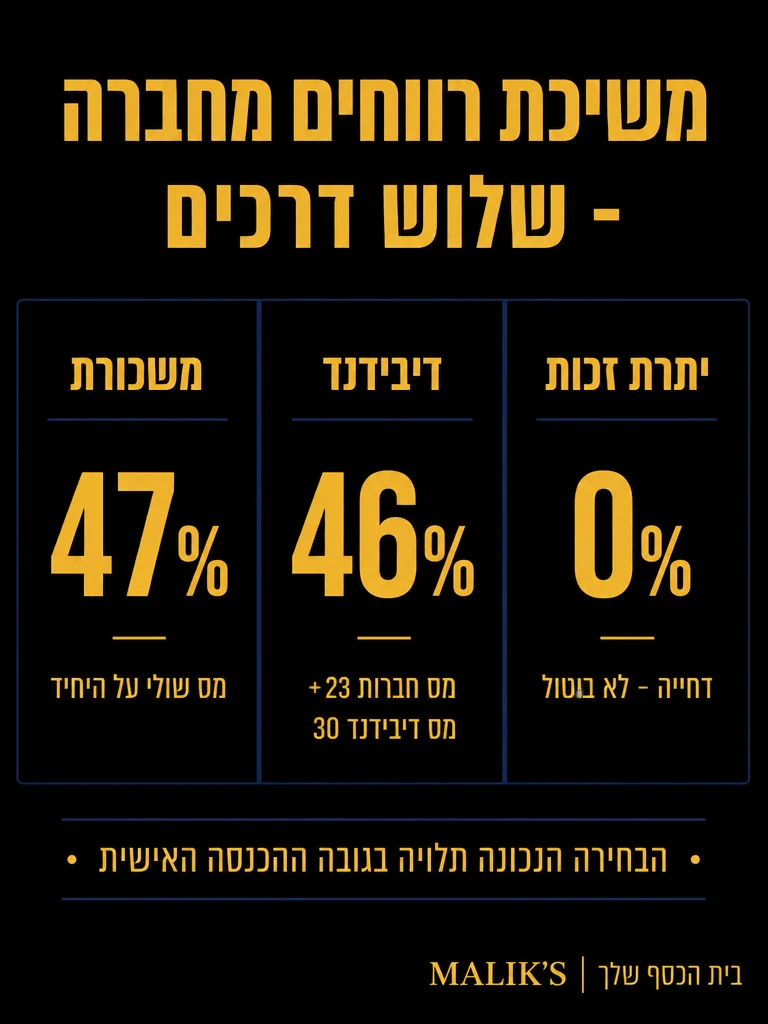
בעל שליטה בחברה משלם מס פעמיים: מס חברות על רווחי החברה (23%), ואז מס דיבידנד על משיכת הרווחים (30% עד 33% בכלל המסים). השאלה איך מושכים את הכסף קובעת את הנטו. שלושה ערוצים, שלוש תוצאות נטו שונות:
הראשון – משכורת לבעל שליטה: מקטינה את חבות החברה במס חברות (משכורת היא הוצאה), אבל יוצרת חבות אישית במס שולי. שווה כשהבעלים נמצא במדרגות הנמוכות ומקבל ₪400K שנתי או פחות.
השני – דיבידנד: כל הרווח חוייב במס חברות 23%, ומשיכתו מחויבת ב-30% (לבעל מניות מהותי) או 25% (לאחרים). הסכום הנוטו אחרי שני המסים: כ-46-50% מהרווח הגולמי. שווה כשהבעלים כבר במדרגות הגבוהות ומס שולי על משכורת היה מעל 47%.
השלישי – יתרת זכות: הלוואה אישית מהחברה לבעל הבעלים. דחיית מס היא לא ביטולו – יש להחזיר עם ריבית, ומס הכנסה צמוד פעולה זו עם זרקור. ב-2026 מותר רק במצבים מוגדרים.
הרפורמה המשמעותית ביותר של 2025 שעדיין מהדהדת ב-2026: חברת ארנק עברה תיקון מהותי – סף ההחזקה לפטור ממיסוי אישי עלה מ-10% ל-25%. בעבר, אם החברה שלכם סיפקה שירותים לישות בה החזקתם 10% מהמניות, יכולתם להימנע מלהחשב כשכיר. החל מ-2025, צריך להחזיק 25% מהישות המקבלת את השירותים כדי להמשיך ולהשתמש בחברת ארנק. עשרות אלפי יועצים, פרילנסרים ובעלי מקצועות חופשיים נמצאו “בעוד נחיתה רכה” – מה שאומר מיסוי אישי מלא במקום מבנה החברה שעבד עד 2024. החזרי מס על הפקדות לקופת גמל וקרן השתלמות נשארים אחד הכלים החזקים ביותר בשלב המעבר הזה. במידה ויש לכם הון משמעותי שצריך לעבור מבנה ארגוני, הייעוץ לאסטרטגיית צמיחה צריך לכלול ניתוח מס מעמיק לפני שמבצעים את ההעברה.
תיק נדל”ן ומס שבח: איך מקטינים בלי לסבך
מס שבח הוא המקרה הכי ברור של אבדן ערך משינוי תזמון. הוא חל על הרווח בין מחיר הקנייה למחיר המכירה של נכס מקרקעין, בדרך כלל בשיעור 25% (מעל הסף – גם 30%). אבל יש מסלולי הפחתה – וכל בעל נכס צריך להכיר אותם.
המסלול הכי חזק: פטור ממס שבח במכירת דירה יחידה ניתן עד תקרה של ₪5,008,000 (תקף לשנים 2024-2027). התנאים: הדירה הייתה דירת המגורים היחידה שלכם במשך 18 החודשים שלפני המכירה, ואין נכס נוסף רשום על שם בן/בת הזוג או הילדים הקטינים. סכום שבח מעל התקרה חייב במס בשיעור 25%.
מסלולי הפחתה משלימים שכל בעל נכס צריך להכיר:
ניכוי הוצאות שיפוץ והשבחה: כל שיפוץ מהותי שעשיתם בנכס מקטין את השבח החייב במס. שמירה על קבלות, חוזים עם קבלנים, אישורי תשלום – חיונית. הפסד תיעוד = הפסד הניכוי.
ניכוי ריבית משכנתא: הריבית ששילמתם על המשכנתא לאורך התקופה מהווה הוצאת רכישה לצורך החישוב. בדירה שהוחזקה 15 שנה בריבית ממוצעת של 4%, מדובר ב-100K-200K ₪ של ניכוי.
חישוב לינארי מוטב: לדירות שנרכשו לפני 2014, יש מסלול חישוב מועדף שמחלק את השבח לפי תקופות עם שיעורי מס שונים. נכון לדירות מגורים שהוחזקו לאורך זמן.
הפסדים מועברים: אם מימשתם בשנה הנוכחית הפסדים בתיק השקעות אחר, הם יכולים לקזז חלק מהשבח. תזמון מימוש – בשנה אחת, לא בשנתיים – חוסך מס.
מתי לערב יועץ מס ומתי תכנון פנימי מספיק
השאלה המעשית: בכמה הון/הכנסה זה מצדיק לשלם 5K-15K שנתי על יועץ מס? התשובה תלויה במורכבות, לא רק בגודל.
תכנון פנימי מספיק כש: ההכנסה השנתית פחות מ-₪400K, אין חברה, אין נכסי נדל”ן מעבר לדירת מגורים, ואין הון משפחתי משולב. כאן אפשר להסתפק ברואה חשבון שכיר טוב + קריאת מדריכים עדכניים.
יועץ מס מקצועי מצדיק את העלות כש: יש חברה (בעיקר אם היא חברת ארנק או דורשת מבנה מס מורכב), הכנסה שנתית מצרפית מעל ₪700K, פעילות נדל”ן (יותר מדירת מגורים יחידה), נכסים בחו”ל, או תכנון העברה בין-דורית. כאן 10K שקל ליועץ חוסכים בקלות 50-100K שקל בשנה ברמת המסים.
חשוב להבחין: יועץ מס שונה מרואה חשבון. רואה חשבון מגיש דוחות; יועץ מס מתכנן מבנה. שניהם נחוצים בתיק מס מתקדם. במידה ויש לכם הון משפחתי משולב, ייעוץ פיננסי הוליסטי שמשלב את שניהם הוא הדרך הנכונה – לא ייעוץ נקודתי לכל אחד מהחלקים בנפרד.
שאלות נפוצות
האם מס יסף חל גם על משכורת רגילה?
כן. החל מ-2022, מס יסף של 3% חל על כל מקור הכנסה אישי שעולה על ₪721,560 בשנה – כולל משכורת, עצמאי, דיבידנד, ריבית. ב-2025 הוסף עוד 2% על הכנסות הון (סה”כ 5% מעל לסף).
מה ההבדל בין מס שבח למס רווחי הון?
מס רווחי הון חל על נכסים פיננסיים (מניות, אג”ח, קרנות) בשיעור 25%-30%. מס שבח חל על נדל”ן (דירות, קרקעות, מסחרי) בשיעורים דומים (25%-30%) אבל עם מסלולי פטור והפחתה ייחודיים שלא קיימים בנכסים פיננסיים. הם מנוהלים על-ידי גופים שונים בתוך רשות המסים – אגף השומה מול אגף מיסוי מקרקעין.
בעל חברת ארנק שכבר נפגע מהתיקון – מה עושים?
שלוש דרכים פעולה: ראשית, בדיקה אם הסף החדש 25% מתקיים בישות שמקבלת את השירותים (בדיקה משפטית קצרה). שנית, מעבר למתן השירותים כעצמאי – מאבד מצבים מסוימים של דחיית מס אבל מקטין סיכון. שלישית, שינוי מבנה: רכישת אחזקות נוספות בלקוח המרכזי כדי לעמוד בסף – מתאים רק במקרים שיש אינטרס עסקי הדדי לכך.
האם תכנון מס יכול לגרור ביקורת מרשות המסים?
תכנון מס לגיטימי – כלומר שימוש בכלים שהחוק מאפשר במפורש (קרן השתלמות, קופת גמל, תיקון 190, פטור דירה יחידה) – לא גורר ביקורת. מה שגורר ביקורת זה תכנון אגרסיבי שמשתמש בחורים בחוק או בעסקאות מלאכותיות. הקו המפריד ביניהם הוא תוכן עסקי אמיתי: אם יש פעילות עסקית אמיתית, התכנון חוקי. אם לא – גם אם המבנה נראה חוקי, רשות המסים יכולה לבטל אותו.
סיכום
תכנון מס ב-2026 דורש את הכרת השכבות – מס שולי, מס יסף, מס יסף הון – ואת הכלים שמטפלים בכל אחד. תיקון חברת הארנק וההעלאה של מס יסף ההון אומרים שמבנים שעבדו ב-2023 כבר לא עובדים. החלטה שנתית – לא רגעית – על מבנה מס מעדכן את התיק שלכם לחוקים של היום. בעל הון משפחתי מתקדם זקוק לראייה הוליסטית: תכנון אישי, חברתי, משפחתי ונדל”ני בכלי אחד. זו לא בחירה – זו ההבדל בין הון שצומח לבין הון שנשחק במס.












