מה זה ריבית דריבית וכיצד היא עובדת
ריבית דריבית היא מנגנון שבו התשואה שאתם מרוויחים נצברת על הסכום המקורי שהפקדתם וגם על כל הרווחים שכבר הצטברו לאורך הדרך. במילים פשוטות, הכסף שלכם מייצר רווח, והרווח הזה מתחיל בעצמו לייצר רווח נוסף, וכך נוצר אפקט של צמיחה מצטברת שהולכת ומאיצה עם הזמן. זה בדיוק ההבדל שהופך את החיסכון ארוך הטווח לכלי כה עוצמתי, ומסביר מדוע רבים מכנים את התופעה הזאת “הפלא השמיני של העולם”.
כדי להבין את העיקרון, דמיינו שהפקדתם סכום כלשהו בהשקעה שמניבה תשואה שנתית. בשנה הראשונה אתם מרוויחים על הקרן בלבד. אך כבר בשנה השנייה, התשואה מחושבת על הקרן ועל הרווח של השנה הקודמת יחד. ככל שהשנים חולפות, בסיס החישוב תופח, וכל שנה מוסיפה שכבה חדשה של רווח על גבי כל השכבות שקדמו לה. ריבית דריבית מחשבת תשואה גם על הרווחים שנצברו, כך שההון גדל בקצב מואץ ככל שמשך ההשקעה ארוך יותר, ולזמן יש השפעה מכרעת על התוצאה הסופית.
ההבדל בין ריבית פשוטה לריבית דריבית
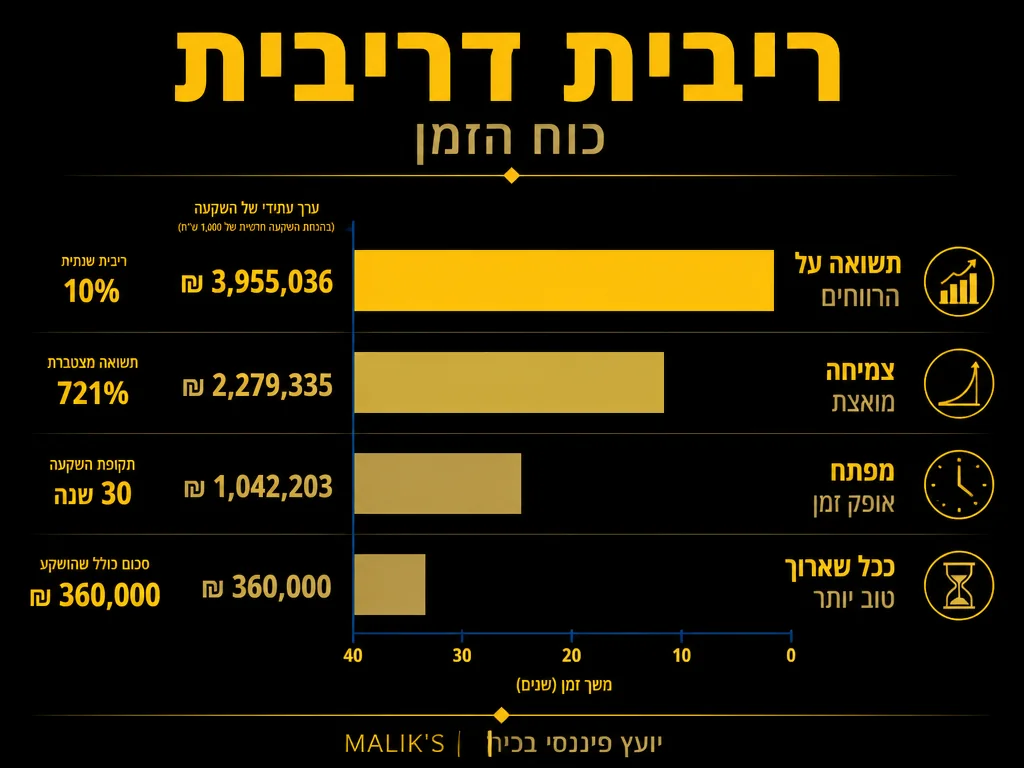
ריבית פשוטה מחושבת אך ורק על הסכום המקורי, ללא התחשבות ברווחים שהצטברו. אם תפקידו סכום מסוים ותקבלו עליו ריבית פשוטה, כל שנה תוסיף לכם בדיוק את אותו סכום רווח, שוב ושוב, בקו ישר וצפוי. הצמיחה הזאת לינארית, ובטווח הקצר היא נראית דומה מאוד לריבית דריבית.
ריבית דריבית לעומת זאת יוצרת צמיחה מעריכית. בשנים הראשונות ההפרש בין שתי השיטות זעום וכמעט בלתי מורגש, אך ככל שחולף הזמן הפער נפתח באופן דרמטי. אחרי עשרות שנים, ההשקעה שנהנתה מריבית דריבית עשויה להיות גדולה פי כמה מזו שצברה ריבית פשוטה בלבד, גם אם הסכום שהופקד וגם אם שיעור התשואה היו זהים לחלוטין. זהו ההבדל המהותי שכל חוסך צריך להפנים כשהוא בונה תוכנית לטווח ארוך.
למה הזמן הוא הגורם המכריע בצמיחת ההון
הזמן הוא המשתנה החזק ביותר במשוואת ריבית דריבית, חזק אף יותר מגובה הסכום שאתם מפקידים או משיעור התשואה. הסיבה נעוצה באופי המעריכי של הצמיחה. כל שנה נוספת אינה מוסיפה עוד שכבה אחת בלבד, אלא מכפילה את הבסיס שממנו צומחות כל השכבות הבאות. לכן שנה שנוספת בתחילת הדרך שווה הרבה יותר משנה שנוספת בסופה.
מכאן נובעת מסקנה מעשית חשובה: חוסך שמתחיל להפקיד בגיל צעיר, גם בסכומים קטנים, עשוי להגיע לתוצאה טובה יותר מחוסך שמתחיל מאוחר בסכומים גדולים בהרבה. השנים הנוספות של צמיחה מצטברת מפצות על הפער בסכום ההפקדה. זו הסיבה שאנשי מקצוע בתחום הפיננסים חוזרים ומדגישים שהזמן הטוב ביותר להתחיל לחסוך היה אתמול, והשני בטובו הוא היום.
כדי להמחיש עד כמה השנים הראשונות עוצמתיות, שווה להתבונן במושג שמכונה “מספר ההכפלות”. ככל שההשקעה שלכם עוברת יותר מחזורים שבהם הרווח מצטרף לקרן, כך תדירות ההכפלות עולה והתוצאה מתעצמת. בעשור הראשון ההשקעה עוברת מספר מצומצם של מחזורים כאלה, ולכן היא נראית כמעט לינארית. אך ככל שמצטברים עוד ועוד מחזורים, כל אחד מהם פועל על בסיס גדול יותר מקודמו, והצמיחה מתחילה להאיץ בצורה שקשה לתפוס באופן אינטואיטיבי. בדיוק בגלל האופי הלא אינטואיטיבי הזה, אנשים רבים ממעיטים בערך הזמן ומתמקדים יתר על המידה בגובה ההפקדה, בעוד שבפועל הזמן הוא שקובע את מרבית התוצאה.
יש כאן גם היבט פסיכולוגי שכדאי להכיר. בשנים הראשונות התחושה עלולה להיות מתסכלת, כי הצמיחה אטית וכמעט בלתי מורגשת, והרושם הוא שהמאמץ לא משתלם. דווקא בשלב הזה נדרשת סבלנות רבה, משום שכל הפקדה שאתם מוסיפים כעת תיהנה מהמספר הגדול ביותר של מחזורי צמיחה עתידיים. מי שמתייאש ונוטש בשלב המוקדם מוותר בדיוק על החלק היקר ביותר של התהליך, ואילו מי שמתמיד קוצר בהמשך את הפירות של אותה סבלנות מוקדמת.
ככל שאופק ההשקעה ארוך יותר, כך גדל המשקל של הרווחים שנצברים על רווחים קודמים, עד שבטווחים ארוכים במיוחד עיקר הצמיחה מגיע מהריבית שהצטברה ולא מהקרן המקורית.
המחשה: השפעת אופק הזמן על צמיחת ההון
הטבלה הבאה ממחישה באופן איכותי כיצד אותה השקעה מתפתחת לאורך שלושה אופקי זמן שונים. המספרים כאן הם להמחשה בלבד ואינם מהווים הבטחה לתשואה כלשהי, אך הם מדגימים את העיקרון המרכזי: הפער בין האופקים לא נשאר קבוע אלא הולך וגדל ככל שמאריכים את משך ההשקעה.
| אופק זמן | מקור עיקרי לצמיחה | משקל הרווחים המצטברים | עוצמת אפקט ההכפלה |
|---|---|---|---|
| 10 שנים | בעיקר הקרן המקורית | נמוך יחסית | מתחיל להיבנות |
| 20 שנה | איזון בין קרן לרווחים | בינוני ומשמעותי | מורגש היטב |
| 30 שנה | בעיקר רווחים על רווחים | גבוה ודומיננטי | עוצמתי ומכריע |
כפי שאתם רואים, בעשור הראשון עיקר הערך עדיין נובע מהכסף שהפקדתם בעצמכם. אחרי שני עשורים, הרווחים שהצטברו כבר תופסים נתח מכובד מהתמונה. ובאופק של שלושה עשורים, החלק הארי של הצמיחה מגיע מהריבית שהצטברה על ריבית קודמת, בעוד הקרן המקורית הופכת לחלק קטן יחסית מהסך הכולל. זה בדיוק כוחו של הזמן במלוא עוצמתו.
הגורמים שמשפיעים על עוצמת ריבית דריבית
כדי למקסם את אפקט ריבית דריבית, כדאי להכיר את הגורמים המרכזיים שמשפיעים על התוצאה. כל אחד מהם פועל בנפרד, אך יחד הם קובעים עד כמה ההון שלכם יצמח לאורך השנים:
- משך הזמן: הגורם החזק ביותר. ככל שאתם משאירים את הכסף מושקע לתקופה ארוכה יותר, כך מספר ההכפלות גדל והצמיחה מואצת.
- שיעור התשואה: אפילו הפרש קטן בשיעור התשואה השנתית מתעצם דרמטית לאורך עשרות שנים בגלל אופי הצמיחה המעריכי.
- תדירות ההצטברות: ככל שהרווחים נצברים ומצטרפים לקרן בתדירות גבוהה יותר, כך אפקט ההכפלה פועל בעוצמה רבה יותר.
- הפקדות שוטפות: הוספת סכומים באופן קבוע לאורך הדרך מגדילה את הבסיס שעליו פועלת הצמיחה, ומאיצה את התוצאה.
- עקביות והתמדה: משיכות מוקדמות קוטעות את שרשרת הצמיחה ומאפסות חלק מהיתרון שנצבר, ולכן ההתמדה קריטית.
ההבנה שכל הגורמים האלה פועלים במקביל היא המפתח לתכנון נכון. השילוב של אופק זמן ארוך, הפקדות עקביות והימנעות ממשיכות מיותרות הוא שמאפשר לאפקט לפעול במלואו. במסגרת בניית תיק השקעות לטווח ארוך נהוג לתת משקל מרכזי דווקא לגורם הזמן, מתוך הכרה שהוא זה שעושה את מרבית העבודה.
שווה לשים לב שהגורמים האלה אינם עומדים בפני עצמם אלא מגבירים זה את זה. שיעור תשואה גבוה יותר משפיע חזק יותר כשאופק הזמן ארוך, והפקדות שוטפות תורמות יותר כשהן מתחילות מוקדם ונשארות עקביות לאורך שנים. במילים אחרות, אין כאן משתנה בודד שאפשר לכוונן ולסמוך עליו לבדו, אלא מערכת שלמה שבה כל רכיב מחזק את השאר. תכנון פיננסי מוצלח מנסה למקסם את כולם יחד, ולא להימר על אחד מהם בלבד.
כיצד לרתום את ריבית דריבית לטובתכם בפועל
ההבנה התאורטית חשובה, אך הערך האמיתי נמצא ביישום. הנה כמה עקרונות מעשיים שמאפשרים לכל אחד לנצל את כוחה של ריבית דריבית, בסדר של חשיבות:
- התחילו מוקדם ככל האפשר: כל שנה שאתם ממתינים היא שנה של צמיחה מעריכית שאבדה. גם סכום צנוע שהתחלתם להשקיע מוקדם יכול לעלות על סכום גדול שהתחיל מאוחר.
- הפקידו באופן קבוע: הפקדה שיטתית, גם אם היא קטנה, בונה בסיס הולך וגדל שהצמיחה פועלת עליו. עקביות מנצחת סכומים חד פעמיים גדולים.
- הימנעו ממשיכות מוקדמות: כל משיכה קוטעת את השרשרת ומבטלת חלק מהיתרון שנצבר לאורך שנים. הכסף צריך זמן כדי לעבוד.
- חשבו בטווח של עשורים: ריבית דריבית מתגמלת סבלנות. תנודות קצרות טווח פחות רלוונטיות כשמסתכלים על אופק של עשרים או שלושים שנה.
- השאירו את הרווחים בפנים: במקום למשוך את התשואה, אפשרו לה להצטרף לקרן ולהמשיך לייצר רווח נוסף בעצמה.
העקרונות האלה נשמעים פשוטים, ובאמת הם כאלה. האתגר האמיתי לא נמצא בהבנה אלא במשמעת ובהתמדה לאורך שנים ארוכות. מי שמצליח להיצמד אליהם נותן לזמן ולמתמטיקה לעשות את העבודה במקומו, ובכך הופך את החיסכון השוטף למנוע צמיחה שקט ורב עוצמה.
טעויות נפוצות שמחלישות את אפקט ההכפלה
גם מי שמכיר את העיקרון עלול לפגוע בו בלי לשים לב. הטעות הנפוצה ביותר היא דחיינות: ההנחה שאפשר להתחיל לחסוך בעוד כמה שנים, כשההכנסה תגדל. בפועל, אותן שנים שאבדו הן דווקא היקרות ביותר, כי הן אלה שהיו נהנות ממספר ההכפלות הגדול ביותר.
טעות שנייה היא חוסר עקביות. חוסך שמפקיד בהתלהבות בחודשים מסוימים ונעלם באחרים מאבד את היתרון של הצמיחה הרציפה. טעות שלישית היא משיכות תכופות מתוך אי נוחות עם תנודות זמניות, שקוטעות את התהליך בדיוק כשהוא מתחיל לצבור תאוצה. ההימנעות מהטעויות האלה חשובה לא פחות מהצעדים החיוביים שאתם נוקטים.
טעות רביעית, ונפוצה מכפי שנדמה, היא התמקדות בטווח הקצר. מי שבודק את ההשקעה שלו מדי יום ומגיב לכל תנודה עלול לקבל החלטות פזיזות שפוגעות בתהליך ארוך הטווח. ריבית דריבית זקוקה לזמן ולשקט, ותנועות תכופות של כניסה ויציאה שוחקות את היתרון שהזמן אמור היה להעניק. הגישה המתאימה לרוב החוסכים היא לקבוע תוכנית ברורה מראש ולהיצמד אליה, במקום לנסות לתזמן את השוק שוב ושוב.
מתי כדאי להתחיל וכיצד לבנות תוכנית מסודרת
התשובה הקצרה לשאלה מתי כדאי להתחיל היא: מוקדם ככל שאפשר, וללא קשר לסכום. גם כאשר היכולת הכספית מוגבלת, עצם ההתחלה מפעילה את מנגנון הצמיחה ומצטרפת לספירת השנים שהיא המשאב היקר ביותר. אפשר תמיד להגדיל את ההפקדות בהמשך כשההכנסה תגדל, אך את השנים שאבדו לא ניתן להשיב.
בנייה של תוכנית מסודרת מתחילה בהגדרת אופק זמן ריאלי המתאים למטרות שלכם, בין אם מדובר בחיסכון לפרישה, ברכישה עתידית או בבניית כרית ביטחון ארוכת טווח. אחרי שהוגדר האופק, קובעים סכום הפקדה קבוע שנוח להתמיד בו לאורך שנים, גם אם הוא צנוע. הרעיון הוא לא להתחיל בגדול ולהתעייף מהר, אלא לקבוע קצב בר קיימא שאפשר לשמור עליו בעקביות. ההתמדה לאורך זמן היא זו שנותנת לריבית דריבית לפעול במלוא כוחה, ולכן היא חשובה יותר מכל ניסיון לתזמן רגעים מושלמים בשוק.
ריבית דריבית והפקדות שוטפות: שילוב מנצח
אחד היישומים המעשיים והחזקים ביותר של ריבית דריבית מתרחש כשמשלבים אותה עם הפקדות קבועות לאורך זמן. במקום להסתמך על סכום התחלתי בודד, אתם מזרימים סכומים נוספים בקצב קבוע, וכל הפקדה חדשה מצטרפת לבסיס ומתחילה בעצמה לצבור רווחים. כך נבנית שרשרת ארוכה של הפקדות, שכל אחת מהן נהנית ממספר שנות צמיחה משלה.
היופי בשיטה הזאת הוא שהיא מנטרלת חלק גדול מהצורך בתזמון מדויק. כשאתם מפקידים סכום קבוע בכל תקופה, לפעמים אתם נכנסים בתקופות פחות טובות ולפעמים בטובות יותר, והממוצע לאורך שנים רבות נוטה לרכך את השפעת התנודות. השילוב של עקביות בהפקדות עם כוחה של ריבית דריבית יוצר תהליך יציב שבו הזמן פועל לטובתכם באופן שיטתי, בלי תלות בהחלטות אימפולסיביות או בניסיון לנחש לאן השוק ילך בטווח הקצר.
ההבנה הזאת משנה את הדרך שבה כדאי להסתכל על החיסכון החודשי. סכום שנראה קטן וחסר משמעות בהווה הופך, כשמכפילים אותו במספר שנים ובכוח הצמיחה המצטברת, לרכיב מרכזי בתמונה הכוללת. זו הסיבה שהצעד החשוב ביותר הוא פשוט להתחיל, ולהמשיך.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על תנועת FIRE לעצמאות כלכלית.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על תכנון פרישה פנסיוני.
שאלות נפוצות על ריבית דריבית
מה זה ריבית דריבית במילים פשוטות
ריבית דריבית היא מצב שבו אתם מרוויחים תשואה על הכסף שהפקדתם וגם על הרווחים שכבר נצברו. כך הרווח מייצר רווח נוסף, וההון גדל בקצב מואץ ככל שעובר הזמן.
למה הזמן כל כך חשוב בריבית דריבית
הצמיחה בריבית דריבית היא מעריכית ולא לינארית, ולכן כל שנה נוספת מכפילה את הבסיס שממנו צומחים הרווחים. שנים בתחילת הדרך שוות הרבה יותר משנים בסופה, ולכן התחלה מוקדמת היא היתרון הגדול ביותר.
האם עדיף להתחיל מוקדם בסכום קטן או מאוחר בסכום גדול
לרוב, התחלה מוקדמת בסכום קטן מנצחת התחלה מאוחרת בסכום גדול, משום שהשנים הנוספות של צמיחה מצטברת מפצות על הפער בגובה ההפקדה. זמן הוא המשאב היקר ביותר בהקשר הזה.
מה קורה אם אני מושך כסף באמצע הדרך
משיכה מוקדמת קוטעת את שרשרת הצמיחה ומבטלת חלק מהיתרון שנצבר. הכסף שנמשך מפסיק לייצר רווחים עתידיים, והאפקט המצטבר נפגע. לכן ההמלצה הרווחת היא להשאיר את ההשקעה שלמה לאורך זמן.
המידע במאמר זה הוא מידע כללי בלבד ואין בו ייעוץ פיננסי, המלצה או תחליף לבחינה אישית של מצבכם.