ביטוח חיים למשכנתא הוא פוליסה שמבטיחה שאם אחד הלווים ילך לעולמו במהלך תקופת ההלוואה, חברת הביטוח תפרע את יתרת המשכנתא הפתוחה מול הבנק, כך שהנכס נשאר בידי המשפחה ולא הופך לנטל כספי על בני הבית. זהו רכיב מרכזי בכל תיק משכנתא בישראל, ורוב הלווים נדרשים אליו כתנאי לקבלת ההלוואה. אנחנו רוצים שתבינו בדיוק מה אתם קונים, למה המחיר משתנה כל כך בין חברה לחברה, ואיך הבחירות שאתם עושים ביום שבו אתם חותמים משפיעות על עשרות אלפי שקלים לאורך שנות ההחזר.
הרבה משפחות חותמות על הפוליסה הזו בלי לעצור לרגע, כי הבנק דוחף לחתום מהר והמשמעות הכספית נשמעת שולית ליד סכום המשכנתא עצמו. בפועל, הפער בין פוליסה יקרה שנחתמה בלחץ לבין פוליסה מותאמת שנבחרה בקור רוח יכול להגיע לסכומים משמעותיים. במדריך הזה נפרק את הנושא לגורמים, נראה לכם איפה הכסף מסתתר, ונסביר איך לוקחים שליטה על רכיב שרובכם משלמים עליו כל חודש בלי לחשוב עליו. אתם תצאו מכאן עם רשימת פעולות ברורה ועם ביטחון להתמקח מול הבנק ומול חברות הביטוח.
מה זה ביטוח חיים למשכנתא ולמה הבנק דורש אותו
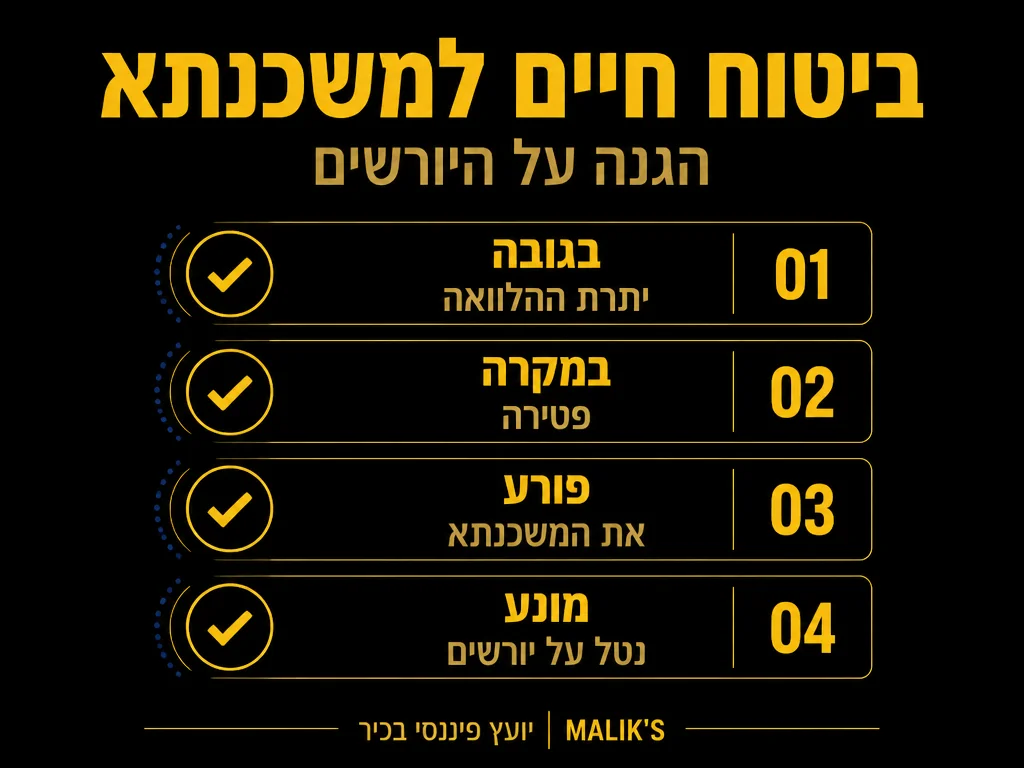
כשאתם נוטלים משכנתא אתם מתחייבים להחזיר לבנק סכום גדול לאורך שנים רבות, לעיתים עשרים או שלושים שנה. הבנק רוצה ביטחון שההלוואה תיפרע גם אם קורה למישהו מהלווים אסון בלתי צפוי. כאן נכנס ביטוח החיים למשכנתא. הפוליסה מבטחת את חיי הלווים בגובה יתרת ההלוואה, וכשמישהו מהם נפטר, תגמולי הביטוח הולכים ישירות לכיסוי היתרה מול הבנק. אף אחד מבני המשפחה לא צריך לחשוש שהבית יילקח בגלל חוב שנשאר פתוח.
המשמעות המעשית פשוטה. בני המשפחה שנשארים לא צריכים להתמודד עם החזרי משכנתא שהם כבר לא יכולים לעמוד בהם, והבית שבניתם בעמל רב נשאר שלכם. על פי רשות שוק ההון, ביטוח וחיסכון, נוטלי משכנתא נדרשים לביטוח חיים בגובה יתרת ההלוואה, כך שבמקרה פטירה תיפרע יתרת המשכנתא מתגמולי הביטוח ולא תיפול כנטל על היורשים. זהו בדיוק ההיגיון שמאחורי הדרישה: הגנה על הלווים ועל הבנק כאחד, בלי שאף צד יישאר חשוף.
שימו לב לנקודה מהותית. הפוליסה יורדת בגובהה ככל שאתם מחזירים את ההלוואה. בשנים הראשונות היתרה גבוהה ולכן גם הכיסוי גבוה, ועם הזמן כשהחוב קטן, גם הסכום המבוטח מצטמצם. זו הסיבה שהפרמיה החודשית לרוב יורדת מדי שנה, בהתאם ליתרה ההולכת וקטנה. הבנה של המנגנון הזה עוזרת לכם לזהות אם ההצעה שקיבלתם באמת מתאימה עצמה ליתרה או גובה מכם סכום קבוע גבוה מדי לאורך כל התקופה.
רכיבי הביטוח בעסקת משכנתא: מה כלול ומה חובה
כשמדברים על ביטוח משכנתא, רבים מבלבלים בין שני רכיבים שונים לגמרי. יש ביטוח חיים שמגן על הלווים, ויש ביטוח מבנה שמגן על הנכס עצמו. שניהם נדרשים על ידי הבנק, אך הם מכסים דברים שונים לחלוטין וגם המחיר שלהם נקבע לפי היגיון אחר. הבנתם את ההבדל תעזור לכם לדעת על מה בדיוק אתם משלמים ולא לשלם כפול על כיסוי שכבר קיים לכם ממקור אחר.
| רכיב הביטוח | מה הוא מכסה | למי הוא מיועד | מעמד מול הבנק |
|---|---|---|---|
| ביטוח חיים למשכנתא | יתרת ההלוואה במקרה פטירת אחד הלווים | הלווים ובני משפחתם | נדרש כתנאי להלוואה |
| ביטוח מבנה | נזק פיזי לנכס: שריפה, רעידת אדמה, נזקי מים ועוד | הנכס המשועבד לבנק | נדרש כתנאי להלוואה |
| ביטוח אובדן כושר עבודה | המשך תשלומי המשכנתא בעת פגיעה תפקודית | הלווה העובד המפרנס | מומלץ, לרוב רשות ולא חובה |
ביטוח החיים וביטוח המבנה הם שני הרכיבים שהבנק כמעט תמיד מתנה בהם את מתן ההלוואה. ביטוח אובדן כושר עבודה הוא רכיב שאתם יכולים לבחור להוסיף מרצונכם, והוא מכסה מצב שבו אתם עדיין בחיים אך אין לכם יכולת לעבוד ולהחזיר את התשלומים. שווה לבחון אותו בעיקר אם ההכנסה של משק הבית תלויה במפרנס אחד עיקרי, כי אז פגיעה תפקודית עלולה לסכן את היכולת לעמוד בהחזרים החודשיים.
כמה עולה ביטוח חיים למשכנתא ומה משפיע על המחיר
המחיר של ביטוח חיים למשכנתא לא קבוע, והוא נקבע לפי כמה משתנים אישיים שכל אחד מהם מזיז את הפרמיה בכיוון אחר. הבנת המשתנים האלה נותנת לכם כוח, כי חלק מהם בשליטתכם וחלק ניתנים למיקוח מול חברת הביטוח. אלה הגורמים המרכזיים שקובעים כמה תשלמו מדי חודש:
- גיל הלווים. ככל שאתם צעירים יותר בעת החתימה, הפרמיה זולה יותר. גיל הכניסה לפוליסה משפיע על כל תקופת ההלוואה.
- מצב בריאותי. מעשנים ובעלי מצבים רפואיים קיימים ישלמו לרוב יותר. הצהרת בריאות כנה חוסכת בעיות בעת תביעה.
- גובה יתרת ההלוואה. ככל שסכום המשכנתא גדול יותר, כך הכיסוי הנדרש גבוה יותר והפרמיה גדלה בהתאם.
- תקופת ההלוואה. משכנתא לשלושים שנה תעלה בביטוח יותר ממשכנתא לחמש עשרה שנה, כי הסיכון נפרש על יותר זמן.
- מספר המבוטחים. ביטוח שמכסה שני בני זוג יקר מביטוח על אדם אחד, אך הוא מגן על שניהם.
נקודה שרבים מפספסים היא שהפרמיה יורדת עם השנים בפוליסה שמתאימה עצמה ליתרה. בשנה הראשונה תשלמו יותר, ובשנה העשירית התשלום החודשי כבר יהיה נמוך משמעותית, פשוט כי החוב שנותר קטן. כשאתם משווים הצעות, בקשו לראות את לוח התשלומים לכל שנות ההלוואה, מעבר לפרמיה של השנה הראשונה בלבד, כדי לראות את התמונה המלאה. הצעה שנראית זולה בשנה הראשונה יכולה להתברר כיקרה יותר לאורך כל התקופה, ולהפך. חברת ביטוח שמראה לכם רק את המספר הנמוך של ההתחלה מסתירה מכם את מה שבאמת חשוב, ולכן שווה לדרוש את הפירוט המלא לפני שאתם מחליטים.
עוד גורם שמשפיע על העלות הוא סוג הפוליסה שאתם בוחרים. יש פוליסות שבהן הפרמיה קבועה לכל אורך התקופה, ויש כאלה שבהן היא מתעדכנת מדי שנה לפי היתרה ולפי הגיל. לכל מבנה יש יתרונות וחסרונות, והבחירה תלויה במצבכם הכלכלי ובהעדפה שלכם ליציבות מול חיסכון. גורם מקצועי יכול להסביר לכם את ההבדל על נתונים אמיתיים שלכם ולא על דוגמאות כלליות.
ההבדל בין הצעה שקיבלתם מהבנק לבין הצעה מחברת ביטוח חיצונית יכול להצטבר לאלפי שקלים לאורך תקופת ההלוואה. אתם לא חייבים לבטח דווקא דרך הבנק שנתן לכם את המשכנתא.
הטעות הכי יקרה: לבטח דרך הבנק בלי לבדוק
כשאתם חותמים על המשכנתא בבנק, פקיד ההלוואות לרוב יציע לכם לרכוש את ביטוח החיים דרך חברה שהבנק עובד איתה. זה נוח, זה מהיר, והכל נסגר במקום אחד. הבעיה היא שהצעת הבנק כמעט אף פעם לא ההצעה הזולה ביותר בשוק, ולעיתים היא יקרה בהרבה מפוליסה שהייתם מוצאים בשוק הפרטי. הנוחות של סגירת הכל במעמד אחד עולה לכם ביוקר לאורך השנים.
החוק בישראל מאפשר לכם לבחור את חברת הביטוח שדרכה תרכשו את ביטוח החיים למשכנתא, ואתם לא מחויבים לבטח דרך הבנק. הבנק יכול לדרוש שתהיה לכם פוליסה בגובה היתרה, אך אין לו סמכות לחייב אתכם באיזו חברה לרכוש אותה. זו זכות בסיסית שרבים לא מודעים לה, וניצול נכון שלה הוא הדרך המהירה ביותר לחסוך. הפקיד לא תמיד יזכיר לכם את הזכות הזו, ולכן חשוב שתדעו אותה בעצמכם.
מה שכדאי לעשות זה לקחת את דרישת הבנק, לפנות לכמה חברות ביטוח או לגורם מקצועי בלתי תלוי, ולבקש הצעות מחיר מסודרות. השוואה של שלוש עד ארבע הצעות שונות חושפת לרוב פערי מחיר שקשה להאמין להם. הזמן שתשקיעו בבדיקה הזו מחזיר את עצמו פי כמה וכמה לאורך השנים, וזו אחת ההשקעות המשתלמות ביותר שתעשו בכל תהליך רכישת הדירה.
איך חוסכים בביטוח חיים למשכנתא: צעדים מעשיים
החיסכון בביטוח משכנתא הוא לא קסם, הוא תוצאה של כמה החלטות נכונות בזמן הנכון. כדאי לפעול לפי סדר פעולות ברור, כדי שלא תפספסו הזדמנויות ולא תשלמו על כיסויים שאתם לא צריכים. אלה הצעדים שמומלץ לעבור עליהם לפני שאתם חותמים על כל דבר:
- בקשו הצעות ממספר חברות. אל תסתפקו בהצעה של הבנק. אספו לפחות שלוש הצעות מחיר מגורמים שונים והשוו ביניהן על אותו בסיס.
- מלאו הצהרת בריאות מדויקת. הצהרה כנה מונעת סירוב תביעה בעתיד, ולעיתים בדיקות פשוטות מורידות את הפרמיה.
- התאימו את הכיסוי ליתרה בפועל. ודאו שהפוליסה יורדת עם החזר ההלוואה ואתם לא משלמים על כיסוי גבוה מהחוב שנותר.
- בדקו את הפוליסה מדי כמה שנים. אם מצבכם השתנה, אם מיחזרתם משכנתא או אם השוק זול יותר, שווה לבחון מעבר.
- היעזרו בגורם מקצועי בלתי תלוי. מי שלא קשור לבנק יראה את התמונה כולה ויכוון אתכם לחיסכון אמיתי.
אם אתם מרגישים שהנושא מורכב מדי או שאין לכם זמן לרדוף אחרי הצעות, אפשר לפנות לגורם שמתמחה בכך. ייעוץ ביטוח למשכנתא מקצועי חוסך לכם את הריצות בין החברות ומביא אתכם להתאמה שמדויקת למצבכם ולכיסכם. הליווי המקצועי לרוב מחזיר את עלותו כבר בחיסכון של השנה הראשונה, ובהמשך הוא ממשיך לחסוך לכם לאורך כל שנות ההחזר.
מיחזור משכנתא וביטוח חיים: מה קורה כשמשנים הלוואה
הרבה משפחות מבצעות מיחזור משכנתא כדי לשפר את תנאי ההלוואה, ושוכחות לבדוק מה קורה עם ביטוח החיים באותה הזדמנות. זו נקודה קריטית, כי מיחזור משנה את יתרת ההלוואה, את תקופתה ולעיתים את מבנה המסלולים. הפוליסה הישנה שלכם נבנתה סביב ההלוואה הקודמת, ולכן היא כבר לא בהכרח מתאימה למצב החדש שנוצר אחרי המיחזור.
כשאתם ממחזרים, זו הזדמנות מצוינת לבחון מחדש את ביטוח החיים. ייתכן שהתבגרתם מאז החתימה המקורית, וייתכן שמצבכם הרפואי השתנה. מצד שני, ייתכן שהשוק היום מציע פוליסות זולות יותר מאלה שהיו זמינות כשחתמתם לראשונה. כדאי לבצע השוואה חדשה ולא להניח שהפוליסה הקיימת עדיין המשתלמת ביותר. אותה בדיקה שעשיתם בפעם הראשונה שווה לחזור עליה בכל נקודת מפנה בהלוואה.
שימו לב לא לבטל את הפוליסה הישנה לפני שהפוליסה החדשה מאושרת ותקפה. פער כיסוי, אפילו של יום אחד, משאיר את המשפחה חשופה. תיאום נכון בין הפוליסה הישנה לחדשה מבטיח רצף כיסוי מלא לאורך כל תהליך המיחזור, בלי רגע אחד שבו אתם נשארים בלי הגנה על ההלוואה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על פנסיית חובה לעצמאים.
שאלות נפוצות על ביטוח חיים למשכנתא
האם אני חייב לבטח דרך הבנק שנתן לי את המשכנתא?
לא. אתם רשאים לרכוש את ביטוח החיים למשכנתא מכל חברת ביטוח שתבחרו. הבנק יכול לדרוש שתהיה לכם פוליסה בגובה יתרת ההלוואה, אך אין לו סמכות לחייב אתכם לרכוש אותה דווקא דרכו. ניצול הזכות הזו הוא אחת הדרכים המרכזיות לחסוך אלפי שקלים לאורך התקופה.
מה קורה לפוליסה כשאני מסיים להחזיר את המשכנתא?
ברוב המקרים ביטוח החיים למשכנתא מסתיים יחד עם סיום ההלוואה, כי הוא נועד לכסות את היתרה מול הבנק. כשאין יותר חוב, אין יותר צורך בכיסוי הזה, והפוליסה מגיעה לסיומה הטבעי. שווה לוודא מראש שאין תשלומים נמשכים לאחר סילוק ההלוואה, כדי לא לשלם על כיסוי שכבר סיים את תפקידו.
האם כדאי לבטח את שני בני הזוג?
כששני בני הזוג לווים משותפים במשכנתא, ברוב המקרים מומלץ שהפוליסה תכסה את שניהם. כך אם קורה אסון לאחד מהם, יתרת ההלוואה נפרעת ובן הזוג שנשאר לא נדרש לשאת בעול לבדו. חלוקת הכיסוי בין השניים נקבעת לרוב לפי חלקו של כל אחד בהחזר החודשי.
מה ההבדל בין ביטוח חיים למשכנתא לביטוח חיים רגיל?
ביטוח חיים למשכנתא מותאם ספציפית ליתרת ההלוואה ויורד בגובהו ככל שהחוב קטן, והתגמולים מיועדים לכיסוי המשכנתא. ביטוח חיים רגיל מספק סכום קבוע למוטבים שאתם בוחרים, ללא קשר לחוב מסוים. שני הביטוחים משלימים זה את זה ומכסים צרכים שונים במשפחה, ולכן רבים מחזיקים בשניהם במקביל.
האם מעשנים משלמים יותר על ביטוח חיים למשכנתא?
כן. עישון נחשב גורם סיכון בריאותי ולכן מעלה את הפרמיה. חברות הביטוח מתמחרות מעשנים גבוה יותר מאדם שלא מעשן באותו גיל ומצב. אם הפסקתם לעשן, שווה לעדכן את חברת הביטוח לאחר התקופה הנדרשת, כדי לבחון הוזלה של הפוליסה בהתאם למצבכם המעודכן.
המידע במאמר זה הוא כללי בלבד ואין בו כדי להוות תחליף לייעוץ אישי המותאם לנתונים הספציפיים שלכם.