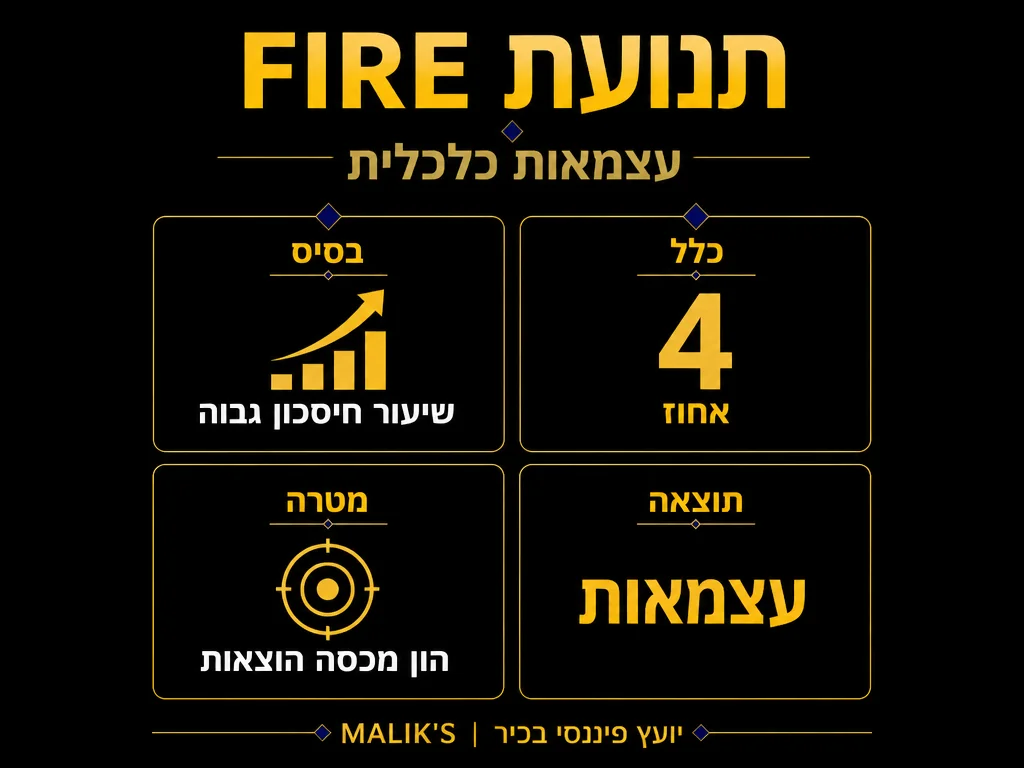
תנועת FIRE היא גישה פיננסית שבמסגרתה חוסכים אחוז גבוה מההכנסה ומשקיעים אותו לאורך שנים, כדי לצבור הון שיכסה את הוצאות המחיה מתוך התשואות שלו ולאפשר פרישה מוקדמת מעבודה. השם הוא ראשי תיבות של Financial Independence, Retire Early, ומאחוריו מסתתרת שיטת חשיבה שלמה על כסף, זמן וחופש. בשנים האחרונות הרעיון הזה עבר מהפורומים האמריקאיים ישר אל קבוצות הפייסבוק הישראליות, ורבים שואלים את עצמם אם אפשר ליישם אותו כאן, במדינה עם יוקר מחיה גבוה ומשכורות שלא תמיד עומדות בקצב.
במאמר הזה נפרק את הרעיון לגורמים, נבחן את העקרונות המרכזיים שלו, ונבדוק עד כמה הוא ריאלי עבור משפחה או יחיד שחיים בישראל של 2026. הכתובת Investopedia מגדירה את הגישה כמבוססת על שיעור חיסכון גבוה מההכנסה והשקעתו, במטרה לצבור הון שיכסה את הוצאות המחיה מתוך תשואותיו. זו נקודת המוצא, ועכשיו נבין מה עומד מאחוריה.
מה עומד מאחורי הרעיון של עצמאות כלכלית
עצמאות כלכלית פירושה מצב שבו אתם כבר לא תלויים בשכר החודשי כדי לשלם את החשבונות. במקום שהמשכורת תממן את החיים, ההון שצברתם עושה זאת בעצמו, דרך ריביות, דיבידנדים ותשואות שוק ההון. ברגע שההכנסה הפסיבית הזו מכסה את ההוצאות שלכם, אתם חופשיים לבחור אם להמשיך לעבוד, לצמצם היקף, או לפרוש לגמרי.
הרעיון נשמע פשוט, אבל הוא דורש שינוי תפיסתי עמוק. רוב האנשים מתכננים לחסוך מעט לאורך ארבעים שנות עבודה ולפרוש בגיל שבעים בערך. חסידי הגישה הזו הופכים את המשוואה: הם חוסכים הרבה מאוד לאורך תקופה קצרה יחסית, לפעמים חמש עשרה עד עשרים שנה, ומגיעים לחופש כלכלי בשנות הארבעים או אפילו השלושים לחייהם. הפער נוצר כמעט כולו משיעור החיסכון, ולא מגובה ההכנסה עצמה.
נקודה שרבים מפספסים היא שהגישה איננה עוסקת בהתעשרות מהירה. אין כאן הבטחה לרווחים מהירים או לטריקים פיננסיים. יש כאן מתמטיקה פשוטה של הכנסה פחות הוצאות, כפול משמעת לאורך זמן. מי שמצליח לחיות מתחת לרמת ההכנסה שלו באופן עקבי, ולהשקיע את ההפרש בחוכמה, בונה לעצמו חופש אמיתי.
הכוח האמיתי של הגישה נמצא בקשר בין שיעור החיסכון לזמן שנדרש כדי להגיע לחופש. מי שחוסך רבע מהכנסתו יזדקק לעשרות שנים כדי לצבור הון מספק. מי שמעלה את השיעור לחצי מקצר את הדרך למעט יותר מעשור וחצי, ומי שמצליח להגיע לשני שליש מההכנסה מגיע ליעד בזמן קצר עוד יותר. הקשר הזה איננו ליניארי, וזו בדיוק הסיבה שכל שקל נוסף שמופנה לחיסכון שווה הרבה יותר ממה שנדמה במבט ראשון.
יש כאן גם היבט פסיכולוגי חשוב. ברגע שמתחילים לעקוב אחרי המספרים ולראות את ההון גדל, נוצר מומנטום שמחזק את המשמעת. אנשים מדווחים שהם מפסיקים לחשוב על צריכה כמקור להנאה, ומתחילים לראות בכל חיסכון צעד לעבר חירות. השינוי הזה בתפיסה חשוב לא פחות מהמספרים עצמם, והוא מה שמאפשר להחזיק את הגישה לאורך שנים שלמות, הרבה מעבר להתלהבות הראשונית.
ארבעת סוגי ה-FIRE שכדאי להכיר
הגישה התפתחה למספר זרמים, וכל אחד מהם מתאים לסגנון חיים ושאיפות שונות. הכרת ההבדלים תעזור לכם לבחור את הנתיב שמדבר אליכם:
- Lean FIRE – פרישה עם הון קטן יחסית, שמאפשר סגנון חיים מינימליסטי וצנוע. מתאים למי שמוכן לחיות בהוצאות נמוכות מאוד גם אחרי הפרישה.
- Fat FIRE – צבירת הון גדול בהרבה, שמאפשר לשמור על רמת חיים גבוהה ונוחה גם ללא עבודה. דורש שיעור חיסכון גבוה מאוד או הכנסה משמעותית.
- Barista FIRE – מצב ביניים שבו צוברים הון חלקי וממשיכים לעבוד במשרה חלקית או קלה, שמכסה את הפער ומספקת גם ביטוח בריאות ותעסוקה.
- Coast FIRE – הגעה לנקודה שבה ההשקעות הקיימות יגדלו לבדן עד גיל הפרישה הרגיל, כך שאין צורך להוסיף חיסכון, רק להמשיך לכסות את ההוצאות השוטפות.
ההבנה שאין מודל אחד נכון משחררת הרבה לחץ. אתם לא חייבים לפרוש בגיל ארבעים כדי להצליח, ואפילו התקדמות לעבר Coast FIRE משנה לגמרי את מערכת היחסים שלכם עם העבודה. ברגע שאתם יודעים שההשקעות הקיימות יגדלו לבדן עד גיל הפרישה, אתם יכולים לבחור עבודה מתוך רצון ולא מתוך הכרח, ולהעז לעשות מהלכים מקצועיים שלא הייתם מעזים לעשות תחת לחץ כלכלי.
בפועל, רוב האנשים לא נשארים באותו זרם לאורך כל הדרך. מתחילים ב-Lean FIRE כי הוא הכי מהיר, ואז ככל שההכנסה גדלה עוברים לגישה מרווחת יותר. אחרים מגלים שדווקא Barista FIRE מתאים להם, כי הם נהנים מהעבודה החלקית ומהמסגרת החברתית שהיא נותנת. הגמישות הזו היא יתרון, ולא סימן לחוסר החלטיות. הנתיב הנכון הוא זה שמתאים לחיים שלכם עכשיו, ואפשר תמיד לעדכן אותו בהמשך.
העקרונות המרכזיים של השיטה בטבלה
כדי להבין את המנגנון, כדאי לראות את ארבעת עמודי התווך של הגישה זה לצד זה. הטבלה הבאה מרכזת אותם:
| עיקרון | מה הוא אומר | למה הוא חשוב |
|---|---|---|
| שיעור חיסכון | שיעור גבוה מההכנסה שמופנה לחיסכון והשקעה, לעיתים חצי מההכנסה ומעלה | זה הגורם היחיד שמשפיע בעוצמה על מהירות ההגעה לחופש כלכלי |
| כלל ארבעה אחוז | הנחת עבודה שלפיה אפשר למשוך כארבעה אחוז מהתיק בשנה מבלי לרוקן אותו | מתרגם הוצאות שנתיות לגודל ההון היעד שצריך לצבור |
| אופק זמן | מספר השנים שלוקח לצבור את ההון, בהתאם לשיעור החיסכון והתשואה | קובע מתי הפרישה המוקדמת הופכת מחלום ליעד מדיד |
| סגנון חיים | רמת ההוצאה השוטפת שבחרתם לחיות בה לאורך זמן | ככל שההוצאות נמוכות יותר, ההון הנדרש קטן והדרך קצרה |
שימו לב לקשר בין השורות. סגנון החיים משפיע ישירות על גודל ההון היעד דרך כלל ארבעת האחוזים, ושיעור החיסכון קובע כמה מהר תגיעו לשם. שינוי קטן בהוצאות החודשיות יכול לקצר או להאריך את אופק הזמן בשנים שלמות.
כלל ארבעת האחוזים והחישוב שמאחוריו
הכלל המפורסם ביותר בעולם הזה גורס שאם תמשכו בכל שנה כארבעה אחוז מגובה התיק ההתחלתי, מתואם לאינפלציה, יש סיכוי גבוה שהכסף יחזיק מעמד לאורך עשרות שנים. המשמעות המעשית פשוטה: כדי לדעת כמה הון אתם צריכים, הכפילו את ההוצאה השנתית שלכם בעשרים וחמש.
נניח שמשפחה מוציאה כ-₪200,000 בשנה. לפי החישוב הזה, יעד ההון שלה עומד על סביבות ₪5,000,000. זה נשמע כמו סכום עצום, ובמובנים רבים הוא באמת מאתגר עבור מרבית הישראלים. עם זאת, המספר הזה איננו קבוע. משפחה שמצליחה לחיות ב-₪140,000 בשנה מורידה את היעד לכ-₪3,500,000, ובכך מקצרת את הדרך בצורה דרמטית.
הכלל הזה נולד ממחקרים על שוק ההון האמריקאי, ולכן צריך להתייחס אליו בזהירות בהקשר הישראלי. שיעורי המס, מבנה ההשקעה והתשואות ההיסטוריות שונים, וכדאי להתאים את ההנחות למציאות המקומית. רבים בוחרים גישה שמרנית יותר של שלושה עד שלושה וחצי אחוז משיכה, כדי להגדיל את מרווח הביטחון.
האם FIRE ריאלי בישראל של 2026
כאן מגיעה השאלה שכולם שואלים. יוקר המחיה בישראל, ובמיוחד מחירי הדיור, מקשים מאוד על צבירת שיעור חיסכון גבוה. משפחה צעירה שמשלמת משכנתא כבדה או שכר דירה מטפס מתקשה לפנות חצי מהכנסתה לחיסכון. זו מציאות שאי אפשר להתעלם ממנה, והיא מבדילה את ישראל ממדינות שבהן הדיור זול יותר יחסית לשכר.
ובכל זאת, הגישה איננה חסרת סיכוי כאן. יש בישראל זוגות ויחידים שמיישמים אותה בהצלחה, בעיקר כאלה עם הכנסה גבוהה מהממוצע, או כאלה שבחרו לגור מחוץ למרכז היקר. הגישה גם לא חייבת להיות שיטה של הכל או כלום. גם מי שלא יגיע לפרישה מלאה בגיל ארבעים, אבל יבנה כרית ביטחון משמעותית ויקצר את שנות התלות בשכר, מרוויח חופש אמיתי.
המפתח הישראלי לרוב טמון בשני צירים: הגדלת ההכנסה דרך התמחות מקצועית או עסק צדדי, וריסון ההוצאות הגדולות ביותר, שהן הדיור והרכב. בין שני אלה, אלמנט ההשקעה החכמה של הכסף שנחסך הוא זה שקובע כמה מהר ההון גדל. תכנון נכון של בניית תיק השקעות לעצמאות כלכלית הוא לב העניין, כי אין טעם בשיעור חיסכון גבוה אם הכסף שוכב ללא תשואה בעובר ושב.
כדאי גם לזכור את היתרונות שיש דווקא לחוסך הישראלי. מערכת הפנסיה כאן מחייבת הפרשות קבועות, כך שחלק מהבסיס נבנה כמעט אוטומטית. קרנות ההשתלמות מציעות אפיק חיסכון עם הטבות מס משמעותיות, ומי שמנצל אותן נכון מקבל דחיפה ריאלית לעבר היעד. הכרת המכשירים המקומיים והתאמתם למטרה האישית יכולה להפוך את המשוואה הישראלית לנוחה יותר ממה שנראה במבט ראשון.
ההקשר המשפחתי משנה גם הוא את התמונה. משפחות רבות בישראל נהנות מרשת תמיכה קרובה, בין אם בסיוע בטיפול בילדים ובין אם בעזרה כלכלית נקודתית. אלה גורמים שקשה לכמת בטבלה, אבל הם משפיעים ישירות על היכולת לשמור על שיעור חיסכון גבוה לאורך זמן. מי שבונה תוכנית מציאותית לוקח בחשבון את כל המשתנים האלה, מעבר למספרים היבשים של הכנסה והוצאה.
צעדים מעשיים להתחלת המסע
אם הרעיון מדבר אליכם, הנה סדר פעולות הגיוני שאפשר להתחיל ליישם כבר החודש. אין צורך לעשות הכל בבת אחת, אבל כל צעד מקרב אתכם למטרה:
- מפו את ההוצאות שלכם במשך שלושה חודשים, עד לרמת הקטגוריה, כדי לדעת בדיוק לאן הכסף הולך.
- חשבו את שיעור החיסכון הנוכחי שלכם, כלומר איזה אחוז מההכנסה נטו נשאר בסוף החודש.
- הציבו יעד הון אישי לפי ההוצאה השנתית הרצויה כפול עשרים וחמש, והתאימו אותו למציאות הישראלית.
- בנו תוכנית השקעה פשוטה ומפוזרת, שמתאימה לאופק הזמן ולרמת הסיכון שלכם.
- אתרו את שתי ההוצאות הגדולות ביותר שלכם ובחנו אם יש דרך לצמצם אותן בצורה מהותית.
- עקבו אחרי ההתקדמות אחת לרבעון, וחגגו כל אבן דרך בדרך לחופש הכלכלי.
העקביות היא הסוד הגדול. אנשים שמצליחים בגישה הזו אינם גאונים פיננסיים, אלא כאלה שהתמידו לאורך שנים בהחלטות קטנות ונכונות. השוק יעלה וירד, אבל שיעור חיסכון יציב והשקעה מפוזרת עושים את העבודה בסבלנות.
המלכודות הנפוצות שכדאי להימנע מהן
הדרך לעצמאות כלכלית זרועה בטעויות שקל ליפול בהן. ההתלהבות הראשונית לפעמים גורמת לאנשים לצמצם קיצוני מדי ולשרוף את עצמם תוך חודשים. חיסכון בריא הוא כזה שאפשר לחיות איתו לאורך שנים, ולא דיאטה כלכלית שמסתיימת בהתמוטטות ובזבזנות מפצה.
מלכודת נוספת היא רדיפה אחרי תשואות גבוהות בכל מחיר. מי שמנסה לזרז את התהליך דרך השקעות מסוכנות או מוצרים מורכבים, מסכן את כל התוכנית. הגישה הקלאסית מתבססת דווקא על פשטות, פיזור ומשמעת, ולא על הימורים. גם התעלמות מהיבטי מס ומעמלות נסתרות יכולה לכרסם בתשואה לאורך זמן ולהאריך את המסע שלא לצורך.
עצמאות כלכלית איננה יעד שמגיעים אליו ביום אחד, אלא הרגל יומיומי של חיים מתחת לרמת ההכנסה והשקעה עקבית של ההפרש.
הזהירות האחרונה נוגעת לצד האנושי. פרישה מוקדמת מדי, ללא מטרה או עיסוק שממלא את הזמן, עלולה להוביל לתחושת ריקנות. חופש כלכלי אמור לאפשר לכם לחיות טוב יותר, ולכן כדאי לחשוב מראש מה תעשו עם הזמן הפנוי שיתפנה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על חיסכון למימון לימודים.
שאלות נפוצות
כמה כסף צריך כדי לפרוש מוקדם בישראל
הסכום המדויק משתנה מאדם לאדם ותלוי בעיקר ברמת ההוצאות שבחרתם. לפי הכלל המקובל, מכפילים את ההוצאה השנתית בעשרים וחמש. משפחה שמוציאה ₪180,000 בשנה תזדקק לכ-₪4,500,000, בעוד שמי שחי בצניעות רבה יותר יזדקק להרבה פחות. המספר הישראלי נוטה להיות גבוה בגלל יוקר המחיה, ובמיוחד הדיור.
האם אפשר להגיע לעצמאות כלכלית עם משכורת ממוצעת
זה קשה בהרבה אבל לא בלתי אפשרי. עם משכורת ממוצעת הדרך ארוכה יותר ודורשת שיעור חיסכון גבוה מאוד, לרוב בשילוב מגורים מחוץ למרכז והכנסה נוספת. גם אם לא תגיעו לפרישה מלאה, הגישה תבנה לכם כרית ביטחון משמעותית ותפחית את התלות בשכר.
מה ההבדל בין FIRE לחיסכון פנסיוני רגיל
חיסכון פנסיוני נועד לממן פרישה בגיל הפרישה הרשמי, ומבוסס על הפרשות מתונות לאורך עשרות שנים. הגישה הזו לעומת זאת מכוונת לחופש כלכלי מוקדם בהרבה, דרך שיעור חיסכון אגרסיבי והשקעה פעילה של ההון. השתיים אינן סותרות, ורבים משלבים ביניהן.
האם כלל ארבעת האחוזים מדויק
הכלל הוא הנחת עבודה שימושית ולא הבטחה. הוא נגזר ממחקרים על שוק ההון האמריקאי, ולכן כדאי להתייחס אליו בזהירות בהקשר הישראלי ולהתאים אותו לשיעורי המס והתשואות המקומיות. רבים בוחרים שיעור משיכה שמרני יותר כדי להגדיל את מרווח הביטחון.
המידע במאמר זה הוא מידע כללי בלבד ואין בו כדי להוות תחליף לייעוץ פיננסי אישי המותאם לנתונים ולצרכים שלכם.