
כשמדברים על השקעה בנדל”ן בישראל, רוב האנשים חושבים מיד על דירת מגורים להשכרה. אבל מה עם נדל”ן מסחרי – חנויות, משרדים, מחסנים? האם התשואות שם באמת גבוהות יותר, או שזו רק אשליה שיווקית? בפוסט זה נבחן ביסודיות את ההבדלים המהותיים בין שני הסוגים, נשווה תשואות בפועל, ונגלה מתי כל אחד מהם הוא הבחירה הנכונה עבורכם.
מספרי מפתח – שוק הנדל”ן בישראל 2025
|
📊
3.16%
תשואת השכרה ממוצעת ברוטו, מגורים, רבעון 3 / 2025 מקור
|
🏙
1.5%-2%
תשואה נטו בתל אביב לאחר ניכוי הוצאות מקור
|
🏦
50%
תקרת מימון מקסימלית לדירת השקעה לפי בנק ישראל מקור
|
💰
5,654 ₪
תקרת פטור חודשית משכ”ד למגורים, מוקפא עד 2028 מקור
|
מה ההבדל הבסיסי בין נדל”ן מסחרי למגורים?
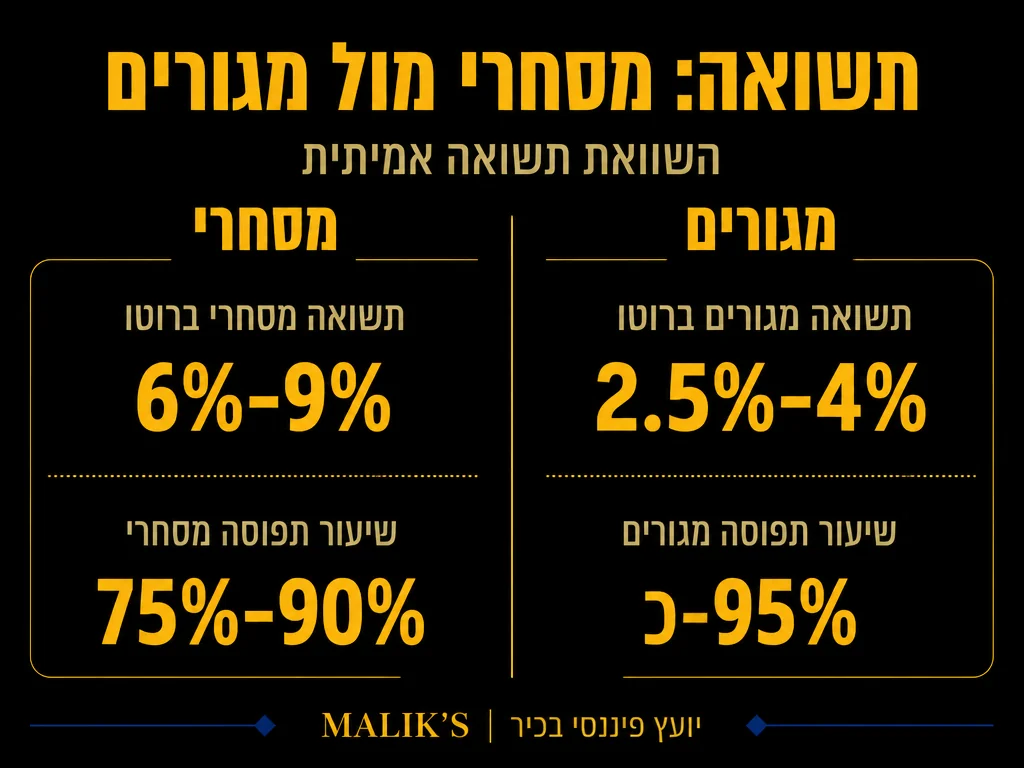
נדל”ן מגורים הוא דירות שמושכרות למגורי קבע – משפחות, זוגות, סטודנטים. נדל”ן מסחרי כולל נכסים שמשמשים לפעילות עסקית: משרדים, חנויות, מבני תעשייה, מחסנים, קליניקות רפואיות ועוד.
ההבדלים הבסיסיים:
סוג השוכר: במגורים השוכר הוא פרטי, במסחרי השוכר הוא עסק או ארגון.
אופי החוזה: במגורים חוזים קצרים יותר (שנה-שנתיים), במסחרי חוזים ארוכים (3-10 שנים).
יציבות ההכנסה: נדל”ן מסחרי נחשב ליציב יותר בגלל החוזים הארוכים, אבל גם מסוכן יותר אם העסק קורס.
דרישות ניהול: נדל”ן מגורים דורש טיפול תדיר (תיקונים, החלפת דיירים), נדל”ן מסחרי יציב יותר אך דורש הבנה עסקית.
השוואת תשואות: מה באמת משתלם יותר?
כשמסתכלים על תשואות, צריך להבין שיש מספר סוגים:
תשואת השכרה (Rental Yield)
זו התשואה השנתית מדמי השכירות ביחס למחיר הנכס. לדוגמה: דירת מגורים בת 4 חדרים בפתח תקווה עלות 2 מיליון שקל, משוכרת ב-4,500 שקל לחודש. התשואה השנתית: 4,500 × 12 ÷ 2,000,000 = 2.7%.
לעומת זאת, משרד מסחרי בשווי זהה עשוי להשכר ב-6,000 שקל לחודש: 6,000 × 12 ÷ 2,000,000 = 3.6%.
נתוני שוק עדכניים מ-Global Property Guide מראים כי תשואת ההשכרה הממוצעת בנדל”ן למגורים בישראל עמדה על 3.16% ברוטו ברבעון השלישי של 2025, עם פערים משמעותיים בין ערים: ירושלים הובילה ב-3.54%, חיפה ב-3.45%, ותל אביב ב-3.14%. בנדל”ן מסחרי, בדרך כלל ניתן להשיג תשואות גבוהות יותר, אולם יש לקחת בחשבון גם את הסיכונים הנוספים הגלומים בו.
טבלה 1: תשואות השכרה ממוצעות לפי סוג נכס
| סוג נכס | תשואה שנתית | רמת סיכון |
| דירת מגורים – תל אביב | 3.14% (ברוטו) | נמוכה |
| דירת מגורים – פריפריה | 4%-5% | בינונית |
| משרדים | 4%-5% | בינונית-גבוהה |
| חנויות רחוב ראשי | 5%-7% | גבוהה |
| מחסנים / תעשייה | 6%-8% | בינונית |
תשואה ריאלית לאחר ניכוי הוצאות
התשואה ברוטו לא מספרת את כל הסיפור. צריך להפחית הוצאות שוטפות: ארנונה, ועד בית, ביטוחים, אחזקה, דמי ניהול, ומס הכנסה.
במגורים, ההוצאות השוטפות בדרך כלל נמוכות יותר – עיקר העלויות הן ארנונה וביטוח. במסחרי, ההוצאות עשויות להיות גבוהות יותר: ארנונה גבוהה יותר, דרישות תחזוקה מיוחדות, והתאמות לשוכרים חדשים.
דוגמה ממשית: דירת מגורים בת 4 חדרים בחיפה במחיר 1.5 מיליון שקל, משוכרת ב-3,800 שקל לחודש. הכנסה שנתית: 45,600 שקל. ההוצאות השנתיות (ארנונה, ביטוח, תחזוקה): כ-8,000 שקל. תשואה נטו: 37,600 ÷ 1,500,000 = 2.5%.
משרד מסחרי באותו מחיר משוכר ב-5,000 שקל לחודש. הכנסה שנתית: 60,000 שקל. הוצאות שנתיות (ארנונה גבוהה, תחזוקה, התאמות): כ-12,000 שקל. תשואה נטו: 48,000 ÷ 1,500,000 = 3.2%.
כדאי לזכור כי בתל אביב, לאחר ניכוי ארנונה, דמי ניהול והוצאות אחזקה, התשואה נטו על דירות מגורים צונחת בדרך כלל ל-1.5%-2% בלבד – נתון שיש לקחת בחשבון בכל חישוב כדאיות.
מיסוי: איפה תשלמו פחות מס?
נדל”ן מגורים ומסחרי מתומחרים אחרת מבחינת המס, וההבדל יכול לשנות את התמונה לחלוטין.
מס הכנסה על דמי שכירות
בנדל”ן מגורים: בעלי דירות בישראל יכולים לבחור בין שלושה מסלולי מיסוי. הפטור המלא חל על הכנסת שכר דירה עד 5,654 ש”ח לחודש בשנת 2025 (סף שהוקפא לשלוש שנים עד 2028 לפי חוק ההסדרים הכלכליים). כחלופה, ניתן לשלם מס מחזור קבוע של 10% על כלל ההכנסה ללא ניכוי הוצאות, או לחלופין לבחור במסלול המס השולי עם ניכוי הוצאות ופחת.
בנדל”ן מסחרי: אין הקלות מיוחדות. ההכנסה מהשכרה נחשבת כהכנסה עסקית רגילה ונישומה במדרגות המס השולי שלכם (עד 50% במדרגה הגבוהה ביותר). זה יכול לשנות משמעותית את התשואה נטו.
מס שבח במכירה
מס השבח חל על הרווח שמופק ממכירת הנכס. במגורים יש פטור לדירה יחידה מזכה עד שווי מכירה של 5,008,000 ש”ח (נכון ל-2025). בדירה שנייה או בנדל”ן מסחרי, תשלמו מס שבח של 25% על הרווח הריאלי, המחושב לאחר תיאום לאינפלציה וניכוי הוצאות מותרות.
דוגמה: קניתם דירה ב-1 מיליון שקל, מכרתם אותה אחרי 5 שנים ב-1.5 מיליון. הרווח: 500,000 שקל. מס שבח: 25% × 500,000 = 125,000 שקל. הרווח נטו: 375,000 שקל.
מימון: איך מקבלים משכנתא על נדל”ן מסחרי?
אחד ההבדלים המשמעותיים ביותר בין השקעה במגורים למסחרי הוא תנאי המימון.
משכנתא לדירת מגורים להשקעה
במגורים, בנק ישראל מגביל את אחוז המימון לנכס להשקעה ל-50% בלבד מערך הנכס – כלומר המשקיע נדרש להון עצמי של לפחות 50%. לשם השוואה, רוכש דירה ראשונה זכאי למשכנתא של עד 75% ורוכש משפר דיור עד 70%. ההלוואה בדרך כלל מגיעה למשך 20-30 שנה, והריבית בדירה שנייה מעט גבוהה יותר מדירה ראשונה, אבל עדיין סבירה.
לדוגמה: רוכשים דירה בשווי 2 מיליון שקל להשקעה. הבנק ייתן לכם משכנתא של עד 1 מיליון (50%), ואתם צריכים להביא הון עצמי של לפחות 1,000,000 שקל.
רוצים לדעת כמה תוכלו לקבל? בואו לבדוק את הזכאות שלכם למשכנתא עם הצוות המקצועי של מליק פיננסים.
משכנתא לנדל”ן מסחרי
נדל”ן מסחרי הוא סיפור אחר לגמרי. הבנקים מתייחסים לזה כהלוואה עסקית, לא כמשכנתא רגילה. אחוזי המימון נמוכים יותר – בדרך כלל 50%-60% ממחיר הנכס, הריבית גבוהה יותר (לפעמים עד 6%-7%), ותקופת ההלוואה קצרה יותר (10-15 שנה).
בנוסף, הבנק יבחן את הכדאיות העסקית של הנכס לפני שהוא נותן אישור: מה התשואה הצפויה? האם יש שוכר לטווח ארוך? מה איכות השוכר (חברה גדולה או עסק קטן)?
דוגמה: רוכשים משרד במחיר 2 מיליון שקל. הבנק ייתן רק 1.2 מיליון (60%), והריבית תהיה 6%. ההחזר החודשי יהיה גבוה יותר – כ-13,300 שקל. צריך לזכור שזו השקעה עסקית, והבנק מתייחס אליה בהתאם.
ניהול סיכונים: מה צריך לדעת לפני שקופצים?
לכל השקעה יש סיכונים, אבל בנדל”ן מסחרי הסיכונים שונים ולפעמים גבוהים יותר.
סיכון השוכר
במגורים, גם אם דייר אחד עוזב, תמצאו די מהר דייר חדש – הביקוש לדירות מגורים בישראל גבוה. במסחרי, אם העסק של השוכר נסגר או שהוא עובר למקום אחר, יכול לקחת חודשים (ולפעמים שנים) למצוא שוכר חדש.
לדוגמה: שכרתם חנות לבית קפה. אחרי שנתיים, בית הקפה נסגר. עכשיו יש לכם נכס ריק שדורש התאמות לשוכר הבא (מטבח, חיבורי מים, עיצוב). זה יכול לעלות לכם עשרות אלפי שקלים ולגזול חודשים של הכנסה.
סיכון כלכלי
נדל”ן מסחרי רגיש יותר למצב הכלכלי. בזמן משבר כלכלי, עסקים נסגרים, ופינוי שוכרים במסחרי הוא נפוץ יותר. לעומת זאת, במגורים האנשים ימשיכו לגור איפשהו – הביקוש לדיור יציב יותר.
סיכון נזילות (קושי למכור)
דירת מגורים די קל למכור – יש המון קונים פוטנציאליים. נדל”ן מסחרי פחות נזיל: הקהל הפוטנציאלי קטן יותר, והמכירה עשויה לקחת זמן רב יותר.
יתרונות וחסרונות של כל סוג
טבלה 2: השוואה מקיפה בין נדל”ן מסחרי למגורים
| קריטריון | נדל”ן מגורים | נדל”ן מסחרי |
| תשואת השכרה | 2%-4% | 4%-8% |
| הון עצמי נדרש | 50% (להשקעה) | 40%-50% |
| ריבית הלוואה | 4%-5% | 5%-7% |
| אורך חוזה שכירות | 1-2 שנים | 3-10 שנים |
| קלות מכירה | גבוהה | נמוכה-בינונית |
| רמת סיכון | נמוכה-בינונית | בינונית-גבוהה |
| מס השכרה | פטור עד 5,654 ש”ח / 10% מחזור | מדרגות מס שולי (עד 50%) |
אז מתי כדאי לבחור במסחרי ומתי במגורים?
בחרו בנדל”ן מגורים אם:
אתם משקיעים ראשונים בנדל”ן: מגורים יותר קל להבין ולנהל.
אתם מחפשים יציבות ונזילות: קל יותר למכור, וקל יותר למצוא דיירים.
אתם לא מוכנים לסכן הרבה: מגורים בדרך כלל פחות מסוכן ממסחרי.
אתם רוצים גיוון פשוט בתיק ההשקעות: נדל”ן למגורים משלים תיק פיננסי מגוון.
בחרו בנדל”ן מסחרי אם:
יש לכם הון עצמי גבוה: הבנקים ידרשו הון עצמי של 40%-50%.
אתם מחפשים תשואה גבוהה יותר: נדל”ן מסחרי יכול לתת 5%-8% תשואה.
יש לכם ניסיון בניהול עסקים: מסחרי דורש הבנה עסקית יסודית יותר.
אתם מוכנים לוותר על נזילות: ייתכן שייקח זמן למכור נכס מסחרי.
יש לכם אפשרות לבחור שוכר איכותי: שוכר יציב וחזק כלכלית מקטין משמעותית את הסיכון.
|
✅ מומלץ – השקעה במסחרי כש…
|
❌ הימנעו – אל תקנו מסחרי כש…
|
טיפים מעשיים להשקעה חכמה בנדל”ן מסחרי
- בדקו את השוכר לעומק: הבינו מה המצב הפיננסי של העסק. האם השוכר הוא חברה גדולה ויציבה או עסק קטן? חברות גדולות בדרך כלל בטוחות יותר.
- בחרו מיקום מנצח: לא כל נדל”ן מסחרי שווה. משרדים במתחם הייטק מבוקש הם הרבה יותר בטוחים מחנות באזור שומם.
- חוזה ארוך = יציבות: חוזה שכירות ארוך (5-10 שנים) מבטיח הכנסה קבועה, אבל גם מחייב אתכם לאותו שוכר לתקופה ארוכה.
- התכוננו להוצאות בלתי צפויות: אם השוכר עוזב, ייתכן שתצטרכו להשקיע כסף בהתאמת הנכס לשוכר הבא.
- עבדו עם יועץ מקצועי: נדל”ן מסחרי הוא מורכב, והשקעה לא מתוכננת טוב יכולה לעלות לכם יקר. מומחה בתחום יוכל להדריך אתכם איך לבחור נכס נכון, לנהל מו”מ עם שוכרים ולארגן את המימון בצורה היעילה ביותר.
צ’ק-ליסט לפני חתימה על נכס מניב
| ☑ | חישוב תשואה נטו אמיתי – הורידו ארנונה, ביטוח, תחזוקה ומס. בתל אביב התשואה הנטו צונחת ל-1.5%-2% בלבד מקור. |
| ☑ | אישור עקרוני למשכנתא – הביאו תיעוד הון עצמי של לפחות 50% לדירה להשקעה כמתחייב מהוראות בנק ישראל מקור. |
| ☑ | בחירת מסלול מיסוי – פטור עד 5,654 ₪/חודש, מס מחזור 10%, או מסלול מס שולי עם פחת. בחרו מראש מקור. |
| ☑ | תכנון מס שבח עתידי – דירה יחידה זוכה לפטור עד 5,008,000 ₪; דירה שנייה או נכס מסחרי חייבים ב-25% על הרווח הריאלי מקור. |
| ☑ | בדיקת איתנות פיננסית של השוכר – בנדל”ן מסחרי דרשו דוחות, ערבויות אישיות וביטחונות לפני חתימה על חוזה ארוך טווח. |
| ☑ | הקצאת רזרבת חירום – הפרישו לפחות 6-12 חודשי משכנתא לתקופות ריקנות, התאמות לשוכר חדש ותיקונים בלתי-צפויים. |
סיכום: האם נדל”ן מסחרי הוא בשבילכם?
נדל”ן מסחרי יכול להיות השקעה מצוינת אם יש לכם את ההון, הידע והנכונות לקחת סיכון. התשואות הפוטנציאליות גבוהות יותר, אבל גם הסיכונים לא פשוטים. אם אתם משקיעים חדשים, מומלץ להתחיל בנדל”ן למגורים, לצבור ניסיון, ולאחר מכן לשקול מעבר למסחרי.
בשורה התחתונה, ההחלטה תלויה במטרות שלכם, ברמת הסיכון שאתם מוכנים לקחת, ובמצב הפיננסי שלכם. אין תשובה אחת נכונה – כל משקיע צריך למצוא את המסלול שמתאים לו.
רוצים להשקיע נכון בנדל”ן? בואו נעזור לכם
בין אם אתם שוקלים להשקיע במגורים או במסחרי, בין אם זו ההשקעה הראשונה שלכם או שאתם כבר משקיעים מנוסים – הצוות המקצועי של מליק פיננסים כאן כדי לסייע לכם בכל שלב.
אנחנו מציעים:
ייעוץ מקצועי בבחירת נכס מניב – נעזור לכם להבין איזה סוג נדל”ן מתאים לכם בהתאם למטרות ולתקציב.
ליווי מלא בתהליך המימון – נסייע לכם לקבל את תנאי המשכנתא הטובים ביותר, בין אם מדובר במגורים או במסחרי.
ניתוח תשואות ריאליות – נחשב לכם בדיוק מה התשואה האמיתית שלכם לאחר ניכוי מיסים, הוצאות וריבית.
אסטרטגיה פיננסית ארוכת טווח – נבנה לכם תוכנית השקעה שתתאים למטרות שלכם לטווח הארוך.
📞 צרו קשר עוד היום ותתחילו לבנות תיק נדל”ן חכם ומושכל.
—
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה יסודית בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












