
חובות מהבנק צוברים ריבית של 5-7%, כרטיס האשראי גובה 15-18%, ומשיכת היתר עולה לכם 15% בשנה. אתם מרגישים שהמצב יוצא משליטה? הפתרון עשוי להיות איחוד החובות למשכנתא אחת בריבית נמוכה משמעותית. במאמר זה נסקור איך לבצע משכנתא לסגירת חובות, מתי זה כדאי, ומה הסיכונים שחשוב להכיר.
|
🏦
75%
תקרת LTV לדירה ראשונה (משפרי דיור 70%, משקיעים 50%) מקור
|
📊
33%
תקרת החזר חודשי פנימית של רוב הבנקים מהכנסת נטו מקור
|
⚠
40%
סף יחס החזר שמסווג הלוואה כסיכון גבוה מקור
|
💰
106 מיליארד ₪
היקף משכנתאות חדשות בישראל לשנת 2025 מקור
|
מה זו משכנתא לסגירת חובות?
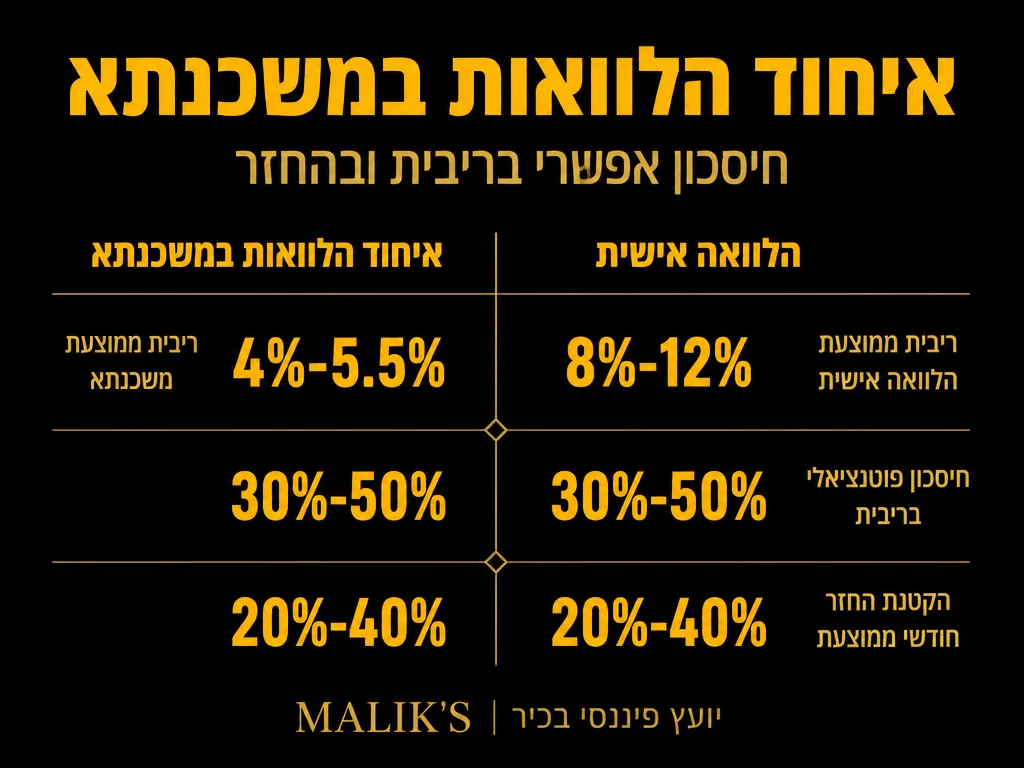
משכנתא לסגירת חובות היא למעשה הגדלת ההלוואה הקיימת שלכם (או לקיחת משכנתא חדשה) במטרה לקבל כסף מזומן שישמש לסגירת חובות אחרים. הבנק מאפשר לכם למנף את הנכס שלכם (הדירה) כדי לשלם חובות בריבית גבוהה, ולהחליף אותם בחוב משכנתא בריבית נמוכה יותר.
הרעיון פשוט: במקום לשלם החזרים חודשיים לעשרה גופים שונים, אתם משלמים תשלום אחד לבנק המשכנתא. הסיבה שזה יכול להיות משתלם היא שריבית משכנתא נמוכה בהרבה מריבית הלוואות צרכניות או כרטיסי אשראי. לשם השוואה, לפי נתוני בנק ישראל, היקף המשכנתאות החדשות ב-2025 הסתכם בכ-106 מיליארד שקלים – מספר שמשקף את ההיקף שבו משקי בית בוחרים למנף את נכסיהם לצורך ניהול החוב הכולל שלהם.
למה בכלל לשקול איחוד חובות דרך משכנתא?
ריבית נמוכה משמעותית
משכנתא היא ההלוואה הזולה ביותר שתוכלו לקבל מהמערכת הבנקאית. בעוד שהלוואה צרכנית עומדת על 5-7% ריבית שנתית, וכרטיס אשראי על 15-18%, משכנתא בריבית קבועה יכולה לעמוד על 3-4.5% בלבד. זה הבדל עצום לאורך זמן.
החזר חודשי אחד במקום רבים
כשיש לכם חמש הלוואות, שלושה כרטיסי אשראי בחובה, ומשיכת יתר מתמדת – קשה לנהל את התזרים החודשי. איחוד הכל למשכנתא אחת מאפשר לכם לדעת בדיוק כמה אתם משלמים כל חודש, ומפשט את הניהול הכלכלי.
הקטנת ההחזר החודשי
משכנתא מתפרסת על 20-30 שנה, לעומת הלוואה צרכנית שבדרך כלל היא ל-5-7 שנים. אמנם משמעות הדבר היא שתשלמו ריבית למשך זמן רב יותר, אך ההחזר החודשי יהיה נמוך משמעותית ויאפשר לכם לנשום.
מתי כדאי לבצע משכנתא לסגירת חובות?
לא בכל מצב משכנתא לסגירת חובות היא הפתרון הנכון. ישנם תנאים שבהם זה הגיוני:
- יש לכם הון עצמי בנכס: אם שווי הדירה גבוה מיתרת המשכנתא, יש לכם “הון עצמי” שאפשר למנף. תקנות בנק ישראל מגבילות את יחס ההלוואה לשווי (LTV): רוכשי דירה ראשונה רשאים ללוות עד 75% משווי הנכס, משפרי דיור עד 70%, ומשקיעים עד 50% בלבד. לכן, אם יש לכם הון עצמי משמעותי מעבר לסף זה – ייתכן שיש מרחב להגדיל את ההלוואה לצורך סגירת חובות.
- החובות שלכם נושאים ריבית גבוהה: כדי שאיחוד החובות יהיה משתלם, הפער בין הריבית הנוכחית (למשל 15% על כרטיס אשראי) לריבית המשכנתא (3-5%) צריך להיות משמעותי. אם החובות שלכם בריבית סבירה, לא בטוח שכדאי.
- אתם יכולים לעמוד בתשלום החודשי החדש: הבנק יבדוק את יכולת ההחזר שלכם. אם ההכנסות שלכם לא מספיקות, גם אם יש לכם הון עצמי, הבנק עלול לסרב.
- יש לכם משמעת פיננסית: זה הנקודה הקריטית ביותר. אם תסגרו את החובות אבל תמשיכו לבזבז בכרטיסי האשראי, בעוד שנתיים תמצאו את עצמכם עם משכנתא גדולה יותר + חובות חדשים. איחוד חובות הוא לא פלסטר, אלא כלי שדורש שינוי הרגלים.
איך הבנק מחליט אם לאשר משכנתא לסגירת חובות?
הבנק בוחן מספר פרמטרים מרכזיים:
שווי הנכס ויחס ההלוואה לשווי (LTV)
הבנק יערוך הערכת שווי לדירה שלכם. אם יתרת המשכנתא הנוכחית + החובות החדשים שאתם רוצים לסגור = פחות מ-70% משווי הדירה, סיכויי האישור טובים. אם זה יעלה מעבר ל-75% – יהיה קשה יותר.
יכולת החזר חודשית
הבנק בודק שההחזר החודשי החדש לא יעלה על 35-40% מההכנסה החודשית נטו שלכם. חשוב לדעת: לפי תקנות בנק ישראל, הבנקים אינם רשאים לאשר משכנתא שההחזר שלה עולה על 50% מהכנסת הלווה החודשית. בפועל, רוב הבנקים מיישמים תקרה פנימית של 33% מהכנסת הנטו כהנחיית עבודה. בנוסף, לפי בנק ישראל, הלוואה עם יחס החזר מעל 40% מסווגת כהלוואת סיכון גבוה ומחייבת הון עצמי גבוה יותר מהבנק. יש לקחת בחשבון שבהגדלת המשכנתא, ההחזר החודשי עשוי לעלות, ולכן צריך להיות מרווח פיננסי.
דירוג אשראי והיסטוריה בנקאית
הבנק יבדוק את דו”ח ה-BDI שלכם. אם יש רישומים שליליים, כרטיסי אשראי שנחסמו או המחאות שחזרו – זה יפגע בסיכויי האישור. הבנק רוצה לוודא שאתם לא מפגרים בתשלומים, ושיש לכם משמעת פיננסית.
השוואה: ריבית על סוגי חובות שונים
| סוג חוב | ריבית שנתית ממוצעת | החזר חודשי על 100,000 ₪ (5 שנים) |
| משכנתא | 3-5% | ₪1,800-1,900 |
| הלוואה צרכנית | 5-7% | ₪1,900-2,100 |
| כרטיס אשראי | 15-18% | ₪2,400-2,700 |
| משיכת יתר | 15-20% | ₪2,500-2,900 |
התהליך: איך בפועל מבצעים משכנתא לסגירת חובות?
שלב 1: הערכת המצב הכלכלי
ראשית, הכינו רשימה מפורטת של כל החובות שלכם: סכומים, ריביות, והחזרים חודשיים. חשבו מה סך כל החוב שאתם רוצים לסגור, וכמה הון עצמי יש לכם בדירה (שווי הדירה מינוס יתרת המשכנתא הנוכחית). לפי נתוני Global Property Guide, יתרת הלוואות הדיור בישראל עלתה ב-8.36% ביחס שנה קודמת לכ-611.8 מיליארד שקלים נכון למאי 2025 – מה שמלמד שמשקי בית ישראליים מגדילים את מינוף הנכסים שלהם בקצב גבוה.
שלב 2: פנייה לבנק או יועץ משכנתאות
מומלץ לפנות ליועץ משכנתאות מקצועי שיכול לבדוק במקביל במספר בנקים ולהשיג את התנאים הטובים ביותר. לפי רשות התחרות בישראל, השוואת ריביות בודדת בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7-8 נקודות בסיס, וארבע השוואות מורידות ב-16-20 נקודות בסיס – חיסכון שיכול להסתכם באלפי שקלים לאורך חיי ההלוואה. היועץ יעזור לכם להגיש את כל המסמכים הנדרשים ולנסח את הבקשה בצורה שמגדילה את סיכויי האישור.
שלב 3: הגשת מסמכים
הבנק ידרוש: תלושי שכר, דו”ח BDI, אישור על יתרות חובות, מסמכי הבעלות על הנכס, והערכת שווי עדכנית של הדירה.
שלב 4: אישור וחתימה
אם הבנק מאשר, תקבלו הצעת משכנתא שכוללת את ההגדלה. חשוב לבדוק את הריבית, העמלות, ותנאי הפירעון המוקדם. כדאי לדעת שלווים מקבלים הנחה של 20% על עמלות פירעון מוקדם לאחר 3 שנים מיום לקיחת המשכנתא, ועד 30% לאחר 5 שנים – זכות שחלה על כל הבנקים. לאחר החתימה, הבנק יעביר את הכסף ישירות לסגירת החובות (ולא לידיים שלכם), כדי לוודא שהכסף אכן הולך ליעד.
היתרונות של משכנתא לסגירת חובות
- ריבית נמוכה: החיסכון בריבית יכול להגיע לעשרות אלפי שקלים לאורך השנים.
- פישוט ניהול כספי: במקום לעקוב אחרי עשרה תשלומים שונים, יש לכם תשלום אחד ברור.
- הקטנת לחץ פיננסי: ההחזר החודשי יורד, והמצב הכלכלי נעשה יותר נשלט.
- שיפור דירוג אשראי: אם תסגרו חובות ותשלמו בזמן, דירוג ה-BDI שלכם ישתפר.
|
✅ כדאי לבצע
|
❌ לא כדאי
|
החסרונות והסיכונים
משכון הבית
זו הנקודה הקריטית ביותר: אתם משכנים את הבית שלכם. אם לא תצליחו לעמוד בתשלומים, הבנק יכול לעקל את הנכס. חוב על כרטיס אשראי הוא לא מובטח, ולכן הבנק לא יכול לקחת לכם את הבית. אבל כשאתם ממירים אותו למשכנתא – זה משנה את כללי המשחק. ראוי לציין: לפי הערכות בנק ישראל, בחלון אוגוסט-אוקטובר 2025 עברו פיגורי תשלום משכנתאות בישראל את רף 4 מיליארד שקלים לראשונה – תוצאה ישירה של עליות הריבית שהכבידו על לווים. זהו תזכורת לסיכון הממשי שבמינוף הבית.
הארכת תקופת ההחזר
אמנם ההחזר החודשי קטן, אבל אתם משלמים ריבית לאורך 20-30 שנה במקום 5 שנים. זה אומר שבסופו של דבר, תשלמו יותר ריבית כוללת, גם אם הריבית השנתית נמוכה יותר.
הפיתוי לצבור חובות מחדש
זה הסיכון הגדול ביותר. אחרי שסוגרים את החובות, כרטיסי האשראי “מתרוקנים” ויש פתאום מסגרת אשראי זמינה. אם לא משנים הרגלים – בעוד שנתיים תהיו עם משכנתא גדולה + חובות חדשים בכרטיסי האשראי.
עלויות עסקה
יש עמלות לבנק על הגדלת המשכנתא, עלויות הערכת שווי, ולפעמים גם עמלות מחזור משכנתא. העמלה העיקרית במחזור משכנתא היא עמלת ההיוון, החלה על מסלולים בריבית קבועה ומשתנה כשריבית השוק נמוכה מהריבית המקורית. שימו לב: על מסלול הפריים לא חלה עמלת היוון כלל, ולכן לפי בנק ישראל, פירעון מוקדם של מסלול הפריים הוא ללא קנס. צריך לקחת את כל העלויות האלה בחשבון כשמחשבים אם זה משתלם.
האם כדאי לכם? שאלון הערכה מהירה
ענו על השאלות הבאות כדי להבין אם משכנתא לסגירת חובות מתאימה לכם:
- האם יש לכם הון עצמי משמעותי בנכס (לפחות 25% משווי הדירה)?
- האם הריבית על החובות הקיימים גבוהה משמעותית מריבית המשכנתא (הפרש של 5% ומעלה)?
- האם יש לכם הכנסה קבועה ויכולת לעמוד בהחזר החודשי החדש?
- האם אתם מוכנים לשנות הרגלי צריכה ולא לצבור חובות חדשים?
- האם דירוג ה-BDI שלכם סביר (אין רישומים שליליים חמורים)?
אם עניתם “כן” על רוב השאלות – משכנתא לסגירת חובות עשויה להיות אופציה טובה עבורכם. אם לא – כדאי לשקול חלופות אחרות.
| ☐ | הערכת שווי עדכנית של הנכס – לדעת בדיוק מה ההון העצמי הזמין למינוף ביחס לתקרות LTV של בנק ישראל (75%/70%/50%). מקור |
| ☐ | רשימת חובות מסודרת – סכום, ריבית, החזר חודשי, יתרת תקופה לכל הלוואה/כרטיס/משיכת יתר. |
| ☐ | דו”ח BDI מהשבועיים האחרונים – בדיקה עצמאית לפני שהבנק שואב אותו, כדי לטפל ברישומים שניתן להסיר. |
| ☐ | חישוב יחס החזר חזוי – וידוא שההחזר החדש נשאר מתחת ל-33% מהכנסת נטו ובכל מקרה לא חוצה 40%. מקור |
| ☐ | השוואת הצעות מ-4 בנקים לפחות – חיסכון ממוצע של 16-20 נקודות בסיס בריבית. מקור |
| ☐ | בדיקת עמלות פירעון מוקדם – מסלול הפריים פטור מקנס, ובמסלולים אחרים מקבלים 20% הנחה אחרי 3 שנים. מקור |
| ☐ | תוכנית סגירת מסגרות אשראי – החלטה מראש איזה כרטיס/מסגרת מבטלים מיד אחרי האיחוד כדי למנוע צבירת חוב חוזרת. |
| ☐ | תקציב חודשי כתוב – הוצאות קבועות, הוצאות משתנות, חיסכון, וההחזר החדש – בכתב, לא בראש. |
חלופות למשכנתא לסגירת חובות
אם משכנתא לסגירת חובות לא מתאימה לכם, יש חלופות נוספות:
- הלוואת איחוד חובות: הלוואה צרכנית ייעודית לסגירת חובות, בריבית נמוכה יותר מכרטיס אשראי אך גבוהה יותר ממשכנתא.
- משא ומתן עם הבנק על הפחתת ריבית: לפעמים אפשר להוריד את הריבית על כרטיס אשראי או הלוואה קיימת.
- מכירת נכסים או נטילת משקיע: אם יש לכם השקעות או נכסים נזילים, אפשר למכור אותם לסגירת החובות.
- ייעוץ כלכלת המשפחה: לפעמים השינוי צריך להיות בהרגלי הצריכה, ולא רק במבנה ההלוואות. יועץ כלכלת משפחה יכול לעזור לכם לבנות תוכנית לצמצום הוצאות והגדלת הכנסות.
טעויות נפוצות שחשוב להימנע מהן
- להמשיך לצבור חובות אחרי האיחוד: זו הטעות הקטלנית. אם לא משנים הרגלים, התוצאה תהיה הרסנית.
- לא לקרוא את ההסכם: בדקו את כל העמלות, הריבית, ותנאי הפירעון המוקדם. יש בנקים שגובים קנסות על פירעון מוקדם.
- להגדיל את המשכנתא מעבר לצורך: אל תיקחו יותר כסף מאשר סכום החובות בפועל. הפיתוי לקחת “עוד קצת” עלול להיות מסוכן.
- לוותר על בדיקה של חלופות: לפני שאתם מגדילים את המשכנתא, בדקו אם יש דרכים אחרות לפתור את הבעיה.
דוגמה מעשית: משפחה כהן
משפחה כהן: יורם ושרה כהן בעלי דירה ששווייה 2 מיליון ₪, ויש להם משכנתא ביתרה של 1.2 מיליון ₪. במהלך השנים האחרונות, הם צברו חובות:
- הלוואה צרכנית: 150,000 ₪ בריבית 6%, החזר חודשי: 2,500 ₪
- כרטיס אשראי: 80,000 ₪ בריבית 16%, החזר מינימום: 1,600 ₪
- משיכת יתר: 50,000 ₪ בריבית 18%
סה”כ חובות: 280,000 ₪. הם פנו למליק פיננסים וקיבלו ייעוץ למשכנתא לסגירת חובות. הבנק הסכים להעלות את המשכנתא ל-1.48 מיליון ₪ (עדיין 74% מערך הדירה), בריבית משוקללת של 4%.
התוצאה: ההחזר החודשי על המשכנתא המוגדלת הוא כ-6,200 ₪ לחודש, לעומת 4,100 ₪ בגין המשכנתא הקודמת + 4,100 ₪ בגין החובות האחרים = סה”כ 8,200 ₪. החיסכון החודשי: 2,000 ₪. לאורך 5 שנים, החיסכון בריבית מגיע לעשרות אלפי שקלים.
סיכום: האם משכנתא לסגירת חובות נכונה עבורכם?
משכנתא לסגירת חובות היא כלי פיננסי חזק שיכול להציל משפחות מלחץ כלכלי כבד. היא מאפשרת להוריד את הריבית, לפשט את ניהול החובות, ולהקטין את ההחזר החודשי. אבל היא לא מתאימה לכולם, ודורשת משמעת פיננסית חזקה.
אם אתם שוקלים משכנתא לסגירת חובות, חשוב להתייעץ עם מומחה שיכול לבדוק את המצב הספציפי שלכם, להשוות בין בנקים שונים, ולוודא שאתם עושים את הצעד הנכון.
רוצים לבדוק אם משכנתא לסגירת חובות מתאימה לכם?
צוות מליק פיננסים מתמחה בפתרונות משכנתא מורכבים, כולל משכנתאות לסגירת חובות. אנחנו נבדוק את המצב שלכם, נשווה בין בנקים שונים, ונמצא את הפתרון הטוב ביותר עבורכם. צרו קשר עוד היום לייעוץ ללא התחייבות.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












