
כמה מס רכישה משלמים? התשובה תלויה בשאלה אחת מרכזית: האם זו הדירה היחידה שלכם או דירה נוספת. רוכשי דירה יחידה נהנים ממדרגת פטור עד תקרה מתעדכנת, כך שעל חלק מהשווי הם לא משלמים מס כלל, ומעליו השיעור עולה בהדרגה. רוכשי דירה נוספת, לעומתם, מחויבים כבר מהשקל הראשון בשיעור גבוה יותר. ההבדל הזה יכול להסתכם בעשרות ואף מאות אלפי שקלים, ולכן כדאי להבין את המנגנון עוד לפני שאתם חותמים על חוזה.
מס רכישה הוא אחת ההוצאות הגדולות שנלוות לרכישת דירה בישראל, והרבה רוכשים מגלים אותו רק בשלב מאוחר מדי. במאמר הזה נפרק לכם את מדרגות המס, את דרך החישוב, את ההבדל בין דירה יחידה לדירה נוספת, ואת הנקודות שיכולות לחסוך לכם כסף אמיתי בעסקה. הבנה מוקדמת של המספרים מאפשרת לכם לתכנן את התקציב בצורה מדויקת ולהימנע מהפתעות ברגע האמת.
מה זה מס רכישה ומי חייב בו
מס רכישה הוא מס שמוטל על רוכש של זכות במקרקעין, בין אם מדובר בדירת מגורים, במגרש, בחנות או במשרד. בניגוד למס שבח, שמוטל על המוכר בגין הרווח שנוצר לו, מס הרכישה חל תמיד על הצד הקונה. כל מי שרוכש נכס נדל״ן בישראל נכנס למעגל החייבים במס הזה, והוא מחושב כאחוז משווי הרכישה שנקבע בעסקה.
הרשות שאחראית על גביית המס היא רשות המסים בישראל, והדיווח מתבצע באמצעות טופס ייעודי שמוגש בתוך פרק זמן קצוב ממועד החתימה על החוזה. אם אתם רוכשים דירה, עורך הדין שמלווה את העסקה בדרך כלל מגיש את הדיווח ומחשב עבורכם את סכום המס, אבל האחריות הסופית לתשלום מוטלת עליכם. לכן חשוב שתבינו בעצמכם איך המספרים מתגלגלים ולא תסתמכו רק על הערכה כללית.
לפי רשות המסים בישראל, מס רכישה מחושב לפי מדרגות שווי מדורגות. לרוכשי דירה יחידה קיימת מדרגת פטור עד תקרה מתעדכנת, בעוד רוכשי דירה נוספת מחויבים כבר מהמדרגה הראשונה. המדרגות מתעדכנות מעת לעת בהתאם למדד, ולכן תמיד כדאי לבדוק את הסכומים המדויקים למועד העסקה שלכם.
איך עובדות מדרגות מס הרכישה
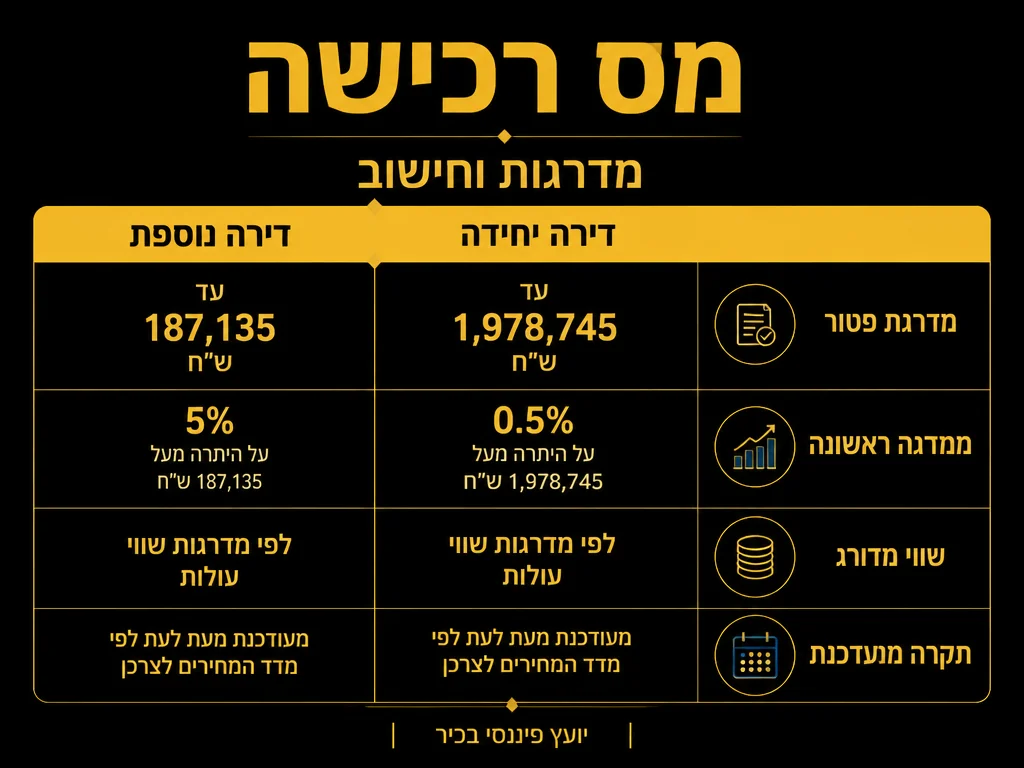
שיטת המדרגות פועלת בדומה למס הכנסה. השווי של הדירה מחולק לפרוסות, וכל פרוסה מחויבת בשיעור מס אחר. אתם לא משלמים אחוז אחיד על כל שווי הדירה, אלא שיעור נמוך על הפרוסה הראשונה ושיעורים עולים ככל שהשווי גדל. המבנה הזה נועד להקל על רוכשי דירות בטווח הביניים ולהטיל נטל כבד יותר על עסקאות בשווי גבוה.
נמחיש את העיקרון עם דוגמה כללית. נניח שהמדרגה הראשונה מסתיימת בסכום מסוים והמדרגה השנייה מתחילה מעליו. אם קניתם דירה ששוויה נופל כולו בתוך המדרגה הראשונה, תשלמו את השיעור הנמוך על כל הסכום. אם השווי חוצה אל המדרגה השנייה, רק החלק שמעל התקרה של המדרגה הראשונה יחויב בשיעור הגבוה יותר, והחלק שמתחת ימשיך להתחייב בשיעור הנמוך. כך כל שקל ממוסה לפי הפרוסה שאליה הוא שייך.
ההיגיון הזה חשוב במיוחד כשמשווים בין דירה יחידה לדירה נוספת. אצל דירה יחידה, המדרגה הראשונה היא מדרגת פטור מלאה עד תקרה מתעדכנת, כלומר על החלק הזה מהשווי אתם משלמים ₪0. רק מעל התקרה מתחיל החיוב, ואף הוא בשיעורים מדורגים ומתונים יחסית. אצל דירה נוספת אין מדרגת פטור, והחיוב מתחיל כבר מהמדרגה הראשונה בשיעור אחיד וגבוה יותר.
דירה יחידה מול דירה נוספת: ההבדל שקובע את הסכום
ההבחנה בין דירה יחידה לדירה נוספת היא הגורם המשמעותי ביותר שמשפיע על גובה המס. מי שנחשב לבעל דירה יחידה זוכה להטבה גדולה, ואילו מי שכבר מחזיק דירה ורוכש נוספת משלם באופן ניכר יותר. הנה השוואה כללית של המנגנון:
| פרמטר | דירה יחידה | דירה נוספת |
|---|---|---|
| מדרגה ראשונה | פטור עד תקרה מתעדכנת | חיוב כבר מהשקל הראשון |
| פטור התחלתי | קיים, עד תקרה מתעדכנת | אין פטור התחלתי |
| שיעור המס | מדורג ומתון, עולה עם השווי | אחיד וגבוה יותר מהמדרגה הראשונה |
מיהו בעל דירה יחידה לצורך המס? באופן עקרוני, זהו מי שאין ברשותו דירת מגורים אחרת בישראל במועד הרכישה, או מי שמתחייב למכור דירה קודמת בתוך פרק זמן שקבוע בחוק. הכללים כוללים גם התייחסות לחלקים בדירות שהתקבלו בירושה ולזכויות של בני זוג וילדים מתחת לגיל מסוים, ולכן ההגדרה לא תמיד פשוטה כפי שהיא נשמעת.
אם אתם בעלי דירה שרוצים לשדרג, קיים לרוב חלון זמן שבו אתם יכולים להחזיק שתי דירות במקביל ועדיין ליהנות מהשיעור של דירה יחידה, בתנאי שתמכרו את הישנה בתוך התקופה שנקבעה. עמידה בלוח הזמנים הזה קריטית, כי אי מכירה במועד עלולה להפוך את העסקה בדיעבד לרכישת דירה נוספת ולהעלות את המס משמעותית.
יש לזכור שההגדרה של דירה יחידה נבחנת ברמת התא המשפחתי ולא ברמת האדם הבודד. המשמעות היא שבני זוג וילדיהם עד גיל מסוים נחשבים ליחידה אחת לצורך המס, וגם אם הדירה נרשמת על שם אחד מבני הזוג בלבד, הבעלות של השני נלקחת בחשבון. לכן זוגות שכל אחד מהם החזיק דירה לפני הנישואים צריכים לבדוק היטב את המצב, כי הצטרפות של שתי דירות תחת אותו תא משפחתי עלולה לשנות את חבות המס בעסקה הבאה.
גם ירושה של חלק בדירה משפיעה על התמונה. אם ירשתם חלק קטן בדירה יחד עם אחים, החוק לעיתים מתעלם מהחלק הזה לצורך ההגדרה של דירה יחידה, כל עוד מתקיימים תנאים מסוימים. אלה בדיוק המקרים שבהם בדיקה מדוקדקת חוסכת כסף, כי רוכש שחושב בטעות שהוא בעל דירה נוספת עלול לשלם מס עודף שאפשר היה למנוע.
איך מחשבים מס רכישה בפועל
חישוב מס הרכישה מתחיל בקביעת שווי העסקה, שהוא בדרך כלל מחיר הדירה המוסכם בחוזה. אחרי שהשווי ידוע, מפצלים אותו לפי המדרגות ומיישמים על כל פרוסה את השיעור שמתאים לה. כדי לעשות זאת נכון, כדאי לעקוב אחר השלבים הבאים:
- קבעו את שווי העסקה המלא לפי מחיר הרכישה בחוזה.
- בדקו האם אתם נחשבים לרוכשי דירה יחידה או דירה נוספת במועד הרכישה.
- אתרו את מדרגות המס העדכניות למועד העסקה מול רשות המסים.
- פצלו את השווי לפי המדרגות והחילו על כל פרוסה את השיעור המתאים.
- סכמו את הסכומים מכל המדרגות כדי לקבל את סך המס לתשלום.
- הגישו את הדיווח בתוך פרק הזמן הקבוע בחוק ושלמו את המס.
שימו לב שיש מקרים מיוחדים שמשנים את התוצאה. רוכשי דירה שהם עולים חדשים, נכים או משפחות שכולות עשויים להיות זכאים למדרגות מס מיטיבות במיוחד, בכפוף לתנאים שקבועים בחוק. גם רכישה של דירה מקבלן לעומת רכישה יד שנייה יכולה להשפיע על מרכיבים נלווים בעסקה, ולכן כל מקרה דורש בדיקה פרטנית.
טעות נפוצה היא להתמקד רק במחיר הדירה ולשכוח את מס הרכישה. בעסקה של דירה נוספת המס יכול להוסיף עשרות אלפי שקלים לעלות הכוללת, ומי שלא תכנן זאת מראש עלול למצוא את עצמו קצר במימון ברגע הקריטי.
מתי משלמים ואיך מדווחים
הדיווח על מס הרכישה מתבצע באמצעות הצהרה שמוגשת לרשות המסים בתוך פרק זמן קצוב ממועד חתימת החוזה. אי עמידה במועד עלולה לגרור קנסות והפרשי הצמדה, ולכן זהו שלב שלא כדאי לדחות. ברוב העסקאות עורך הדין של הקונה הוא זה שמכין ומגיש את ההצהרה, אבל אתם צריכים לוודא שהפרטים מדויקים ושהמעמד שלכם מוגדר נכון.
הנה הנקודות המרכזיות שכדאי לוודא לפני ההגשה:
- ודאו שהמעמד שלכם, דירה יחידה או נוספת, מוגדר נכון בהצהרה.
- בדקו שהשווי המדווח תואם למחיר האמיתי בחוזה.
- אם אתם זכאים להטבה כלשהי, ודאו שהיא נדרשת במפורש.
- שמרו על לוח הזמנים להגשה כדי להימנע מקנסות והצמדה.
- אם אתם מוכרים דירה קודמת, ודאו שההתחייבות למכירה רשומה כראוי.
אחרי הגשת ההצהרה מונפקת שומה, ובה מפורט הסכום לתשלום. אם אתם סבורים שהשומה שגויה, קיימת אפשרות להשיג עליה בתוך פרק זמן קבוע. במקרים מורכבים, כמו עסקאות עם מספר בעלים או נכסים מעורבים, כדאי מאוד להיעזר בליווי מקצועי שיוודא שאתם לא משלמים יותר מהנדרש.
שווה להדגיש שמס הרכישה משולם ללא קשר לשאלה אם לקחתם משכנתא או שילמתם במזומן. גם אם רוב מימון הדירה מגיע מהבנק, המס מחושב על מלוא שווי העסקה ולא על ההון העצמי שלכם בלבד. הרבה רוכשים צעירים מופתעים מכך, כי הם מתמקדים בהחזר החודשי של המשכנתא ושוכחים שהמס הוא הוצאה חד פעמית שצריך לכסות מראש מהכיס, לרוב בסמוך למועד החתימה. תכנון נזילות נכון בשלב הזה מונע לחץ מיותר בהמשך הדרך.
איך לתכנן נכון את העסקה מבחינת מס
תכנון מס נכון מתחיל הרבה לפני החתימה. ההחלטה מתי לרכוש, האם למכור דירה קיימת קודם, ואיך לבנות את העסקה מבחינת בעלות ומימון, יכולה לחסוך לכם סכומים ניכרים. רוכשים רבים מגלים שהתזמון של מכירת דירה ישנה מול קניית דירה חדשה הוא המשתנה שקובע אם הם משלמים כדירה יחידה או כדירה נוספת.
אם אתם שוקלים רכישת דירה כהשקעה, המשוואה הופכת מורכבת יותר. כאן מס הרכישה הוא רק אחד המרכיבים לצד תשואת השכירות, עליית הערך הצפויה ועלויות המימון. תכנון פיננסי כולל, שמביא בחשבון את כל המרכיבים האלה, עוזר לכם להבין האם ההשקעה משתלמת גם אחרי המס. אם אתם רוצים ללוות את ההחלטה בבדיקה מקצועית, שווה לשקול ליווי פיננסי בהשקעות נדלן שבוחן את התמונה המלאה ולא את שורת המס הבודדת בלבד.
נקודה נוספת שקל לפספס היא ההשפעה של מבנה הבעלות. רכישה משותפת של בני זוג, שילוב של ילדים בעסקה, או רכישה דרך חברה, כל אחד מהם משנה את חבות המס בצורה שונה. אין תשובה אחת שמתאימה לכולם, ולכן ההחלטה צריכה להתבסס על הנתונים הספציפיים שלכם ולא על כלל אצבע כללי ששמעתם מחבר.
כדאי גם לשלב את מס הרכישה בתוך תזרים המזומנים הכולל של העסקה. הרבה רוכשים בונים את התקציב לפי מחיר הדירה וההון העצמי הנדרש, ומגלים מאוחר שהמס, שכר הטרחה של עורך הדין, דמי התיווך ועלויות המעבר מצטברים לסכום נכבד. אם המס לא תוקצב מראש, אתם עלולים למצוא את עצמכם נאלצים לגייס מימון יקר יותר או לוותר על עסקה טובה. תכנון מוקדם של כל ההוצאות הנלוות נותן לכם שקט נפשי ויכולת מיקוח טובה יותר מול המוכר.
עבור משקיעים, כדאי לזכור שמס הרכישה משפיע ישירות על נקודת האיזון של ההשקעה. ככל שהמס גבוה יותר, כך העלות הכוללת של הנכס עולה והתשואה השנתית נשחקת בשנים הראשונות. חישוב מדויק של המס לצד התשואה הצפויה עוזר לכם להשוות בין נכסים שונים על בסיס אמיתי, ולא לפי מחיר המדבקה בלבד. לפעמים נכס זול יותר עם מס נמוך עדיף על נכס יקר עם חבות מס כבדה, וההפרש מתגלה רק כשמכניסים את כל המספרים לאותה טבלה.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על היטל השבחה בעסקת נדלן.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מדריך בניית תיק השקעות.
שאלות נפוצות על מס רכישה
כמה מס רכישה משלמים על דירה יחידה?
על דירה יחידה קיימת מדרגת פטור עד תקרה מתעדכנת, כך שעל החלק הראשון של השווי אתם משלמים ₪0. מעל התקרה החיוב מתחיל בשיעורים מדורגים שעולים ככל שהשווי גדל. הסכום המדויק תלוי בשווי הדירה ובמדרגות העדכניות שמפרסמת רשות המסים למועד העסקה.
מה ההבדל במס בין דירה יחידה לדירה נוספת?
ההבדל המרכזי הוא בפטור ההתחלתי. דירה יחידה נהנית מפטור עד תקרה מתעדכנת ומשיעורים מתונים מעליה, ואילו דירה נוספת מחויבת כבר מהשקל הראשון בשיעור גבוה ואחיד יותר. ההפרש יכול להסתכם בעשרות ואף מאות אלפי שקלים, בהתאם לשווי הדירה.
מתי צריך לשלם את מס הרכישה?
הדיווח והתשלום מתבצעים בתוך פרק זמן קצוב ממועד חתימת החוזה. איחור בהגשה או בתשלום עלול לגרור קנסות והפרשי הצמדה, ולכן כדאי לטפל בכך מוקדם ולא להשאיר את זה לרגע האחרון.
האם אפשר לקבל הנחה במס רכישה?
כן, החוק מעניק מדרגות מס מיטיבות לקבוצות מסוימות כמו עולים חדשים, נכים ומשפחות שכולות, בכפוף לתנאים. כדי לממש את ההטבה צריך לדרוש אותה במפורש בהצהרה ולעמוד בקריטריונים שקבועים בחוק.
מי מגיש את הדיווח על מס הרכישה?
ברוב העסקאות עורך הדין שמלווה את הקונה מכין ומגיש את ההצהרה לרשות המסים. עם זאת, האחריות הסופית לתשלום ולנכונות הפרטים מוטלת עליכם, ולכן כדאי לוודא שהמעמד והשווי מדווחים נכון.
המידע במאמר זה הוא כללי ולא מהווה ייעוץ מס, ייעוץ משפטי או תחליף לבדיקה פרטנית מול איש מקצוע מוסמך בהתאם לנתונים האישיים שלכם.












