
רוב בעלי העסקים בישראל ניגשים למכירה רק כשהמיצים נגמרו – בריאות, מוטיבציה, או הצעת רכישה שנפלה במייל בלי שביקשו. זו הסיבה שהם מקבלים תמורה נחותה. עסק שמוכרים בלחץ מקבל הצעה של 60-70% משוויו האמיתי. עסק שמתכוננים אליו 18-24 חודש מקבל מחיר שמשקף את התשואה האמיתית שלו – וגם שומר על אופציות אמיתיות לאורך התהליך. במאמר הזה נסקור את המתודולוגיה: שלושת המבחנים למוכנות, איך מתמחרים בעל עסק קטן או בינוני בלי לסמוך על הכרזות באוויר, מה משקיע מקצועי יחפש לפני שייתן הצעה, מהם מבני העסקה הנפוצים ב-2026, איך לא לאבד שליש מהתמורה למס, ולמה החיים אחרי המכירה דורשים אסטרטגיית צמיחה לעסק אחר לגמרי – של ההון, לא של העסק.
שלושת המבחנים שמכריעים האם העסק שלך באמת מוכן למכירה
בעל עסק שמכריז “אני מוכן למכור” כמעט תמיד מתכוון “אני מוכן להעיף את העסק מהצלחת”. מוכן באמת זה מצב אחר. המבחנים שמכריעים זאת בפועל, מנוסחים בצורה שמשקיע מקצועי בוחן:
- מבחן ההפרדה התפעולית: האם העסק יכול לתפקד 30 ימים רצופים בלי שתחזור אליו? אם התשובה היא לא – לא בגלל ש”לא ניסיתי” אלא בגלל ש”לא יכול” – העסק עדיין תלוי בך. משקיע יראה את זה ויתמחר את העסק כאילו הוא מאבד את 60% מהערך ביום שאחרי המכירה. תיקון הבעיה לוקח 12-18 חודשים של בניית שכבת ניהול ביניים.
- מבחן הצמיחה בשנתיים האחרונות: האם ההכנסות ב-2024 ו-2025 גדלו במצטבר ב-15% או יותר לעומת 2022-2023? עסק בקיפאון או בירידה מקבל מכפיל שווי נמוך משמעותית מעסק בצמיחה – גם אם הרווחיות זהה. משקיע מתמחר לפי הקו, לא לפי הנקודה.
- מבחן הריכוז של לקוחות: האם לקוח בודד מספק יותר מ-25% מההכנסות? אם כן, העסק נסחר במכפיל ירוד עד שתפזר. עסקים עם 5 לקוחות גדולים שכל אחד 20% נסחרים במכפיל 30%-50% נמוך מעסקים עם 50 לקוחות שכל אחד 2%.
אם נכשלת באחד משלושת המבחנים, עדיין אפשר למכור – אבל ההכנה שנדרשת לוקחת בין שנה לשנתיים. בעלי עסקים שמתכננים מכירה בעוד 18-24 חודשים מקבלים בממוצע 30%-50% יותר מאלה שמנסים למכור “מהמותן”.
כמה שווה העסק שלי: שיטות הערכת שווי לבעל עסק קטן ובינוני
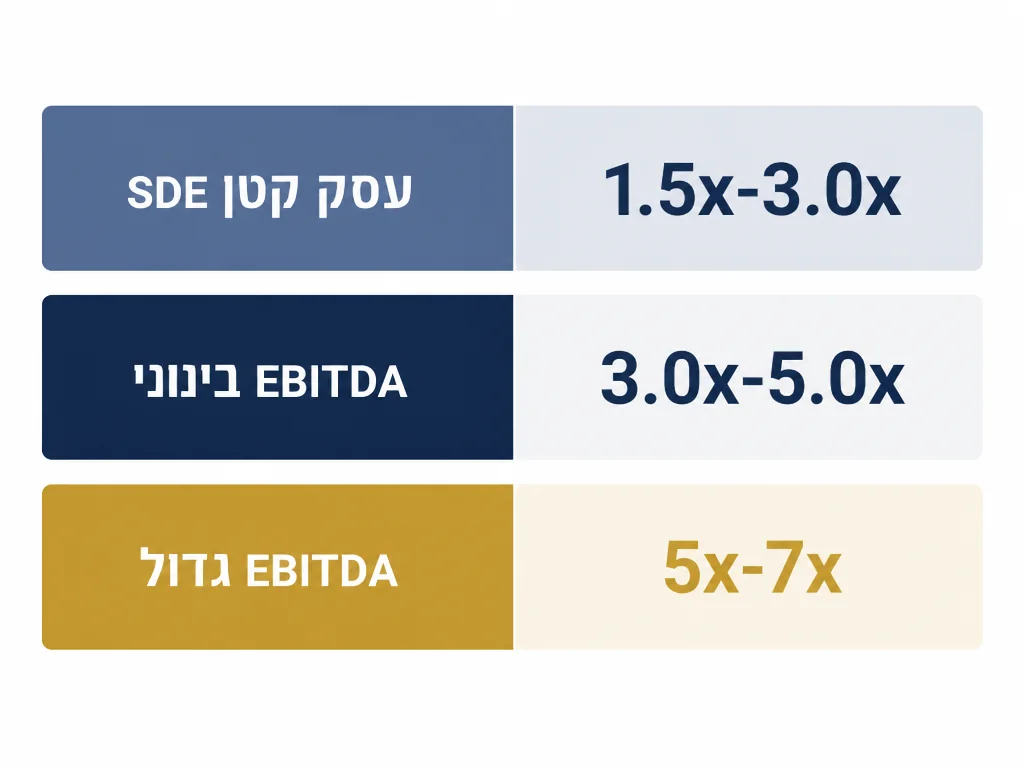
השאלה הראשונה שכל בעל עסק שואל היא “כמה שווה” – והתשובה תלויה בגודל ובמבנה. עסקים קטנים (Main Street) מוערכים לפי מכפיל SDE (Seller Discretionary Earnings), עסקים בינוניים לפי מכפיל EBITDA, ועסקים גדולים יותר לפי שילובים מורכבים יותר. עסקים קטנים בעלי הכנסה שנתית מתחת ל-USD 5 מיליון מתומחרים בדרך כלל לפי מכפיל SDE של 1.5x-3.0x, בעוד עסקים בינוניים עם USD 1M-USD 5M EBITDA עוברים למכפיל EBITDA של 3.0x-5.0x, ועסקים עם הכנסות חוזרות, פיזור לקוחות ושוליים גבוהים יכולים להגיע למכפיל 5x-7x. המעבר מ-SDE ל-EBITDA קורה בדרך כלל סביב סף USD 2M EBITDA, שם שכבת ניהול מקצועית מחליפה את הבעלים בתפקוד היומיומי.
הטבלה הבאה מציגה את טווחי המכפילים הנפוצים:
| גודל עסק | מטריקה | מכפיל טיפוסי | מתי מגיעים לעליון |
|---|---|---|---|
| Main Street (הכנסה עד USD 5M) | SDE | 1.5x – 3.0x | הכנסה חוזרת, פיזור לקוחות, אין תלות בבעלים |
| Lower Mid-Market (USD 1M-USD 5M EBITDA) | EBITDA | 3.0x – 5.0x | צוות ניהול עצמאי, צמיחה דו-ספרתית |
| Mid-Market (USD 5M+ EBITDA) | EBITDA + מודלים נוספים | 5x – 7x ומעלה | SaaS / הכנסות חוזרות, שוליים גבוהים, נתח שוק |
| חברות עם נדל”ן משמעותי | הערכה נפרדת לנדל”ן + מכפיל לעסק | הנדל”ן בשווי שוק, העסק לחוד | נכסים שניתן למכור בנפרד |
חשוב: המספר ה”גולמי” של רואה החשבון – הרווח החשבונאי – איננו ה-EBITDA או ה-SDE שעליהם מתבסס המשקיע. שני הם דורשים נורמליזציה. כל הוצאה שאיננה תפעולית-שוטפת מתווספת חזרה, וכל הכנסה חד-פעמית מנוכה. כאן נוצרת הפרצה הגדולה ביותר בתהליך – וזה הנושא של ההמשך.
ניקוי המאזן: מה משקיע יראה לפני שיציע מחיר
תהליך ה-Quality of Earnings, או QoE, הוא הבדיקה החשבונאית-תפעולית שכל קונה רציני מבצע לפני שמחתום על הסכם. במהלך ה-QoE, רואי החשבון של הקונה עוברים על כל ה”תוספות חזרה” (add-backs) שהמוכר הוסיף ל-EBITDA, ובוחנים אם הן באמת חד-פעמיות. הנתון שכל מוכר חייב להכיר: בדיקת ה-QoE של הקונה דוחה בדרך כלל 30%-50% מתוספות ה-EBITDA שהמוכר הציע, וזו הסיבה הראשונה למשא ומתן חוזר על מחיר ה-LOI.
תוספות חזרה שכמעט תמיד מתקבלות לעומת תוספות שכמעט תמיד נדחות:
- מתקבל: שכר בעלים מעל שכר שוק לתפקיד דומה, הוצאות אישיות מובהקות (רכב, ארוחות), שכר בני משפחה ללא תפקוד אמיתי, שכירות מבעלי קשורים מעל מחיר שוק, פיצויי פיטורים חד-פעמיים, עלויות עסקת M&A, שירותים מקצועיים חד-פעמיים (יועצים שנשכרו לפרויקט שהסתיים).
- נדחה: הוצאות שיווק שוטפות (גם אם “השנה הזו הייתה גבוהה במיוחד”), עלויות גיוס לקוחות (CAC), השקעה הונית רגילה ושוטפת (capex), עמלות מכירה, בונוסים לעובדים, תזרים נטו של הון חוזר.
- קריטריון ההגנה: תוספת מתקבלת רק אם יש לה שלושה דברים – חוזה או חשבונית שמתעדים את ההוצאה, נרטיב ברור למה היא לא חוזרת, והשוואה למחירי שוק.
- השפעה כלכלית: ב-EBITDA של ₪4M עם USD 1M תוספות שמתוכן הקונה אישר רק 500K, ה-EBITDA הנורמלי יורד ל-USD 3.5M. במכפיל 5x זה הפרש של USD 2.5M בשווי הסופי – כמעט עשרה מיליון שקל.
הכנה מוקדמת של תיק תוספות מבוסס מסמכים, חודש לפני הוצאת ה-CIM (Confidential Information Memorandum), מקצרת את משא ומתן ה-LOI ב-60%-70%. בעלי עסקים שעובדים עם ייעוץ פיננסי מקצועי משקיעים את ההכנה הזו 12-18 חודשים לפני המכירה – לא 30 ימים אחרי שקיבלו הצעה.
מבני עסקה: מזומן, שטר חוב מהמוכר, ואזוויי-אאוט
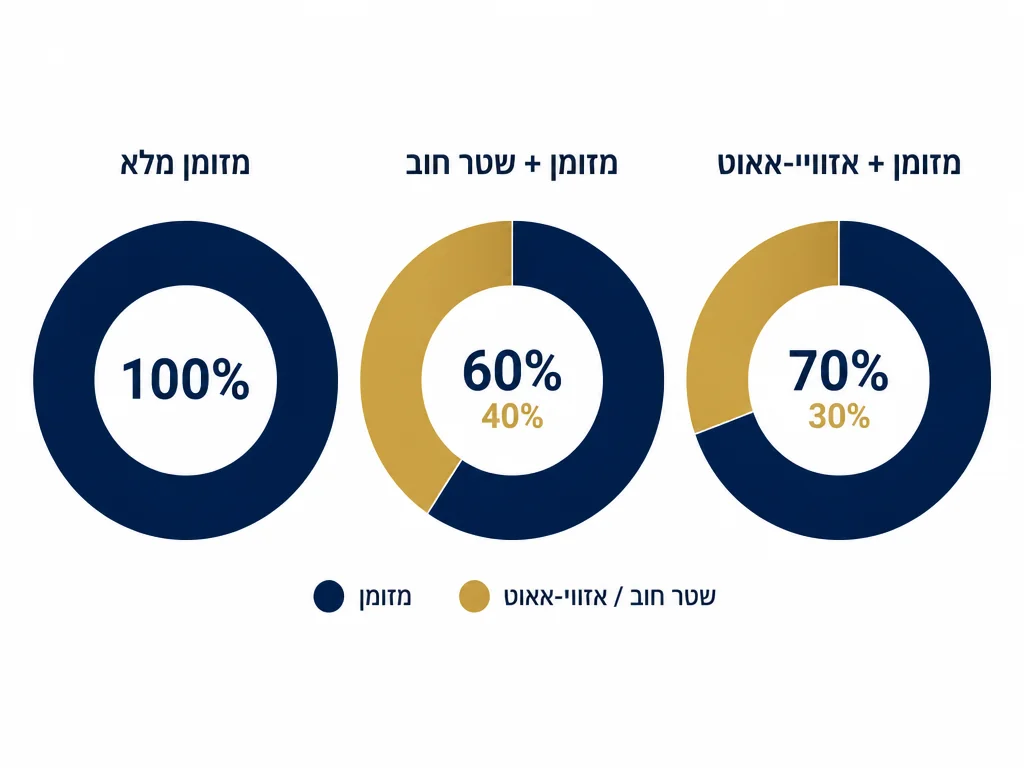
הסיפור הקלאסי “100% מזומן ביום הסגירה” כמעט אף פעם לא קורה בעסקים קטנים ובינוניים. בבנצ’מרק של עסקאות M&A בקרב סוכנויות שיווק דיגיטלי עם EBITDA ממוצע של USD 2.4 מיליון, המוכר קיבל בממוצע 59% ממחיר הרכישה במזומן בסגירה, ו-41% נוספים נדחו לתשלום באמצעות שטר חוב מהמוכר, אזוויי-אאוט, או רולאובר הוני. אזוויי-אאוטים בעסקאות SMB נמשכים בדרך כלל 12-36 חודשים, עם 1-3 שנים נפוץ במיוחד בעסקאות SaaS. בעסקאות בריאות (קליניקות, מרפאות) הקונים נוהגים להגביל את האזוויי-אאוט ל-20% או פחות משווי העסקה הכולל כדי לשמור על המוטיבציה של המוכר אחרי הסגירה.
שלושת המבנים הנפוצים שתפגשו במשא ומתן:
מבנה 1: כל מזומן בסגירה – נדיר. בדרך כלל מופיע רק כשהקונה הוא קרן השקעות אסטרטגית שמשלמת פרמיה תחרותית, או כשהעסק נמכר ב-100% ולא 100% – כלומר הקונה מוכן להחזיק רק חלק מהבעלות תחילה. בדרך כלל המחיר הכולל יהיה נמוך יותר ב-15%-25% מאשר מבנה משולב.
מבנה 2: מזומן בסגירה + שטר חוב מהמוכר – השטר נושא ריבית של 5%-8% ונפרע על פני 3-5 שנים. נפוץ במיוחד כשהקונה הוא מנהל בעסק עצמו (מעבר ניהולי). היתרון למוכר: ריבית מובטחת על כסף שלא היה אצלו, פלוס מס יעיל אם תכנון נכון. החיסרון: סיכון אם הקונה לא משלם.
מבנה 3: מזומן + אזוויי-אאוט מבוסס ביצועים – השכיח ביותר. 50%-80% מזומן בסגירה, 20%-50% תלוי בעמידה ביעדי הכנסה/EBITDA במשך 2-3 שנים. הסכנה: הקונה משנה תהליכים בעסק ופוגע ביכולת לעמוד ביעדים. ההגנה: לקבוע מנגנון לפיו שינויים מהותיים בתפעול מקפיאים את האזוויי-אאוט.
מס על מכירת עסק: איך לא להעיף שליש מהתמורה
נושא המס במכירת עסק הוא הנקודה היחידה שבה בעל עסק לא מוכן יכול להפסיד מאות אלפי שקלים בלי לזהות שזה קורה. בישראל, מכירת מניות חברה פרטית ליחיד חייבת במס רווחי הון. יחיד נהוג למסות ב-25% על רווחי הון ממכירת מניות (או 30% אם הוא בעל מניות מהותי שהחזיק 10% ומעלה), וב-2025 רווחים שנתיים מעל ₪721,560 חשופים גם למס יסף נוסף של 2% על מקורות הון ועוד 3% על סך הכנסה שנתית חייבת. במכירת עסק ב-₪10M תמורה לבעל מניות מהותי בודד, חבות המס יכולה להגיע ל-₪3-3.5M.
שלוש אסטרטגיות שמפחיתות את הנטל:
1. פיצול תמורה בין מזומן לאזוויי-אאוט: דחיית חלק מהתמורה לשנים הבאות מאפשרת ניצול של מדרגות מס נמוכות יותר אם הכנסות שנתיות אחרות יורדות (פרישה, מעבר לתפקיד יועץ במשרה חלקית). במקרים של דחיה ארוכה – האזוויי-אאוט יכול להיחשב כהכנסה מעבודה ולא רווח הון.
2. ניצול הפסדים צבורים: לחברה יש פעמים רבות הפסדים ישנים שאפשר לקזז עם רווחי המכירה. רואה החשבון חייב לעבור על ספרי החברה 18 חודש לפני המכירה כדי לזהות הפסדים שניתנים לקיזוז ולתכנן את עיתוי המימוש.
3. שילוב נדל”ן בעסק לעומת נדל”ן מחוץ לעסק: אם החברה מחזיקה בנכס נדל”ן עסקי, לפעמים יעיל יותר לפצל את העסקה – מכירת המניות בנפרד ממכירת הנדל”ן (שעובר במשטר מס שבח עצמאי). תכנון מקדים יכול להפחית את חבות המס ב-15%-25%. המדריך לתכנון מס לבעלי עסקים מפרט את הנושא הזה בהרחבה.
החיים שאחרי: תכנון פיננסי לתמורת המכירה
בעל עסק שמכר ב-₪15M נכנס למצב שלא היה בו לפני – הון נזיל גדול, ללא תזרים שוטף. השאלה איננה “כמה התעשרתי” אלא “איך לבנות הכנסה חודשית קבועה ולשמור על כוח הקנייה לאורך 30 שנים”. זה דורש בניית אסטרטגיה כלכלית חדשה, לא של עסק – של תיק.
הטעויות הנפוצות של מוכרי עסקים בששת החודשים הראשונים אחרי המכירה:
טעות 1: השקעה מהירה בעסק חדש – בעלי עסקים מרגישים “חסרי תכלית” אחרי המכירה ומשקיעים 30%-50% מהתמורה בעסק חדש שמתפוצץ. הכלל: 12 חודשי המתנה לפני כל החלטה אסטרטגית גדולה.
טעות 2: דחיית פיזור גיאוגרפי – תיק מנייתי ש-100% בישראל חשוף לסיכון מטבעי וסיכון פוליטי. תיק מפוזר נכון מחזיק 40%-60% חשיפה לחו”ל – והשאלה היא איך לעשות זאת באופן יעיל מבחינת מס. קרנות איריות UCITS הן הברירה הנפוצה לחשיפה אמריקאית עבור משקיעי הון גבוה.
טעות 3: התעלמות מנוסחת המשיכה – הכלל הקלאסי של 4% משיכה שנתית בנוי על נתוני שוק אמריקאיים ועל אופק של 30 שנה. לישראלי בן 50 שמשך עסק, המסגרת המוכרת היא 3.5%-4% משיכה שנתית מתיק מפוזר. תיק של ₪10M נטו מס יכול לתמוך במשיכה של ₪350K-₪400K לשנה לכל החיים, בהנחת תשואה ריאלית של 4%-5%.
שאלות נפוצות
תוך כמה זמן נמכר עסק בגודל בינוני בישראל?
מ-CIM ועד סגירה: 9-15 חודשים. שלב הגילוי הוא הראשון (1-3 חודשים להוצאת CIM ושיווק לקונים פוטנציאליים), שלב ה-LOI הוא השני (1-3 חודשים), בדיקת נאותות וניסוח הסכמי משפט הוא השלישי (3-6 חודשים), וסגירה רשמית עם תשלום היא הרביעי. כל ניסיון להאיץ פוגע במחיר.
האם להעסיק יועץ מכירה (M&A advisor) שווה את העמלה?
לעסקים מעל ₪5M בתמורה צפויה, כן. יועץ מכירה גובה בדרך כלל 5%-10% מהתמורה, אבל מביא ל-2-5 קונים פוטנציאליים במקביל. רב התחרות בין קונים מעלה את המחיר הסופי ב-15%-30% בממוצע – הרבה יותר מהעמלה. לעסקים מתחת ל-₪3M בתמורה, יועץ עצמאי או רואה חשבון מנוסה בעסקאות מספיק.
מה ההבדל בין מכירת מניות למכירת פעילות?
מכירת מניות מעבירה את החברה כיחידה אחת (כולל ההיסטוריה, החובות, ההתחייבויות החבויות). הקונה נכנס לנעלי המוכר במלואן. מכירת פעילות מעבירה רק את הנכסים והפעילות – בלי החברה עצמה. למוכר, מכירת מניות בדרך כלל יעילה יותר מבחינת מס (רווח הון ב-25%). לקונה, מכירת פעילות יעילה יותר (יכולת לפחת נכסים שנרכשו, אין ירושת חובות). זה אחד הנושאים העיקריים במשא ומתן.
סיכום
מכירת עסק קטן או בינוני בישראל איננה אירוע – היא פרויקט של 18-24 חודשים. ההכנה כוללת שלוש שכבות במקביל: תפעולית (הוצאת התלות בבעלים, פיזור לקוחות, צמיחה דו-ספרתית), חשבונאית (תיק תוספות EBITDA חזק, נורמליזציה מקדימה), ומיסויית (זיהוי הפסדים צבורים, תכנון פיצול תמורה). מי שמשקיע בהכנה הזו מקבל בממוצע 30%-50% יותר מהתמורה לעומת מי שמנסה למכור בלחץ. ומי שמתכנן את החיים שאחרי – תיק מפוזר נכון, פיזור גיאוגרפי, נוסחת משיכה מציאותית – שומר על כוח הקנייה לאורך 30 שנה במקום להגיע לקיצוץ בסטנדרט החיים אחרי 10 שנים.












