
תושבי חוזרים ועולים חדשים בישראל זכאים להטבות מס משמעותיות שנועדו להקל על תהליך השתלבותם במשק הישראלי. עם זאת, רבים מהם אינם מודעים לזכויותיהם המלאות ומפסידים סכומי כסף משמעותיים שמגיעים להם מרשות המסים.
מדובר בהטבות שעשויות להגיע לעשרות ואף מאות אלפי שקלים, תלוי במצבו האישי של העולה או התושב החוזר. הבנת מערכת ההטבות והזכויות היא קריטית למימוש מלא של הפוטנציאל הכלכלי העומד בפני מי שבוחרים לעשות עלייה או לשוב לישראל.
מיהו תושב חוזר ומיהו עולה חדש לצורכי מס?
הגדרת תושב חוזר
תושב חוזר הוא אזרח ישראלי או תושב קבע לשעבר שעזב את ישראל לתקופה של שנתיים לפחות ושב לחיות בה באופן קבוע. ההגדרה המדויקת נקבעת על פי חוק מס הכנסה וכוללת מספר קריטריונים.
רשות המסים בוחנת את “מרכז החיים” של האדם כדי לקבוע את מעמדו. זה כולל בדיקה של מקום המגורים הקבוע, מקום העבודה העיקרי, היכן נמצא הרכוש העיקרי, מיקום בני המשפחה הקרובים ועוד גורמים.
הגדרת עולה חדש
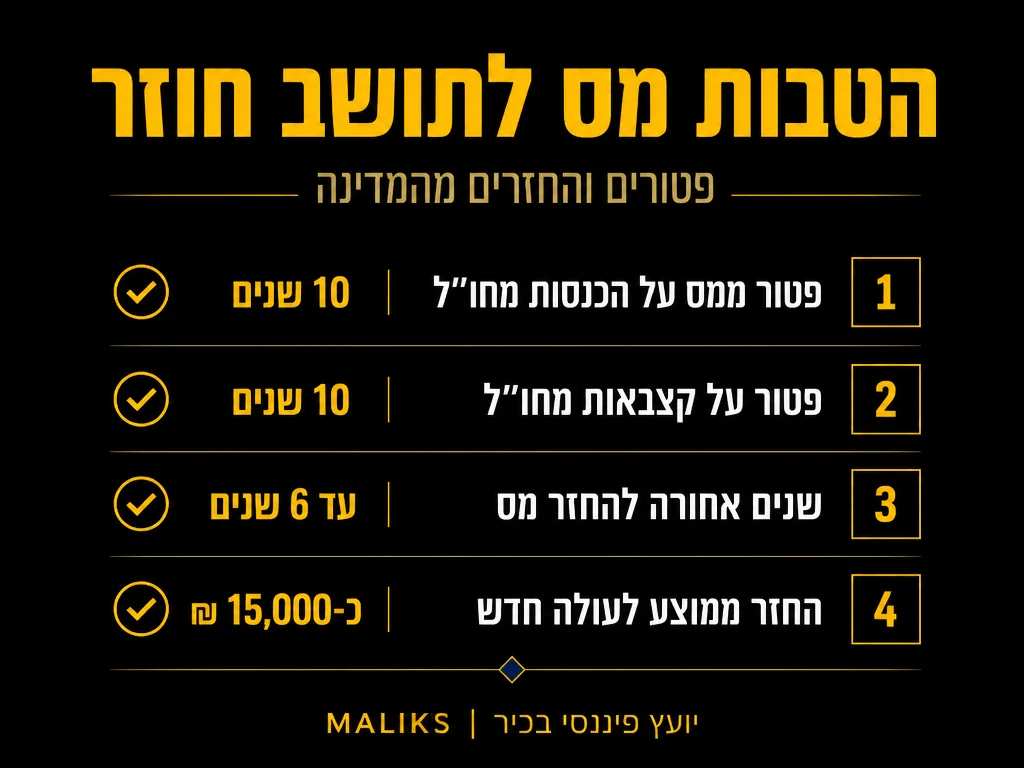
עולה חדש הוא אדם שמקבל אזרחות ישראלית במסגרת חוק השבות ועושה עלייה לישראל. לצורכי הטבות המס, הסטטוס של עולה חדש נשמר למשך עשר שנים מיום העלייה.
קיימת גם קטגוריה של “תושב ותיק חוזר” שהיא שונה מתושב חוזר רגיל. מדובר באדם שהיה תושב ישראל למשך עשר שנים לפחות, עזב את המדינה וחזר אליה.
הטבות המס העיקריות לתושבים חוזרים ועולים חדשים
פטור ממס על הכנסות מחוץ לישראל
אחת ההטבות המשמעותיות ביותר היא פטור מלא ממס על הכנסות שהופקו מחוץ לישראל. זה כולל שכר עבודה, הכנסות מעסק, דיבידנדים, ריבית, דמי שכירות ורווחי הון.
הפטור תקף למשך עשר שנים מיום קבלת הסטטוס של עולה חדש או תושב חוזר. לדוגמה, עולה חדש שממשיך לעבוד מרחוק עבור חברה אמריקאית לא ישלם מס בישראל על ההכנסה הזו במשך עשר השנים הראשונות.
הטבות המס במספרים
פטור ממס על הכנסות מנכסים מחוץ לישראל
נכסים פיננסיים שנרכשו לפני העלייה או השיבה לישראל פטורים ממס. זה כולל רווחי מכירת מניות, אגרות חוב, קרנות נאמנות ונכסי נדל”ן שנמצאים מחוץ לישראל.
המשמעות היא שעולה חדש שהשקיע בנדל”ן בארצות הברית לפני עלייתו, ימכור את הנכס בעשר השנים הראשונות ולא ישלם מס רווח הון בישראל על העסקה. לשם השוואה, תושב ישראלי רגיל משלם מס רווח הון של 25% על הרווח הריאלי ממכירת מניות (ו-30% לבעלי מניות מהותיים מעל 10%), וכן מס שבח של 25% על הרווח הריאלי ממכירת נדל”ן בישראל – מס שעולה חדש חוסך לחלוטין על נכסיו הזרים.
הטבות על הכנסות פסיביות
הכנסות פסיביות כגון ריבית מפיקדונות בנקאיים זרים, דיבידנדים ממניות זרות ודמי שכירות מנכסים בחוץ לארץ פטורים לחלוטין ממס בישראל.
כאן חשוב להבין את היתרון המשמעותי: המדרגה העליונה של מס הכנסה בישראל ל-2025 היא 47%, ועם מס יסף של 3% על הכנסה שנתית מעל 721,560 ש״ח, המס השולי המקסימלי מגיע עד 50%. תושב חוזר ועולה חדש פטורים לחלוטין מנטל זה על הכנסותיהם הזרות במהלך עשר השנים הראשונות.
זיכוי ממס זר ששולם
במקרים בהם שולם מס במדינה זרה על הכנסה פטורה, ניתן לקבל זיכוי על המס הזר ששולם. זאת למרות שאין חבות מס בישראל על אותה הכנסה.
הטבות בביטוח לאומי
עולים חדשים פטורים מתשלום דמי ביטוח לאומי על הכנסות מחוץ לישראל למשך שנה אחת. תושבים חוזרים זכאים לפטור למשך שלושה חודשים.
תהליך הגשת בקשה להחזר מס
שלב ראשון – איסוף מסמכים
לפני הגשת הבקשה, יש לאסוף את כל המסמכים הרלוונטיים. זה כולל תעודת עולה או אישור על מעמד תושב חוזר מרשות האוכלוסין וההגירה, דוחות שנתיים על הכנסות מחוץ לישראל, אישורים על מס ששולם בחוץ לארץ, פירוט על נכסים פיננסיים שהיו בבעלותך לפני העלייה, ודפי בנק ממוסדות פיננסיים זרים.
מומלץ לתעד את תאריך העלייה או השיבה בצורה מדויקת, שכן זהו נקודת הזמן שממנה מתחילה ספירת עשר השנים של ההטבות.
שלב שני – פתיחת תיק במס הכנסה
יש לפנות למשרד מס הכנסה ולפתוח תיק חדש כתושב חוזר או עולה חדש. בפגישה הראשונית יוסבר לך על זכויותיך וחובותיך.
חשוב לוודא שהסטטוס שלך מעודכן במערכת באופן נכון. טעויות בסיווג עלולות להוביל לתשלום מס מיותר או לאובדן זכויות.
שלב שלישי – הגשת דוח שנתי
גם אם אינך חייב במס על הכנסותיך מחוץ לארץ, יש חובה לדווח עליהן. הדוח השנתי צריך לכלול פירוט של כל ההכנסות הפסיביות והאקטיביות מחוץ לישראל.
בקביעת מועדי הגשת הדוחות השנתיים, חשוב להכיר את המועדים והחובות הספציפיים המתייחסים למצבך האישי.
שלב רביעי – מעקב ובדיקת החזר
לאחר הגשת הדוח, רשות המסים תבדוק את הנתונים ותחשב את החזר המס המגיע לך. תהליך זה עשוי לקחת מספר חודשים.
במידה ושולם מס יתר במהלך השנה, ההחזר יועבר לחשבון הבנק שציינת. חשוב לעקוב אחר התהליך ולוודא שההחזר אכן מתקבל במועד.
רשימת תיוג: מסמכים נדרשים לתהליך
תעודת עולה / אישור מעמד תושב חוזר (רשות האוכלוסין וההגירה)
תאריך מדויק של העלייה / השיבה (נקודת פתיחת 10 השנים)
דוחות שנתיים על הכנסות מחוץ לישראל (כל השנים הרלוונטיות)
אישורי מס ששולם בחוץ לארץ (לצורך זיכוי מס זר)
פירוט נכסים פיננסיים שהיו בבעלות לפני העלייה (מניות, קרנות, נדל”ן)
דפי בנק ממוסדות פיננסיים זרים (12 חודשים אחורה לפחות)
מסמכי קרנות פנסיה זרות (401k, IRA וכדומה) שהוקמו לפני העלייה
מספר חשבון בנק ישראלי למשלוח ההחזר
טעויות נפוצות שיש להימנע מהן
אי דיווח על הכנסות זרות
גם אם ההכנסות פטורות ממס, קיימת חובת דיווח. אי דיווח עלול להוביל לקנסות ולבעיות משפטיות. רשות המסים עוברת לשיתוף מידע אוטומטי עם מדינות זרות, ויכולתה לזהות הכנסות לא מדווחות גדלה משמעותית.
אובדן מסמכים ואישורים
שמירת כל המסמכים והאישורים מהמדינה שממנה עלית או שבת היא קריטית. מדובר במסמכים שיכולים להידרש שנים לאחר העלייה, במיוחד במקרה של ביקורת מס.
חישוב שגוי של תקופת ההטבות
ישנם מקרים בהם אנשים מבלבלים בין תאריך העלייה לבין תאריך קבלת תעודת העולה. תקופת עשר השנים מתחילה מהמוקדם מבין השניים, ויש לוודא את התאריך המדויק.
אי ניצול זכויות במלואן
רבים לא מודעים לכל ההטבות המגיעות להם. החזרי מס על הפקדות לקופות גמל וקרנות השתלמות הם דוגמה לזכויות נוספות שכדאי לבדוק.
נכון ולא נכון: טעויות קריטיות לעומת פעולה נכונה
|
✘ מה לא לעשות
|
✔ מה לעשות
|
זכויות מיוחדות בתחום הפנסיה והחיסכון
קרנות פנסיה זרות
תגמולי פנסיה שמשולמים מקרן זרה פטורים ממס בישראל למשך עשר שנים. זאת בתנאי שהקרן הוקמה לפני העלייה או השיבה לישראל.
לדוגמה, עולה חדש שיש לו קרן פנסיה אמריקאית 401k יוכל למשוך כספים ממנה מבלי לשלם מס בישראל, למעט המס שינוכה בארצות הברית.
הפקדות לקופות גמל ישראליות
עולים חדשים ותושבים חוזרים זכאים להטבות מס על הפקדות לקופות גמל ולקרנות פנסיה ישראליות, בנוסף לחיסכון פנסיוני חובה הקיים במשק הישראלי. שיעור ההפקדה הפנסיונית בישראל עומד על 18.5% מהשכר הברוטו, מתוכם 6% מהעובד ו-12.5% מהמעסיק, מה שיוצר מסלול חיסכון משמעותי לטווח הארוך.
בנוסף, קופת גמל להשקעה מאפשרת הפקדה שנתית של עד 83,641 ש״ח לאדם בשנת 2026, כאשר משיכה כקצבה מגיל 60 פטורה ממס לחלוטין – כלי תכנון משמעותי לעולה חדש שמתבסס בישראל.
רווחים מפדיון קרנות פנסיה זרות
במקרה שעולה חדש מפדה קרן פנסיה זרה במהלך עשר השנים הראשונות, הרווחים שנצברו בקרן פטורים ממס בישראל. זאת בתנאי שהקרן הוקמה לפני העלייה.
תכנון מס אסטרטגי לתושבים חוזרים ועולים חדשים
מימוש רווחים בתקופת ההטבות
אחת האסטרטגיות החשובות ביותר היא מימוש רווחי הון על נכסים זרים במהלך עשר השנים הראשונות. למשל, מכירת נדל”ן או מניות שנרכשו לפני העלייה.
לאחר תום תקופת ההטבות, אותם רווחים יהיו חייבים במס מלא בישראל. החל מינואר 2025, הכנסות הון (רווחי הון, דיבידנדים וריבית) שמעבר לסף של 721,560 ש״ח חייבות בתוספת מס יסף של 5% (3% רגיל + 2% נוסף על הון). לכן, תכנון נכון של מועדי המימוש יכול לחסוך עשרות אלפי שקלים.
העברת נכסים ושינוי מבנה ההחזקה
במקרים מסוימים, כדאי לשקול העברת נכסים לישראל או שינוי מבנה ההחזקה שלהם במהלך תקופת ההטבות. זאת על מנת למקסם את היתרונות המיסויים.
לדוגמה, העברת כספים מחשבון בנק זר לחשבון ישראלי יכולה להיות רעיון טוב, במיוחד אם הכספים מיועדים להשקעה בנכסים בישראל. לעולים שמתכננים להשקיע בנדל”ן להשקעה בישראל בתום תקופת ההטבות, חשוב לזכור שקיים פטור ממס הכנסה על דמי שכירות מדירת מגורים בישראל עד תקרה של 5,654 ש״ח לחודש בשנת 2025, כאשר תקרה זו קפואה לשלוש שנים עד 2028.
תכנון ירושה ומתנות
גם בתחום זה ישנן הטבות מיוחדות. נכסים שהתקבלו בירושה או במתנה מחוץ לישראל פטורים ממס, בתנאים מסוימים.
שאלות נפוצות והבהרות חשובות
האם ניתן לאבד את הסטטוס של תושב חוזר?
כן. אם תעזוב את ישראל שוב לתקופה ממושכת במהלך עשר השנים, עלול הסטטוס להיפסל. רשות המסים בוחנת את “מרכז החיים” באופן שוטף.
מה קורה אם חרגת מתקרת ההכנסות?
אין תקרת הכנסות להטבות. גם עולה חדש עם הכנסות גבוהות מאוד מחוץ לישראל ייהנה מהפטור המלא.
האם יש הבדל בין תושב חוזר לעולה חדש?
מבחינת הטבות המס, ההבדלים מינוריים ביותר. שניהם נהנים מאותן הטבות עיקריות למשך עשר שנים.
שילוב הטבות המס עם תכנון פיננסי כולל
מעבר להטבות המס, חשוב לשלב את הזכויות האלו בתכנון פיננסי רחב יותר. זה כולל החלטות על איזון תיק ההשקעות, קבלת החלטות לגבי השקעות ארוכות טווח לפנסיה, ותכנון משכנתאות ורכישת נכסים. כדאי לשקול גם הפקדה לקרן השתלמות, שכן קרן השתלמות פטורה ממס רווחי הון של 25% החל משש שנים מפתיחת הקרן – הטבה מצטברת לתכנון ארוך טווח.
למשל, עולה חדש עם נכסים משמעותיים בחוץ לארץ יכול להעביר חלק מהם לישראל לצורך רכישת דירה או השקעה עסקית, מבלי לשלם מס על ההעברה.
חשיבות הליווי המקצועי
ניווט במערכת המס הישראלית מורכב במיוחד עבור תושבי חוזרים ועולים חדשים. הכללים משתנים לעיתים קרובות, והפרשנויות של רשות המסים עשויות להשתנות.
ליווי מקצועי של יועץ מס מנוסה בתחום העלייה והשיבה לישראל יכול להבטיח שלא תפספס אף הטבה מגיעה, ושהדיווח שלך תקין ומדויק. השקעה בייעוץ מקצועי משתלמת כאשר מדובר בסכומים משמעותיים.
מחפשים ליווי מקצועי בתחום החזרי המס והטבות לתושבים חוזרים ועולים חדשים?
צוות מליק פיננסים מתמחה בליווי עולים חדשים ותושבים חוזרים בכל הקשור לתכנון מס, מימוש זכויות והטבות, ובניית אסטרטגיה פיננסית מיטבית. אנו מבטיחים שתקבלו את מלוא הזכויות המגיעות לכם ותמקסמו את היתרונות הכלכליים בשנים הראשונות בישראל.
לקביעת פגישת ייעוץ אישית, צרו קשר עם מליק פיננסים עוד היום.
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












