אתם צריכים ביטוח סיעודי פרטי מפני שהפוליסות הקבוצתיות שכיסו מיליוני ישראלים דרך מקום העבודה או ארגונים מסוימים נסגרו בהדרגה, והמערכת הציבורית אינה נותנת מענה מלא לעלויות הגבוהות של טיפול סיעודי ממושך. מצב סיעודי, שבו אדם מאבד את היכולת לתפקד ולבצע פעולות יומיומיות בכוחות עצמו, יכול להימשך שנים ולעלות עשרות אלפי שקלים בחודש. ללא כיסוי ביטוחי מסודר, הנטל הכספי נופל על בני המשפחה, ולעיתים שוחק חסכונות של חיים שלמים. במאמר הזה נסביר מדוע נוצר החלל הביטוחי הזה, מה ההבדל בין המקורות השונים לכיסוי סיעודי, וכיצד תוכלו לבנות שכבת הגנה שמתאימה בדיוק למצב שלכם.
הנושא הזה נעשה קריטי יותר ככל שתוחלת החיים בישראל עולה. אנשים חיים שנים ארוכות יותר, אך לא תמיד בבריאות מלאה. הפער בין תוחלת החיים לבין תוחלת החיים הבריאה מתורגם ישירות לשנים שבהן אדם עשוי להזדקק לעזרה יומיומית צמודה. דווקא בגלל השינויים הרגולטוריים בשוק הביטוח, ההיערכות המוקדמת שלכם היום שווה הרבה יותר מכל ניסיון לסדר את הנושא ברגע שבו הצורך כבר מתעורר.
למה נסגרו הפוליסות הסיעודיות הקבוצתיות
במשך שנים רבות נהנו ישראלים רבים מכיסוי סיעודי דרך פוליסות קבוצתיות. אלה היו הסדרים שנרכשו על ידי מעסיקים, ועדי עובדים, קופות חולים או ארגונים גדולים עבור כלל החברים בקבוצה, במחיר נמוך יחסית לכל מבוטח. הרעיון היה פשוט: כשמצרפים אלפי אנשים לקבוצה אחת, הסיכון מתפזר, והפרמיה החודשית נשארת נגישה גם לצעירים וגם למבוגרים.
עם הזמן התברר שהמודל הזה לא יציב מבחינה כלכלית. הפרמיות שנגבו בתחילת הדרך לא שיקפו את העלות האמיתית של תביעות סיעוד, שהצטברו ככל שהמבוטחים הזדקנו. חברות הביטוח מצאו את עצמן עם התחייבויות עתידיות עצומות מול הכנסות שלא הספיקו לכסות אותן. הרשות המפקחת על שוק ההון, ביטוח וחיסכון בחנה את התמונה והובילה שורה של רפורמות שהביאו בסופו של דבר לסגירת רבות מהפוליסות הקבוצתיות ולהפסקת חידושן.
המשמעות עבורכם ברורה: אם הסתמכתם על כיסוי קבוצתי ממקום העבודה או מארגון כלשהו, ייתכן שהכיסוי הזה כבר לא קיים, או שהוא צפוי להסתיים. רבים אינם מודעים לכך כלל, ומגלים את הפער רק כשהם מנסים להגיש תביעה. זו בדיוק הסיבה שבגללה חשוב לבדוק היום מה מצב הכיסוי שלכם, ולא להניח שהעבר ממשיך להגן עליכם.
מה מכסה ביטוח סיעודי פרטי ומה תפקידו
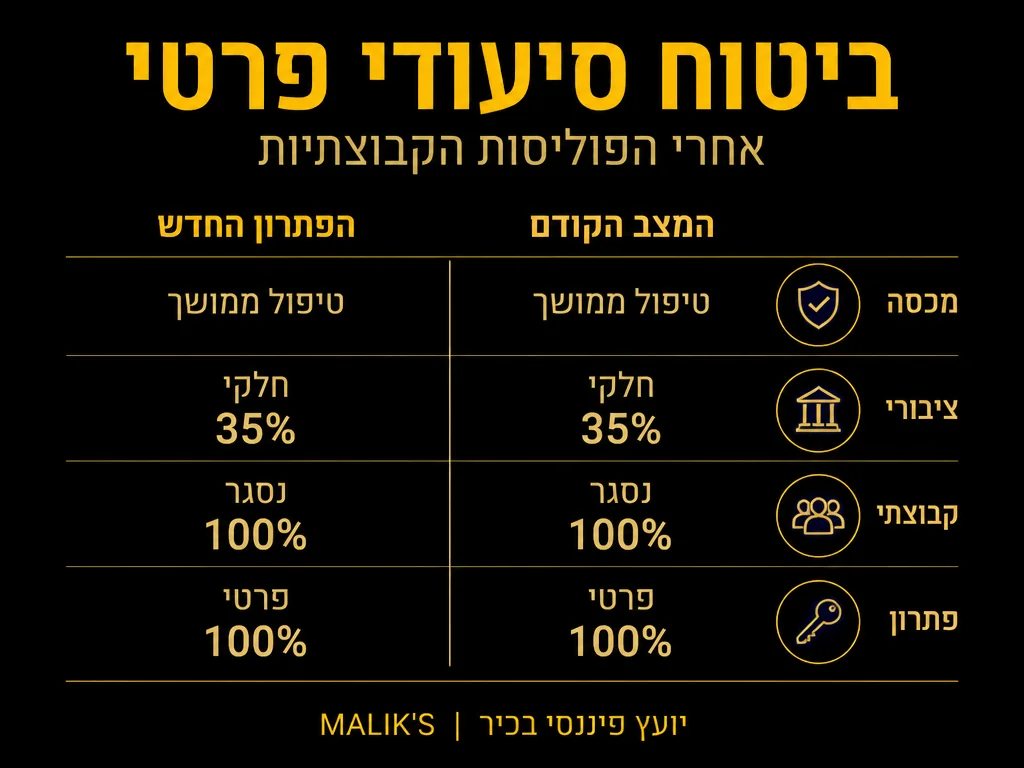
ביטוח סיעודי פרטי הוא פוליסה שאתם רוכשים באופן אישי, בהתאמה לצרכים ולתקציב שלכם. הוא נועד לספק תשלום חודשי במקרה שבו אתם הופכים למי שמוגדר במצב סיעודי לפי אמות המידה של הפוליסה. ההגדרה מבוססת בדרך כלל על היכולת לבצע פעולות יומיום בסיסיות, כמו רחצה, הלבשה, אכילה, ניידות ושליטה על הסוגרים, או על מצב קוגניטיבי שמצריך השגחה מתמדת.
לאחר סגירת פוליסות הסיעוד הקבוצתיות, ביטוח סיעודי פרטי נועד לכסות עלויות טיפול ממושך שאינן מכוסות במלואן על ידי מערכת הבריאות הציבורית. בפועל, מדובר על תשלום קבוע שמגיע אליכם או אל בני המשפחה ומאפשר לממן מטפל צמוד בבית, השתתפות בעלות של מוסד סיעודי, ציוד רפואי, התאמות בבית ועוד. הכסף לא מותנה בהצגת קבלות על כל הוצאה, אלא משולם כסכום חודשי שנקבע מראש בפוליסה, ואתם מחליטים כיצד לנצל אותו בצורה שמתאימה לכם.
היתרון המרכזי של הביטוח הזה הוא שהוא ממיר סיכון כלכלי בלתי צפוי לתשלום חודשי ידוע וניתן לתכנון. במקום להיחשף להוצאה שיכולה להגיע לעשרות אלפי שקלים בחודש למשך שנים, אתם משלמים פרמיה קבועה, ובתמורה מקבלים רשת ביטחון שמפעילה את עצמה כשהיא נדרשת. עבור מי שרוצה לשלב את ההגנה הסיעודית בתוך תמונה פיננסית רחבה יותר, תכנון ביטוח סיעודי ופנסיוני מסודר הוא הדרך לוודא שהרכיבים השונים מדברים זה עם זה ולא נשארים כטלאים מנותקים.
שלושת המקורות לכיסוי סיעודי: מה ההבדל
כדי להבין למה הביטוח הפרטי חיוני, כדאי לראות את כל התמונה. בישראל קיימים שלושה מקורות עיקריים לכיסוי סיעודי, ולכל אחד מהם היקף ומגבלות משלו. הבנת החלוקה הזו תעזור לכם לזהות בדיוק היכן נמצא הפער שהביטוח הפרטי אמור לסגור.
| מקור הכיסוי | היקף | מגבלות עיקריות |
|---|---|---|
| קופת חולים (שירותי בריאות) | סל שירותים בסיסי, ביקורי אחות, ציוד מסוים, מעטפת ראשונית | לא מממן מטפל צמוד לאורך זמן, כיסוי חלקי בלבד למצב סיעודי מלא |
| ביטוח סיעודי פרטי | תשלום חודשי קבוע לפי הגדרת הפוליסה, לשימוש חופשי | תלוי בגובה הפוליסה שנרכשה, בתקופת המתנה ובתנאי חיתום מוקדמים |
| המדינה (ביטוח לאומי) | גמלת סיעוד או שירותים לזכאים לפי מבחני תפקוד והכנסה | מותנה בעמידה בקריטריונים, היקף מוגבל שלא מכסה עלות מלאה של טיפול פרטי |
המסקנה מהטבלה הזו פשוטה: אף אחד משלושת המקורות לא מספק לבדו כיסוי מלא לתרחיש של טיפול סיעודי ממושך ואינטנסיבי. קופת החולים נותנת מעטפת רפואית ראשונית, המדינה מספקת סיוע חלקי לזכאים בלבד, והביטוח הפרטי הוא הרכיב שנועד להשלים את הפער הכספי הגדול שנשאר. כשמשלבים את השלושה נכון, נבנית הגנה שלמה. כשמסתמכים רק על השניים הראשונים, נשאר חלל שעלול לעלות ביוקר.
מי צריך ביטוח סיעודי פרטי ומתי כדאי לרכוש
התשובה הקצרה היא שכמעט כל אדם בוגר צריך לתת את הדעת על הנושא, אך העיתוי משנה מאוד את התנאים ואת המחיר. ככל שרוכשים את הביטוח בגיל צעיר ובמצב בריאותי טוב יותר, כך הפרמיה נמוכה יותר והסיכוי להתקבל לביטוח ללא החרגות גבוה יותר. חברות הביטוח מבצעות חיתום, כלומר בדיקה של מצב הבריאות לפני ההצטרפות, ובעיות רפואיות קיימות עלולות לייקר את הפוליסה או להוציא מצבים מסוימים מהכיסוי.
הנה כמה מצבים שבהם כדאי במיוחד לבדוק את הנושא בהקדם:
- עובדים שהסתמכו על כיסוי סיעודי קבוצתי דרך מקום העבודה או ועד העובדים שנסגר.
- בני שישים ומעלה שמעולם לא רכשו ביטוח סיעודי פרטי ומתקרבים לשנים שבהן הסיכון עולה.
- אנשים עם היסטוריה משפחתית של מחלות שמובילות לתלות תפקודית, כמו מחלות ניווניות.
- מי שצבר חסכונות ורכוש שהיו רוצים להעביר לילדים, ולא לשחוק אותם על מימון טיפול.
- זוגות צעירים שמתכננים קדימה ומעדיפים לנעול פרמיה נמוכה בגיל צעיר.
נקודה שרבים מפספסים היא שהמתנה עולה כסף. כל שנה שעוברת מייקרת את הפרמיה העתידית ומגדילה את הסיכוי שיופיע מצב רפואי שיקשה על הקבלה לביטוח. הרכישה המוקדמת אינה רק זהירות, היא גם החלטה כלכלית מחושבת שחוסכת לכם בטווח הארוך.
כיצד בוחרים פוליסת ביטוח סיעודי פרטי נכונה
בחירת פוליסה סיעודית טובה מחייבת תשומת לב לכמה פרמטרים מרכזיים שמבדילים בין כיסוי אמיתי לבין הבטחה על הנייר. אלה הדברים שכדאי לכם לבדוק לפני שאתם חותמים:
- גובה הקצבה החודשית: וודאו שהסכום המובטח מספיק לכסות עלות ריאלית של מטפל או מוסד סיעודי באזור שלכם.
- משך תשלום הפיצוי: יש פוליסות שמשלמות למספר שנים מוגבל ויש כאלה שמשלמות לכל החיים. ההבדל דרמטי בתרחיש ממושך.
- תקופת המתנה: הזמן שעובר מרגע ההכרה במצב הסיעודי ועד תחילת התשלום. ככל שהיא קצרה יותר, כך הכיסוי מיטיב איתכם.
- הגדרת מקרה הביטוח: קראו בעיון כיצד מוגדר מצב סיעודי בפוליסה, כמה פעולות יומיום צריך לאבד כדי להיכנס לכיסוי, וכיצד מטופל המצב הקוגניטיבי.
- יציבות הפרמיה: בדקו האם הפרמיה קבועה או עולה עם הגיל, כדי להיערך לתשלומים לאורך שנים.
אל תבחרו פוליסה רק לפי המחיר החודשי הנמוך ביותר. פוליסה זולה עם קצבה נמוכה, תקופת תשלום קצרה והגדרות מחמירות עלולה להתגלות כחסרת ערך בדיוק ברגע האמת. הבחירה הנכונה מאזנת בין פרמיה שאתם יכולים לעמוד בה לבין כיסוי שבאמת יגן עליכם. כאן נכנס הערך של ליווי מקצועי שיודע לקרוא את האותיות הקטנות ולהתאים את הפוליסה למצב האישי שלכם, במקום לבחור מוצר גנרי מהמדף.
שילוב הביטוח הסיעודי בתכנון הפיננסי הכולל
ביטוח סיעודי לא אמור לחיות בבועה נפרדת. הוא רכיב אחד בתוך מערך רחב של הגנות פיננסיות שכולל חיסכון פנסיוני, ביטוחי בריאות, ביטוח חיים ותכנון העברת נכסים לדור הבא. כשמסתכלים על התמונה השלמה, אפשר לזהות כפילויות מיותרות, פערים מסוכנים והזדמנויות לחסוך בפרמיות.
לדוגמה, אדם עם חיסכון פנסיוני משמעותי עשוי לבחור בקצבה סיעודית נמוכה יותר, מתוך הבנה שחלק מהעלות יכול להיות ממומן מהחיסכון הקיים. לעומתו, מי שרוב הונו כלוא בנכס יחיד, כמו דירת מגורים, זקוק לכיסוי סיעודי רחב יותר כדי לא להיאלץ למכור את הבית במקרה של צורך בטיפול. ההחלטות האלה אינן טכניות בלבד, הן משקפות את סדר העדיפויות והערכים של כל משפחה.
ביטוח סיעודי פרטי הוא לא הוצאה בזבזנית, אלא השקעה בשקט הנפשי שלכם ושל בני המשפחה, ובחירה לא להעמיס עליהם נטל כלכלי בשנים הרגישות ביותר.
הדרך הנכונה לגשת לנושא היא לבחון אותו כחלק מתמונה כוללת, ולא כרכישה נקודתית ומבודדת. תכנון שמחבר בין כל הרכיבים מבטיח שכל שקל של פרמיה עובד בשבילכם ביעילות המרבית, ושאין פערים שנופלים בין הכיסויים.
המחיר האמיתי של היעדר כיסוי סיעודי
כדי להבין למה הנושא הזה כל כך מהותי, כדאי לעצור לרגע ולחשב את המספרים. טיפול סיעודי צמוד בבית, באמצעות מטפל שגר עם הנזקק לעזרה, מגיע לסכומים גבוהים מדי חודש, לפני שמוסיפים ציוד רפואי, תרופות, התאמות פיזיות בבית והוצאות נלוות. מוסד סיעודי סגור עולה אף יותר. כשמכפילים את הסכומים האלה במספר השנים שבהן אדם עשוי להישאר במצב סיעודי, מגיעים בקלות לסכומים שמתחרים במחיר של דירה.
המשמעות המעשית היא שמשפחות רבות שלא נערכו מראש מוצאות את עצמן במצב קשה. הן נאלצות לשחוק חסכונות, למשוך כספי פנסיה לפני הזמן, ואף למכור נכסים כדי לממן את הטיפול ביקיריהן. הנטל הכספי מצטרף לנטל הרגשי, ויוצר לחץ עצום דווקא ברגעים שבהם המשפחה זקוקה לשקט ולתמיכה. במקרים לא מעטים, בן משפחה אחד עוזב את מקום העבודה כדי לטפל, ומאבד גם הוא הכנסה ותנאים סוציאליים.
ביטוח סיעודי פרטי הופך את המשוואה הזו על פיה. במקום שהמשפחה תישא באי-ודאות ובהוצאה בלתי מוגבלת, הקצבה החודשית הקבועה מפחיתה את הלחץ ומאפשרת לבני המשפחה להתרכז בליווי ובאהבה, ולא רק בחישובים כספיים. זו אחת הסיבות המרכזיות לכך שאנשי מקצוע בתחום הפיננסי רואים בכיסוי הסיעודי אבן יסוד בכל תכנית פרישה אחראית.
טעויות נפוצות שכדאי להימנע מהן
רבים ניגשים לנושא הסיעוד בלי מספיק מידע, ונופלים לאותן מלכודות שוב ושוב. הכרת הטעויות הנפוצות תעזור לכם לקבל החלטה חכמה יותר:
- הנחה שגויה שהכיסוי הקבוצתי הישן עדיין פעיל, בלי לבדוק זאת מול חברת הביטוח או הגורם המפעיל.
- דחייה מתמדת של הרכישה מתוך מחשבה שהנושא רלוונטי רק לגיל מבוגר, בזמן שהפרמיה הזולה ביותר נתפסת דווקא בגיל צעיר.
- בחירה בפוליסה על סמך הפרמיה בלבד, בלי לקרוא את הגדרת מקרה הביטוח ואת משך תשלום הפיצוי.
- הסתמכות מלאה על גמלת הסיעוד מהמדינה, שמכסה חלק קטן בלבד מהעלות האמיתית של טיפול צמוד.
- אי-עדכון הפוליסה לאורך השנים, כך שהקצבה שנקבעה פעם כבר לא מספיקה לעלויות של היום.
הדרך היעילה למנוע את הטעויות האלה היא לגשת לנושא בליווי מקצועי כבר בשלב הבדיקה הראשונית. גורם מקצועי שמכיר את השוק יודע לזהות אילו פוליסות מציעות כיסוי אמיתי ואילו נראות אטרקטיביות רק על הנייר, ולהתאים את ההחלטה למצב המשפחתי, הבריאותי והכלכלי שלכם. השקעה קטנה של זמן היום חוסכת אכזבות גדולות בעתיד.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על ביטוח חיים למשכנתא.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על בניית תיק השקעות לטווח ארוך.
שאלות נפוצות
האם עדיין אפשר לרכוש ביטוח סיעודי פרטי אחרי שהפוליסות הקבוצתיות נסגרו
כן. חברות הביטוח ממשיכות להציע פוליסות סיעודיות פרטיות אישיות. השינוי המרכזי הוא שהמעבר מכיסוי קבוצתי זול לכיסוי פרטי מצריך חיתום אישי ובחירה מודעת של תנאי הפוליסה, ולכן כדאי לגשת לתהליך עם ליווי מקצועי.
מה קורה אם כבר יש לי מצב רפואי קיים
מצב רפואי קיים לא בהכרח מונע קבלה לביטוח, אך הוא עשוי להשפיע על הפרמיה או להוביל להחרגה של מצבים מסוימים. כדאי לחשוף את המידע במלואו בשלב החיתום, כדי למנוע דחיית תביעה בעתיד. ככל שפונים מוקדם יותר, כך התנאים משתפרים.
כמה עולה ביטוח סיעודי פרטי
העלות משתנה לפי הגיל בעת הרכישה, המצב הבריאותי, גובה הקצבה החודשית ומשך תשלום הפיצוי. מקובל שהפרמיה נמוכה יותר ככל שרוכשים בגיל צעיר. ליווי מקצועי יעזור לכם למצוא את האיזון בין פרמיה נגישה לבין כיסוי משמעותי.
האם גמלת הסיעוד מהמדינה מספיקה
גמלת הסיעוד של הביטוח הלאומי ניתנת לזכאים לפי מבחני תפקוד והכנסה, אך היקפה מוגבל ולא מכסה את העלות המלאה של טיפול סיעודי פרטי צמוד. היא נועדה לסייע, לא להחליף כיסוי פרטי מלא.
מתי הכי כדאי לרכוש את הביטוח
מוקדם ככל האפשר. רכישה בגיל צעיר ובמצב בריאותי טוב מבטיחה פרמיה נמוכה יותר וסיכוי גבוה יותר להתקבל לביטוח ללא החרגות. כל שנה שעוברת מייקרת את העלות העתידית.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה תחליף לייעוץ אישי המותאם לנסיבות הספציפיות שלכם.