ההיבטים הפיננסיים של פרישה מוקדמת נוגעים בעיקר לשלושה דברים: קיצור תקופת הצבירה לפנסיה, הקטנת הקצבה החודשית הצפויה, והצורך לממן שנים שלמות של הוצאות מתוך החיסכון הקיים לפני שמתחילות זכויות קצבה מהמדינה. כשאתם שוקלים לפרוש כמה שנים לפני הגיל המקובל, אתם למעשה מקצרים את התקופה שבה כספכם ממשיך לצבור הפקדות ותשואה, ובמקביל מאריכים את התקופה שבה אתם מושכים ממנו. שני הכיוונים האלה פועלים זה נגד זה, ולכן פרישה מוקדמת דורשת תכנון מסודר, ולא החלטה רגשית שנמאס לעבוד.
המאמר הזה מסביר מה קורה לכסף שלכם כשאתם פורשים מוקדם, אילו מקורות הכנסה אפשר לגייס לתקופת הביניים, ואיך בונים תוכנית שמחזיקה גם כשהמספרים נעשים מאתגרים. המטרה היא שתגיעו להחלטה עם עיניים פקוחות, מתוך הבנה של המחיר ושל הדרכים לצמצם אותו.
מה באמת קורה לפנסיה כשפורשים מוקדם
הפנסיה שלכם נבנית משני מרכיבים שקשורים זה בזה: כמה כסף הצטבר בקופה, וכמה שנים הכסף הזה צריך להספיק. כשאתם מפסיקים לעבוד מוקדם, אתם עוצרים את ההפקדות החודשיות שלכם ושל המעסיק, ואיתן נעצרת גם צבירת התשואה על אותם כספים. השנים האחרונות שלפני הגיל המקובל הן דווקא השנים שבהן הצבירה עובדת הכי חזק, כי הריבית דריבית פועלת על סכום גדול שכבר הצטבר לאורך עשורים.
יש כאן אפקט כפול. מצד אחד הקופה קטנה יותר ממה שהייתה מגיעה אליו אילו הייתם ממשיכים לעבוד. מצד שני, אותה קופה קטנה יותר צריכה להתחלק על פני יותר שנות פרישה, כי אתם מתחילים למשוך ממנה בגיל צעיר יותר. המקדם האקטוארי שקובע את גובה הקצבה החודשית לוקח בחשבון את תוחלת החיים הצפויה, וככל שאתם צעירים יותר בזמן היציאה לפנסיה, כך הקצבה החודשית מתחלקת על יותר חודשים ויוצאת נמוכה יותר.
כדי להמחיש את הכיוון, דמיינו שני עובדים זהים לחלוטין בהכנסה ובחיסכון, שאחד מהם פורש כמה שנים לפני השני. העובד שפרש מוקדם עוצר את ההפקדות בשלב שבו הן היו מתווספות לסכום הגדול ביותר שצבר, ובאותו זמן מוותר על התשואה שאותו סכום היה מייצר בשנים הנוספות. ההפרש בין שני העובדים בסוף הדרך גדול הרבה יותר ממה שנראה במבט ראשון, כי כל שנה נוספת של עבודה תורמת גם הפקדה חדשה וגם תשואה על כל מה שכבר נצבר. זו הסיבה שכדאי לחשב את ההשפעה במספרים ולא להסתמך על תחושה.
לפי המוסד לביטוח לאומי, פרישה מוקדמת מקטינה את מספר שנות הצבירה ואת הקצבה החודשית הצפויה, ומחייבת לתכנן מקור הכנסה חלופי לגישור עד גיל הזכאות לקצבת אזרח ותיק. במילים אחרות, המדינה לא מתחילה לשלם לכם קצבה ברגע שהחלטתם לעזוב את מקום העבודה, והתשלום מתחיל רק כשאתם מגיעים לגיל שנקבע בחוק. הפער הזה בין גיל הפרישה בפועל לגיל הזכאות הוא הלב של האתגר הפיננסי.
הפער עד קצבת אזרח ותיק והמשמעות שלו
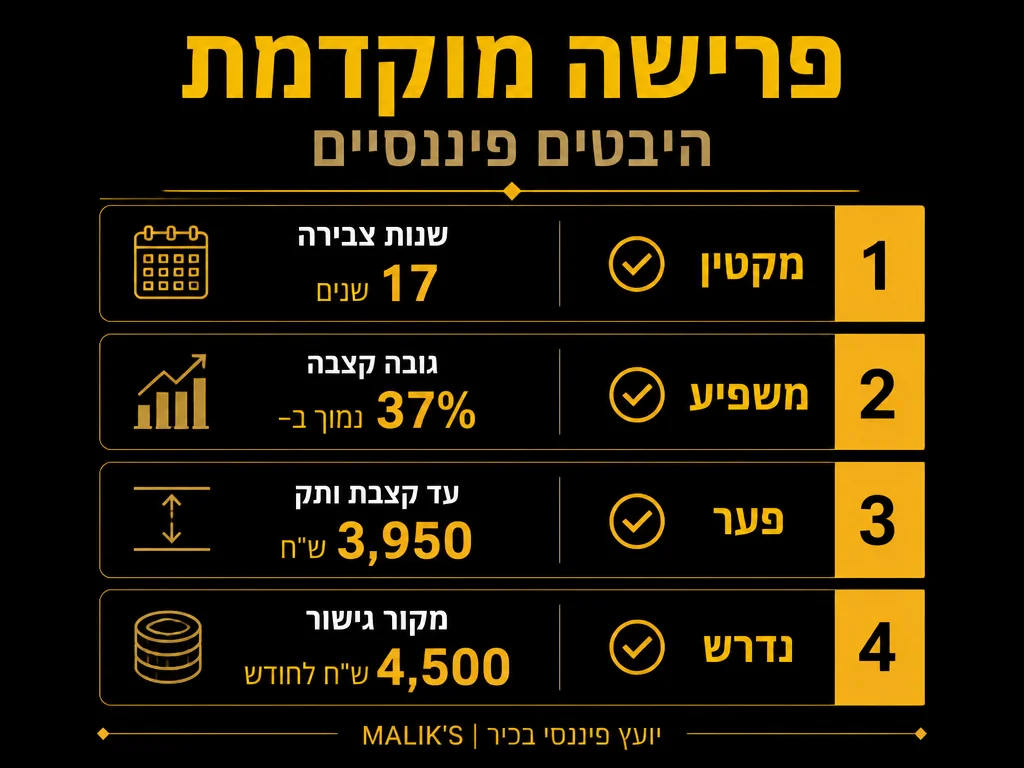
קצבת אזרח ותיק מהביטוח הלאומי מתחילה בגיל שנקבע בחוק, ולא בגיל שבו בחרתם להפסיק לעבוד. אם אתם עוזבים את שוק העבודה מספר שנים לפני אותו גיל, נוצרת תקופה שבה אין לכם משכורת, עדיין אין לכם קצבת מדינה, וכל ההוצאות השוטפות של הבית ממשיכות כרגיל. את התקופה הזאת צריך לממן ממקור אחר לגמרי.
רבים מתמקדים רק בשאלה כמה תהיה הפנסיה החודשית, ושוכחים את שנות הביניים האלה. זו טעות יקרה. אם החיסכון שלכם מיועד כולו לממן את הפנסיה מגיל הזכאות ואילך, ואתם מתחילים למשוך ממנו כמה שנים קודם כדי לגשר על הפער, אתם שוחקים את הקרן ומקטינים עוד יותר את מה שיישאר לשנים המאוחרות. לכן חשוב לחשב בנפרד את שני הפרקים: כמה כסף דרוש לגישור עד הקצבה, וכמה כסף צריך להישאר כדי לתמוך בכם אחריה.
ככל שהפער בין גיל הפרישה בפועל לגיל הזכאות גדול יותר, כך התקופה הזאת יקרה יותר. פרישה שנתיים לפני גיל הזכאות דורשת מימון של תקופה קצרה יחסית, בעוד שפרישה שבע או שמונה שנים מוקדם דורשת מאגר כספים גדול בהרבה, שיחזיק אתכם לאורך כל השנים האלה בלי קצבה מהמדינה. חישוב הפער הזה, במספרים ולא בהערכה גסה, הוא אחד השלבים החשובים בכל תוכנית פרישה מוקדמת. בלעדיו קל להתאהב ברעיון של עזיבת העבודה ולגלות מאוחר מדי שהחשבון פשוט לא נסגר.
הטבלה הבאה מסכמת את ההשפעות המרכזיות של פרישה מוקדמת ומראה איך כל מרכיב מושפע מההחלטה לעזוב את העבודה מוקדם מהמקובל.
| מרכיב | מה קורה בפרישה מוקדמת | למה זה משנה |
|---|---|---|
| שנות צבירה | מתקצרות, ההפקדות והתשואה נעצרות מוקדם | הקרן הפנסיונית מסתיימת קטנה יותר מהמתוכנן |
| גובה קצבה | יורד, קרן קטנה מתחלקת על יותר שנות משיכה | ההכנסה החודשית לכל החיים נמוכה יותר |
| פער עד קצבת ותק | נוצרות שנים ללא משכורת וללא קצבת מדינה | צריך מקור מימון עצמאי לכל התקופה הזאת |
| מקורות גישור | חיסכון פרטי, פיצויים, נכסים או עבודה חלקית | קובעים אם התוכנית מחזיקה או קורסת |
מקורות הכנסה לתקופת הביניים
הליבה של תוכנית פרישה מוקדמת טובה היא היכולת לממן את השנים שבין היום שבו אתם מפסיקים לעבוד ליום שבו מתחילות זכויות הקצבה. יש כמה מקורות שאפשר לרתום לתקופה הזאת, וכדאי לבנות שילוב ביניהם ולא להישען על מקור בודד.
- חיסכון פרטי ונזיל: כספים בעובר ושב, בפיקדונות או בקרנות השתלמות שהבשילו, שאפשר למשוך מהם באופן מסודר לכיסוי ההוצאות החודשיות.
- כספי פיצויים: סכומים שהצטברו ברכיב הפיצויים, שלעיתים אפשר למשוך בעת עזיבת מקום העבודה, בכפוף לכללי המיסוי הרלוונטיים.
- הכנסה מנכסים: שכר דירה מנכס להשקעה, דיבידנדים או ריבית מתיק השקעות, שממשיכים לזרום גם אחרי שהפסקתם לעבוד.
- עבודה חלקית או פרילנס: המשך פעילות בהיקף מצומצם שמכניס כסף, מקטין את המשיכה מהחיסכון ושומר על הקרן לשנים המאוחרות.
- קופות ומכשירים ייעודיים: כלים פנסיוניים שאפשר להתחיל למשוך מהם קצבה מוקדם יותר, בהתאם לתנאי התוכנית ולגיל שנקבע בה.
הרעיון הוא לבנות סולם של מקורות: קודם מנצלים את הכספים הנזילים והגמישים, שומרים את הקרנות הפנסיוניות לזמן מאוחר יותר, ומשלבים הכנסה שוטפת ככל שאפשר כדי להאט את קצב שחיקת החיסכון. שילוב נכון של המקורות האלה הוא בדיוק מה שנבנה בתוך תכנון פרישה פנסיוני מסודר, שמסתכל על כל התמונה יחד ולא על כל מכשיר בנפרד.
ההיבט המיסויי שאסור להתעלם ממנו
מיסוי הוא אחד הגורמים שמשפיעים ישירות על כמה כסף באמת נשאר בכיס שלכם בפרישה מוקדמת. משיכה של כספים פנסיוניים לפני הגיל שנקבע עלולה לגרור מיסוי גבוה יותר, ולעיתים אף לפגוע בהטבות מס שהיו שמורות לכם אילו הייתם ממתינים. כל משיכה מוקדמת צריכה להיבחן לפי הסכום שנשאר בכיס אחרי מס, ולא לפי הסכום ברוטו שאתם מקבלים.
יש הבדל גדול בין משיכת קצבה חודשית לבין משיכת סכום הוני בבת אחת, וגם בין רכיבים שונים בתוך אותה קופה. חלק מהכספים נהנים מפטור ממס עד תקרה מסוימת, אחרים ממוסים לפי מדרגות, ויש כספים שמשיכה מוקדמת שלהם מבטלת הטבות עתידיות. סדר המשיכות, כלומר מאיזה מקור מושכים קודם ומאיזה אחר כך, יכול לחסוך לכם סכומים ניכרים לאורך השנים.
בגלל המורכבות הזאת, כדאי למפות מראש את כל הכספים שלכם ואת מעמד המס של כל אחד מהם, לפני שאתם מתחילים למשוך. תכנון מיסויי מוקדם הופך את ההחלטה על פרישה מוקדמת מהימור לתהליך מחושב.
שווה גם לזכור שהמיסוי משתלב עם שאר התמונה. משיכה הונית גדולה בשנה אחת יכולה לדחוף אתכם למדרגת מס גבוהה יותר לאותה שנה, בזמן שפריסה של אותה משיכה על פני כמה שנים משאירה אתכם במדרגות נמוכות יותר. תזמון המשיכות, מעבר לגובה הסכום שלהן, הוא כלי שמאפשר לכם לשלוט בנטל המס. מי שמתכנן את זה מראש יכול לתאם בין המשיכות לבין הכנסות אחרות שיש לו, ולנצל שנים דלות הכנסה למשיכות שממוסות בשיעור נמוך.
איך בונים תוכנית פרישה מוקדמת שמחזיקה
תוכנית טובה מתחילה בתמונת מצב מלאה. אתם צריכים לדעת בדיוק כמה כסף יש לכם בכל אפיק, מה גובה ההוצאות החודשיות שלכם, וכמה שנים אתם צפויים לגשר עד תחילת הקצבה מהמדינה. רק כשכל הנתונים האלה על השולחן אפשר לבדוק אם הפרישה המוקדמת בת קיימא או שהיא תוביל למחסור בהמשך.
אחרי שיש תמונת מצב, בונים תוכנית משיכה. כמה מושכים בכל חודש, מאיזה מקור, ובאיזה סדר. חשוב לתכנן גם כרית ביטחון להוצאות בלתי צפויות, כמו הוצאות רפואיות או תיקונים גדולים בבית, שנוטות דווקא לגדול עם הגיל. תוכנית שמניחה שהכול יזרום חלק תיסדק ברגע הראשון של הפתעה.
אלה השלבים המרכזיים בבניית תוכנית פרישה מוקדמת מסודרת:
- מיפוי נכסים והתחייבויות: ריכוז כל החסכונות, הקרנות, הנכסים והחובות בתמונה אחת ברורה.
- חישוב ההוצאות הצפויות: הערכה ריאלית של עלות המחיה החודשית בפרישה, כולל שינויים צפויים לאורך השנים.
- מיפוי הפער עד הקצבה: קביעת מספר השנים והסכום הכולל שצריך לממן עד תחילת קצבת אזרח ותיק.
- בניית סדר משיכות יעיל במס: קביעה מאיזה מקור מושכים קודם כדי לצמצם את נטל המס ולשמר הטבות.
- יצירת כרית ביטחון: הקצאת סכום נזיל להוצאות חירום ולתקופות של תשואה נמוכה בשווקים.
- בדיקה תקופתית: עדכון התוכנית אחת לתקופה מול המציאות בפועל ומול שינויים בהוצאות ובשווקים.
תוכנית שנבנתה נכון היא לא מסמך שכותבים פעם אחת ושוכחים. השווקים משתנים, ההוצאות משתנות, ולעיתים גם התוכניות האישיות משתנות. בדיקה תקופתית מאפשרת לתקן את המסלול לפני שסטייה קטנה הופכת לבעיה גדולה.
טעויות נפוצות שכדאי להימנע מהן
הטעות הראשונה והשכיחה ביותר היא להסתכל רק על גובה הפנסיה החודשית ולהתעלם משנות הגישור. אנשים רואים מספר שנראה סביר ומחליטים לפרוש, בלי לחשב מאיפה יגיע הכסף בשנים שלפני שהקצבה מתחילה. הפער הזה הוא בדיוק המקום שבו תוכניות נכשלות.
טעות שנייה היא הערכת חסר של ההוצאות. הרבה אנשים מניחים שההוצאות יירדו משמעותית בפרישה, אבל בפועל חלק מההוצאות דווקא עולות, במיוחד בתחום הבריאות. תוכנית שמבוססת על הנחות אופטימיות מדי לגבי ההוצאות עלולה להתגלות כלא ריאלית כמה שנים לתוך הפרישה.
טעות שלישית היא התעלמות ממס. משיכה לא מתוכננת של כספים פנסיוניים יכולה להוציא אתכם למדרגת מס גבוהה ולשחוק חלק ניכר מהסכום. תכנון סדר המשיכות מראש חוסך כסף אמיתי. וטעות רביעית היא היעדר כרית ביטחון, שמשאירה אתכם חשופים לכל הפתעה כלכלית בלי רשת.
יש גם טעות חמישית, שקטה יותר אבל לא פחות מסוכנת: להניח שהשווקים ימשיכו לתת תשואה גבוהה בכל שנה. מי שבונה את התוכנית שלו על תשואה אופטימית ומתחיל לפרוש דווקא בשנה של ירידות בשווקים, מוצא את עצמו מושך כסף מתיק שירד בערכו, וכך שוחק את הקרן מהר יותר מהמתוכנן. תוכנית זהירה מניחה תרחישים גם פחות ורודים, ומשאירה מרווח לתקופות של תשואה נמוכה בלי שהתוכנית כולה תתמוטט. עדיף לתכנן על הצד הבטוח ולהיות מופתעים לטובה, מאשר לתכנן על הצד האופטימי ולגלות שהחשבון לא מחזיק.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על משיכת כספי פיצויים ומיסוי.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מדריך ביטוחים למשפחה.
שאלות נפוצות
מה ההיבט הפיננסי המרכזי של פרישה מוקדמת
ההיבט המרכזי הוא שהחיסכון שלכם צריך להספיק ליותר שנים בזמן שהוא צבר פחות. פרישה מוקדמת מקצרת את תקופת הצבירה ומקטינה את הקצבה החודשית, ובמקביל מוסיפה שנות גישור שבהן אין משכורת ואין עדיין קצבת מדינה. את שני החלקים האלה צריך לתכנן בנפרד.
מתי מתחילה קצבת אזרח ותיק אם פורשים מוקדם
קצבת אזרח ותיק מתחילה בגיל שנקבע בחוק, ולא בגיל שבו הפסקתם לעבוד. אם עזבתם את שוק העבודה מוקדם יותר, נוצרת תקופת ביניים שבה אתם צריכים לממן את עצמכם ממקורות אחרים עד שהזכאות מהמדינה נכנסת לתוקף.
איך ממנים את השנים עד תחילת הקצבה
ממנים אותן משילוב של מקורות: חיסכון פרטי נזיל, כספי פיצויים, הכנסה מנכסים כמו שכר דירה, ולעיתים עבודה חלקית שמכניסה כסף ומקטינה את המשיכה מהחיסכון. הרעיון הוא לבנות סולם מקורות ולשמור את הקרנות הפנסיוניות לשלב מאוחר יותר.
האם משיכה מוקדמת של כספי פנסיה כדאית
זה תלוי לגמרי במעמד המס של הכספים ובסדר המשיכות. משיכה מוקדמת עלולה לגרור מיסוי גבוה ולבטל הטבות עתידיות, ולכן צריך לבחון כל משיכה לפי הסכום שנשאר אחרי מס, ולא לפי הסכום ברוטו. תכנון מוקדם של סדר המשיכות יכול לחסוך סכומים ניכרים.
מה הטעות הכי נפוצה בתכנון פרישה מוקדמת
ההתמקדות רק בגובה הפנסיה החודשית תוך התעלמות משנות הגישור עד הקצבה. הרבה אנשים שוכחים לחשב מאיפה יגיע הכסף בשנים שלפני שהמדינה מתחילה לשלם, וזו בדיוק הנקודה שבה תוכניות רבות מתמוטטות.
המידע במאמר זה הוא מידע כללי בלבד ואין בו כדי להוות תחליף לתכנון פיננסי אישי המותאם לנתונים ולנסיבות הספציפיים שלכם.